住宅借入金等特別控除申告書の書き方|年末調整記入例と計算ガイド
住宅を購入した翌年に苦労して初年度の確定申告を終え、「2年目からは会社の年末調整で簡単に還付を受けられる」と安心していたのも束の間、10月を過ぎると自宅に届く見慣れない公的書類の束に頭を抱える給与所得者が少なくありません。手元にある「給与所得者の住宅借入金等特別控除申告書」と金融機関から送られてきた証明書を前に、どの数字をどこに転記し、どう計算すればよいのか立ち止まってしまうケースが現場でも毎年多発しています。
書類の様式は一見複雑に見えますが、記載されている情報の構造と計算ルールさえ把握すれば、記入作業そのものは決して難しくありません。本稿では、2年目以降の年末調整で必要となる申告書の具体的な記入例をはじめ、金融機関から届く残高証明書の見方、夫婦でローンを組んだ際の連帯債務の按分計算、紛失時のリカバリー手順まで、現場でつまずきやすいポイントを整理して徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2年目以降の手続きは税務署から届く「申告書兼証明書」と銀行の「年末残高等証明書」の2点を会社へ提出するだけで完了する。
- 要点2:夫婦ペアローンは各自が1枚ずつ記入し、連帯債務型は1本のローン残高に自己負担割合を掛けて各自の対象額を算出する。
- 要点3:申告書を紛失した場合は税務署で再発行が必要となり、繰り上げ返済で返済期間が10年未満になると控除資格を失うため注意を要する。
【2026年最新】住宅借入金等特別控除申告書の書き方と完全記入例
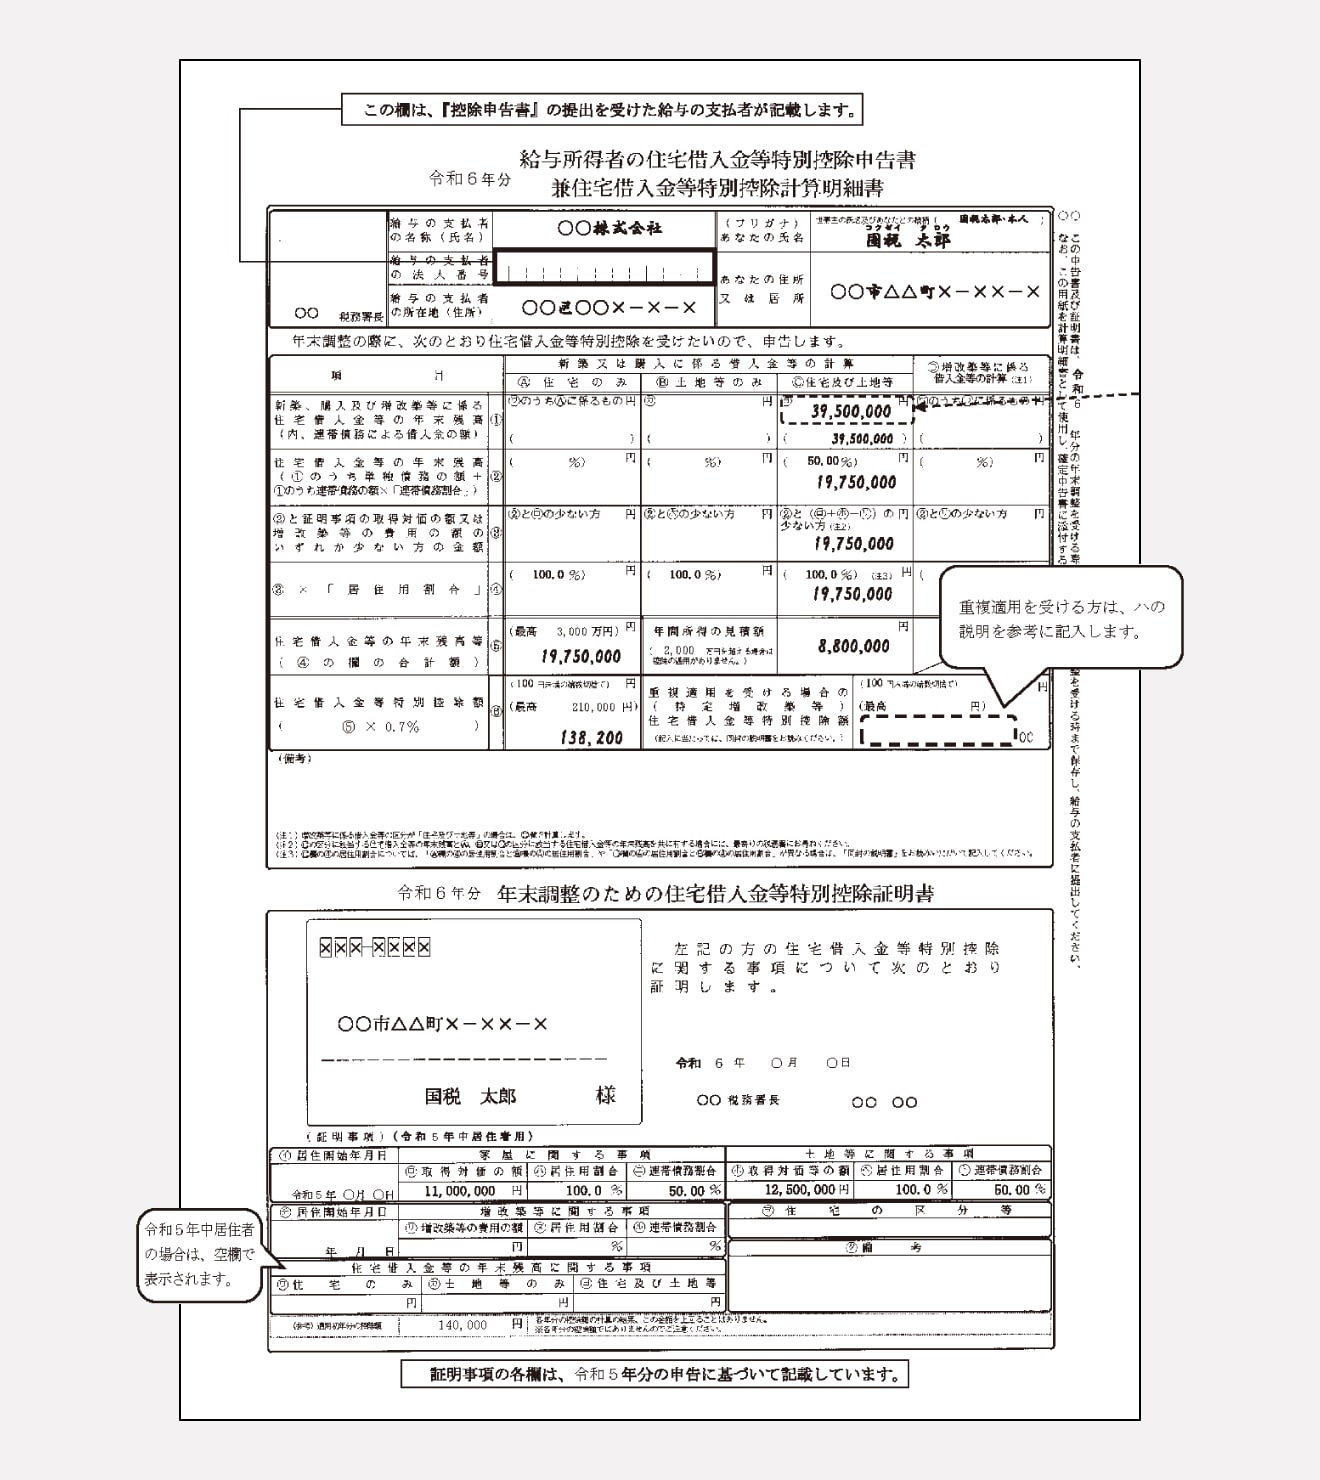
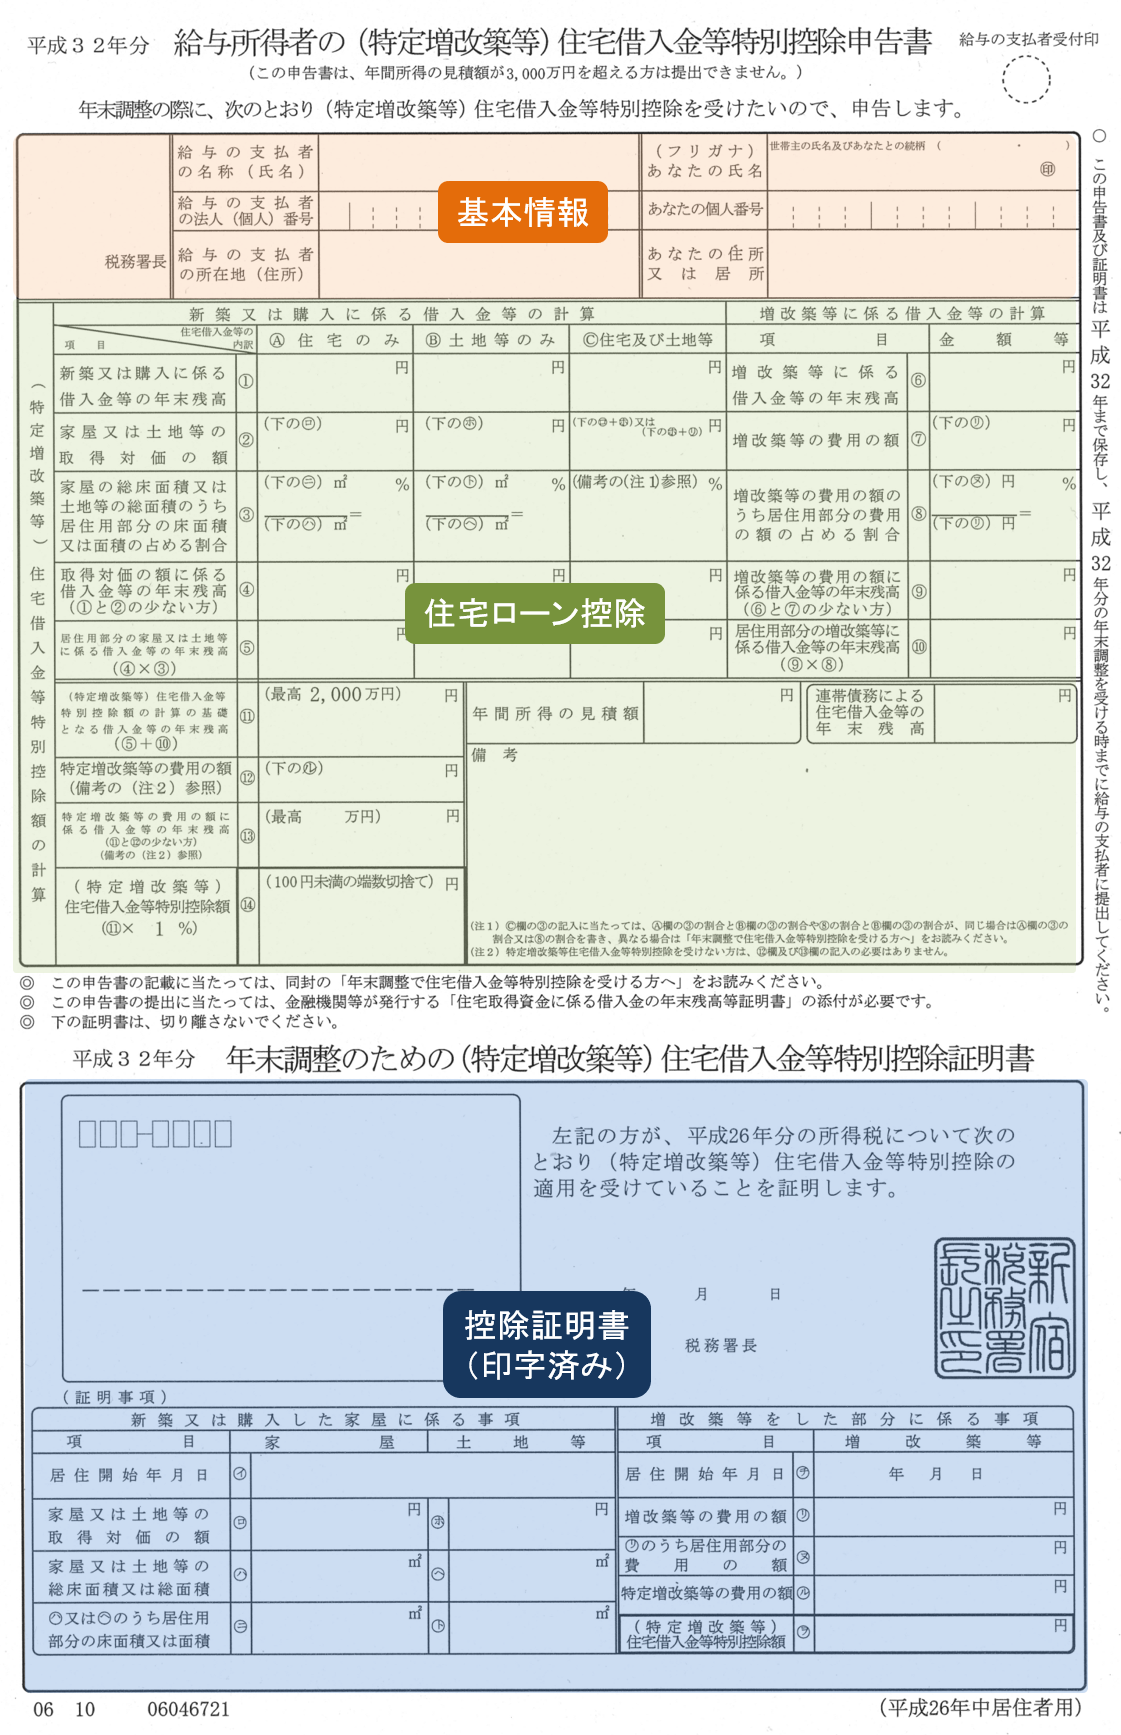
年末調整で提出する正式名称「給与所得者の(特定増改築等)住宅借入金等特別控除申告書 兼 住宅借入金等特別控除証明書」は、用紙が上下で大きく2つのブロックに分かれています。この用紙の上半分は税務署が1年目の確定申告データをもとに印字した「証明書」であり、実際にペンを入れて記入するのは下半分の「給与所得者の住宅借入金等特別控除申告書」の枠内のみです。
記入作業は、以下の4ステップで進めると迷わずスムーズに完了します。
【ステップ1:基本情報と給与支払者情報の記入】
用紙の最上段にある「給与の支払者の名称(勤務先名)」や「給与支払者の法人番号」「会社の所在地」、そしてあなたの氏名・フリガナ・生年月日・マイナンバー(勤務先の指示に従う)・現住所を記載します。勤務先情報は社内イントラや人事部からの案内に記載されている指定の表記を転記してください。
【ステップ2:新築又は購入に係る借入金等の年末残高の転記】
金融機関から圧着ハガキ等で届く「住宅取得資金に係る借入金の年末残高等証明書」を確認し、「住宅のみ」「土地のみ」「住宅及び土地等」の区分に従って、申告書の中央部にある「新築又は購入に係る借入金等の年末残高(①〜③欄)」にそのまま金額を書き写します。
【ステップ3:総可能額と取得対価の比較・居住用割合の確認】
用紙の上半分に印字されている「住宅借入金等特別控除証明書」の「家屋の取得対価の額」や「土地等の取得対価の額」を確認し、下部の該当欄に転記します。住宅ローン残高と取得対価を比較し、いずれか少ない方の金額を対象額として採用します。店舗併用住宅などでない通常のマイホームであれば、居住用割合は「100%」と記入します。
【ステップ4:控除額の計算】
算出した対象残高に対して、用紙上部に印字されている所定の控除率(0.7%または1.0%)を乗じ、100円未満を切り捨てた金額を「住宅借入金等特別控除額」欄に記入します。この金額が、最終的に年末調整で所得税から直接差し引かれる税額控除の金額となります。
【どこを転記?】残高証明書の見方と控除額の計算手順
記入時に最もミスが起きやすいのが、銀行から送られてくる「住宅取得資金に係る借入金の年末残高等証明書」の数値を、申告書のどの欄に転記すべきかという照合作業です。手元の証明書と申告書の対応関係を正しく把握しておく必要があります。
| 項目・確認事項 | 残高証明書での表記 | 申告書の記入対象欄 | 実務上のチェックポイント |
|---|---|---|---|
| 建物のみのローン残高 | 住宅借入金等の年末残高(家屋) | ①「住宅のみ」欄 | マンション購入や土地先行取得なしの場合に該当。数値をそのまま転記。 |
| 土地のみのローン残高 | 住宅借入金等の年末残高(土地等) | ②「土地等のみ」欄 | 土地先行融資などで融資契約が分かれている場合に記載。 |
| 土地・建物一体のローン | 住宅借入金等の年末残高(住宅及び土地) | ③「住宅及び土地等」欄 | 建売住宅や一括融資型で最も一般的な記入欄。合算額を記載。 |
| 適用される控除率 | 記載なし(税務署の証明書上部に印字) | 計算式内の控除率(0.7%等) | 入居年や税制改正区分により異なるため、申告書上部の印字値を必ず確認。 |
年末調整における住宅借入金等特別控除の控除額の計算は、単純に借入残高に控除率を掛けるだけではありません。申告書上部に印字された「取得対価の額」と「借入金の年末残高」を比較し、少ない方の金額を基準に計算するという税法上の厳格なルールが存在します。例えば、借入残高が4,000万円であっても、土地・建物の取得対価が3,800万円(諸費用分などをオーバーローンで借りていた場合など)であれば、3,800万円に控除率を乗じて算出する必要があります。
【連帯債務・ペアローン】夫婦で組んだ場合の按分割合と計算シミュレーション
共働き世帯の増加に伴い、夫婦で住宅ローンを契約するケースが主流となっています。しかし、「ペアローン」と「連帯債務」では申告書の作成手順が根本から異なるため、混同による提出不備が多発しています。
ペアローンの場合の書き方:各自が独立して作成
夫婦それぞれが個別にローン契約を結ぶペアローンの場合、金融機関からそれぞれの名義で残高証明書が1通ずつ届き、税務署からも各自に申告書が届きます。手続きは非常にシンプルで、夫は夫の残高証明書をもとに自分の申告書を記入し、妻は妻の残高証明書をもとに自分の申告書を記入して、それぞれが自身の勤務先に提出します。按分割合の計算は不要です。
連帯債務の場合の書き方:割合計算と備考欄の記入が必須
1本の住宅ローン契約に対して夫婦双方が全額の返済義務を負う「連帯債務(フラット35のデュエットなど)」の場合は、計算手順が複雑になります。残高証明書にはローン全体の残高(1本分)しか記載されていないため、契約時に定めた「負担割合」を使って各自の控除対象額を計算しなければなりません。
【計算シミュレーション例】
・年末残高:4,000万円
・負担割合:夫 60%(0.6)、妻 40%(0.4)
・夫の申告書:4,000万円 × 60% = 2,400万円 を申告書に記入
・妻の申告書:4,000万円 × 40% = 1,600万円 を申告書に記入
連帯債務の場合、申告書の右下または裏面にある「連帯債務に関係する事項」欄に、連帯債務者である配偶者の氏名・住所・勤務先名、全体の借入金残高、および自己の負担割合を明記しなければなりません。また、勤務先に提出する際は、夫婦双方が残高証明書の原本またはコピーを添付書類として添える必要があります。
【実態検証】書類が届かない・紛失・繰り上げ返済…現場のトラブル解決法
年末調整の時期になると、企業の総務担当者や税務署の窓口には住宅ローン控除に関する問い合わせが殺到します。実務の現場で頻発するトラブルとその具体的な回避策を検証します。
トラブル1:「2年目の申告書がいつまで経っても届かない」
初年度の確定申告を行った給与所得者に対して、税務署からは2年目以降の控除期間分(残りの9年分または12年分)の申告書が1年目の10月下旬頃に一括してまとめて送付されます。毎年1枚ずつ送られてくるわけではないため、「去年届いた封筒の中に数年分がまとまって保管されていないか」を必ず確認してください。
トラブル2:「申告書を紛失・破棄してしまった」
万が一紛失してしまった場合は、管轄の税務署に対して「給与所得者の住宅借入金等特別控除申告書等の再交付申請書」を提出することで再発行が可能です。e-Taxによるオンライン申請、または税務署窓口・郵送で申請できますが、再発行には概ね2〜3週間の期間を要します。年末調整の勤務先提出期限に間に合わない場合は、一度年末調整を控除なしで通過させ、年明けの1月〜3月に自身で確定申告を行って還付を受ける手順に切り替えてください。
トラブル3:「繰り上げ返済をしたら残高証明書の金額とズレた」
秋以降に繰り上げ返済を実施した場合、金融機関が10月に発行した残高証明書に繰り上げ返済後の残高が反映されていないケースがあります。その際は、金融機関に連絡して「修正後の残高証明書」を再発行してもらう必要があります。さらに警戒すべきは、期間短縮型の繰り上げ返済によって当初の借入期間から最終返済までの期間が通算10年未満に短縮されてしまった場合です。この場合、税法上の要件から外れ、その年以降の住宅ローン控除を受ける権利を完全に失うことになります。
一般に知られていない盲点とネットの誤解
インターネット上の相談窓口やSNSでは、住宅ローン控除に関して誤った解釈が散見されます。損をしないため、また税務上の申告漏れを防ぐために知っておくべき盲点を整理します。
盲点1:過去に受けた「すまい給付金」や贈与特例の重複控除ミス
1年目の確定申告時に「すまい給付金」や「住宅取得等資金の贈与税非課税特例」を受けた場合、取得対価から給付額を差し引いて登録しています。2年目以降に送られてくる申告書の上部には、すでにその控除後の金額が印字されています。これを知らずに、下部の申告書欄で再度すまい給付金の額を差し引いて二重に減額計算してしまうミスが後を絶ちません。印字されている数値の成り立ちを理解していれば、不要な減額を防ぐことができます。
盲点2:「ローン控除額の上限まで必ず全額現金が戻ってくる」という誤解
「控除額が30万円と計算されたから、年末調整で30万円が全額還付される」と思い込んでいる方が少なくありません。住宅ローン控除は税額控除であるため、自分がその年に納めた所得税額が還付の上限となります。所得税から引ききれなかった分は翌年度の住民税から一定限度額(前年分所得税の課税総所得金額等の5%・最高9.75万円)まで軽減されますが、そもそも納めている税金以上の金額が手元に戻ってくることはありません。
【プロの結論】年末調整で完結できる人・確定申告が必要な人の見分け方
住宅ローン控除を受けるすべての大人が年末調整だけで手続きを終えられるわけではありません。状況に応じて適切な窓口を選択しなければ、控除そのものが適用されない事態に陥ります。
年末調整でスムーズに手続きを完結できる人
- 住宅ローン控除の適用2年目以降である給与所得者
- 税務署発行の「申告書兼証明書」と銀行発行の「残高証明書」原本が手元に揃っている
- 給与年収が2,000万円以下であり、勤務先で年末調整の対象となっている
- 年の途中で住宅ローンの名義変更や大幅な構造変更(増改築による再申請)を行っていない
あえて確定申告を行う必要がある人(年末調整が不可なケース)
- 住宅を購入・入居した初年度(1年目)の人(必ず初年度は確定申告が必須)
- 年間の給与収入が2,000万円を超えている高所得者
- 年の途中に転職し、前職の源泉徴収票が年末調整に間に合わなかった人
- 申告書の再発行が年末調整の社内締め切りに間に合わなかった人
- 住宅ローンを別の金融機関に借り換え、直近の証明書類の差し替えが勤務先で処理できなかった人
【住宅借入金等特別控除申告書の書き方】に関するよくある質問(FAQ)
Q1:会社に提出する際の添付書類は何が必要ですか?
A1:2年目以降の年末調整で提出が必要な書類は、原則として「給与所得者の住宅借入金等特別控除申告書 兼 証明書」と、金融機関から届いた「住宅取得資金に係る借入金の年末残高等証明書」の原本の2点のみです。初年度のように売買契約書や登記事項証明書、住民票などを再度提出する必要はありません。
Q2:申告書の右側にある「年間所得の見積額」には何を書けばいいですか?
A2:申告書を記入する時点でのその年の「合計所得金額の見積額」を記載します。給与所得のみの方は、年間の見込み年収から給与所得控除額を差し引いた金額を記入します(同封の書き方手引きや人事部の計算ツールを参照)。住宅ローン控除は合計所得金額が2,000万円(一部要件下では1,000万円)以下であることが適用要件であるため、基準内であることを確認するための記入欄です。
Q3:住宅ローンを他行へ「借り換え」した年はどう書けばいいですか?
A3:借り換えを行った場合でも、新たな借入金が当初の住宅ローンを返済するためのものであることが明らかであれば控除を継続できます。借り換え先の金融機関から届く残高証明書を使用し、申告書上部の当初取得対価等と比較して少ない方の残高をベースに記入します。ただし、借換時に借入額を増額(諸費用やリフォーム代を上乗せ)した場合は、按分計算が必要となるため注意してください。
Q4:夫婦ペアローンで妻が産休・育休中の場合はどうなりますか?
A4:産休・育休中で給与収入がなく、その年の所得税や住民税が発生していない場合、住宅ローン控除の枠があっても差し引く税金がないため控除の恩恵を受けることができません。ただし、復職して再び課税所得が発生すれば控除は再開されるため、書類の提出や管理は継続して行っておく必要があります。
まとめ:ミスのない年末調整で確実な還付を受けるためのチェックリスト
2年目以降の住宅借入金等特別控除は、初年度の確定申告に比べれば提出書類も少なく、手続きのハードルは大幅に下がります。しかし、残高証明書の転記箇所の間違いや、連帯債務における割合計算のケアレスミスによって書類の差し戻しが発生すると、余計な手間と時間を奪われることになります。
書類を勤務先に提出する前に、以下の項目を最終確認してください。
- 金融機関の「年末残高等証明書」の金額が正しく申告書下部に転記されているか
- 申告書上部の印字データ(控除率・取得対価)と照合して控除額を正しく計算しているか
- 連帯債務の場合、自己の負担割合に応じた按分計算を行い、備考欄等を記入したか
- 添付書類として金融機関の残高証明書(原本)を確実にクリップ留めしたか
正しい記入手順を身につけ、スムーズに年末調整の手続きを完了させてください。 (出典: 住宅 借入金 等 特別 控除 申告 書 の 書き方(Yahoo!ニュース))

Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。