個人年金は入らない方がいい?元本割れとインフレの罠を徹底解明
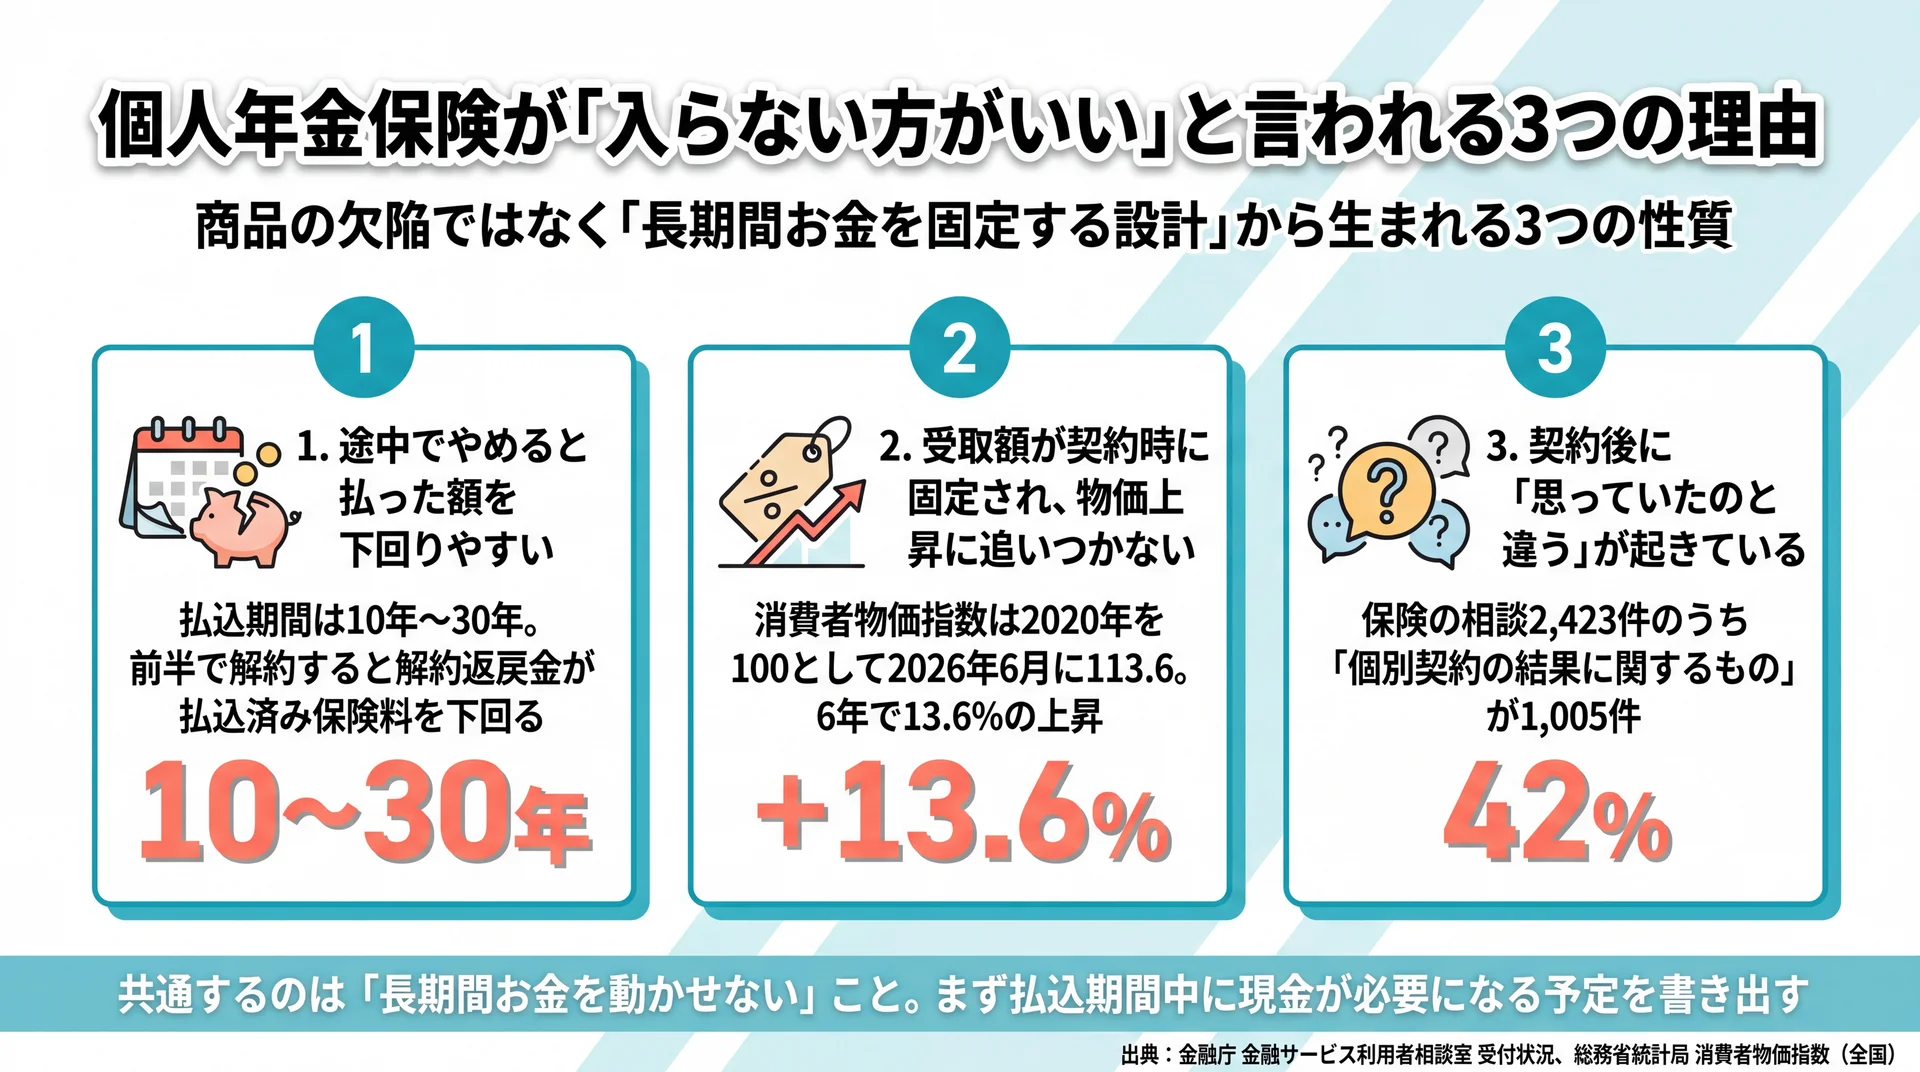
かつて老後資金づくりの定番とされた個人年金保険ですが、金融環境が激変した現在、「個人年金には入らない方がいい」という声が急速に広がっています。超低金利の固定利率による実質的な資産目減りや、途中で解約した際の厳しい元本割れリスクなど、従来の常識だけでは見落としがちな構造的デメリットが浮き彫りになってきたためです。
新NISAの定着やiDeCo(個人型確定拠出年金)の拡充により、個人の資産形成には圧倒的に有利な選択肢が増えました。本記事では、金融取材の現場で得られたリアルなデータやシミュレーションをもとに、個人年金保険に潜むリスクと損をする仕組み、そして本当に選ぶべき老後資金対策を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:固定金利型の個人年金は物価高に追いつかず、インフレ下では満期時に受け取るお金の実質価値が大きく目減りする。
- 要点2:契約初期〜10年未満の解約では大幅な元本割れが発生し、数十年間にわたって資金が拘束される流動性リスクが高い。
- 要点3:新NISAやiDeCoの税制優遇・期待リターンと比較すると、控除メリットを加味しても個人年金の資産形成効率は極めて低い。
【真相解明】なぜ「個人年金保険には入らない方がいい」と言われるのか?
個人年金保険を巡り、多くの専門家や経験者が警告を発する背景には、経済環境の変化と商品設計そのものに根深い課題が存在します。最大の要因は、インフレリスクと固定金利のミスマッチです。一般的な定額個人年金保険は、加入時に将来受け取る年金額が確定する「固定利率型」が主流となっています。しかし、年間2%程度の物価上昇が続いた場合、30年後に受け取る1,000万円の購買力は約550万円程度にまで激減してしまいます。
数字の上では元本以上に戻ってくるように見えても、実質的な価値が目減りしてしまう現象こそが、個人年金保険損する仕組みの本質です。さらに、保険会社が徴収する手数料や運用コストが契約者側から見えにくい「ブラックボックス構造」になっている点も、情報感度の高い層から敬遠される大きな理由となっています。
また、個人年金保険おすすめしない理由として、資金の流動性が極めて低い点も見逃せません。病気や転職、子どもの教育費などで急にまとまった資金が必要になっても、個人年金は手軽に引き出すことができず、解約すればペナルティを背負うことになります。
【徹底比較】個人年金保険・新NISA・iDeCoの決定的な違い
資産形成を行う上で、個人年金保険、新NISA、iDeCoの3制度にはどのような違いがあるのでしょうか。制度の柔軟性、税制優遇、期待リターンの観点から客観的データを整理しました。
| 項目 | 個人年金保険(定額型) | 新NISA(つみたて投資枠) | iDeCo(個人型確定拠出年金) |
|---|---|---|---|
| 税制優遇措置 | 個人年金保険料控除(所得税最大4万円・住民税最大2.8万円控除) | 運用益・分配金が恒久的に完全非課税(年間投資枠最大360万円) | 掛金全額が所得控除+運用益非課税+受取時控除 |
| 30年運用の実質返戻率・想定利回り | 返戻率 103%〜108%(年利換算 0.2%〜0.4%程度) | 年利 3.0%〜5.0%(世界株式インデックス運用の歴史的平均) | 年利 3.0%〜5.0%(投資信託運用時、掛金控除による節税効果別) |
| 途中引き出しの柔軟性 | 原則不可(解約返戻金で大幅元本割れのリスクあり) | いつでもペナルティなしで売却・出金可能 | 原則60歳まで引き出し不可(資金ロック) |
| インフレ耐性 | 極めて弱い(契約時の名目受取額が固定) | 強い(世界経済の成長・物価上昇に連動) | 強い(運用商品に株式投資信託を選択した場合) |
新NISAと個人年金の比較において最も決定的な差は、非課税運用の恩恵と途中引き出しの自由度です。新NISAは生涯投資枠1,800万円まで運用益が非課税であり、ライフイベントに応じた資金の取り崩しがペナルティなしで行えます。
一方、個人年金保険とiDeCoの違いを見ると、節税効果の規模に圧倒的な開きがあります。個人年金保険料控除は年間支払額が8万円を超えると所得控除の上限(所得税4万円)に達してしまいますが、iDeCoは毎月の掛金全額が所得控除対象となるため、年収や掛金によっては年間数万〜十数万円の節税差が生まれます。
【数字で見る罠】個人年金保険の元本割れリスクと途中解約返戻率の真実
契約時に最も注意しなければならないのが、個人年金保険元本割れリスクです。特に加入から短期間で解約せざるを得なくなった場合、戻ってくるお金は払い込んだ総額を大幅に下回ります。
以下の表は、一般的な定額個人年金保険(月額保険料2万円、30年満期)における個人年金途中解約返戻率の推移モデルです。
| 経過年数 | 払込保険料累計 | 解約返戻金(目安) | 解約返戻率 |
|---|---|---|---|
| 1年後 | 24万円 | 約12万円〜14万円 | 約50%〜60% |
| 5年後 | 120万円 | 約84万円〜90万円 | 約70%〜75% |
| 10年後 | 240万円 | 約204万円〜216万円 | 約85%〜90% |
| 20年後 | 480万円 | 約460万円〜475万円 | 約96%〜99% |
| 30年後(満期) | 720万円 | 約756万円〜777万円 | 約105%〜108% |
契約後5年未満での解約返戻率は50%〜75%程度にとどまり、数万〜数十万円単位の損失が確定します。生命保険会社は契約初期に募集経費や事務管理費を差し引くため、加入初期の返戻率は極めて低く設定されています。この「中途解約の強烈なペナルティ」こそが、多くの加入者が家計悪化時にも解約できず後悔する最大の要因となっています。
【実態検証】利用者の生の声と変額個人年金保険のリアルな評判
大手ネット掲示板やSNS、家計相談の現場を取材すると、個人年金保険に対するリアルな本音が浮かび上がってきます。
「親に勧められて20代で加入したが、30代になってマイホーム購入の頭金が必要になった。しかし解約すると30万円以上損するため解約できず、身動きが取れなくなった」(30代男性・会社員)
「年末調整で控除が使えると聞いて加入したが、実際の還付金は年に数千円程度。これなら新NISAに毎月回していた方が何倍も資産が増えていた」(40代女性・公務員)
こうした声に対し、近年保険会社が積極的に提案しているのが、特別勘定で株式などを運用する「変額個人年金保険」や「外貨建て個人年金保険」です。しかし、変額個人年金保険評判を精査すると、別の落とし穴が見えてきます。
変額タイプは市場環境によって将来の受取額が増減するためインフレ対策にはなり得ますが、保険関係費用(契約締結・維持管理費用)や資産運用関係費用(信託報酬等)が年利1.5%〜3.0%前後差し引かれる構造になっています。低コストなインデックス投資信託(信託報酬年0.1%未満)を新NISAで購入する場合と比べ、長期間で支払うコストの差は数百万円規模に拡大します。リスクを負って株式市場で運用するのであれば、高額な手数料が引かれる変額年金を選ぶ合理性は乏しいのが実情です。
【老後資金シミュレーション】30年後の資産額に生まれる決定的な格差
実際に、毎月2万円を30年間(総払込額720万円)積み立てた場合の老後資金シミュレーションを比較検証してみましょう。
| 運用手段 | 想定年利(複利) | 30年後の最終資産額 | 元本に対する増減額 |
|---|---|---|---|
| 一般的な定額個人年金保険 | 約0.3%(返戻率105%換算) | 約756万円 | +36万円 |
| 新NISA(全世界株式インデックス投資) | 年4.0%(運用手数料控除後) | 約1,388万円 | +668万円 |
| iDeCo(先進国株式運用+所得控除効果※) | 年4.0%+節税メリット | 約1,532万円 | +812万円 |
※年収500万円・所得税率10%+住民税10%として毎年の所得控除(年4.8万円節税)を再投資した前提の概算値。
30年という歳月をかけた結果、定額個人年金保険の増加額が36万円にとどまるのに対し、新NISAでは600万円以上、iDeCoでは節税分も含め800万円以上の開きが生じる計算になります。
個人年金保険料控除メリットを考慮しても、年間支払額8万円に対する節税効果は所得税・住民税合わせて年間数千円から最大でも1万円強程度です。30年間の累計節税額は約20万〜30万円程度にとどまり、新NISAやiDeCoが生み出す運用益の差を埋めることは不可能です。
【プロの結論】個人年金保険に向いている人・絶対に見送るべき人の特徴
構造的なデメリットが多い個人年金保険ですが、すべてのケースで無価値というわけではありません。個人のリスク許容度や資金管理能力によって判断は分かれます。
個人年金保険向いている人の特徴
- 貯金があるとどうしても使ってしまう人:口座にお金があると浪費してしまうタイプにとって、中途解約にペナルティがある「強制貯金システム」は強制的な資産保全として機能します。
- 元本割れを1円たりとも許容できない超安定志向の人:株価の乱高下に耐えられず、ストレスで健康を害してしまうような性格であれば、名目元本が確定している安心感は心理的価値を持ちます。
- すでにNISA・iDeCoの非課税枠をフル活用している人:年間の投資枠を使い切った富裕層が、追加の節税枠(個人年金保険料控除)として少額を活用する余地はあります。
個人年金保険を絶対に見送るべき人(おすすめしない人)
- これから本格的に老後資金づくりを始める20代〜40代の人
- 今後10年以内に住宅購入、結婚、子育てなどの大きな出費が控えている人
- インフレによる現金の目減りを防ぎ、効率的に資産を増やしたい人
- 税金控除の枠を最も効率的に活用したい会社員・公務員・自営業者
【個人年金に入らない方がいい】に関するよくある質問(FAQ)
Q1:すでに個人年金保険を契約して10年近く経ちますが、今すぐ解約すべきですか?
A1:現在の解約返戻金を確認し、元本割れがほとんどない状態(返戻率98〜100%程度)まで育っているなら、解約して新NISA等へ資金を移管する方が長期的なリターンは高くなる可能性が高いです。ただし、加入後数年で大幅に元本割れする場合は、解約ではなく「払済保険(保険料の支払いをストップし、これまでの積立分だけで満期まで据え置く手続き)」に変更して損失を確定させない選択肢も検討してください。
Q2:外貨建て個人年金保険なら金利が高いのでおすすめできますか?
A2:おすすめできません。米ドルや豪ドル建ての個人年金は表面利回りが高く見えますが、為替手数料(円からドル、ドルから円に戻す際のスプレッド)や維持管理費用が高額です。さらに受取時の為替レート次第では大幅な円高で元本割れするリスクがあり、為替リスクを個人が丸ごと背負う割にコストが見合いません。
Q3:個人年金保険の配当金があればインフレに対抗できますか?
A3:ほとんど期待できません。現在販売されている多くの商品は「無配当型」であり、利差配当付きの商品であっても保険会社の運用益が予定利率を超えた場合にしか配当は出ません。過去の実績を見ても、インフレ率(年2〜3%)を上回る配当が継続して支払われるケースは極めて稀です。
まとめ:インフレ時代における老後資金づくりの賢い選択基準
「元本保証で安心」「年金控除でお得」という過去のセールストークは、物価が上昇し続ける経済環境下では通用しなくなっています。個人年金保険は、インフレリスクと固定金利の罠によって実質的な資産価値を目減りさせ、さらに高い途中解約ペナルティによって柔軟な家計管理を阻害するリスクを孕んでいます。
現在、老後資金を効率的かつ安全に形成するための王道は、新NISAのつみたて投資枠やiDeCoを活用した低コストな分散投資です。自身のマネープランや将来のライフイベントを冷静に見つめ直し、思考停止で保険に頼るのではなく、真に手元に残る資産を最大化できる手段を選択してください。 (出典: 個人 年金 入ら ない 方 が いい(Yahoo!ニュース))

Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。