市税とは?住民税との違いや2026年最新の計算・非課税条件を徹底解説
毎年5月から6月にかけて自宅に届く納税通知書を見て、「市税とは具体的にどんな税金なのか」「住民税や県民税と何が違うのか」と疑問を抱く方は少なくありません。私たちが納める税金の中でも、市税は道路の整備、ゴミ収集、福祉、消防など、毎日の暮らしに最も密接に関わる公共サービスの財源です。
税制改正や行政手続きのデジタル化が進む2026年現在、市税の納付方法や非課税基準、各種控除の仕組みを知っておくことは、家計の防衛において極めて強力な武器になります。税の仕組みを曖昧なまま放置して損をしないために、基礎から最新の法改正動向、さらには滞納時のリスクまで、現場の取材データをもとに分かりやすく紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:市税とは市町村が課す地方税の総称であり、「市民税」だけでなく固定資産税や軽自動車税なども含まれる。
- 要点2:一般に呼ばれる「住民税」は市町村民税と道府県民税を合算したもので、税率はおおむね所得の10%(市民税6%+県民税4%)が基本となる。
- 要点3:2026年の税制環境ではキャッシュレス納税(eL-QR)が主流化する一方、滞納時の財産調査・差し押さえ執行が早期化しており、納付が難しい場合は速やかな減免相談が必須である。
【基礎知識】市税とは何か?住民税との決定的な違いと税金の種類一覧
税金は大きく分けて国に納める「国税」と、地方自治体に納める「地方税」に分類されます。この地方税のうち、基礎自治体である市(東京23区の場合は特別区、町や村の場合は町税・村税)に納める税金を総称して「市税」と呼びます。
検索窓でも混同されがちな「市税と住民税の違い」を一言で整理すると、住民税は市税の一部であり、かつ道府県民税と合算された呼称です。自治体の窓口や給与明細では「住民税」と表記されますが、その内訳は「市町村民税」と「道府県民税」の2本立てで構成されています。
市税には個人の所得に対して課されるものから、所有する財産、特定の商品消費に対して課されるものまで多岐にわたる種類が存在します。主な市税の種類一覧は以下の通りです。
- 個人市民税:市内に住所や事務所を持つ個人が前年の所得に応じて納める税金。
- 法人市民税:市内に事務所や事業所を置く法人が事業規模や収益に応じて納める税金。
- 固定資産税:毎年1月1日時点で市内に土地・家屋・償却資産を所有している人が納める税金。
- 軽自動車税(種別割):毎年4月1日時点で原動機付自転車、軽自動車、小型特殊自動車などを所有している人に課される税金。
- 都市計画税:原則として市街化区域内に所在する土地・家屋を対象に、街づくり事業の財源として固定資産税とセットで課される税金。
- 市たばこ税・入湯税:特定商品の購入や鉱泉浴場(温泉)の利用に対して課される目的税。
このように、一口に市税といっても、所得にかかる市民税だけでなく、マイホームを持つ人への固定資産税や、車を所有する人へ送られる軽自動車税の納税通知書など、生活のさまざまな局面に市税が組み込まれています。
【税額シミュレーション】市民税の計算方法と控除手続きの全体像
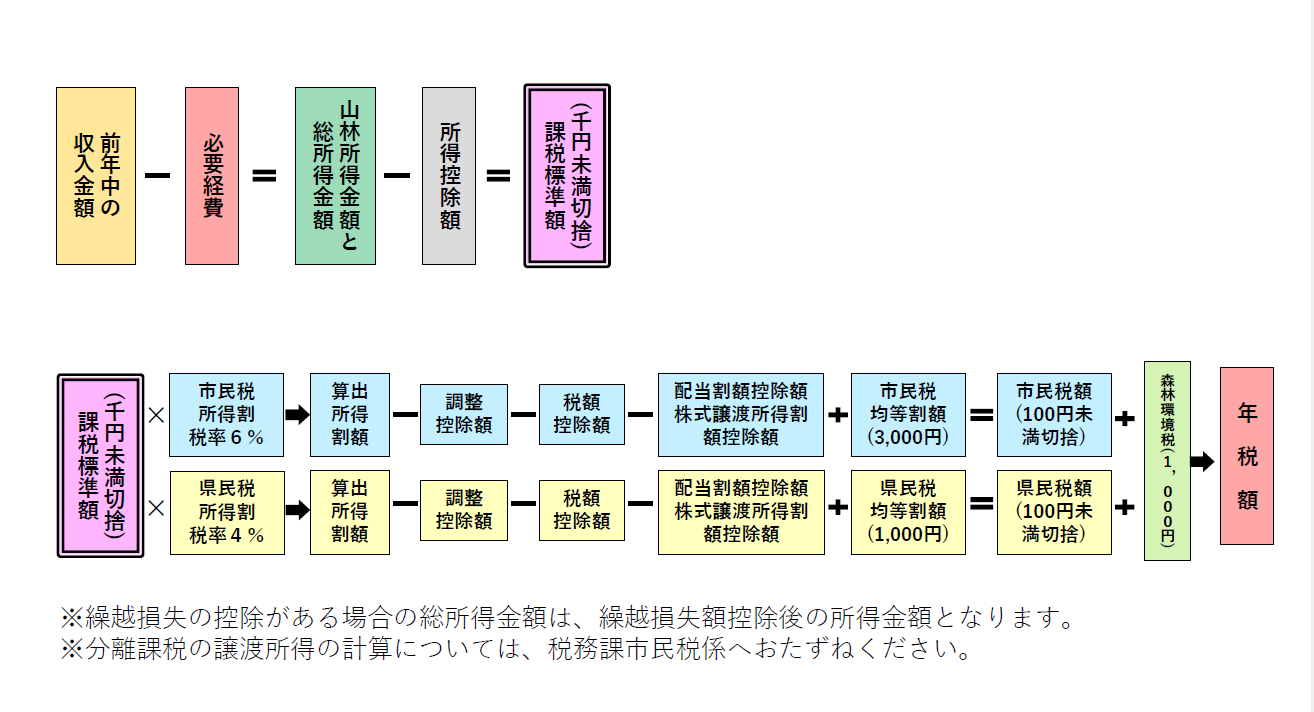
給料や事業所得からどれだけの市税が引かれているのか、その市民税の計算方法は基本的に2階建て構造になっています。一定以上の所得がある人全員が一律に負担する「均等割」と、所得の大きさに比例して負担する「所得割」の合算です。
標準的な税率設定では、均等割が年額3,000円〜3,500円程度(※自治体により超過課税あり)、所得割は課税所得金額に対して一律6%が課されます(道府県民税の4%と合わせて計10%)。
具体的な課税所得の計算フローは以下の3ステップで算出されます。
- 総所得金額の算出:収入金額 - 必要経費(給与所得者の場合は給与所得控除)
- 課税標準額の確定:総所得金額 - 各種所得控除(基礎控除、配偶者控除、扶養控除、社会保険料控除、医療費控除など)
- 所得割額の計算:課税標準額 × 6%(市民税率) - 税額控除(住宅ローン控除、寄附金税額控除/ふるさと納税など)
税負担を適正に抑えるためには、市税の控除手続きを正しく行うことが欠かせません。会社員であれば年末調整で多くの控除を処理できますが、年間10万円を超える医療費を支払った場合の「医療費控除」や、ワンストップ特例を利用しない「ふるさと納税」の寄附金控除については、確定申告または市役所での住民税申告が必要となります。
| 年収モデル(給与所得者・単身) | 課税所得の目安 | 年間の個人市民税額(所得割+均等割) | 編集部の見解・家計への影響 |
|---|---|---|---|
| 年収 300万円 | 約 110万〜125万円 | 約 7.0万〜7.9万円 | 手取りへの影響が実感として現れ始める水準。ふるさと納税等の活用が有効。 |
| 年収 500万円 | 約 230万〜250万円 | 約 14.2万〜15.4万円 | 中間所得層の標準額。住宅ローン控除や生命保険料控除の漏れに注意が必要。 |
| 年収 800万円 | 約 460万〜490万円 | 約 28.0万〜29.8万円 | 所得割の負担が大きく、iDeCoや小規模企業共済等での所得控除枠最大化が推奨される。 |
【2026年最新】市税の改正ポイントと非課税世帯になる年収基準
2026年度における地方税制は、デジタル基盤の完全移行と物価高に対応した支援制度の再編が進んでいます。特に注目すべきは、国税と地方税のデータ連携深化、および各種手当や税制優遇の見直しです。また、以前に実施された定額減税後の調整給付や、森林環境税(国税・年額1,000円を市町村が均等割と併せて徴収)の定着など、徴収明細の項目にも変化が生じています。
こうした中、行政の各種支援策や給付金の対象判断として常に焦点となるのが「市税の非課税世帯」の判定基準です。市民税が非課税となる基準は「均等割も所得割もかからない完全非課税」と「所得割のみ非課税」の2段階が存在します。
単身世帯における一般的な非課税となる年収基準は、給与収入ベースでおおむね100万円以下(合計所得金額45万円以下)です。ただし、自治体の級地区分(東京23区や政令指定都市などの1級地、地方都市の2級地・3級地)によって基準値に若干の差があります。
- 単身者(扶養親族なし):給与年収 100万円以下(所得45万円以下)で非課税
- 夫婦2人世帯(配偶者を扶養):給与年収 約156万円以下で非課税
- 夫婦+子ども1人世帯(2人扶養):給与年収 約205万円以下で非課税
- 障害者・未成年者・寡婦・ひとり親:前年中の合計所得金額が135万円以下(給与年収 約204.4万円未満)であれば全額非課税
非課税世帯に該当すると、市税の免除だけでなく、国民健康保険料の軽減措置や介護保険料の減額、さらには自治体独自の教育・福祉支援の適用対象となるため、自身の前年所得と世帯要件を正確に把握しておく価値があります。
【実態検証】支払い方法の多様化と納期限を過ぎた場合のリアル
市税の納め方には、給料から毎月天引きされる「特別徴収」と、自宅に届く納付書を使って個人で支払う「普通徴収」の2通りがあります。自営業者や退職者、副業所得がある人が利用する普通徴収では、年4回(一般的に6月、8月、10月、翌年1月)の市税の納期限が設定されています。
現在の納付環境において劇的な進化を遂げたのが、地方税統一QRコード「eL-QR(エルキューアール)」の普及です。納税通知書に印刷されたバーコードやQRコードをスマートフォンで読み取るだけで、PayPay、楽天ペイ、d払いなどの決済アプリや、地方税お支払いサイト経由のクレジットカード納付、インターネットバンキングから24時間即時納付が可能になりました。
一方で、手軽になった反面、現場取材では以下のようなトラブルや見落としが報告されています。
- キャッシュレス納付では領収証書が発行されない:車検用の納税証明書が至急必要な場合、システム反映に数日から数週間を要し、窓口で即日発行できないケースが多発。
- ポイント付与率の改定:決済事業者側の還元ポイント縮小に伴い、カード決済手数料(システム利用料)のほうがポイント還元を上回る逆転現象が発生。
- 納期限オーバーによる即時延滞金加算:納期限を1日でも過ぎると地方税法に基づき「年2.4%〜8.7%程度」の延滞金が日割りで計算され始める。
口座振替を設定している場合でも、残高不足による振替不能が起きると、再振替を行わない自治体では即座に未納扱いとなるため、指定口座の残高管理には細心の注意を払わなければなりません。
ネットの誤解を暴く|滞納による差し押さえの実態と減免申請の条件
インターネット上の掲示板やSNSでは、「市税の数万円くらい滞納しても、役所はすぐには何もしてこない」という誤った言説が見受けられます。しかし、これは極めて危険な認識です。実際には、市税の滞納から財産差し押さえまでのスピードは国税よりも迅速に行われるケースが増加しています。
地方税法第331条等の規定により、自治体は「督促状を発した日から起算して10日を経過した日までに完納しないときは、財産を差し押さえなければならない」と法律上義務付けられています。実務上は催告書や電話連絡などの猶予ステップが挟まれるものの、連絡を無視し続けた場合、裁判所の判決を待たずに銀行口座の凍結や給与の差し押さえが執行されます。
経済的な事情でどうしても納付が難しい場合には、放置するのではなく、自治体の窓口へ市税の減免申請を行うことが正当な自己防衛策となります。
主な市税減免申請の正当な理由と適用要件
- 災害による損害:火災、風水害、震災などにより住宅や家財に一定割合(概ね20%〜50%以上)の損害を受けた場合。
- 所得の激減・失業:事業の廃止、倒産、解雇、長期療養などにより、当年中の所得が前年に比べて激減(概ね50%以上減少)し、生活維持が困難な場合。
- 生活保護の受給:生活保護法による公助が開始された場合。
- 就学・療養等の特別な出費:重度障害者となった場合や多額の医療費支出で担税力を著しく喪失した場合。
減免や徴収猶予の適用を受けるための絶対条件は、「納期限が到来する前に自治体の市税問い合わせ窓口へ相談する」ことです。納期限を過ぎて督促段階に入ってからの減免申請は、原則として受け付けられない自治体が多いため、異変が生じた瞬間の初期行動が生死を分けます。
【プロの結論】おすすめできる対応・見送るべき危険な行動
一時的に資金繰りが厳しい局面において、カードローンや高利貸付を利用して無理に一括納付することは推奨されません。自治体の徴収課(納税課)は「支払う意思を持って相談に来た住民」に対しては、分割納付(分納)や徴収猶予の相談に真摯に応じる規定を持っています。最悪の選択は「通知書を開封せず放置すること」であり、最善の選択は「納期限前の窓口相談」に尽きます。
【市税とは】に関するよくある質問(FAQ)
Q1:年の途中で他の市区町村へ引っ越した場合、市税はどこに支払うのですか?
A1:個人市民税は「その年の1月1日時点で住民票があった自治体」にその年度分を全額納めるルールになっています。例えば3月にA市からB市へ転居した場合でも、その年度の市税はすべて引越し前のA市へ納め、B市への二重払いは発生しません。
Q2:現在無職で収入がないのに、高額な市税の納付書が届いたのはなぜですか?
A2:市民税は「前年1年間の所得(1月1日〜12月31日)」を基準にして税額が決定される「前年所得課税方式」を採用しているためです。前年に一定以上の収入があれば、現在無職であっても課税されます。支払いが困難な場合は、前述の減免申請や分割納付の相談を行ってください。
Q3:車を手放したのに軽自動車税の納税通知書が届きました。払わなければいけませんか?
A3:軽自動車税は「毎年4月1日現在の所有者」に課税されます。4月2日以降に廃車手続きや名義変更を行った場合でも、その年度の1年分を全額納める必要があります(月割り還付制度はありません)。もし3月末までに廃車手続きを完了していたにもかかわらず通知書が届いた場合は、手続き漏れや陸運局・軽自動車検査協会のデータ反映エラーの可能性があるため、速やかに自治体の軽自動車税窓口へ確認してください。
Q4:市税の減免や納付相談をしたい場合、どこに問い合わせればよいですか?
A4:お住まいの市役所・区役所・町村役場の「市民税課(課税内容の確認や控除の相談)」または「納税課・徴収課(納付方法、分割納付、減免・猶予の相談)」が担当窓口となります。送付された納税通知書の右下や裏面に直通の電話番号が記載されています。
まとめ:今後の動向と失敗しないための判断基準
市税は私たちの生活環境を支える基盤であると同時に、正しく理解していなければ家計に思わぬ打撃を与える固定コストでもあります。住民税の10%という税率は決して小さくありませんが、医療費控除やふるさと納税、iDeCoなどの所得控除・税額控除を能動的に組み合わせることで、正当に負担を軽減することが可能です。
また、2026年以降の税務行政は徹底したデジタル化により、滞納データの把握や資産照会がかつてない速度で自動化されています。万が一、病気や失業などで納付が難しくなった場合は、ネットの誤情報を鵜呑みにせず、納期限前に正規の問い合わせ窓口へ相談し、猶予や減免の手続きを進めることが家計破綻を防ぐ唯一の確実なルートです。正確な税の知識を身につけ、賢明な家計防衛を実践していきましょう。 (出典: 市 税 と は(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。