審査なしカードローンの真実!誰でも即日融資の罠と安全な代替策
急な冠婚葬祭や医療費の支払い、あるいは生活費の逼迫など、突発的な資金需要に直面した際、検索エンジンの入力欄に「カードローン 審査なし」と打ち込んだ経験を持つ人は少なくありません。しかし、結論から率直に申し上げると、日本国内において正規の金融機関が提供する「審査なしのカードローン」は法的に一切存在しません。
それにもかかわらず、SNSや一部のウェブサイトでは「ブラックでも即日融資」「審査不要で誰でも10万円」といった甘美なフレーズが今なお氾濫しています。本記事では、金融取材の現場で得られた知見と公的データを基に、審査なし融資を謳う業者の裏に潜む構造的な危険性を暴くとともに、信用情報に不安を抱える方が合法的に現金を工面するための現実的な選択肢を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:貸金業法により返済能力の調査が義務付けられており、正規のカードローンで「審査なし」は100%あり得ない。
- 要点2:「審査なし」「誰でも融資」を掲げる発信元は闇金や個人間融資詐欺であり、利用すると法外な利息や恐喝被害に直結する。
- 要点3:審査に不安がある場合は、中小消費者金融の柔軟な審査や、質屋・契約者貸付制度など「審査不要の合法的代替手段」を選ぶのが鉄則。
【結論】審査なしカードローンは存在しない!「誰でも即日融資」に潜む致命的リスク
街中やインターネット上で見かける「激甘審査」「審査フリー」といった宣伝文句。これらはすべて、法を無視した違法業者による集客トラップです。なぜ正規の金融機関は無審査で融資を行えないのか、その根拠は明確な法律の縛りにあります。
消費者金融やクレジットカード会社などの貸金業者は、貸金業法第13条(返済能力の調査)によって、貸付契約を締結する際に申込者の収入や信用情報を厳格に調査することが義務付けられています。また、同法第13条の2に定められた総量規制により、原則として年収の3分の1を超える貸付は禁じられています。銀行カードローンについても、金融庁の厳格な指導のもとで過剰融資を防止するための厳密な自主審査体制を構築しています。
さらに、貸金業法第16条では「審査が甘い」「誰でも借りられる」といった誇大広告や借入意欲をそそる勧誘表現が厳格に禁止されています。つまり、「審査なしで即日融資」と公言している時点で、その業者は日本の金融法規を遵守していない違法業者(闇金)であると自白しているに等しいのです。
2026年現在、こうした違法業者は「ソフト闇金」や「SNS上の個人間融資」「先払い買取現金化」など巧妙に姿を変えてアプローチしてきます。「少しだけなら大丈夫だろう」と手を出してしまうと、年利数百〜数千%に達する暴利の請求、勤務先や家族への執拗な嫌がらせ、個人情報の売買といった深刻な二次被害に巻き込まれることになります。
【データで比較】大手・中小・代替策の審査実態と資金調達ルート一覧
審査に通過できるか不安な場合、どの借入先・調達手段を選ぶべきなのでしょうか。大手消費者金融の公表データ(成約率)や各調達手段の特徴を整理した以下の比較表を確認してください。
| 調達手段・借入先 | 審査の有無と基準 | 融資スピード | 実質年率(金利) | 編集部の見解・評価 |
|---|---|---|---|---|
| 大手消費者金融 (プロミス、アコム等) | あり(スコアリング・信用情報重視) ※成約率35〜42%程度 | 最短即日(最短3〜20分) | 3.0%〜18.0%程度 | スピードと利便性は最高峰。過去に延滞事故がなければ最優先の選択肢。 |
| 中小消費者金融 (セントラル、フクホー等) | あり(独自基準・現在の返済能力を重視) | 即日〜数日 | 15.0%〜20.0% | 大手で落ちた人向け。過去の金融事故があっても現状の収入次第で可決の可能性あり。 |
| クレジットカード キャッシング枠 | 既存枠があれば審査なし (新規設定時は要審査) | 即時(提携ATMで即出金) | 15.0%〜18.0% | 手持ちのカードに枠が設定されていれば最も手軽。新たな信用照会なしで調達可能。 |
| 質屋 | 審査なし (品物の担保価値のみで判断) | 最短15〜30分 | 月利1.0%〜8.0%程度 (質屋営業法に基づく) | ブラックリストでも利用可能。返済できなくても品物を手放すだけで督促は一切なし。 |
| 生命保険の 契約者貸付制度 | 審査なし (解約返戻金の範囲内で融資) | 即日〜数営業日 | 2.0%〜6.0%程度 | 積み立て型保険の契約者限定。圧倒的な低金利で信用情報にも傷がつかない優良手段。 |
| 公的融資制度 (緊急小口資金等) | あり(公的審査・困窮度調査) | 1週間〜1ヶ月程度 | 無利子〜超低金利 | スピード感には欠けるが、生活再建に向けた根本的な救済策として極めて安全。 |
大手消費者金融各社が毎月開示しているIR資料によると、新規申込者の審査通過率(成約率)はおおむね35%〜42%前後で推移しています。裏を返せば、申し込んだ人の約6割が審査で弾かれているのが実情です。そのため、審査に落ちた層が「審査なし」というキーワードに引き寄せられてしまう構造が生まれています。
【実態検証】「審査が不安」「ブラックリストかも」現場で起きているリアルと盲点
「過去に支払いを遅延させたから、もうどこからも借りられないのではないか」と思い込んでいる利用者は少なくありません。しかし、現場の実情を取材すると、審査落ちの理由を誤解しているケースが多々見受けられます。
個人信用情報機関(CIC・JICC)に記録される「異動情報」の境界線
金融機関は審査の際、個人信用情報機関(CICやJICCなど)に照会をかけ、申込者の過去の取引履歴を確認します。いわゆる「ブラックリスト」とは、こうした機関に「異動」と呼ばれる事故情報が登録された状態を指します。
具体的には、61日以上または3ヶ月以上の支払い遅延・延滞、債務整理(自己破産・個人再生・任意整理)、代位弁済が発生した場合に異動情報が登録されます。携帯電話端末の分割代金やクレジットカードの引き落としをうっかり数日遅れて支払った程度であれば、一時的な入金遅れ(CICの記号でいう「P」や「A」)にとどまり、致命的なブラック扱いにはなっていないケースも多いのです。
「多重申し込み」によるセルフ審査落ちの落とし穴
焦るあまり、1日のうちに4社も5社も同時に申し込んでしまう「申し込みブラック」も現場で多発しています。信用情報機関には申し込み履歴自体が6ヶ月間記録されます。短期間に複数の申し込み履歴があると、金融機関側は「この申込者は極度に資金繰りが悪化しており、多重債務で破綻する寸前ではないか」と判断し、機械的審査で一斉に落としてしまいます。
審査の心理的ハードルを下げる合法的アプローチ|「在籍確認なし」と「中小消費者金融」の活用術
審査そのものを回避することはできませんが、「勤務先に電話がかかってくるのが嫌だ」「大手の自動審査にはじかれた」という不安を解消する合法的な方法は存在します。
原則「電話での在籍確認なし」を明言する大手消費者金融
「職場に借入がバレるのが怖くて審査を躊躇している」という声は非常に多く聞かれます。しかし現在、大手消費者金融の多くは、原則として勤務先への電話連絡を行わず、健康保険証や直近の給与明細書、社員証などの書類提出で在籍確認を完了させる仕組みを標準化しています。
申込完了後、オペレーターに「書類での在籍確認を希望したい」と事前に伝えることで、周囲に知られるリスクを最小限に抑えながら即日融資を受けることが可能です。
現在の返済能力を人情味豊かに見る「中小消費者金融(街金)」
大手消費者金融の審査は高度なスコアリングシステムによって機械的に行われるため、過去の信用情報に異動情報が残っていると、その時点で自動的に落とされる確率が極めて高くなります。
一方、日本貸金業協会に加盟している正規の中小消費者金融(セントラル、フクホー、アロー、フタバなど)は、担当者が申込者一人ひとりの事情をヒアリングする独自審査を行っています。過去に債務整理歴があっても、「現在は就労して安定した収入がある」「他社借入が総量規制の枠内に収まっている」という現状の返済能力が認められれば、融資を受けられる余地が十分にあります。
【無審査で即日現金化】カードローン以外で合法的に現金を調達する裏ワザと代替手段
「すでに総量規制の上限に達している」「どうしても信用情報の照会を伴う審査を受けられない」という場合でも、違法な闇金に手を出す必要は全くありません。金融機関の借入審査を経ずに現金を調達する合法的なルートが存在します。
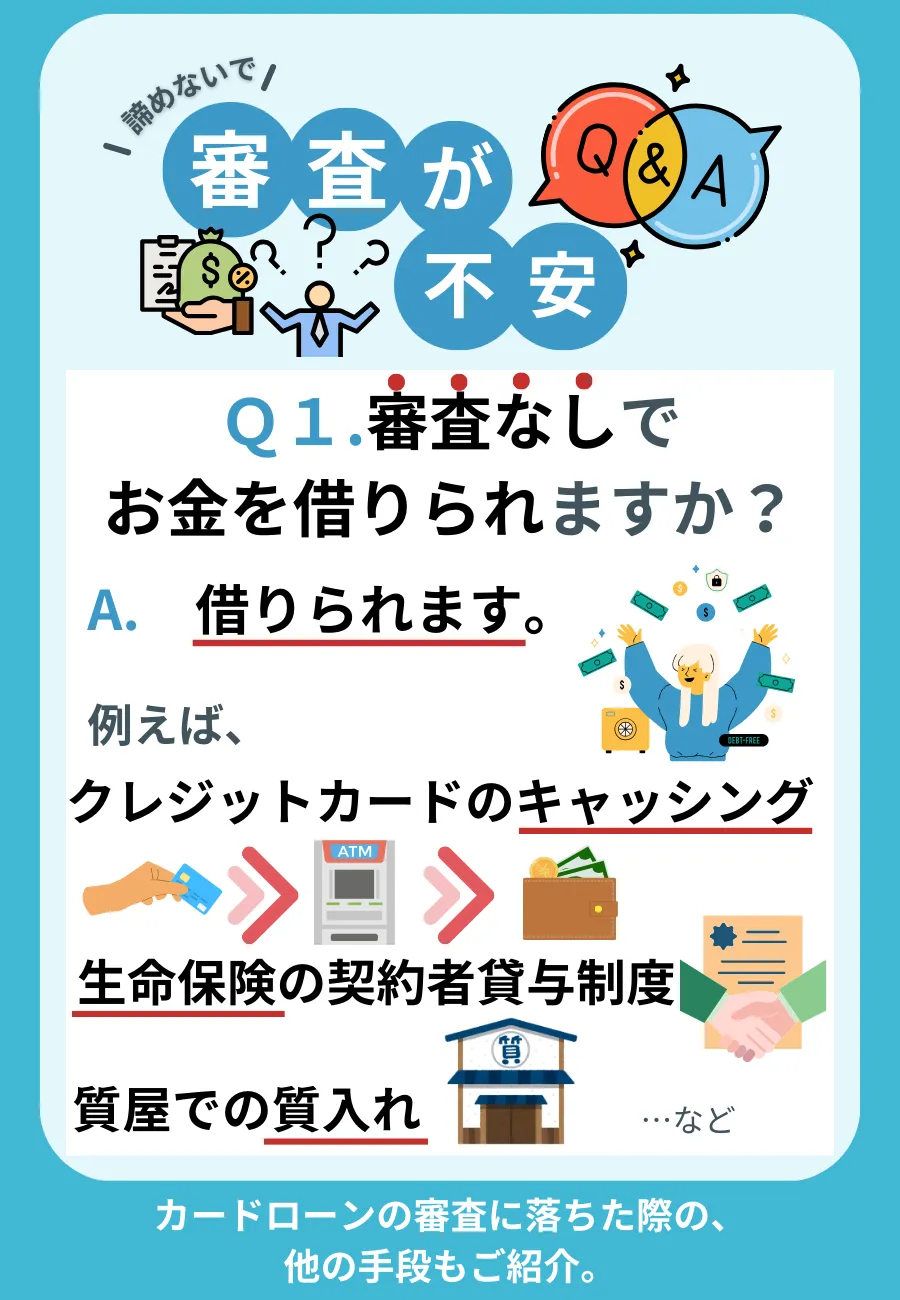
1. 質屋の活用(最短即日で現金化)
質屋は「質屋営業法」に基づき運営される合法的な店舗です。ブランド品、貴金属、高級時計、最新スマートフォンやカメラ、パソコンなどを担保として預けることで、その品物の査定価値に応じた現金をその場で借りられます。
質屋の最大の特徴は、個人の信用情報や年収を一切調査しない(審査なし)点にあります。万が一期日までに元金と利息を返済できなくても、担保にした品物の所有権が質屋に移る「質流れ」になるだけで、督促の電話や信用情報への傷は一切発生しません。
2. 生命保険の契約者貸付制度
終身保険や養老保険、学資保険など、解約時に「解約返戻金」が支払われる積立型保険に加入している場合、その返戻金を担保にお金を借りる契約者貸付制度が利用できます。
これは自分が積み立ててきたお金を前借りする仕組みであるため、信用審査は一切不要です。一般的なカードローン(年15.0%〜18.0%)と比較して、年利2.0%〜6.0%前後という極めて低い金利で借入ができ、保険会社によっては即日〜翌営業日に指定口座へ送金されます。
3. クレジットカードの既存キャッシング枠
手持ちのクレジットカードにすでにキャッシング枠が設定されている場合、新たな審査なしでコンビニATMから現金を直接引き出すことができます。入会時にすでに審査が完了しているため、限度額の範囲内であれば即座に現金を手にすることが可能です。
4. 国の公的融資制度(緊急小口資金など)
失業や病気、減収などにより生活困窮に陥っている場合は、社会福祉協議会が窓口となっている生活福祉資金貸付制度(緊急小口資金・総合支援資金)の相談を行ってください。融資までには数日から数週間の時間を要しますが、無利子または年1.0%程度の超低金利で生活再建資金を借り入れることができます。
一般に知られていない盲点とネットの誤解|「クレカ現金化」や「給与ファクタリング」の末路
審査なしでお金を作ろうとする際、ネット上で推奨されがちな危険なグレー・ブラック手法について警鐘を鳴らしておかなければなりません。
近年、クレジットカードのショッピング枠を使った「クレジットカード現金化」や、後払いアプリを利用した現金化業者が横行しています。これらはクレジットカード会社や決済事業者の利用規約で厳格に禁止されており、発覚した場合はカードの強制解約や残債の一括請求という破滅的なペナルティが科されます。
また、「給料の前借り」を謳う「給与ファクタリング」や「ツケ払い・先払い買取」は、金融庁および裁判所の判例により実質的な貸金業(ヤミ金融)と認定されています。手数料を年利に換算すると300%〜1000%を超える異常な暴利であり、一度利用すると自力での脱出が極めて困難になります。
【プロの結論】おすすめできる人・見送るべき人の特徴
急な資金調達が必要になった際、自身の状況に応じてどのルートを選ぶべきか、判断基準をまとめました。
大手・中小消費者金融をおすすめできる人:
- 定期的な安定収入(アルバイト・パート含む)があり、年収の3分の1以内の借入を希望する人
- 過去に大きな長期延滞や自己破産歴がなく、職場連絡なしでスピーディーに借りたい人
- 過去に事故歴はあるが、現在は定職に就いており他社返済に遅れがない人(中小推奨)
カードローン新規借入を見送り、代替策を選ぶべき人:
- すでに年収の3分の1近くまで借入残高が達している人(→質屋または公的制度を検討)
- 無職・無収入で返済原資の目処が立たない人(→社会福祉協議会や自治体の生活相談窓口へ)
- 手元に売却・質入れ可能な資産がある、または積立型保険に加入している人(→質屋・契約者貸付を推奨)
【カードローンの審査なし】に関するよくある質問(FAQ)
Q1:SNSの「#お金配り」「#個人間融資」で借りるのは本当に危険ですか?
A1:極めて危険です。SNS上の個人間融資は99.9%が違法な闇金業者か特殊詐欺グループです。融資の担保として「銀行口座の譲渡」や「身分証の写真」「わいせつな画像」を要求され、口座凍結や恐喝、闇バイトへの勧誘など取り返しのつかない犯罪被害に巻き込まれます。
Q2:信用情報機関(CIC・JICC)の事故情報は何年で消えますか?
A2:延滞が解消された日、または債務整理(免責決定や完済)の手続きが完了した日から起算して最長5年間で抹消されます。事故情報が消えるまでは正規のカードローン審査を通過するのは難しいため、その期間は質屋や契約者貸付などの資産担保型調達を活用するのが安全です。
Q3:収入がまったくない無職や専業主婦でも借りられるカードローンはありますか?
A3:本人に安定した収入がない無職の場合、貸金業法に基づく消費者金融からの借入はできません。ただし、専業主婦(主夫)であれば、配偶者の年収と合算して審査を行う「配偶者貸付」に対応している一部の金融機関や、配偶者に安定収入があれば申し込める銀行カードローンが存在します。
まとめ:焦りから闇金に手を出す前に冷静なリスク管理を
「審査なしで今すぐ現金を手にしたい」という切迫した心理状態は、悪質な違法業者にとって格好のターゲットとなります。「審査なし」という甘い罠に飛びついてしまえば、一時的な資金難を解決するどころか、人生を狂わせる多大な代償を払うことになりかねません。
正規の貸金業法に則った中小消費者金融の柔軟審査、職場のプライバシーに配慮された在籍確認なし対応、あるいは品物を担保にする質屋や生命保険の契約者貸付制度など、法的に保護された安全な資金調達手段は確実に存在します。冷静に自身の現状を把握し、リスクのない正規の選択肢から一歩を踏み出してください。 (出典: カード ローン 審査 なし(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。