年金繰り下げ手取り計算シミュレーション!84%増の罠と損益分岐点
公的年金の受給開始時期を遅らせることで、受給額を1か月あたり0.7%増やせる「繰り下げ受給」。2022年の制度改正によって上限が75歳(最大84%増)まで引き上げられて以降、老後資金対策として関心が高まり続けています。しかし、額面の増額率だけを見て安易に繰り下げを決断すると、手取り額の伸び悩みや社会保障制度の落とし穴に直面しかねません。
厚生労働省の統計や最新の税制・社会保険料率を踏まえ、手取りベースでのリアルな計算結果、損益分岐点の実態、そして世帯ごとの最適戦略まで、現場のFPや年金事務所への取材データを交えて徹底分析します。
📌 【この記事の重要ポイントまとめ】
- 要点1:額面は70歳で42%増・75歳で84%増になるが、税・社会保険料の累進負担により実際の手取り増額率は約60〜70%程度にとどまる。
- 要点2:手取りベースの実質損益分岐点は、70歳繰り下げで「83〜84歳」、75歳繰り下げでは「88〜89歳」となり、額面上の分岐点より約2〜3年後ろ倒しになる。
- 要点3:厚生年金を繰り下げると年額約40万円の「加給年金」が全額吹き飛ぶため、夫婦世帯では「基礎年金のみ繰り下げ」などの使い分けが手取り最大化の鍵を握る。
【2026年最新】年金繰り下げで手取りはどう変わる?額面「最大84%増」のウラ側
年金の繰り下げ受給は、65歳で受け取るはずの年金を66歳から75歳までの希望する時期まで据え置くことで、1か月につき0.7%(年間8.4%)の増額を生涯受け取れる仕組みです。70歳まで繰り下げれば42.0%増、75歳まで繰り下げれば84.0%増という驚異的な増額率が提示されます。
ここで多くの人が見落としがちなのが、税金社会保険料の壁です。日本の公的年金控除には上限があり、年金額が増えるほど所得税や住民税の税率が上がるだけでなく、国民健康保険料(75歳以降は後期高齢者医療保険料)や介護保険料の負担が急激に跳ね上がります。
さらに、医療機関窓口での自己負担割合も大きな影響を受けます。年金収入が一定基準を超えると、現役並み所得者として窓口負担が1割から2割、あるいは3割へと引き上げられるケースが珍しくありません。額面上の数字が84%増えたとしても、手取りベースの増加幅は実質55〜68%程度に目減りするという構造的な現実は知っておく必要があります。
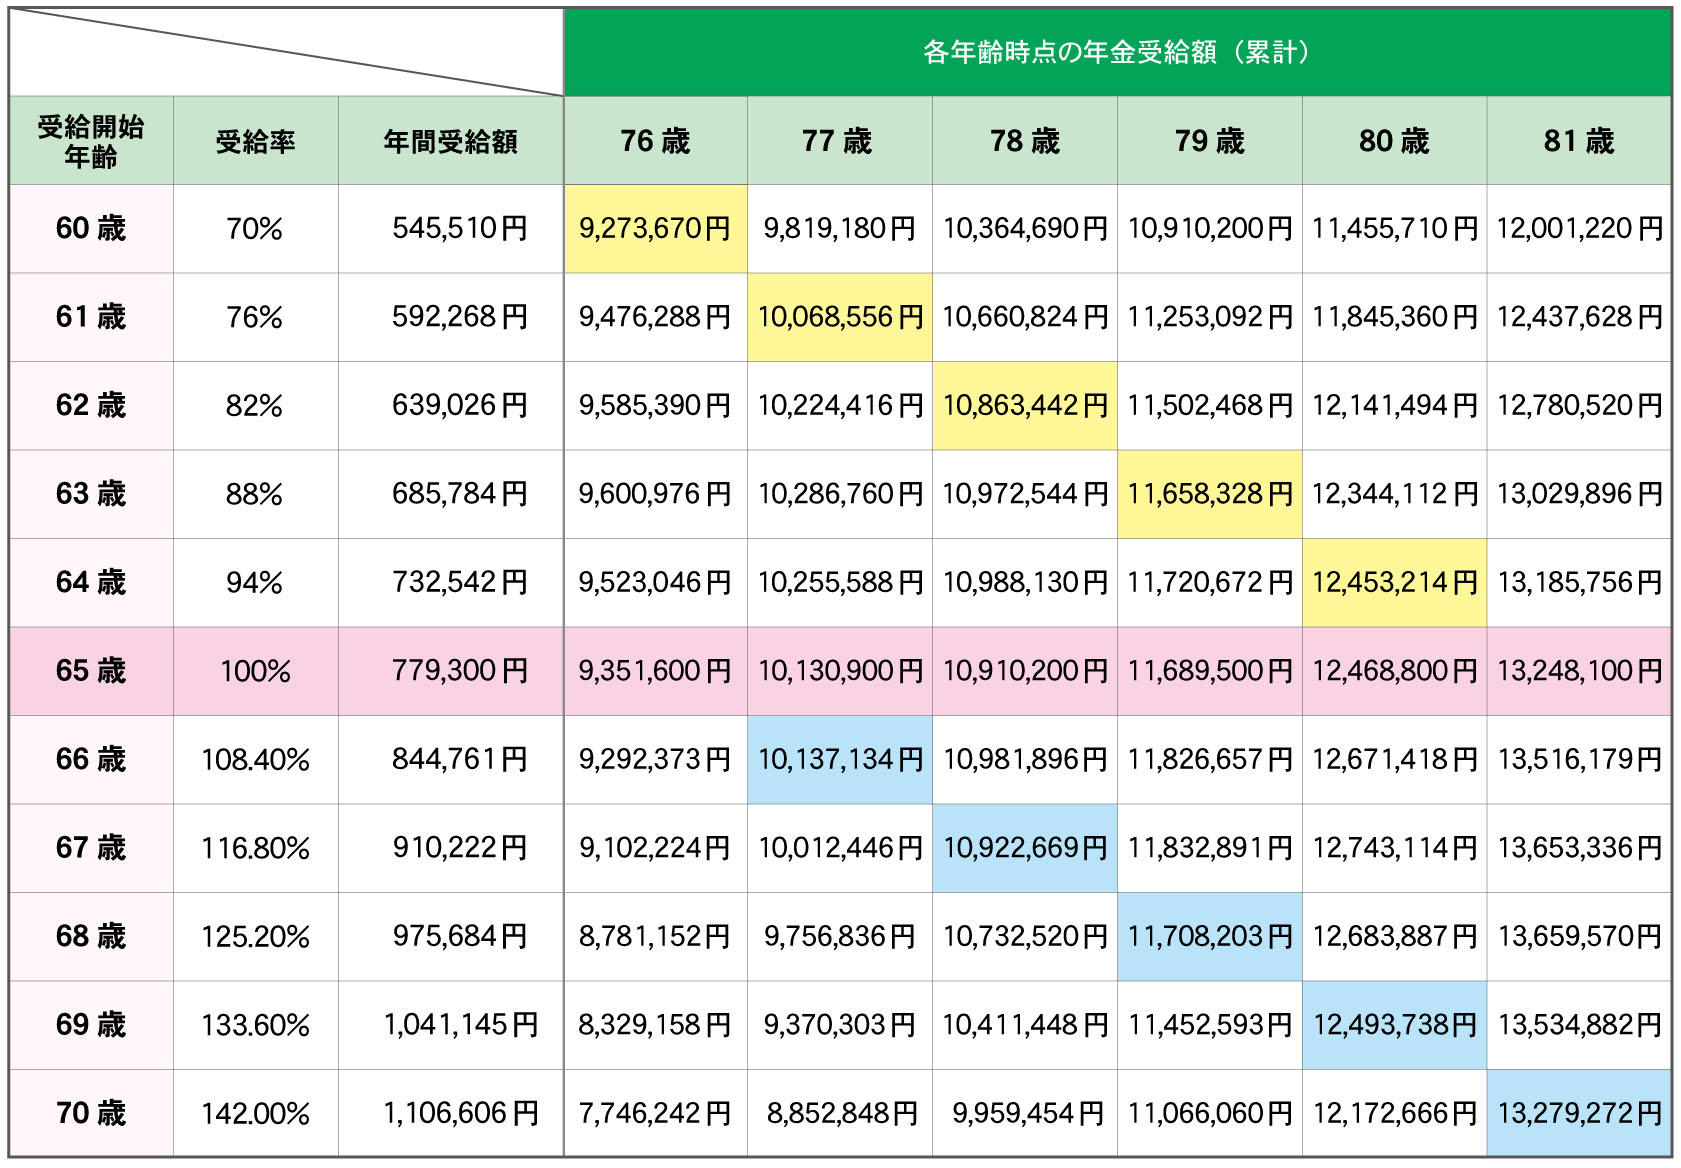
【受給開始年齢別の早見表】70歳・75歳繰り下げの損益分岐点と手取りシミュレーション
日本年金機構のモデル試算(月額22万円:老齢基礎年金約6.8万円+老齢厚生年金約15.2万円を受給する単身者)をベースに、受給開始年齢ごとの額面年金額、推定手取り額、および損益分岐点を比較検証しました。
| 受給開始年齢 | 額面増額率と年間額面 | 年間推定手取り額(目安) | 損益分岐点(額面 vs 実質手取り) | 編集部の見解・評価 |
|---|---|---|---|---|
| 65歳(基準) | 増減なし(100%) 約264万円/年 | 約225万円/年 (控除率 約15%) | 基準点のためなし | 早期にキャッシュフローを確保でき、元本回収リスクが最も低い標準プラン。 |
| 70歳受給 | +42.0% 約374.8万円/年 | 約300万円/年 (手取り増:約33%) | 額面:81歳11か月 実質手取り:約83歳6か月 | 健康寿命と平均余命のバランスが良く、就労継続中のシニアに最も現実的な選択肢。 |
| 75歳受給 | +84.0% 約485.7万円/年 | 約370万円/年 (手取り増:約64%) | 額面:86歳11か月 実質手取り:約88歳8か月 | 手取り増額率は約64%に縮小。89歳以上生きなければ65歳受給の総額を逆転できない高リスク設定。 |
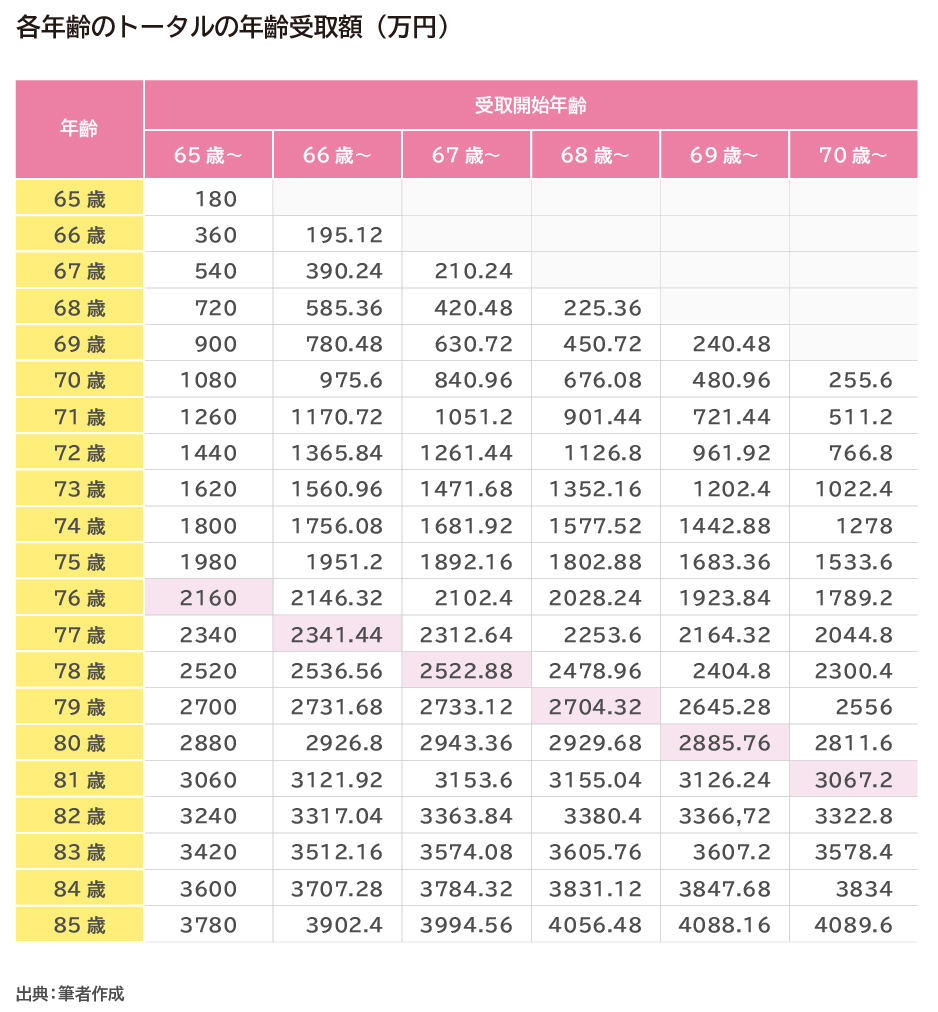
75歳繰り下げ受給早見表のデータが示す通り、額面上の損益分岐点は「繰り下げ期間+11年11か月」で計算されますが、税・社会保険料を引いた実質損益分岐点はさらに約2年前倒しで遅れ、88歳を超えます。厚生労働省が公表する日本人男性の平均寿命(約81歳)を考慮すると、男性が75歳まで繰り下げる判断は「元を取る」という観点からは極めてハードルが高いギャンブルになり得ます。
【実態検証】利用者の生の声と現場目線で見えたリアル
年金相談窓口や現場のファイナンシャルプランナーのもとには、実際に繰り下げ制度を利用したシニア世代からの切実な声が集まっています。
都内在住の71歳男性(元メーカー勤務)は次のように語ります。「70歳まで再雇用で働き、年金を繰り下げてようやく満額を受け取り始めました。ところが、現役時代の厚生年金が高かったこともあり、年金収入が380万円を超えた途端に介護保険料と後期高齢者医療保険料が跳ね上がり、医療費の窓口負担も2割に上がりました。通院回数が増える年代だけに、手取りが予想以上に削られてショックを受けました」。
一方で、自営業を営んできた72歳女性からは高評価の声もあります。「自営業で国民年金(老齢基礎年金受給額)しかなかったため、70歳まで繰り下げて月約6.8万円から約9.6万円まで増やしました。基礎年金単体であれば税金のハードルも低く、ほぼ増額分通りの手取りが手に入っています。長生きに対する確固たる安心感が得られました」。
このように、「厚生年金が高額な元会社員」と「基礎年金がベースの自営業者」とでは、手取りの残り方に決定的な格差が生じています。
一般に知られていない盲点とネットの誤解
ネット上の情報では「年金はとにかく遅く貰えば得をする」という極端な言説が散見されますが、そこには制度設計上の致命的な盲点が潜んでいます。
最大の落とし穴は、加給年金の受給権との兼ね合いです。加給年金とは、厚生年金に20年以上加入している被保険者が65歳到達時に生計を維持している65歳未満の配偶者がいる場合、年額約40万円が上乗せされる「年金の家族手当」です。
老齢厚生年金を繰り下げている間は、この加給年金を受け取る権利が完全に停止します。しかも、加給年金自体は繰り下げても一切増額されません。例えば、配偶者が5歳年下の場合、夫が70歳まで5年間繰り下げると、本来貰えるはずだった約200万円(40万円×5年)の加給年金が全額消滅します。老齢厚生年金繰り下げ計算を行う際はこの消失分を損失として織り込まなければ、受給総額のシミュレーションは大きく狂ってしまいます。
【夫婦の年金繰り下げ最適解】世帯手取りを最大化する組み合わせパターン
夫婦世帯における繰り下げ戦略は、2人分の年金をどう組み合わせるかが成否を分けます。最も推奨される王道の最適解は以下のパターンです。
【最適解パターン:夫=厚生年金を65歳受給+基礎年金を繰り下げ/妻=基礎年金を繰り下げ】
年金は「老齢基礎年金」と「老齢厚生年金」を別々に繰り下げることができます。夫の老齢厚生年金を65歳から受給開始することで加給年金を逃さず満額受給し、同時に夫と妻それぞれの老齢基礎年金だけを70歳まで繰り下げます。基礎年金はもともとの額が低いため、増額させても税・社会保険料の負担急増を招きにくく、手取り効率を最大化させることが可能です。
【プロの結論】おすすめできる人・見送るべき人の特徴
▼ 繰り下げ受給が向いている人の条件
- 70歳前後まで十分な給与収入や事業収入があり、年金なしで日々の生活費を賄える人
- 自営業・フリーランスなど国民年金が中心で、終身の基礎収入を手堅く底上げしたい人
- 両親・家系が高長寿で、自身も85歳以上の健康維持に強い自信がある人
▼ 65歳(または早期)から受け取るべき人の条件
- 年の離れた年下配偶者がおり、加給年金の支給総額が大きくなる人
- 持病や健康上の不安があり、早期に受給総額を回収したい人
- 年金を早期に受け取り、旅行や自己投資など元気なうちに有意義にお金を使いたい人
【年金 繰り下げ 計算 シュミレーション】に関するよくある質問(FAQ)
Q1:繰り下げ中に万が一死亡した場合はどうなりますか?年金は掛け捨てになりますか?
A1:掛け捨てにはなりません。65歳以降に繰り下げ待機中のまま亡くなった場合、遺族は「65歳時点に遡って本来貰えるはずだった未支給年金を一括請求」するか、または「死亡した時点で発生する遺族年金」を選択受給できます。ただし、一括受給できる未支給年金には5年の消滅時効があるため、70歳以降まで待機していた場合は一部が時効で消滅するリスクがあります。
Q2:老齢基礎年金と老齢厚生年金は、片方だけ繰り下げることができますか?
A2:可能です。基礎年金だけを繰り下げて厚生年金を65歳から受給する、あるいはその逆も自由に選択できます。加給年金を受け取りたい場合は「厚生年金を65歳受給、基礎年金のみ繰り下げ」とする手法が非常に有効です。
Q3:2026年最新年金制度改正の議論は、繰り下げ戦略にどう影響しますか?
A3:在職老齢年金(働いて給与を得ていると年金がカットされる制度)の支給停止基準の引き上げ・撤廃の議論が進んでおり、働きながら年金を繰り下げやすくなる環境が整備されつつあります。ただし、社会保険料の適用拡大に伴い、世帯合算の手取り計算はよりシビアに見極める必要があります。
まとめ:手取りベースのシミュレーションで後悔のない選択を
年金の繰り下げ受給は、長寿化が進む現代において極めて強力な「長生き保険」となります。しかし、それは額面通りの数字がそのまま口座に振り込まれるわけではありません。税金や社会保険料、加給年金の消失、そして自身の健康状態を冷静に天秤にかける必要があります。
表面的な「84%増」という広告文句に惑わされず、自身と配偶者の実質手取り額を算出した上で、ライフプランに最も合致した受給時期を見極めてください。 (出典: 年金 繰り下げ 計算 シュミレーション(Yahoo!ニュース))

Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。