年末調整の還付金平均はいくら?年収別の相場と戻らない理由を徹底解説
冬の訪れとともに会社員や公務員の手元に届く年末調整。12月や1月の給与明細を見て「思ったより戻ってきた」「なぜか数千円しか戻らない、むしろ引かれている」と一喜一憂する光景は毎年繰り返されています。ちょっとした臨時ボーナスのように捉えられがちな還付金ですが、その平均相場や決定プロセスは個人の年収や控除状況によって驚くほど大きな格差が存在します。
国税庁の統計や企業実務の現場データをもとに、独身・既婚・住宅ローン保有者などの条件別平均額から、支給時期の真相、還付金が戻らない決定的な理由までを徹底検証します。自分自身が適正な金額を受け取れているのか、損をしていないかを正しく見極めるための完全ガイドです。
📌 【この記事の重要ポイントまとめ】
- 要点1:年末調整の還付金平均は独身で約1万〜3万円、扶養家族や生命保険料控除・住宅ローン控除がある世帯では5万〜15万円超が一般的な目安相場。
- 要点2:還付金は「ボーナス」ではなく「毎月概算で過払いしていた所得税の清算金」。控除申請が完璧で毎月の源泉徴収が正確な人ほど還付額はゼロに近くなり、昇給や扶養外れがあると追加徴収される。
- 要点3:支給日は勤務先によって12月または翌年1月の給与支給日。もし控除の出し忘れがあっても、年明けから5年以内であれば確定申告(還付申告)で全額取り戻せる。
【年収・家族構成別】年末調整の還付金平均データと相場シミュレーション
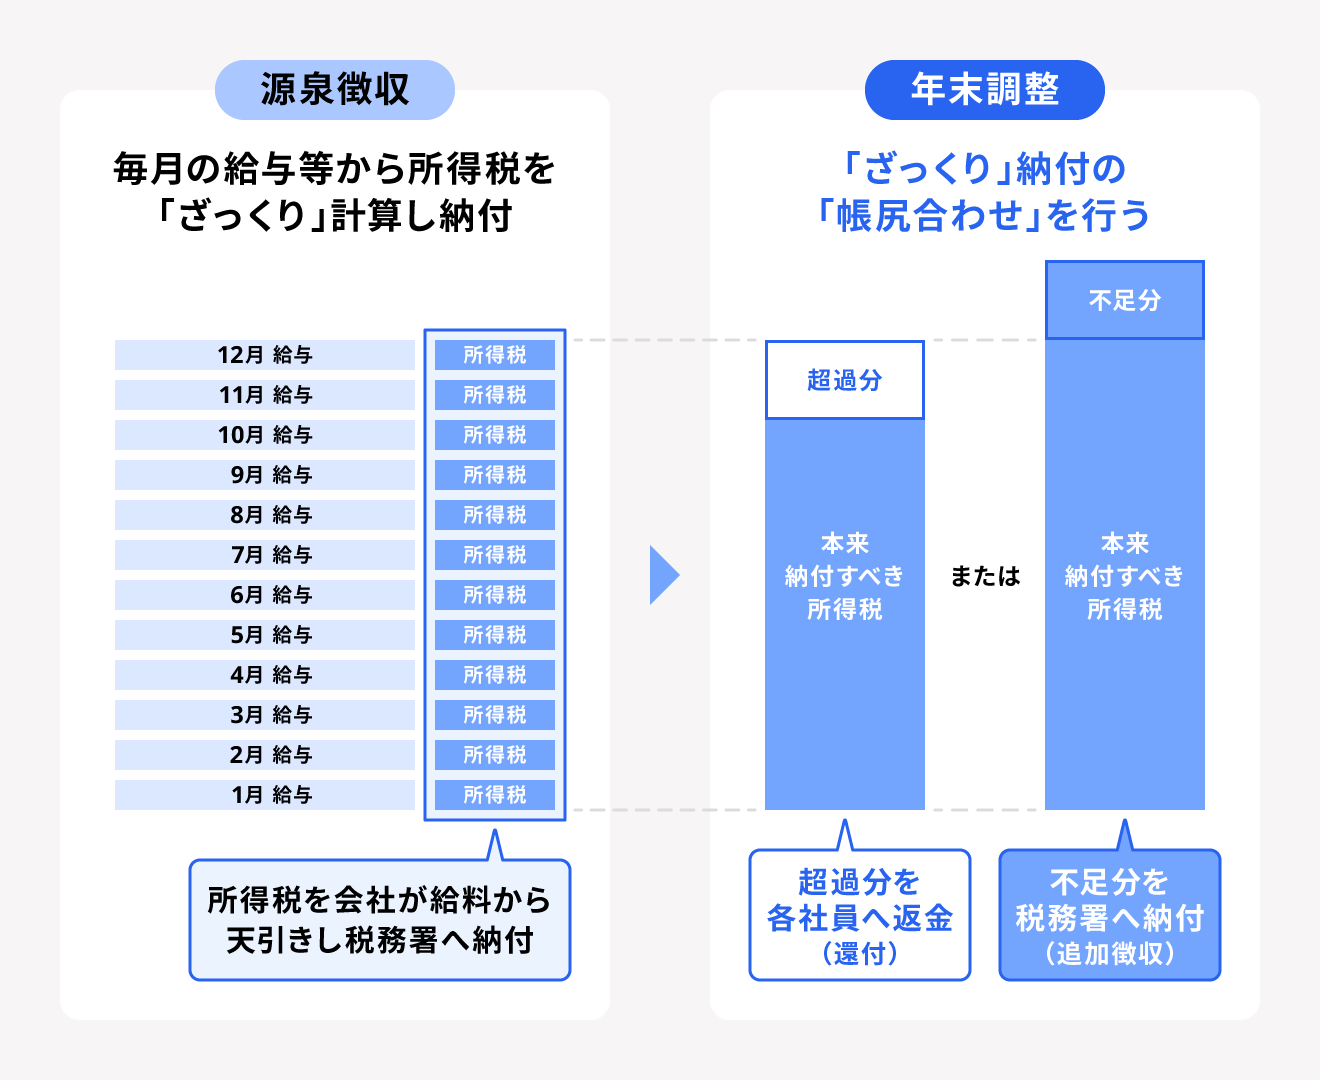
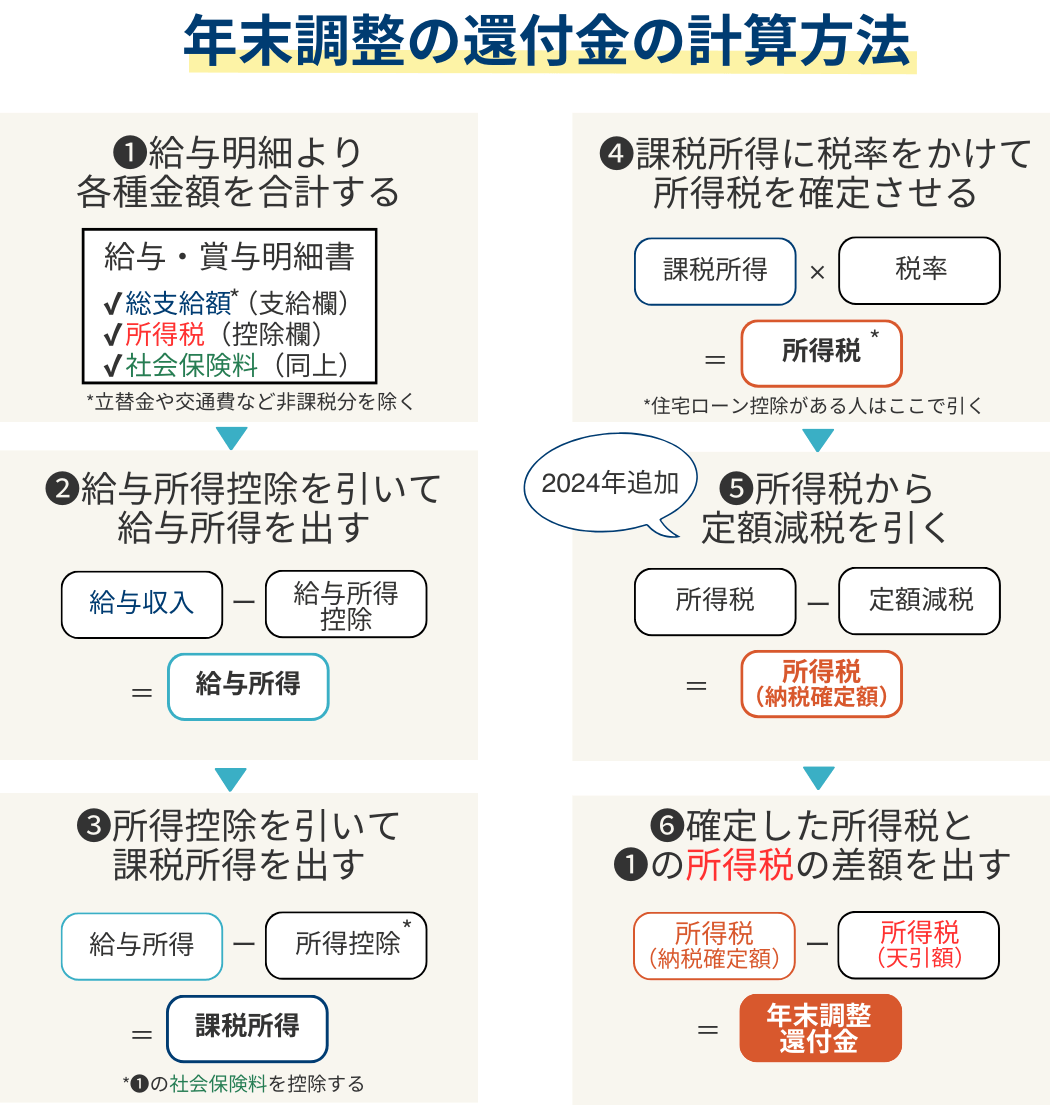
年末調整で手元に戻る還付金の額は、一律で決まっているわけではありません。本質は「1年間に源泉徴収された所得税の合計額」から「確定した本来の年間所得税額」を差し引いた差額です。そのため、年収の高さだけでなく、適用される各種控除(配偶者控除、扶養控除、生命保険料控除、住宅ローン控除など)の多寡によって金額は大きく跳ね上がります。
以下は、一般的な会社員における年収別・世帯状況別の還付金目安相場を算出した比較データです。
| 年収目安 | 世帯状況・適用控除のモデル | 一般的な還付金相場 | 編集部の見解・評価 |
|---|---|---|---|
| 300万円 | 独身(生命保険料控除:旧生保等で年間8万円支払) | 約5,000円〜15,000円 | 所得税率が5%ゾーンのため、各種控除をフル活用しても戻る金額は数千円〜1万円台前半にとどまります。 |
| 500万円 | 独身(生命保険+個人年金・地震保険加入) | 約15,000円〜30,000円 | 所得税率が10%に上がるため、保険料控除の恩恵が大きくなり、2万円前後の還付がボリュームゾーンとなります。 |
| 500万円 | 既婚(配偶者控除あり・子ども1人扶養) | 約40,000円〜75,000円 | 扶養控除・配偶者控除が適用されることで本来の税額が大きく圧縮され、5万円以上のまとまった還付が発生しやすいです。 |
| 700万円 | 既婚(配偶者控除+生命保険+住宅ローン控除2年目以降) | 約120,000円〜250,000円 | 住宅ローン控除は「税額控除」のため強烈。年間の所得税枠を上限まで取り戻し、10万円以上の高額還付が頻発します。 |
| 1,000万円 | 既婚(配偶者特別控除対象外・高校生以上の特定扶養親族あり) | 約60,000円〜150,000円 | 高額所得者は所得税率(20〜33%)が高いため、扶養親族や生命保険等の控除1点あたりの税金圧縮効果が極めて高くなります。 |
独身の平均は「1万〜3万円」前後にとどまる理由
独身者の場合、適用できる控除が「基礎控除」「社会保険料控除」以外には「生命保険料控除」「地震保険料控除」程度に限られます。毎月の給与から天引きされる源泉徴収税額は、扶養親族等の数を織り込んでかなり正確に計算されているため、年末に差し引く追加控除が生命保険程度しかなければ、年間数千円〜2万円前後の還付で着地するのが通常です。「同僚は10万円戻ったのに自分は1万円だった」という場合でも、単に扶養や住宅ローンの有無の差に過ぎません。
還付金はいつ振り込まれる?12月・1月の支給時期と給与明細の見方
年末調整の還付金が実際に口座へ振り込まれる時期は、企業の給与計算スケジュールによって「12月の給与支給日」または「翌年1月の給与支給日」のいずれかに分かれます。
実務上、約7〜8割の企業が12月の給与(冬のボーナスまたは12月度月給)と合算して還付金を支給します。11月中旬までに従業員から各種申告書を回収し、12月上旬に年税額を確定させるためです。一方、締め日が月末で当月払いの企業や、12月支給の賞与を含めた最終年間給与が確定した後に計算を行う企業では、翌年1月支給の給与で精算が行われます。
給与明細のどこを見れば還付された金額がわかるのか、主要な確認箇所は以下の通りです。
【給与明細での記載場所】
明細書の「控除の部」または「支給の部」に配置されます。
- 「年末調整」「年調過不足」「年調還付」などの項目名で、プラスの金額(支給欄)またはマイナスの控除(控除欄でマイナス表記=手取り増)として記載されます。
- もしマイナスではなく普通に数字が引かれている場合は、還付ではなく「追加徴収」されたことを意味します。
【源泉徴収票での確認方法】
年末または年明けに交付される「給与所得の源泉徴収票」には、「還付金」という直接的な項目名はありません。
- 「源泉徴収税額」欄に記載されている数値が、年末調整の各種控除をすべて差し引いた後に確定した「最終的な年間所得税額」です。
- 1年間で毎月の給与明細から引かれた所得税の累計額から、源泉徴収票の「源泉徴収税額」を引いた差額が、手元に戻った還付金と完全一致します。
「還付金が少ない・戻らない・追加徴収」の決定的な理由と税金のからくり
ネット上やSNSでは毎年「年末調整で1円も戻ってこなかった」「逆に給料から数万円引かれて大赤字」といった嘆きの声が散見されます。なぜこのような現象が起きるのでしょうか。
大前提として理解すべきは、「還付金が多い=得をしている」わけではないという事実です。還付金とは、1年間会社があなたから「余分に税金を預かりすぎていた」ものを返還しているに過ぎません。最初から過不足なく正確に源泉徴収されていれば、還付金は「0円」になるのが理論上最も無駄のない状態です。
それでも「予想外に戻らない」「追加徴収される」背景には、以下の明確な構造的理由が存在します。
1. 毎月の源泉徴収計算が極めて精密である
給与計算ソフトの高度化により、社会保険料控除後の金額に基づいた月々の所得税額は、昔に比べて非常に高い精度で算出されています。保険料控除などの追加書類を出していなければ、差額はほとんど生じず、還付額が数百円〜数千円レベルになるのは極めて自然な挙動です。
2. 昇給や下半期の残業急増による「税率ゾーンの変動」
年後半に残業が急増したり、想定以上の役職手当・賞与が支給されたりして年間年収が大きく跳ね上がった場合、月々の天引き段階で想定していた税率よりも、最終的な年間年収にかかる税率(プログレッシブ課税)が高くなるケースがあります。この場合、毎月の徴収額では足りていなかったことになり、12月の給与で数千円〜数万円の「追加徴収」が発生します。
3. 配偶者や子どもの収入オーバー(扶養控除の喪失)
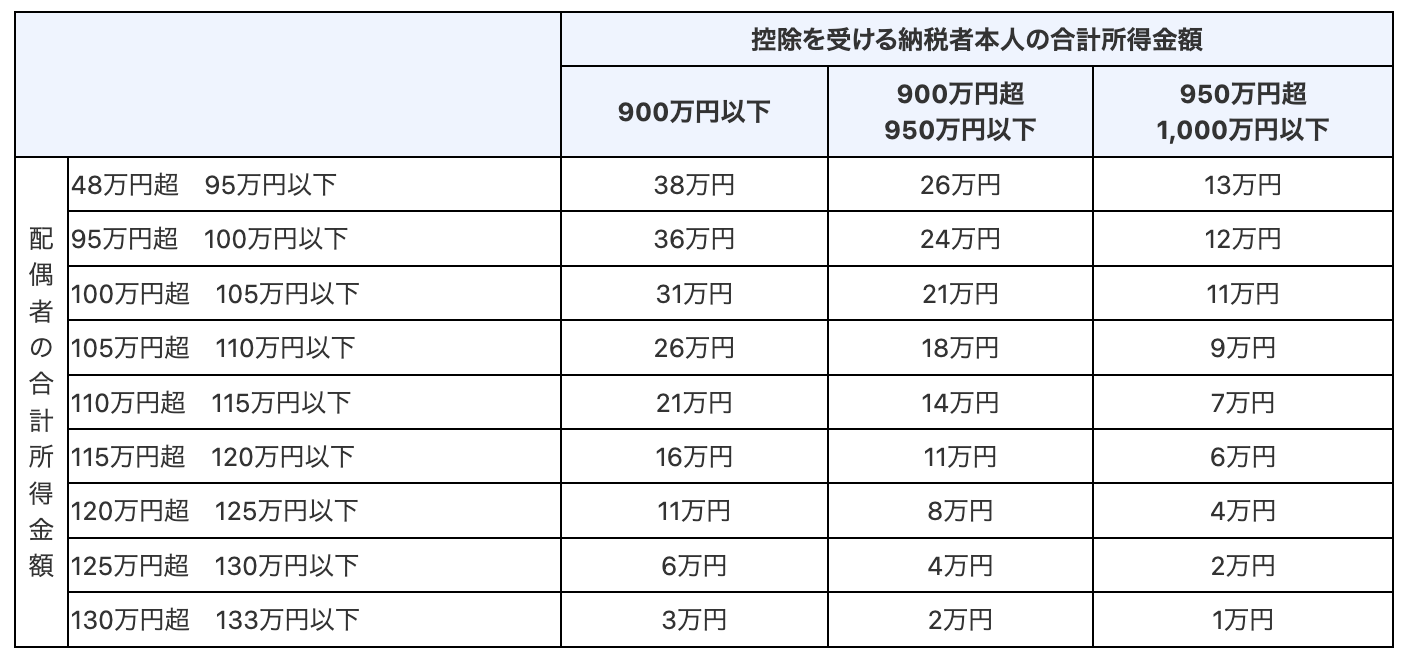
「配偶者の年収が上限を超えた」「大学生の子どものアルバイト年収が103万円の壁を超えていた」といった事象が年末に発覚した場合、会社は期首から適用していた扶養親族等のカウントを外して税額を再計算します。これにより、控除されていたはずの38万円〜63万円分の所得控除が一気に消滅し、数万円単位の追加天引きを迫られることになります。
4. 申告書の出し忘れ・証明書の添付漏れ
生命保険会社や地震保険から郵送されてくる「控除証明書」を紛失して会社に提出しなかった場合、会社側は控除を適用せずに税金を計算します。これにより本来受けられるはずだった数千円〜数万円の還付が消滅してしまいます。
【実態検証】各種控除で還付金はいくら増える?現場目線のリアルな計算
還付金の額を左右する代表的な控除について、実際の現場申告でどの程度のインパクトがあるのかを検証します。
生命保険料控除:上限まで払っても還付額は「数千円〜1万円台」
よくある誤解として「年間8万円の保険料を払ったから、8万円まるまる戻ってくる」と思い込んでいるケースがあります。しかし、年末調整で戻るのは「控除額 × 自身の所得税率(5〜20%)」です。
新制度の生命保険料控除では、どれだけ高額な保険に入っていても所得税の控除上限は一般・介護医療・個人年金の3区分合計で最大12万円(各枠4万円)です。 年収500万円(所得税率10%)の人が上限12万円の控除をフル適用した場合、税率10%を掛けた「年間約12,000円」が実際の還付額となります。家計の見直しにおいて、節税目的だけで無理に高額な保険を維持するのは本末転倒と言えます。
住宅ローン控除(2年目以降):最大数十万円の圧倒的インパクト
所得から差し引く「所得控除」とは異なり、計算された税額から直接引く「税額控除」である住宅ローン控除は別格です。年末時点のローン残高に対して定められた控除率(0.7%〜1.0%など)が適用され、納めた所得税を上限にそのままダイレクトに戻ってきます。毎月多額の税金を引かれている年収600万〜800万円層であれば、10万〜20万円以上が全額還付される強力な破壊力を持ちます。
【2026年最新】年末調整の動向と見落としがちな重要ポイント
税制改正や行政のDX推進により、年末調整の実務環境は急速に変化しています。申告漏れやトラブルを防ぐために把握しておくべき最新ポイントを整理します。
1. 年末調整デジタル化・マイナポータル連携の普及
紙の保険料控除証明書を貼り付けて提出するアナログな手法から、マイナポータルや専用SaaSを活用した電子データの自動インポートが多くの企業で標準化されています。これにより、証明書の添付漏れによる控除ミスは大幅に減少している一方、初期設定や連携を行っていない従業員が控除から取り残されるケースも出ています。
2. 年末調整では処理できない控除の存在
以下の控除は、会社側の年末調整では一切処理できません。会社任せにせず、年明け2月〜3月に自分で「確定申告(還付申告)」を行う必要があります。
- 医療費控除:年間10万円(または総所得の5%)を超えた医療費を支払った場合
- 寄附金控除(ふるさと納税):ワンストップ特例を利用せず、6自治体以上に寄附した場合や確定申告を行う場合
- 住宅ローン控除(1年目):購入・入居した最初の年のみ確定申告が必須(2年目以降は年末調整で処理可能)
- 雑損控除:災害や盗難等による損害を受けた場合
【プロの結論】確定申告をすべき人・年末調整だけで完結する人の判断基準
【年末調整だけでOKな人】
給与収入が2,000万円以下で副業収入がなく、医療費が年間10万円未満、ふるさと納税はワンストップ特例(5自治体以内)を申請済みで、住宅ローン2年目以降または保有していない人。会社に各種申告書を期日通りに出せばすべて適正に還付されます。
【確定申告を必ず行うべき人】
住宅ローンを組んだ1年目の人、高額な歯科治療や出産費用等で医療費が膨らんだ人、年末調整で保険証などの証明書を出し忘れた人。出し忘れた書類があっても、過去5年以内であれば確定申告を行うことで過去の還付金を後からすべて取り戻すことが可能です。
【年末調整の還付金平均】に関するよくある質問(FAQ)
Q1:年末調整で戻ってきた還付金に税金はかかりますか?
A1:一切かかりません。還付金は新たに得た所得ではなく、「自分が本来払う必要のなかった過払い税金の返金」であるため、所得税も住民税も非課税です。全額そのまま自由に使えます。
Q2:年末調整の書類提出期限に遅れてしまいました。もう還付金は戻りませんか?
A2:会社の給与計算締め切りに間に合わなかった場合でも諦める必要はありません。年明け以降、税務署に対して「還付申告(確定申告)」を行えば、控除を適用して還付金を自分の銀行口座へ直接振り込んでもらえます。還付申告は翌年1月1日から5年間有効です。
Q3:パートやアルバイト、中途入社でも年末調整で還付金は戻りますか?
A3:戻ります。年の途中でアルバイト代から所得税が天引きされていた場合、年収が103万円以下であれば引かれていた税金が全額(100%)還付されます。また、年の途中で転職した中途入社者も、前職の源泉徴収票を現在の会社に提出していれば合算して年末調整が行われ、適切な還付を受けることができます。
Q4:年末調整の結果、住民税はどうなりますか?還付されますか?
A4:住民税は年末調整でその場ですぐに還付されることはありません。年末調整で確定した所得データは会社から各自治体へ送られ、「翌年6月からの住民税額」が安くなるという形で反映されます。
まとめ:還付金の仕組みを理解して確実に手取りを守る判断基準
年末調整の還付金は、独身者で数千円〜3万円程度、扶養や住宅ローン控除を持つ世帯では数十万円に達することもあります。しかし重要なのは、還付金の多寡に一喜一憂することではなく、「自分が適用できる控除を漏れなく申告できているか」を確認することです。
手元の給与明細や源泉徴収票をしっかりチェックし、万が一控除証明書の出し忘れや申告漏れがあった場合は、ためらわずに年明けの確定申告を活用してください。正しい税知識を持つことこそが、物価高の時代において確実に手取り資金を防衛するための第一歩となります。 (出典: 年末 調整 還付 金 平均(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。