学生納付特例制度の罠と真実!将来の年金減額や追納の落とし穴
20歳を迎えた大学生や専門学校生の元に必ず届く「国民年金保険料の納付書」。毎月約1万7,000円という金額は、アルバイト代や仕送りで生活する学生にとって極めて重い負担です。そこで多くの学生が頼るのが「学生納付特例制度」ですが、「利用すると将来もらえる年金が大幅に減る」「親が代わりに払ったほうが圧倒的に得をする」といった噂を耳にし、申請を躊躇するケースが後を絶ちません。
年金制度の知識が曖昧なまま納付書を放置してしまうと、将来の受給額が目減りするだけでなく、万が一の事故の際に障害年金が1円も受け取れなくなるという致命的なリスクに直面します。制度の恩恵をフル活用しつつ将来の損失を防ぐための重要知識と実践的な手続きについて、現場の実態データを交えて詳細に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:学生納付特例を利用した期間は「年金の受給資格期間」に算入されるが、追納しない限り将来の老齢基礎年金額は減額される。
- 要点2:未納放置は絶対にNGであり、特例承認を受けていれば万が一の事故や病気でも「障害基礎年金」を満額受給できる権利が守られる。
- 要点3:親が子どもの年金保険料を立て替えて支払うと「全額が親の社会保険料控除」対象になり、世帯全体で数万円単位の節税が可能になる。
【2026年最新】学生納付特例制度の仕組みと所得基準・対象要件
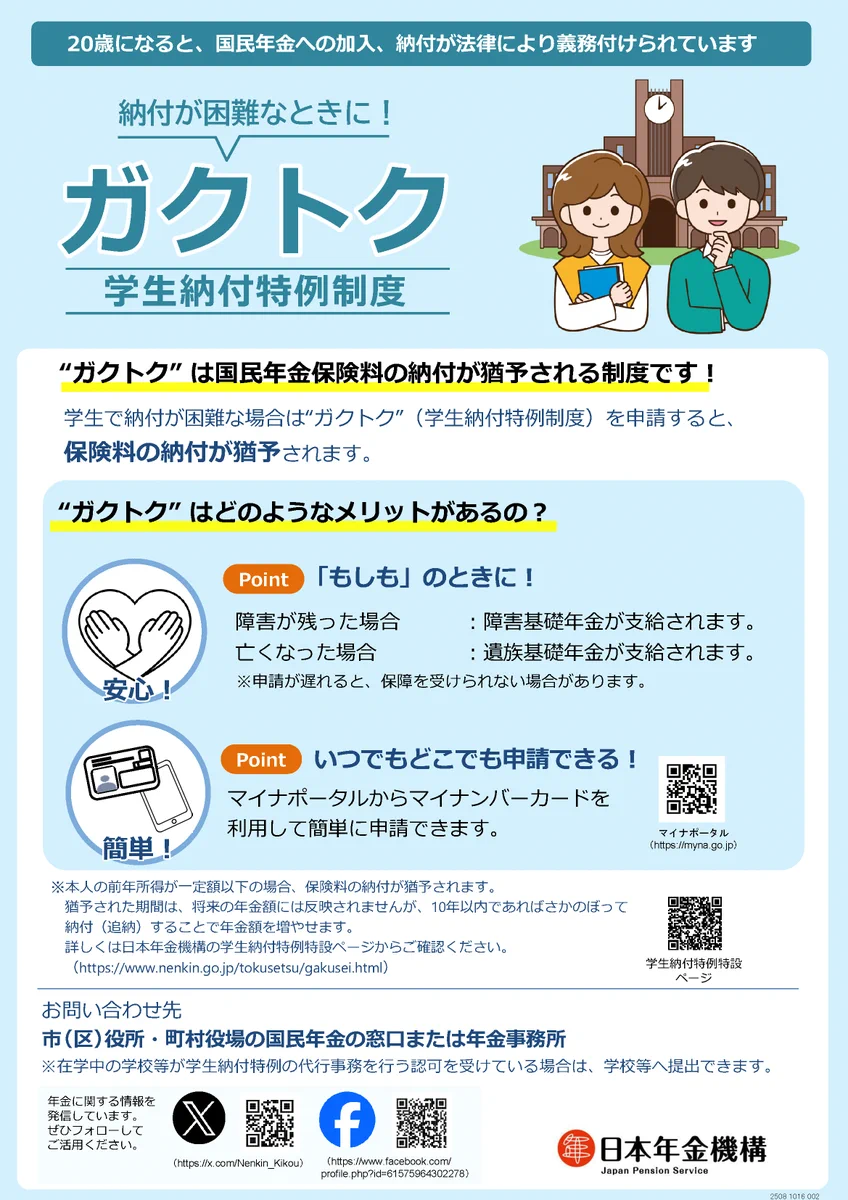
学生納付特例制度は、所得が少ない学生の国民年金保険料の納付を「猶予」する公的救済措置です。注意すべきは「免除」ではなく「猶予」である点です。支払いを先延ばしにできる権利を得る制度であり、自動的に保険料が帳消しになるわけではありません。
制度を利用できる対象者は、大学(大学院)、短大、高等学校、高等専門学校、専修学校および各種学校に在籍する20歳以上の学生です。夜間部や通信制の学生、さらには一定基準を満たす海外大学の日本校に通う学生も対象に含まれます。
所得基準と対象者要件の計算式は以下の通りです。
【本人の所得基準額】
128万円 +(扶養親族等の数 × 38万円)+ 社会保険料控除等
アルバイトによる給料収入のみの場合、給与所得控除(55万円)を差し引く前の「年収ベース」で約194万円以下(2026年基準)であれば申請が通ります。一般的な学生アルバイトの収入規模であれば、ほぼ全員がこの基準をクリアできる水準です。さらに重要なのは、通常の国民年金保険料免除制度と異なり「世帯主(親)の所得がどれだけ高くても関係なく、本人の所得のみで審査される」という点です。実家が裕福であっても、学生本人の所得が基準内であれば問題なく承認されます。
将来の年金受給額への影響は?未納と猶予の決定的な違い
学生納付特例を利用する際、最大の懸念点となるのが「将来の年金受給額への影響」です。結論から言えば、学生納付特例の承認を受けた期間について後から「追納」を行わなかった場合、将来受け取れる老齢基礎年金の受給額は確実に減額されます。
国民年金(老齢基礎年金)を満額受給するためには、20歳から60歳までの40年間(480ヶ月)すべて保険料を納める必要があります。仮に大学時代の2年間(24ヶ月)を特例猶予のまま放置して60歳を迎えた場合、受給額の計算式は「満額 ×(456ヶ月 ÷ 480ヶ月)」となり、将来受け取る年金は生涯にわたって年額約4万円(月額約3,300円)目減りし続けます。
しかし、だからといって申請をせず「未納のまま放置」するのは極めて危険な行為です。制度上の「未納」と「猶予」には、天と地ほどの格差が存在します。
| 比較項目 | 学生納付特例(猶予承認) | 未納(未申請放置) | 全額納付(本人または親が支払) |
|---|---|---|---|
| 老齢年金の受給資格期間(10年要件) | 合算対象(算入される) | 算入されない(0ヶ月扱い) | 算入される |
| 将来の老齢基礎年金額への反映 | 追納しない限り反映されない(減額) | 反映されない(減額) | 満額反映される |
| 障害基礎年金受給資格 | 全額保障される(満額支給対象) | 支給されない(受給権喪失リスク大) | 全額保障される(満額支給対象) |
| 後からの追納可能期間 | 過去10年間 | 過去2年間のみ(時効で消滅) | -(支払い済み) |
| 督促・財産差し押さえリスク | なし(公的に猶予) | あり(特別催告状の対象) | なし |
最大の相違点は「障害基礎年金受給資格」の有無です。万が一、交通事故や重い病気で重度の障害が残った場合、現行制度では1級障害で年間100万円超の障害基礎年金が生涯非課税で支給されます。学生納付特例の申請を出していればこの権利が100%守られますが、未納の状態で事故に遭うと、国からの給付金は完全に打ち切られます。このセーフティネットを確保するためだけでも、申請を出す価値は極めて高いと言えます。
追納期限10年と追納加算額のリアル|放置すると生じるデメリット
特例の承認を受けて浮いた保険料は、就職して経済的余裕ができた後に支払う「追納(ついのう)」が可能です。通常の未納分は2年を過ぎると時効で支払えなくなりますが、学生納付特例を利用した期間は「過去10年以内」まで遡って納付できます。
ここで見逃せないのが「追納加算額」の存在です。年金の免除・猶予を受けた年度から起算して3年度目以降に追納する場合、当時の保険料額に所定の加算額(利息に相当するペナルティ)が上乗せされます。
例えば、20歳(大学2年生)の時に猶予された保険料を、社会人3年目(25歳)で追納しようとすると、3年度以上が経過しているため当時の月額保険料に数百円程度の追納加算額が毎月分加算されます。金額自体は数千円レベルの微増ですが、10年ギリギリまで引き延ばすほど支払総額は確実に膨らみます。
また、追納した保険料は「支払った年の社会保険料控除」として全額が所得から控除されます。社会人になり給与から所得税や住民税が引かれるようになってから追納すれば、その年の課税所得を直接圧縮し、2万円〜5万円程度の税金還付を受けられます。学生時代に無理して払うよりも、就職後に追納したほうが税金面でお得になる構造が存在するのです。
【親の社会保険料控除】実は「親が代わりに払う」のが一番得するカラクリ
家計に多少の余裕がある家庭において、最も合理的かつ資産防衛上有利な選択肢となるのが「親が子どもの国民年金保険料を代わりに納付する」という手法です。
日本の税法上、自己と生計を一にする配偶者や子どもの社会保険料を支払った場合、支払った本人の「社会保険料控除」として全額所得控除に充てることができます。所得がほぼゼロの学生本人が保険料を払っても控除の恩恵は得られませんが、所得税率の高い親が代わりに納付すれば、親の税金が直接安くなります。
【親が代わりに支払った場合の節税シミュレーション】
・親の年収:600万円(課税所得300万円・所得税率10%・住民税率10%)
・子どもの国民年金保険料:年額 約20万4,000円
・節税額:204,000円 ×(所得税10% + 住民税10%)= 年間 約4万800円の減税
親の年収が800万円〜1,000万円超(所得税率20%〜33%)であれば、年間で6万〜8万円以上の税金が浮く計算になります。さらに国民年金には「2年前納(口座振替・クレジットカード納付)」という制度があり、2年分を一括前納することで約1万5,000円前後の割引が適用されます。親の節税と前納割引を組み合わせることで、実質的な利回りは公的制度の中でもトップクラスのパフォーマンスを発揮します。
【実態検証】申請から承認までの流れとマイナポータル電子申請の落とし穴
制度を利用するための手続きは近年デジタル化が進み、スマートフォンから手軽に行えるようになりました。しかし、実際の申請現場ではいくつかの落とし穴が存在します。
申請方法は大きく分けて以下の3ルートです。
- マイナポータル電子申請:マイナンバーカードを使い、スマホから24時間いつでも申請可能。
- 市区役所・町村役場窓口:国民年金担当窓口で直接「国民年金学生納付特例申請書」と学生証を提出。
- 郵送申請:日本年金機構のホームページから申請書をダウンロード・印刷し、添付書類と共に郵送。
現在推奨されているマイナポータル電子申請ですが、現場からは「申請したのに督促状が届いてパニックになった」という声が多く寄せられます。原因は日本年金機構審査期間のタイムラグにあります。
電子申請・書面申請を問わず、申請から審査が完了して自宅に「承認通知書いつ届く」かというと、通常2ヶ月〜3ヶ月程度の期間を要します。4月に新学期の申請を行った場合、結果通知が届くのは6月下旬から7月頃です。この審査期間中に、年金機構の自動発送システムによって「未納分の納付督促状」が入れ違いで届いてしまうトラブルが毎年多発しています。申請控えやマイナポータルの送信完了画面があれば督促状を気にする必要はありませんが、心理的な不安を煽られる利用者が後を絶ちません。
また、学生証の裏面に有効期限の記載がない場合や、スキャン画像の文字が不鮮明な場合は「書類不備」で差し戻され、審査期間がさらに1ヶ月以上延びるため、画像添付時の確認を怠らないようにしてください。
【プロの結論】学生納付特例を利用すべき人・自分で払うべきでない人の条件
ここまでの分析を踏まえ、どのような状況の人が学生納付特例を利用すべきか、あるいは別の選択肢を取るべきかを整理しました。
【特例申請を即座に行うべき人】
- アルバイト収入が生活費で消え、毎月1万7,000円の捻出が困難な学生
- 親からの経済的援助が期待できず、自力で学業を維持している人
- 社会人になってから自力で追納し、所得控除による節税を狙いたい人
【特例申請を見送り、親に立て替えてもらうべき人】
- 親に一定以上の所得(年収500万円以上)があり、家計全体での節税を狙える世帯
- 就職後に追納手続きを行うのが面倒・忘れそうだと感じる人
- 子どもの将来の年金受給額を最初から1円も減らしたくない家庭
最も避けるべきは「面倒だからと納付書を放置して未納状態を続けること」です。お金が払えない状況であれば、迷わず学生納付特例の申請手続きを完了させてください。
【学生納付特例制度】に関するよくある質問(FAQ)
Q1:申請が遅れて20歳を過ぎてしまった場合、過去分も遡って申請できますか?
A1:申請日より「過去2年1ヶ月前」までの期間であれば、遡って学生納付特例を申請できます。20歳を過ぎて納付書を放置していた場合でも、2年以内であれば未納状態を猶予状態へリカバリー可能です。
Q2:学生納付特例は一度申請すれば卒業まで自動更新されますか?
A2:自動更新はされません。毎年4月に「新年度分の申請」が必要です。前年度に特例承認を受けている場合、4月上旬に年金機構から「ハガキ形式の継続申請書」が届くため、必要事項を記入して返送するか、マイナポータルから毎年度申請を行ってください。
Q3:就職後に10年間の追納期限を過ぎてしまった場合、年金を増やす方法はもうありませんか?
A3:10年を過ぎると追納は不可能になりますが、「60歳以降の国民年金任意加入」や「60歳以降も会社員として働き厚生年金に加入(経過的加算)」することで、未納・猶予によって生じた受給額の不足分を後から穴埋めして満額に近づけることが可能です。
まとめ:将来後悔しないための賢い年金選択
学生納付特例制度は、経済的に自立していない学生の生活を守りながら、万が一の障害リスクを国が保障してくれる非常に強力なセーフティネットです。「年金が減る」という噂の一面だけを捉えて申請を敬遠するのは得策ではありません。
家庭の経済状況に応じて「親による代理納付で即座に節税を図る」か、「特例申請を出してセーフティネットを確保し、就職後に自分で追納して所得税を取り戻す」かの二者択一が基本戦略となります。未納のまま放置するリスクだけは確実に回避し、ご自身のライフプランに合った最適な手続きを選択してください。 (出典: 学生 納付 特例 制度(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。