63歳から貰える年金の真実!対象生年月日と女性・男性の決定打
公的年金の受給開始は原則65歳と定められていますが、実は生年月日や性別などの条件を満たせば「63歳」から国から年金を受け取れる特別な制度が存在します。それが「特別支給の老齢厚生年金」です。減額ペナルティを伴う「繰上げ受給」とは根本的に異なり、本来国から保障された正当な権利であるため、生涯の受給総額を大きく左右する重要な分岐点となります。
しかし、制度の複雑さゆえに「自分は対象なのか」「繰上げ受給と何が違うのか」「働いていたらカットされるのか」といった疑問や誤解が後を絶ちません。2026年現在の最新法令と実務データに基づき、対象となる具体的な生年月日、受給金額の目安、働きながら受け取る際の注意点、確実な申請手続きまでを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年に63歳で「特別支給の老齢厚生年金」を新規受給できるのは昭和37年4月2日〜昭和39年4月1日生まれの女性であり、厚生年金加入期間1年以上などの条件が必要。
- 要点2:特別支給の老齢厚生年金は受給しても65歳以降の年金額は生涯減額されない一方、自己都合の「繰上げ受給」を選ぶと1ヶ月あたり0.4%永久に減額される。
- 要点3:受給権が発生しても自動振込はされず申請が必須であり、5年の消滅時効を過ぎると未請求分が失効するため、誕生日3ヶ月前に届く請求書の確認が不可欠。
【2026年最新】63歳から貰える年金「特別支給の老齢厚生年金」の正体とは
「63歳から年金がもらえる」という話の真相は、かつて60歳だった厚生年金の支給開始年齢を65歳へと段階的に引き上げるために設けられた国の経過措置、すなわち「特別支給の老齢厚生年金」のことです。受給できるのは、現役時代の給与水準や加入期間に応じて計算される「報酬比例部分」に限られます。
この制度の最大のメリットは、受給しても65歳以降に受け取る本来の老齢基礎年金・老齢厚生年金が一切減額されない点にあります。前倒し受給のペナルティを受けることなく、純粋に「63歳から65歳になるまでの2年間(または生年月日に応じた期間)、年金を上乗せで受給できる」という強力な権利です。
ただし、この権利を得るには以下の3つの必須要件をすべてクリアしていなければなりません。
- 老齢基礎年金の受給資格期間(保険料納付済期間+免除期間等)が10年以上あること
- 厚生年金保険(または共済組合等)の加入期間が通算1年以上あること
- 国が定めた対象の生年月日に該当していること
生年月日で一発判定|63歳受給の対象者と男女の決定的な格差
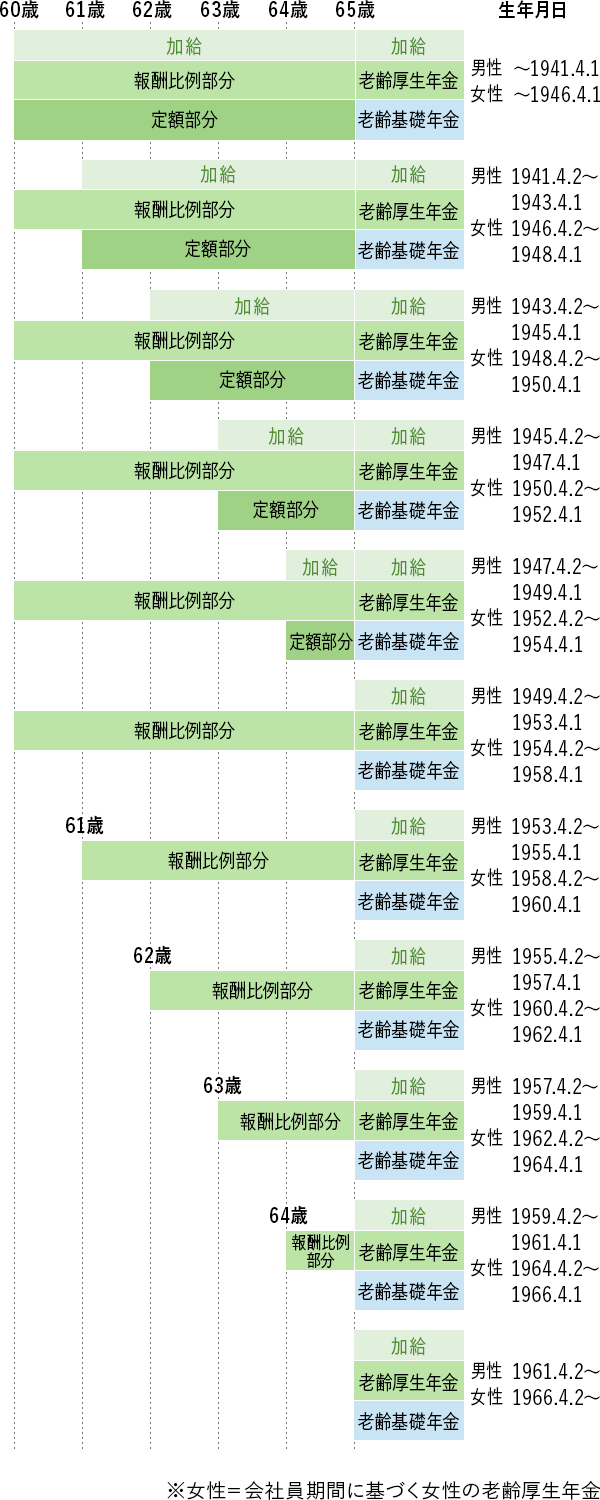
特別支給の老齢厚生年金における最大の注意点は、男女で支給開始年齢の引き上げスケジュールが5年間ズレているという点です。男性は女性よりも5年早く引き上げが進められたため、2026年時点における受給権の発生状況は男女で完全に分かれています。
具体的に2026年現在、満63歳を迎えて新たに受給権が発生するのは昭和37年(1962年)4月2日〜昭和39年(1964年)4月1日生まれの女性です。女性の場合、昭和41年4月1日以前に生まれた方まで特別支給の対象となります。
一方で、男性の特別支給の老齢厚生年金(報酬比例部分)は昭和36年4月1日生まれを最後に対象期間が終了しています。つまり、2026年時点で63歳を迎える男性(昭和37年4月2日〜昭和38年4月1日生まれ等)には特別支給の枠組みがありません。男性が63歳から年金を受け取るには、65歳受給開始の年金を前倒しする「繰上げ受給」を選択するしかなく、その場合は生涯減額のリスクを背負うことになります。
生年月日別の受給開始年齢と、繰上げ受給との決定的な違いを整理したのが下表です。
| 受給区分・生年月日 | 詳細・支給開始年齢 | 減額率・受給内容 | 編集部の見解・注意点 |
|---|---|---|---|
| 女性:昭和37年4月2日〜昭和39年4月1日生 | 63歳から受給開始(報酬比例部分) | 減額なし(0%) 65歳以降の年金にも影響なし | 対象者は申請必須。申請漏れによる時効消滅に最大限の警戒が必要。 |
| 女性:昭和39年4月2日〜昭和41年4月1日生 | 64歳から受給開始(報酬比例部分) | 減額なし(0%) 本来の権利として全額支給 | 63歳時点では出ないが、64歳到達時に確実に請求書を提出すべき世代。 |
| 女性:昭和41年4月2日以降生まれ | 65歳から受給開始(特老厚なし) | 減額なし(0%) 原則どおりの受給 | 特別支給の対象外。前倒し受給を希望する場合は「繰上げ受給」の対象。 |
| 男性:昭和36年4月2日以降生まれ (2026年時点で63歳前後の男性全員) | 原則65歳から受給開始 (63歳受給は繰上げのみ) | 最大9.6%〜24%減額 (1ヶ月あたり0.4%の生涯減額) | 63歳で貰う場合は特老厚ではなく「繰上げ」。生涯手取りが減るため慎重な判断が必要。 |
【実態検証】受給額の目安と働きながら受給する「在職老齢年金の落とし穴」
実際に63歳から支給される年金額はいくらになるのか。金額は現役時代の厚生年金加入期間と平均年収(標準報酬月額・賞与)によって算出されます。国民年金に相当する定額部分は支給されず、「報酬比例部分」のみが支払われます。
一般的な受給額の目安(年額・月額換算)は以下の通りです。
- 厚生年金加入10年(平均年収300万円程度):年額約16万〜20万円(月額約1.3万〜1.6万円)
- 厚生年金加入20年(平均年収350万円程度):年額約38万〜45万円(月額約3.1万〜3.7万円)
- 厚生年金加入35年(平均年収450万円程度):年額約85万〜100万円(月額約7.0万〜8.3万円)
キャリアの長い会社員や公務員経験者であれば、63歳から65歳までの2年間で累計150万〜200万円近い給付を受け取れる計算になり、老後資金の大きな支えとなります。
「働きながら貰う」読者が直面する在職老齢年金の調整
現場で最もトラブルや相談が多いのが、「在職老齢年金」による支給停止のルールです。63歳以降も厚生年金に加入しながら会社員や役員として勤務する場合、給与と年金の合計額が高額になると年金の一部または全額がカットされます。
支給停止の基準となるボーダーラインは、「総報酬月額相当額(給与+直近1年の賞与の1/12)」と「特別支給の老齢厚生年金の月額」の合計が50万円(法改正に伴う最新基準値)を超えた場合です。超えた分の「2分の1」に相当する年金額が支給停止となります。
「手取りを最大化したい」と考えて残業や役職手当を増やした結果、年金が全額停止になってしまったという実例は少なくありません。ただし、厚生年金に加入しない形態(週20時間未満のパート勤務や個人事業主・フリーランスなど)で働く場合は、どれだけ稼いでも年金は1円も削られません。
一般に知られていない盲点|「繰上げ受給」と混同して大損する罠
ネット上の質問サイトやSNSで最も危険な誤解が、「特別支給の老齢厚生年金」と「本来の年金の繰上げ受給」を同一視してしまうケースです。
男性や特老厚の対象外となる女性が「63歳から年金が欲しい」と考えて本来の年金を繰上げ請求した場合、1ヶ月前倒すごとに0.4%の減額率が適用されます。63歳0ヶ月で受給開始した場合、65歳まで24ヶ月繰り上げるため、「24ヶ月 × 0.4% = 9.6%」が生涯にわたって減額され続けます。この減額率は一生涯元に戻りません。
さらに、繰上げ受給を選択すると以下の重大な制限が生じます。
- 事後重症などの障害年金を請求できなくなる(65歳前でも受給権を喪失)
- 寡婦年金を受け取れなくなる
- 65歳になるまで遺族厚生年金と同時に受け取れない
特別支給の老齢厚生年金(対象女性)にはこうしたペナルティが一切ありません。「減額されるのが嫌だから63歳の手続きを見送った」というのは致命的な勘違いであり、単に国から貰えるお金を捨ててしまうだけの行為となります。
確実に受け取るための申請手続き|いつ届き・いつ受給できるのか
特別支給の老齢厚生年金は、受給資格を満たしていても自動的に口座へ振り込まれることはありません。必ず本人が申請手続き(年金請求)を行う必要があります。
受給手続きのスケジュールと申請の流れは以下のステップで進みます。
ステップ1:誕生日の3ヶ月前に「緑色の封筒」が届く
受給開始年齢(63歳)に達する3ヶ月前に、日本年金機構から基礎年金番号やこれまでの年金加入記録があらかじめ印字された「年金請求書(国民年金・厚生年金保険老齢給付)」が届きます。
ステップ2:誕生日の前日以降に年金事務所へ提出
法律上、年金の受給権は「誕生日の前日」に発生します。そのため、誕生日の前日より前に年金請求書を提出することはできません。誕生日を迎えたら、必要書類(戸籍謄本、本人名義の受取先預金通帳のコピー、世帯全員の住民票など)を添えて、年金事務所へ提出または郵送します。
ステップ3:初回の年金は「誕生月の翌月分」から支給
年金の支給は「受給権が発生した月(誕生月)の翌月分」から開始されます。公的年金は偶数月(2月、4月、6月、8月、10月、12月)の15日に前月・前々月の2ヶ月分が後払いで振り込まれます。例えば4月生まれの場合、5月分から受給権が発生し、初回振込は6月15日または審査状況により8月15日となります。
なお、公的年金の請求権には「5年の消滅時効」があります。63歳の受給権発生から5年間放置すると、過去の年金を受け取る権利が順次消滅していきます。案内が届いたら速やかに手続きを完了させることが鉄則です。
【プロの結論】63歳受給の手続きを急ぐべき人・働き方を調整すべき人
特別支給の老齢厚生年金の受給権を持つ女性は、迷わず63歳到達時点で請求手続きを行うのが正解です。減額リスクがなく、もらい損ねの時効リスクを回避できるためです。
一方、現在働いていて月収+年金が50万円を超える見込みがある方は、「勤務日数を調整して支給停止を回避する」か、「キャリアと給与を最優先して年金カットを割り切る」かのシミュレーションを事前に行いましょう。また、現在63歳の男性で資金繰りに困っていない場合は、将来の年金受給額が永久に減ってしまう「繰上げ受給」は安易に選択せず、原則どおり65歳受給、あるいは繰下げ受給を検討するのが資産防衛上の定石です。
【63歳から貰える年金】に関するよくある質問(FAQ)
Q1:専業主婦で厚生年金に加入したことがない場合、63歳から年金は貰えますか?
A1:貰えません。特別支給の老齢厚生年金を受け取るには「厚生年金の加入期間が通算1年以上」あることが必須条件です。ずっと第3号被保険者(専業主婦)や自営業(第1号被保険者)だった方は、65歳からの老齢基礎年金まで支給を待つ必要があります。ただし、独身時代やパート等で短期間でも厚生年金に1年以上加入していれば対象になります。
Q2:63歳で年金をもらいながらハローワークの失業保険(基本手当)を受給できますか?
A2:同時に両方を受け取ることはできません。65歳未満で特別支給の老齢厚生年金とハローワークの失業保険(基本手当)の受給資格が重なる場合、失業保険の求職の申込みを行うと、受給中は特別支給の老齢厚生年金が全額支給停止となります。どちらの給付額が高いかを比較し、有利な方を選択する必要があります。
Q3:63歳で貰える年金の請求手続きを忘れて65歳になってしまったら無効ですか?
A3:年金を受け取る権利の時効は5年間ですので、65歳時点であれば過去2年分の年金を一括して遡及請求できます。ただし、68歳を超えると63歳当初の受給権から順次時効(月単位)で失効していくため、気付いた時点で直ちに年金事務所で手続きを行ってください。
まとめ:知らなきゃ損する年金の権利を漏れなく確実に掴むために
公的年金制度は複雑化の一途をたどっていますが、「63歳から貰える年金」の正体は、制度移行期に生まれた対象世代だけに認められた「特別支給の老齢厚生年金(報酬比例部分)」です。2026年時点においては、昭和37年4月2日〜昭和39年4月1日生まれの女性がその中心的な受給対象者となります。
本来受け取るべき権利であっても、自ら書類を揃えて年金事務所に請求しなければ国からお金が振り込まれることはありません。繰上げ受給のような減額リスクを恐れて放置することなく、受給資格がある方は案内通知を正しく確認し、期日通りに申請を完了させて確実な老後資金を確保してください。 (出典: 63 歳 から 貰える 年金(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。