特定口座とは?一般口座やNISAとの違い・選び方を徹底解説
証券会社で口座を開設しようとすると、必ず選択を迫られるのが「特定口座(源泉徴収あり/なし)」「一般口座」「NISA口座」の区分です。投資初心者にとって、最初の大きな関門となるのがこの口座選びではないでしょうか。税金の計算や確定申告の手間を大きく左右するため、仕組みを曖昧なまま選んでしまうと、後から思わぬ納税手続きに追われたり、払わなくてもよい税金を納めることになりかねません。
特に新NISAが完全に定着した現在でも、年間投資枠(成長投資枠240万円・つみたて投資枠120万円の計360万円)や生涯非課税限度額(1,800万円)を超えて投資を行う際や、非課税対象外の金融商品を取引する際には、課税口座である特定口座の活用が必須となります。本記事では、特定口座の根本的な仕組みから、一般口座・NISAとの明確な違い、「源泉徴収あり・なし」の正しい選び方、税制上の落とし穴まで、現場の視点から分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:特定口座は証券会社が1年間の損益を計算してくれる口座であり、「源泉徴収あり」を選べば原則として確定申告が一切不要になる。
- 要点2:新NISAの非課税枠を使い切った後の運用や特定口座との併用において必須となり、配当金受取方式は「株式数比例配分方式」の選択が鉄則。
- 要点3:利益が出た際に確定申告を行うと、合計所得金額が増加して扶養から外れたり国民健康保険料が跳ね上がるリスクがあるため注意が必要。
【超基本】特定口座とは?一般口座・新NISAとの決定的な違い
株式投資や投資信託の取引で得た利益(譲渡益や配当金)には、原則として一律20.315%(所得税15%+復興特別所得税0.315%+住民税5%)の税金が課されます。この税金の計算や納税手続きを誰がどのように行うかによって、口座の種別が分かれています。
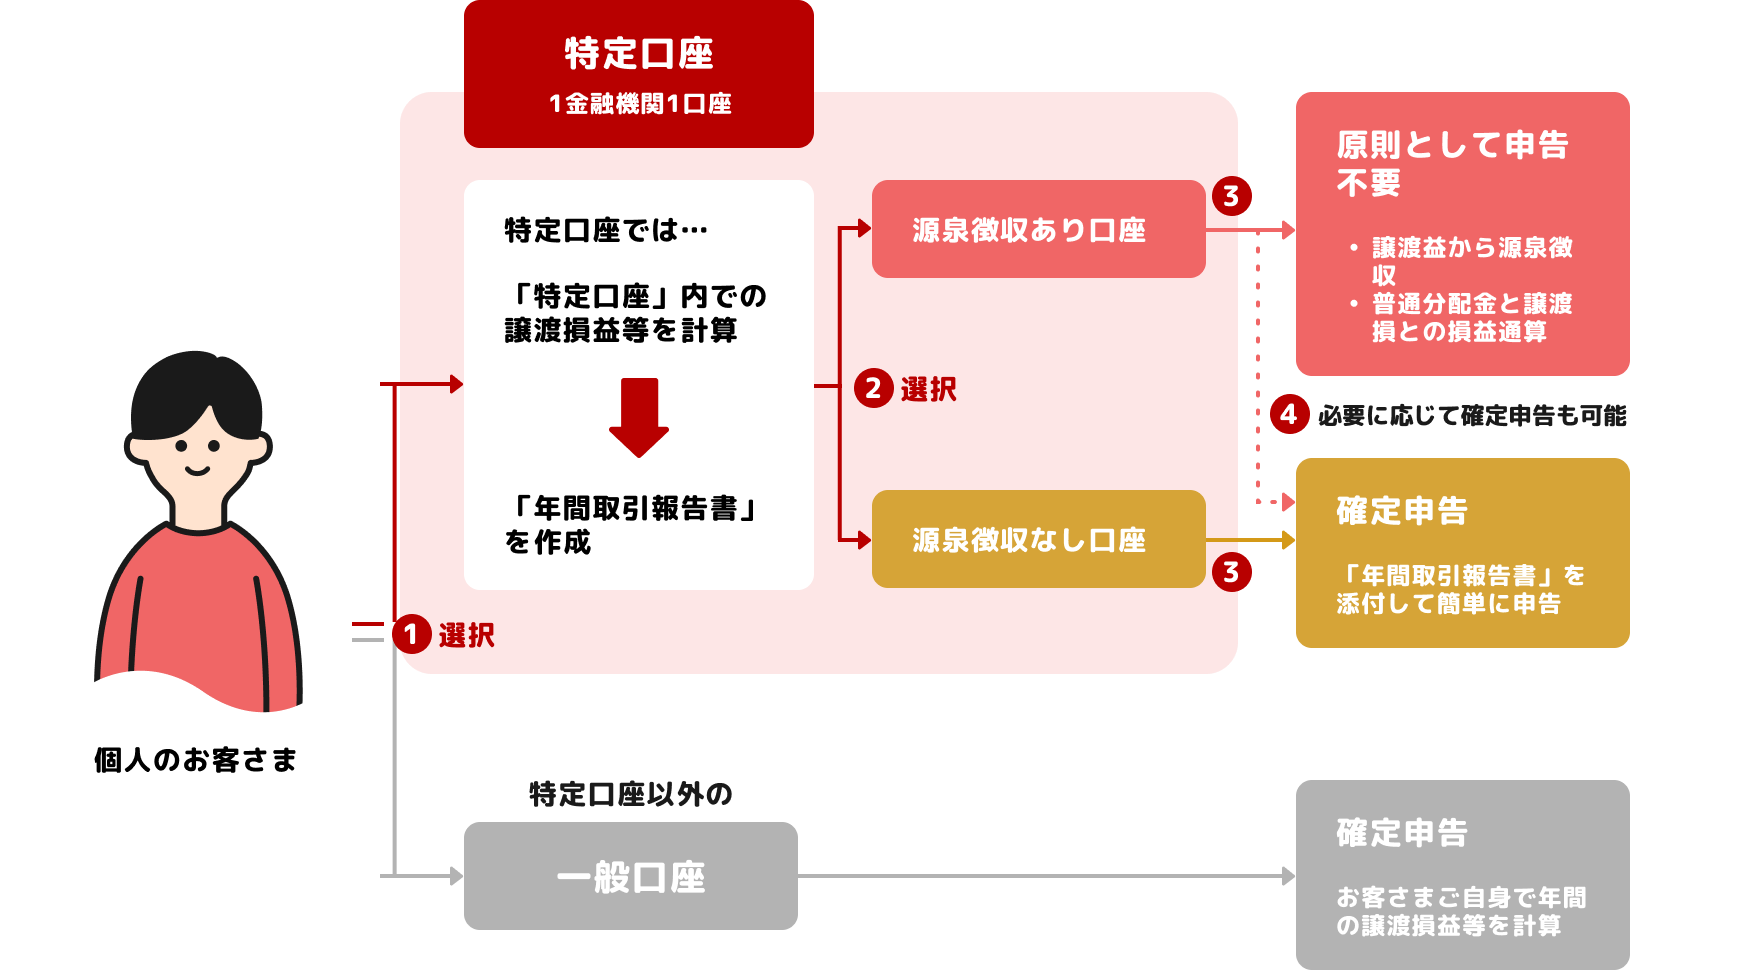
証券口座には大きく分けて「特定口座」「一般口座」「NISA口座」の3種類が存在します。その中でも特定口座は、個人投資家の納税負担を軽減するために作られた制度です。最大の特徴は、証券会社が1月1日から12月31日までの1年間の取引損益をすべて計算し、「特定口座年間取引報告書」を作成してくれる点にあります。
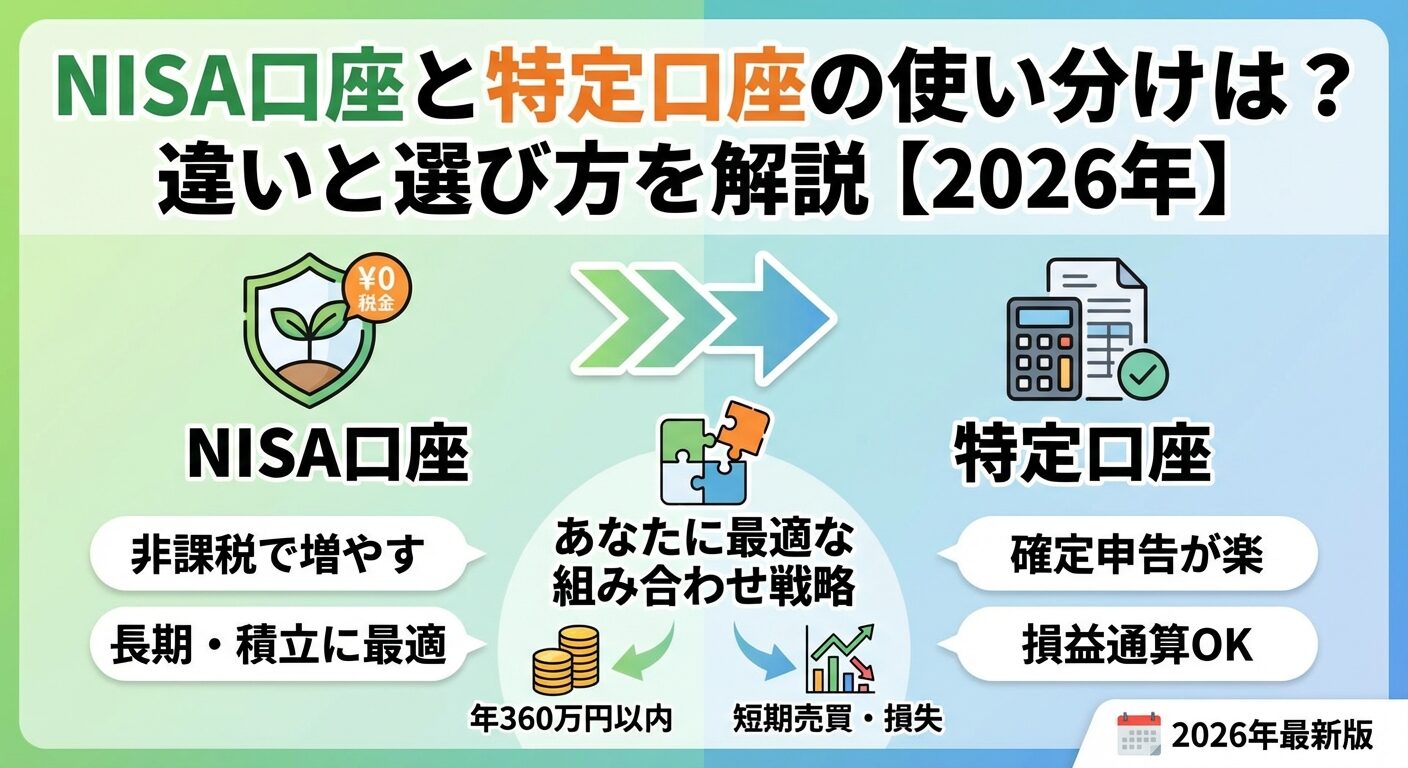
一方の「一般口座」は、売買損益の計算から確定申告書の作成まですべて投資家自身が行わなければならない口座です。未公開株の取引や特定のデリバティブ取引など特殊な事情がない限り、個人投資家があえて一般口座を選ぶメリットは事実上存在しません。また、「NISA口座」は利益そのものが非課税になる特別な口座ですが、投資枠に上限があり、損失が出た場合の損益通算ができないという特徴を持ちます。
| 口座区分 | 税金の計算 | 確定申告の要否 | 年間取引報告書の作成 | 編集部の見解・おすすめ度 |
|---|---|---|---|---|
| 特定口座(源泉徴収あり) | 証券会社が自動計算・自動納税 | 原則として不要 | あり(証券会社が作成) | ★★★★★(初心者から上級者まで基本はこれ一択) |
| 特定口座(源泉徴収なし) | 証券会社が計算のみ行う | 必要(簡易申告) | あり(証券会社が作成) | ★★☆☆☆(給与所得者で年利20万円以下などの限定用途) |
| 一般口座 | 自身で取引履歴から計算 | 必要(自力計算) | なし(自分で作成) | ★☆☆☆☆(特殊な非上場株等を除き選ぶ理由は皆無) |
| 新NISA口座 | 非課税(税金計算なし) | 不要 | なし(非課税のため不要) | ★★★★★(投資枠内であれば最優先で活用すべき) |
【徹底比較】「源泉徴収あり」と「源泉徴収なし」はどっちを選ぶべきか?
特定口座を開設する際、最も多くの人が頭を悩ませるのが「源泉徴収あり」と「源泉徴収なし」のどちらを選択すべきかという問題です。この2つの違いは、税金の納付プロセスと確定申告の手間に直結しています。
迷わず「源泉徴収あり」を選ぶべき圧倒的な理由
結論から申し上げると、投資初心者はもちろん、会社員や主婦、リタイア世代を含め、大半の個人投資家は「源泉徴収あり」を選択するのが正解です。「源泉徴収あり」を選択すると、株や投資信託を売却して利益が出るたびに、証券会社が税金相当額(20.315%)を自動的に差し引いて国に代理納付してくれます。
さらに、同じ証券会社内で利益が出た取引と損失が出た取引がある場合、証券口座内で自動的に損益通算が行われ、納めすぎた税金は口座へ自動的に還付されます。投資家は税務署へ行く必要も、複雑な書類を作成する必要も一切ありません。取引のすべてが口座内で完結するため、手間と精神的負担が劇的に軽減されます。
「源泉徴収なし」が適している例外的なケースとその落とし穴
一方で「源泉徴収なし」は、証券会社が年間取引報告書を作成してくれるものの、納税自体は投資家本人が確定申告を行って納める仕組みです。ネット上では「年間の給与所得以外の所得が20万円以下であれば、確定申告が不要になるため源泉徴収なしの方が得」という言説が散見されます。
しかし、ここには重大な税務上の落とし穴が存在します。所得税の確定申告が不要になるのは「国の所得税」に限られた特例であり、「地方自治体への住民税の申告」は利益が1円であっても別途必要になります。結局のところ自治体の窓口で住民税の申告手続きを行わなければならず、確定申告を完全に回避できるわけではありません。数十万円の小額利益のために自治体へ申告に行く手間を考慮すると、「源泉徴収あり」で自動処理させる方が圧倒的に合理的です。
【実態検証】利用者の生の声と現場目線で見えたリアル
編集部が個人投資家のコミュニティやSNS、知恵袋等の相談事例を独自に調査したところ、口座区分にまつわる数多くの「想定外のトラブル」が浮かび上がってきました。
新NISAと特定口座の併用で生じるリアルな運用実態
新NISA口座を満額(年間360万円)使い切るペースで資産形成を進めている投資家層の間では、特定口座との併用が日常化しています。ここで現場から多く寄せられるのが、「配当金受取方式の設定ミス」によるトラブルです。
証券会社で口座を開設した際、配当金の受取方法を「株式数比例配分方式」に設定しておかないと、特定口座内で配当金と売買損失の損益通算が自動で行われません。「登録配当金受領口座方式」や「従来型(郵便局等での受取)」を選択していたため、本来なら相殺されて還付されるはずの税金が自動還付されず、後から確定申告を強いられたという失敗談が後を絶ちません。
複数口座の使い分けで生じる管理の摩擦
大手ネット証券(SBI証券、楽天証券、マネックス証券など)を複数開設し、ポイント還元や取扱商品の違いで使い分ける投資家も増えています。しかし、異なる証券会社間の損益は自動では通算されません。
例えば、A証券の特定口座で100万円の利益が出て約20万円の税金が源泉徴収され、B証券の特定口座で50万円の損失が出ている場合、何もしなければ20万円の税金が引かれたままになります。この2つの口座の損益を通算して納めすぎた約10万円を取り戻すためには、自分で確定申告を行う必要があるという点は、複数口座ユーザーが見落としがちな実態です。
一般に知られていない盲点とネットの誤解
特定口座と確定申告の関係には、税制上の専門知識がないと気づけない深刻なリスクが潜んでいます。特に「損失が出たから確定申告して取り戻そう」「控除を受けたいから申告しよう」と安易に行動すると、思わぬ二次被害を招くことがあります。
確定申告によって「扶養から外れる」「保険料が上がる」リスク
特定口座(源泉徴収あり)の最大の強みは、「確定申告をしない限り、その利益が合計所得金額にカウントされない」という点にあります。
もし専業主婦(夫)や学生、パート勤務の方が特定口座(源泉徴収あり)で多額の利益を出し、何らかの理由で確定申告を行ってしまうと、その利益が「合計所得金額」に合算されます。その結果、以下のペナルティが発生するリスクがあります。
- 配偶者控除・配偶者特別控除や扶養控除から外れる:世帯主の税負担が大幅に増加する。
- 国民健康保険料・介護保険料・後期高齢者医療制度の保険料が跳ね上がる:自治体の保険料は合計所得金額をベースに算定されるため、翌年度の保険料が急増する。
- 医療費の自己負担割合が1割から3割に引き上がる:高齢者世帯で医療費負担が跳ね上がる要因になる。
「源泉徴収あり」のままで申告不要制度を選択していれば、証券口座内で20.315%の税金が引かれて完結し、合計所得金額には一切反映されません。扶養家族や自営業・リタイア世代にとって、これは極めて重要な防衛策となります。
税制改正による「所得税と住民税の課税方式の一致」
かつては「所得税は確定申告して損益通算し、住民税は申告不要を選択して保険料の上昇を防ぐ」という裏ワザ(課税方式の選択)が可能でした。しかし、税制改正により所得税と住民税の課税方式が完全に一致されました。
現在では、所得税で確定申告を行うと自動的に住民税側にも情報が連動し、住民税の算定や保険料の算定所得に含まれてしまいます。この法改正の現実を知らずに古いネットの情報を鵜呑みにして確定申告を行い、翌年の保険料通知書を見て驚愕するケースが頻発しています。
【プロの結論】特定口座のメリット・デメリットと推奨基準
ここまでの分析を踏まえ、特定口座(源泉徴収あり)のメリット・デメリットを整理し、どのような人がどの口座を選ぶべきかの明確な判断基準を提示します。
特定口座(源泉徴収あり)のメリット・デメリット
【メリット】
- 確定申告の手間が完全にゼロになり、税務署への申告漏れリスクがなくなる。
- 同一口座内での売買損益・配当金の損益通算と税金の還付が全自動で行われる。
- 利益が出ても合計所得金額に加算されないため、扶養控除や社会保険料に悪影響を及ぼさない。
【デメリット】
- 年間の利益が20万円以下であっても、取引ごとに税金が源泉徴収される。
- 他社口座との損益通算や、3年間の損失繰越控除を利用したい場合には、結局確定申告が必要になる。
【プロの結論】おすすめできる人・見送るべき人の特徴
▼「特定口座(源泉徴収あり)」を強く推奨する人:
- 確定申告や税金の計算に時間を取られたくないすべての個人投資家
- 家族の扶養に入っている配偶者や学生
- 国民健康保険に加入している自営業・フリーランス・無職・リタイア世代
- 新NISAの枠を超えて投資信託や個別株をコツコツ買い増す予定の人
▼確定申告の検討が必要な例外的な人:
- 複数の証券会社で取引しており、一方が大幅な黒字、もう一方が大幅な赤字で損益を通算したい人
- 年間トータルで損失が出ており、翌年以降3年間にわたって損失を繰り越したい(繰越控除)人
- 給与所得が低く、総合課税を選択して配当控除を利用した方が税金を取り戻せる明確な確証がある人(※扶養や保険料への影響を慎重に試算済みであることが前提)
【実践ガイド】証券会社の口座開設手順と推奨初期設定
証券口座を開設する際の手順と、失敗しないための必須設定項目をまとめました。スマートフォンと本人確認書類があれば、最短即日で手続きが完了します。
- 証券会社の公式サイトから口座開設を申し込む:
SBI証券や楽天証券などの主要オンライン証券の口座開設ページにアクセスします。 - 本人確認書類の提出:
マイナンバーカード、または「通知カード+運転免許証」をスマートフォンのカメラで撮影してアップロードします。 - 口座区分の選択(最重要):
選択画面では必ず「特定口座(源泉徴収あり)を開設する」にチェックを入れます。 - NISA口座の同時申し込み:
まだNISA口座を持っていない場合は、同時に「NISA口座を開設する」を選択します。 - 配当金受取方式の設定:
口座開設完了後、初期設定画面で配当金受取方法を必ず「株式数比例配分方式」に指定します。これを行わないと自動損益通算が機能しません。
なお、すでに「源泉徴収なし」や「一般口座」で開設してしまっている場合でも、その年の最初の売却取引(配当金の受入を含む)が発生する前であれば、Web上の管理画面から「源泉徴収あり」への変更手続きが可能です。
【特定 口座 と は】に関するよくある質問(FAQ)
Q1:新NISA口座があれば、特定口座は作らなくても問題ありませんか?
A1:特定口座も一緒に開設しておくことを強くおすすめします。新NISAの年間投資枠(360万円)を超えて投資する場合や、NISA対象外の銘柄を取引する際に特定口座が必要になります。特定口座を開設して維持するだけであれば維持費用や手数料は一切かかりません。
Q2:特定口座(源泉徴収あり)で損失が出た場合、放置しても大丈夫ですか?
A2:同一口座内で利益と相殺されている場合は放置で問題ありません。ただし、年間トータルでマイナスになり、その損失を翌年以降3年間にわたって利益と相殺させたい(繰越控除を利用したい)場合は、確定申告を行う必要があります。
Q3:特定口座内の株式や投資信託を、そのまま新NISA口座に移管できますか?
A3:簿価を維持したまま直接移管することは制度上できません。特定口座内の資産を新NISAに移すには、一度特定口座内で売却して現金化(この時点で利益があれば課税)し、その資金を使って新NISA口座で買い直す必要があります。
Q4:特定口座(源泉徴収あり)で取引していれば、会社に投資をしていることがバレませんか?
A4:原則としてバレません。証券会社が税金を直接納付して完結するため、住民税の通知書経由で会社の経理や人事に株式投資の利益が伝わることはありません。副業規定などが気になる会社員にとっても最も安全な選択肢です。
まとめ:今後の動向と失敗しないための判断基準
特定口座は、複雑怪奇な株式投資の税務処理を劇的にシンプル化してくれる、日本の個人投資家にとって極めて有用な制度です。資産形成を始めるにあたり、基本となる判断軸は以下の通り非常に明快です。
- 証券会社の口座開設時は「特定口座(源泉徴収あり)」を迷わず選択する。
- 配当金の受け取り方法は必ず「株式数比例配分方式」に設定する。
- 資産運用の最優先は新NISA口座とし、枠から溢れた部分を特定口座で運用する。
- 安易な確定申告は扶養外れや社会保険料増額を招くため、原則として申告不要のまま運用する。
税制の仕組みを正しく理解し、不要な税務リスクや申告の手間を排除することで、本来の目的である中長期的な資産形成に集中できる環境を整えましょう。 (出典: 特定 口座 と は(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。