老後資金はいくら必要?2000万では足りない真相と2026年最新対策
物価高が家計を直撃するなか、「老後資金は一体いくら準備すれば安心なのか」「2000万円ではとても足りないのではないか」という不安の声が急速に広がっています。2019年に世間を騒がせた金融庁の試算から数年が経過した現在、インフレの定着や社会保険料の引き上げ、そして2026年に向けた年金制度の議論進展により、必要な資金水準の前提は大きく様変わりしました。
かつての「一律2000万円」という単純な試算を鵜呑みにしてライフプランを組むと、退職後に思わぬ生活破綻に直面しかねません。本稿では、最新の家計調査データや公的年金の実質支給額、夫婦・単身世帯ごとの支出格差を徹底検証し、インフレ時代を生き抜くための現実的な資産防衛策を浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:インフレとマクロ経済スライドの影響で、従来の「2000万円」基準は不足するリスクが高く、ゆとりある老後には3000万〜4000万円規模の準備が現実的な目安となっている。
- 要点2:厚生年金と国民年金の平均受給額には大きな開きがあり、現役時代の働き方や退職金の受取額次第で必要不足額は世帯ごとに1000万円単位で変動する。
- 要点3:老後破産を防ぐ鍵は、新NISAやiDeCoによる非課税投資の継続に加え、65歳以降の就労延長による年金繰下げ受給の組み合わせにある。
【2026年最新】老後資金2000万円問題の真相|インフレ下で不足額はどう変化したか
2019年に大きな議論を呼んだ金融庁の金融審議会報告書は、「夫65歳以上・妻60歳以上の無職世帯が毎月約5.5万円の赤字を抱え、30年間で約2000万円が不足する」というモデルケースを提示したものでした。しかし、この試算は「デフレが続くこと」を暗黙の前提として算出された過去の遺物に過ぎません。
足元で続く消費者物価の上昇は、食費、光熱費、医療・介護サービス費などの基礎的支出を容赦なく押し上げています。年金額が物価や賃金の伸びほどには上がらない「マクロ経済スライド」の適用が続くなか、年金の実質的な購買力は年々削られています。ファイナンシャルプランナーやエコノミストの間では、現在の物価水準を前提に30年間の不足分を再試算した場合、夫婦2人で2800万〜3500万円程度の自己資金が必要になるとの見方が大勢を占めています。
「2000万円」という数字だけが一人歩きした結果、自らの年金受給見込額や将来の住居形態を考慮しないまま漠然とした不安を抱く層と、2000万円貯めれば十分だと過信してしまう層に二極化しています。重要なのは、一般論の数字ではなく「自分の世帯における純粋な収支ギャップ」を正確に把握することです。
【世帯別試算】夫婦2人・独身の老後生活費と年金受給額の早見表
老後に必要な資金額を算出する大原則は、「(毎月の支出額 - 毎月の年金手取り受給額)× 寿命までの月数 + 突発的な一時費用」というシンプルな引き算です。総務省の家計調査および厚生労働省の年金給付データに基づき、世帯形態ごとの収支実態を比較しました。
| 世帯タイプ | 詳細・数値データ(月額支出 / 年金収入) | 一般的な基準・相場(30年間の不足額) | 編集部の見解・評価 |
|---|---|---|---|
| 夫婦2人(夫:元会社員 / 妻:専業主婦) | ・平均生活費:約27.5万円 ・夫婦の合計年金:約22.5万円 ・月間赤字:約5.0万円 | 約1,800万〜2,500万円 (ゆとり生活時は約3,800万円) | 持ち家前提の数値。賃貸暮らしやリフォーム費用を考慮すると2000万円では確実に予算オーバーとなる。 |
| 共働き夫婦(夫婦ともに元会社員) | ・平均生活費:約29.0万円 ・夫婦の合計年金:約30.0万円 ・月間収支:+1.0万円(黒字基調) | 約500万〜1,200万円 (予備費・介護費中心) | 公的年金だけで基本生活費を賄える可能性が高いが、現役時代の高支出習慣を引きずると一気に赤字転落する。 |
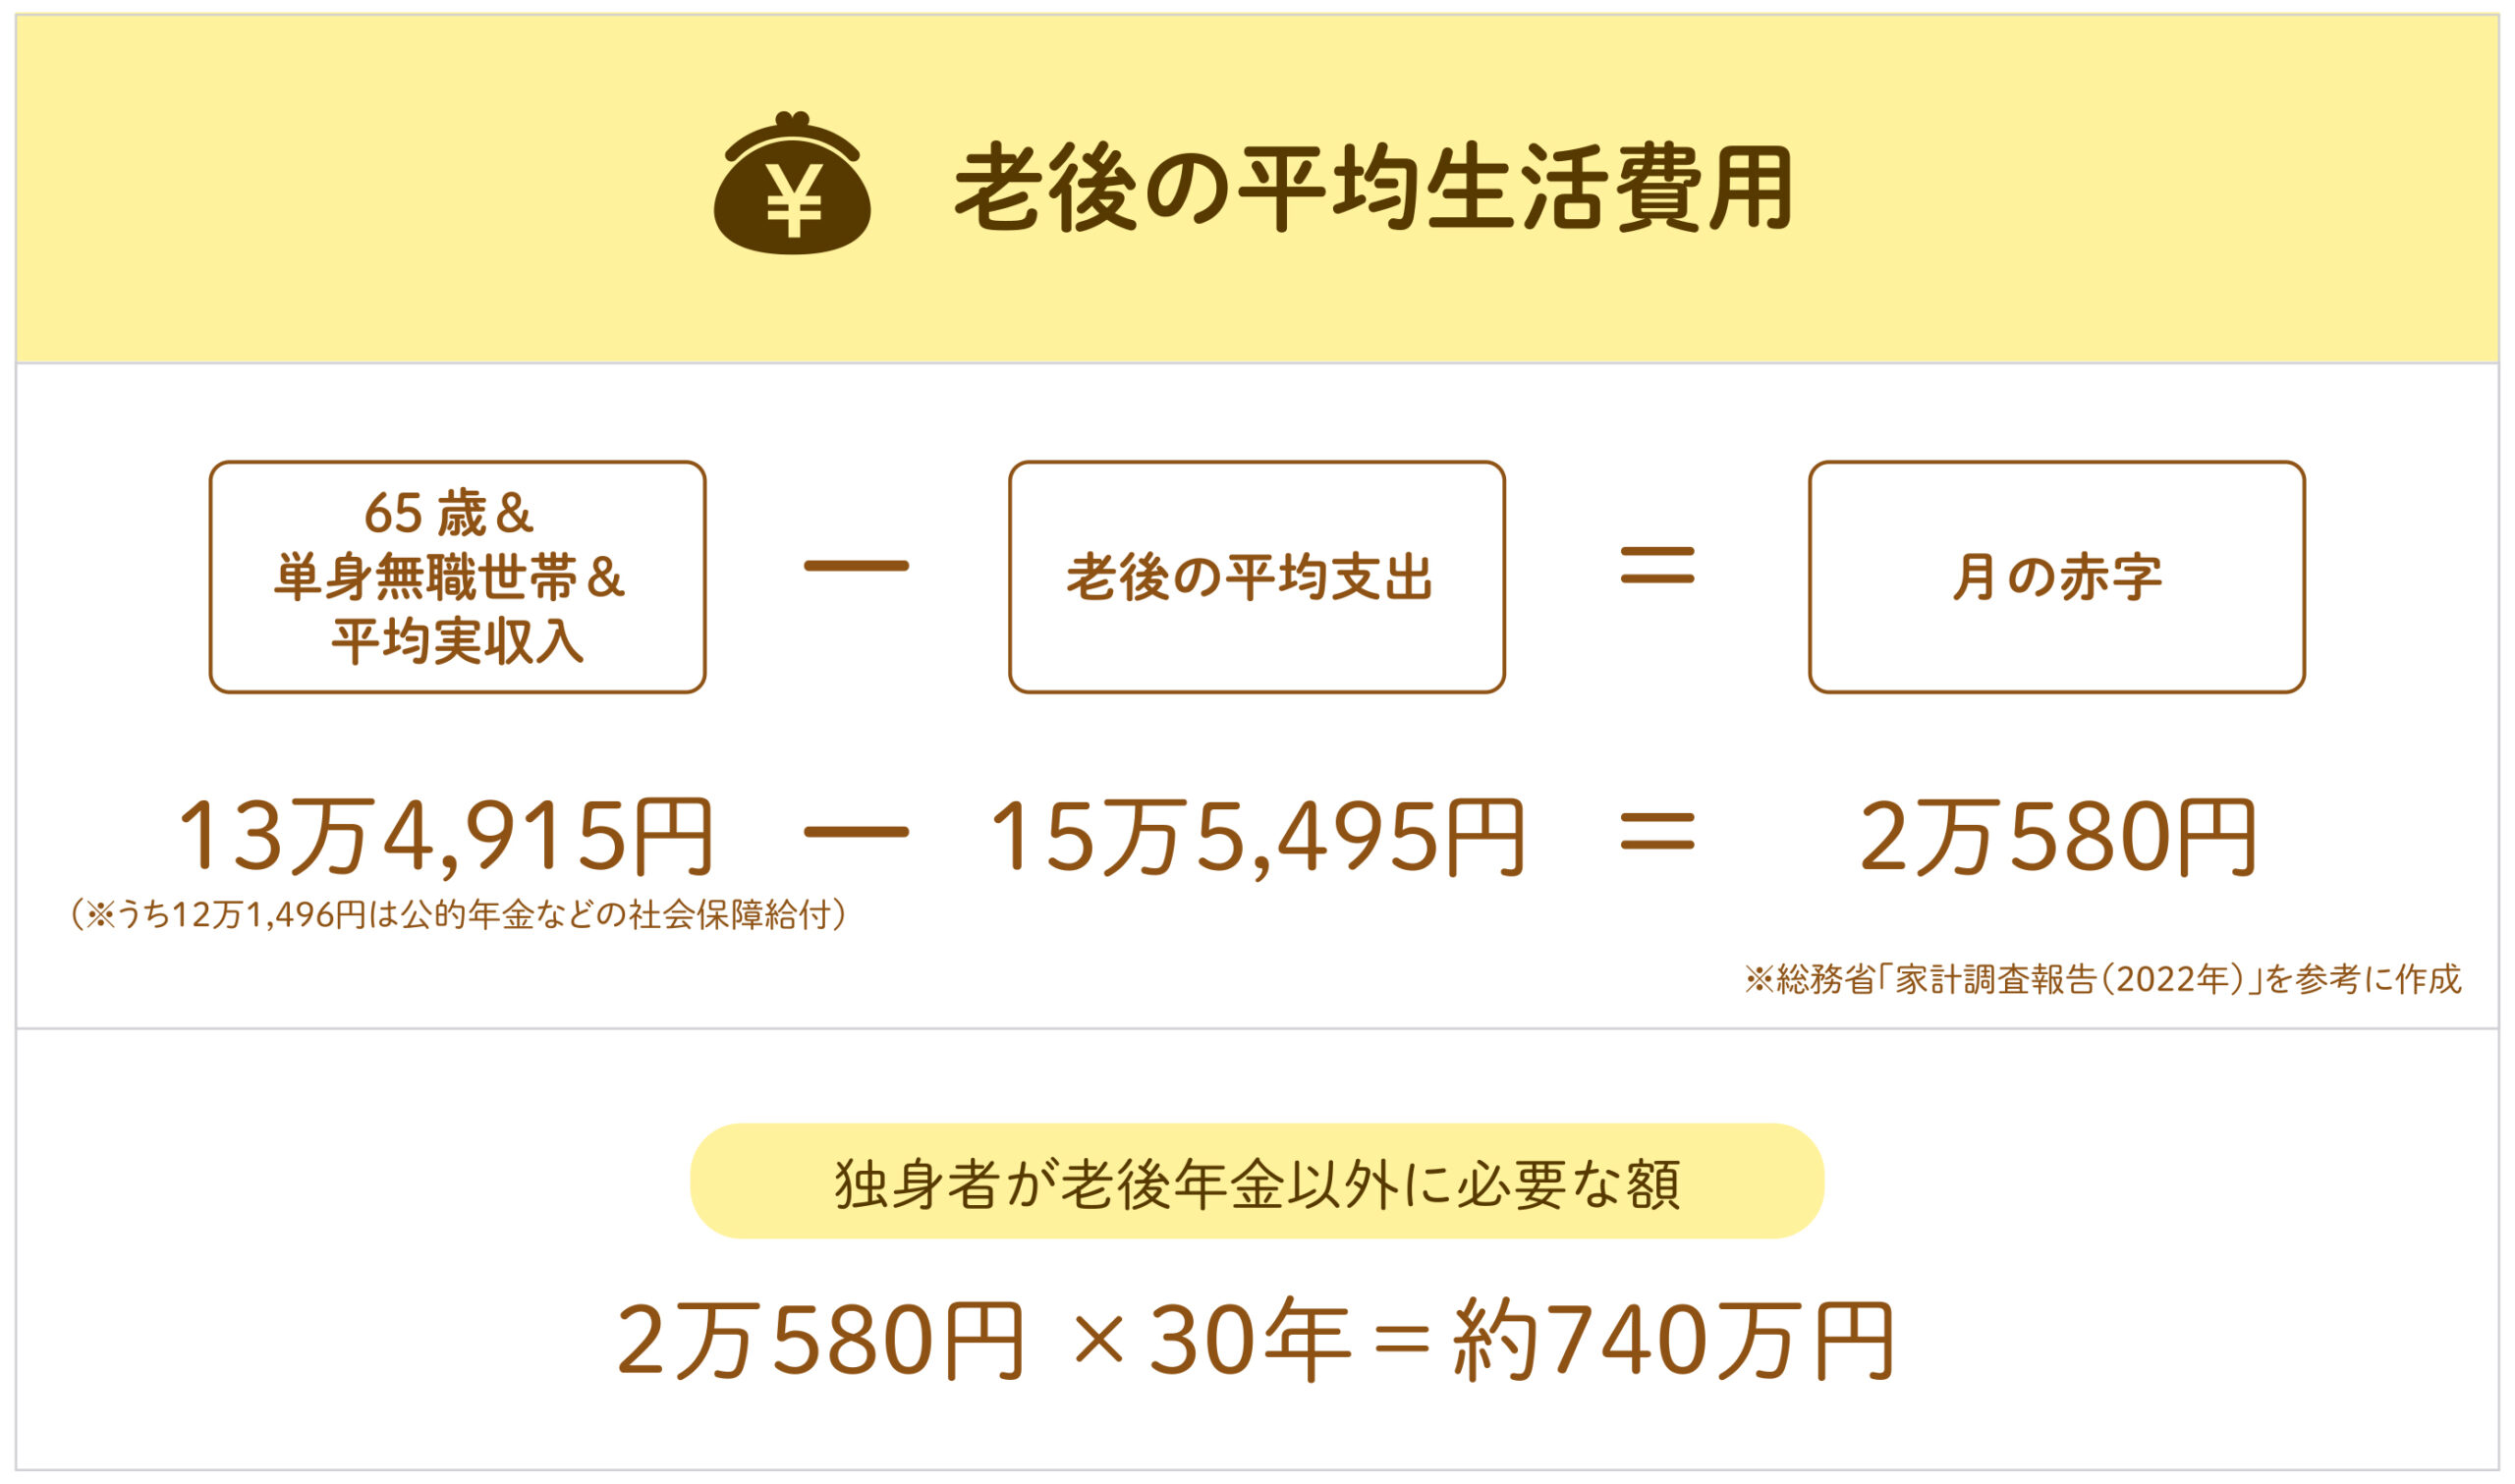
| 単身世帯(元会社員の独身) | ・平均生活費:約16.0万円 ・年金受取額:約14.5万円 ・月間赤字:約1.5万円 | 約1,200万〜1,800万円 (住居費・介護外注費含む) | 支出の融通が利く反面、病気や介護の際に家族のサポートを期待できないため、民間サービス利用の現金を厚めに持つ必要がある。 |
| 単身世帯(自営業・フリーランス) | ・平均生活費:約15.0万円 ・国民年金のみ:約6.8万円 ・月間赤字:約8.2万円 | 約3,000万〜4,000万円 (生涯現役または私的年金必須) | 厚生年金の上乗せがないため、年金だけで生活するのは極めて困難。iDeCoや小規模企業共済による上乗せが絶対条件。 |
上記の試算からも明らかなように、現役時代の雇用形態(厚生年金か国民年金か)と配偶者の有無によって、老後に準備すべき資金規模は数倍の格差が生じます。特に自営業者やフリーランスの場合、国民年金の満額給付(月額約6.8万円水準)だけでは基礎生活費すら賄えず、自助努力による資産形成が生命線となります。
【実態検証】高齢者世帯のリアルな支出動向と現場で囁かれる「想定外の出費」
家計簿上の「毎月の平均生活費」だけを計算して安心していると、退職後に頻発する「突発的な出費」によって資産計画が根本から崩壊します。シニア世代の家計相談現場や各種調査から見えてくる、代表的な4大支出リスクを直視しなければなりません。
第1のリスクは「医療費・介護費用の自己負担増」です。厚生労働省の統計によると、要介護状態になった場合の平均介護期間は約5年1カ月、一時的な住宅改修や介護ベッド等の購入費用に加え、月額平均8万〜10万円程度の自己負担が発生します。夫婦2人が相次いで介護状態になれば、それだけで1000万円前後の資金が吹き飛ぶ計算です。
第2のリスクは「住まいの維持管理コスト」です。「持ち家だから家賃がかからず安心」という言説は危険な誤解です。築30年を超えた戸建てやマンションでは、屋根・外壁の修繕、給湯器や水回りの刷新、将来のバリアフリー化などで、60歳以降に数百万円単位のまとまった修繕費が確実に発生します。マンションの場合は修繕積立金の値上げも重くのしかかります。
さらに現場で深刻視されているのが、「子どもや孫への資金援助」です。子どもの結婚費用、住宅購入の頭金援助、孫の教育費や小遣いなど、現役時代の感覚で援助を続けた結果、70代半ばで預貯金が底をつくケースが後を絶ちません。一度上げた生活水準と見栄を下げられない心理的罠が、家計を静かに蝕んでいきます。
一般に知られていない盲点とネットの誤解|退職金の平均相場と使い道の落とし穴
多くのサラリーマンが老後資金の柱としてあてにしている退職金ですが、その給付水準は過去20年間で明確な右肩下がりの傾向をたどっています。厚生労働省の「就労条件総合調査」によると、大卒・勤続20年以上の定年退職者の平均給付額は、かつての3000万円台から現在は約1800万〜2000万円程度まで縮小しています。中小企業では1000万円を下回るケースも珍しくありません。
退職金を受け取った直後の行動にも、重大な落とし穴が潜んでいます。退職金という人生最大のまとまった現金を手にしたシニアを狙い、金融機関は高コストな投資信託や複雑な仕組み債、外貨建て一時払い保険などの営業を仕掛けてきます。「退職金優遇金利プラン」の甘い言葉に誘われ、リスクを理解しないまま元本割れリスクの高い金融商品に退職金の大半を投じてしまい、取り返しのつかない損失を被る事例が後を絶ちません。
また、「退職金で住宅ローンを一括繰り上げ返済する」という選択も一概に正解とは言えません。手元の流動性資金(現金預金)が極端に減ってしまうと、病気や介護といった急な支出に対応できなくなり、低金利の住宅ローンを解消した代わりに日々の生活資金に窮するという本末転倒な事態を招きます。退職金は「増やすための原資」ではなく、まずは「手元の生活防衛資金」として手堅く確保することが鉄則です。
【老後破産を防ぐ決定打】2026年版・新NISAとiDeCoを活用した資産形成術
インフレと長寿化が同時に進行する現代において、預貯金だけで資産価値を維持することは実質的な目減りを意味します。国が用意した非課税制度である「新NISA」と「iDeCo(個人型確定拠出年金)」を徹底的に使い倒すことが、老後破産を防ぐ最大の防壁です。
新NISAは、年間最大360万円、生涯投資枠1800万円まで運用益が恒久的に非課税となる制度です。特に50代以降から資産形成を加速させる場合でも、つみたて投資枠と成長投資枠を併用し、世界経済の成長を享受できる低コストの全世界株式(オルカン)やS&P500連動のインデックスファンドに分散投資することで、インフレに対抗する資産基盤を構築できます。
一方のiDeCoは、掛金が全額所得控除になるという強力な節税メリットを持ちます。2026年の制度改正議論により、拠出可能年齢のさらなる引き上げや企業型DCとの併用要件緩和が進んでおり、60代前半まで働きながら掛金を拠出することで、所得税・住民税を圧縮しつつ確実な老後資金の上乗せが可能です。
そして、もうひとつの極めて強力な武器が「公的年金の繰下げ受給」です。年金の受給開始を65歳から1カ月遅らせるごとに受給額は0.7%増額され、最長70歳まで繰り下げれば42%、75歳まで繰り下げれば最大84%も生涯の年金額が増加します。仮に70歳まで健康に働き、給与収入で生活費を賄うことができれば、基礎的な年金受給額を恒久的に引き上げることができ、長生きそのものが最大のリスクヘッジへと転換します。
【プロの結論】資産運用を加速すべき人・見送るべき人の特徴
老後資金対策として投資を取り入れるべきか否かは、各世帯のリスク許容度によって明確に分かれます。以下の基準を参考に、自らの立ち位置を見極めてください。
▼今すぐ資産運用を加速すべき人
- 定年退職まで10年以上の運用期間が確保できる40代〜50代前半の人
- 半年〜1年分程度の生活防衛資金(現金預金)がすでに手元にある人
- 公的年金の受取見込額が低く、現行の貯蓄ペースでは目標額に届かない人
▼無理な投資を見送るべき人
- 手元の現金預金が生活費の3カ月分未満で、日々の家計が自転車操業の人
- 定年退職を目前に控え、数年以内にまとまった現金支出(住宅完済や子どもの学費)を控えている人
- 元本割れのストレスに耐えられず、日々の相場変動で精神的な平穏を失ってしまう人
【老後 資金 いくら 必要】に関するよくある質問(FAQ)
Q1:独身で老後を迎える場合、最低いくらの貯金があれば安心できますか?
A1:持ち家があり健康な単身者の場合、最低でも1500万円程度、賃貸住まいや自営業者の場合は2500万〜3000万円程度が安全圏の目安です。単身世帯は住居費を折半できないうえ、要介護時に身内の支援を受けにくいため、外部の介護サービスや有料老人ホームの入居一時金を視野に入れた現金確保が不可欠です。
Q2:50代から資産運用を始めても老後資金づくりは間に合いますか?
A2:十分に間に合います。50代は子育てが一段落し、人生で最も貯蓄余力が高まる時期です。新NISAを活用して月10万円を年利4%で15年間(70歳まで)積み立てた場合、元本1800万円に対して約2460万円の資産形成が見込めます。定年後の再雇用やパート就労を組み合わせて投資期間を長く確保することが成功の鍵です。
Q3:年金の受給開始は65歳と70歳、どちらで受け取るのが本当にお得ですか?
A3:損益分岐点の観点では、70歳まで繰り下げた場合、81〜82歳を超えて生きると65歳受給開始よりも累計受給総額が多くなります。日本人の平均寿命(女性約87歳、男性約81歳)を考慮すると、健康状態に特段の懸念がない限り、70歳程度まで繰り下げて生涯受取額を42%増やしておく方が、超長寿リスクに対する強力な保険となります。
まとめ:インフレ時代を生き抜く老後資金の新基準と今すぐ取るべき行動
「老後資金は一律2000万円で足りる」という過去の常識は、インフレと制度改定が進行する今、完全に通用しなくなりました。しかし、過度に恐れる必要はありません。自身の年金定期便を確認して受給見込額を割り出し、日々の固定費をスリム化したうえで、新NISAや公的年金の繰下げ受給を戦略的に組み合わせれば、どのような世帯でも着実に不足額を埋めることができます。
老後対策において最も貴重な資産は「時間」です。まずは現状の家計収支を正確に可視化し、できる金額から新NISAの積立設定や固定費の削減を始めること。その一歩の早さが、10年後、20年後の老後のゆとりを決定づけます。 (出典: 老後 資金 いくら 必要(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。