青色申告と白色申告の違いとは?65万控除や手間の差を徹底比較
個人事業主やフリーランスにとって、年に一度の確定申告は手取り額を左右する重大なイベントです。その際、誰もが直面するのが「青色申告と白色申告のどちらを選ぶべきか」という選択です。節税効果が高いとされる青色申告ですが、帳簿付けの難しさや手続きの煩雑さを懸念して白色申告にとどまるケースも少なくありません。
しかし、近年の制度改正やクラウド会計ツールの進化により、両者の実質的な負担感やコストパフォーマンスは過去の常識から劇的に変化しています。最大65万円の青色申告特別控除をはじめとする税制上の優遇措置、記帳義務の実態、そして実際の税負担差について、客観的なデータと税務現場の知見をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:青色申告は最大65万円の特別控除や赤字の3年間繰越など強力な節税メリットがあり、実質的な税額差は数十万円に及ぶ場合がある。
- 要点2:白色申告にも現在では記帳義務が課されており、「白色なら帳簿付けが不要で圧倒的に楽」というネットの言説は過去の誤解である。
- 要点3:会計ソフトとe-Taxの普及により複式簿記の難易度は大幅に低下しており、事業所得がある大半の個人事業主は青色申告を選ぶのが合理的な選択となる。
【決定版】青色申告と白色申告の根本的な違い|制度概要と税額差の真実
青色申告と白色申告の本質的な違いは、「一定水準の帳簿を作成・保存する見返りとして、国から手厚い税制上の優遇措置を受けられるかどうか」という点にあります。
日本の申告納税制度において、日々の取引を正確に記録し申告する納税者を優遇するために用意されたのが青色申告です。一方の白色申告は、事前に特別な申請を行っていない事業者が自動的に適用される申告方式となります。
事業所得が年間数百万円規模になると、両者の税負担の差は顕著です。例えば課税所得が400万円の個人事業主が青色申告の最大65万円控除を適用した場合、所得税率20%・住民税率10%・国民健康保険料(所得割)の軽減分を合算すると、年間で約15万〜20万円以上もの手取り差が生じる計算になります。
【データ徹底比較】青色申告と白色申告のメリット・デメリット総覧
両制度の具体的な違いを理解するために、主要な比較項目を整理しました。控除額だけでなく、経費にできる範囲や損失が出た際の扱いなど、多角的な視点から特徴を把握することが不可欠です。
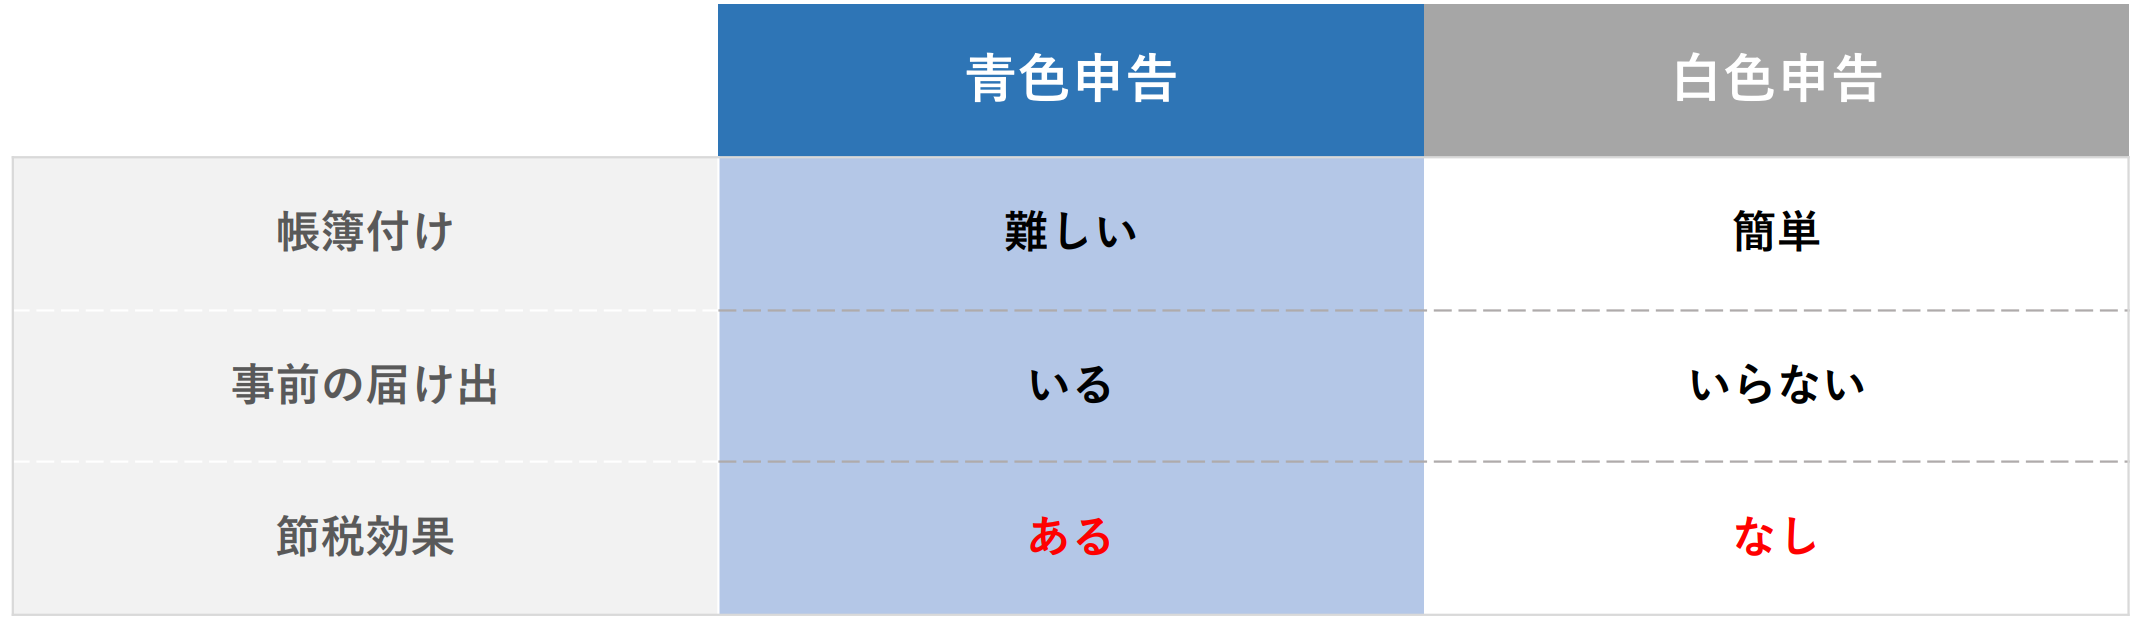
| 項目 | 青色申告(最高要件適用時) | 白色申告(標準) | 編集部の見解・評価 |
|---|---|---|---|
| 特別控除額 | 最大65万円(または55万円・10万円) | 0円(控除なし) | 65万円控除の威力は絶大。税率に応じて数十万円単位の節税に直結する。 |
| 記帳方式 | 複式簿記(10万円控除は単式簿記可) | 簡易簿記(単式簿記) | 複式簿記は難度が高いとされるが、現在は自動仕訳ソフトで大幅に簡略化可能。 |
| 家族への給与 | 青色専従者給与として全額を経費算入可能(事前届出制) | 事業専従者控除(配偶者86万円、その他50万円の上限あり) | 家族従業員がいる事業所では青色申告が圧倒的に有利な条件となる。 |
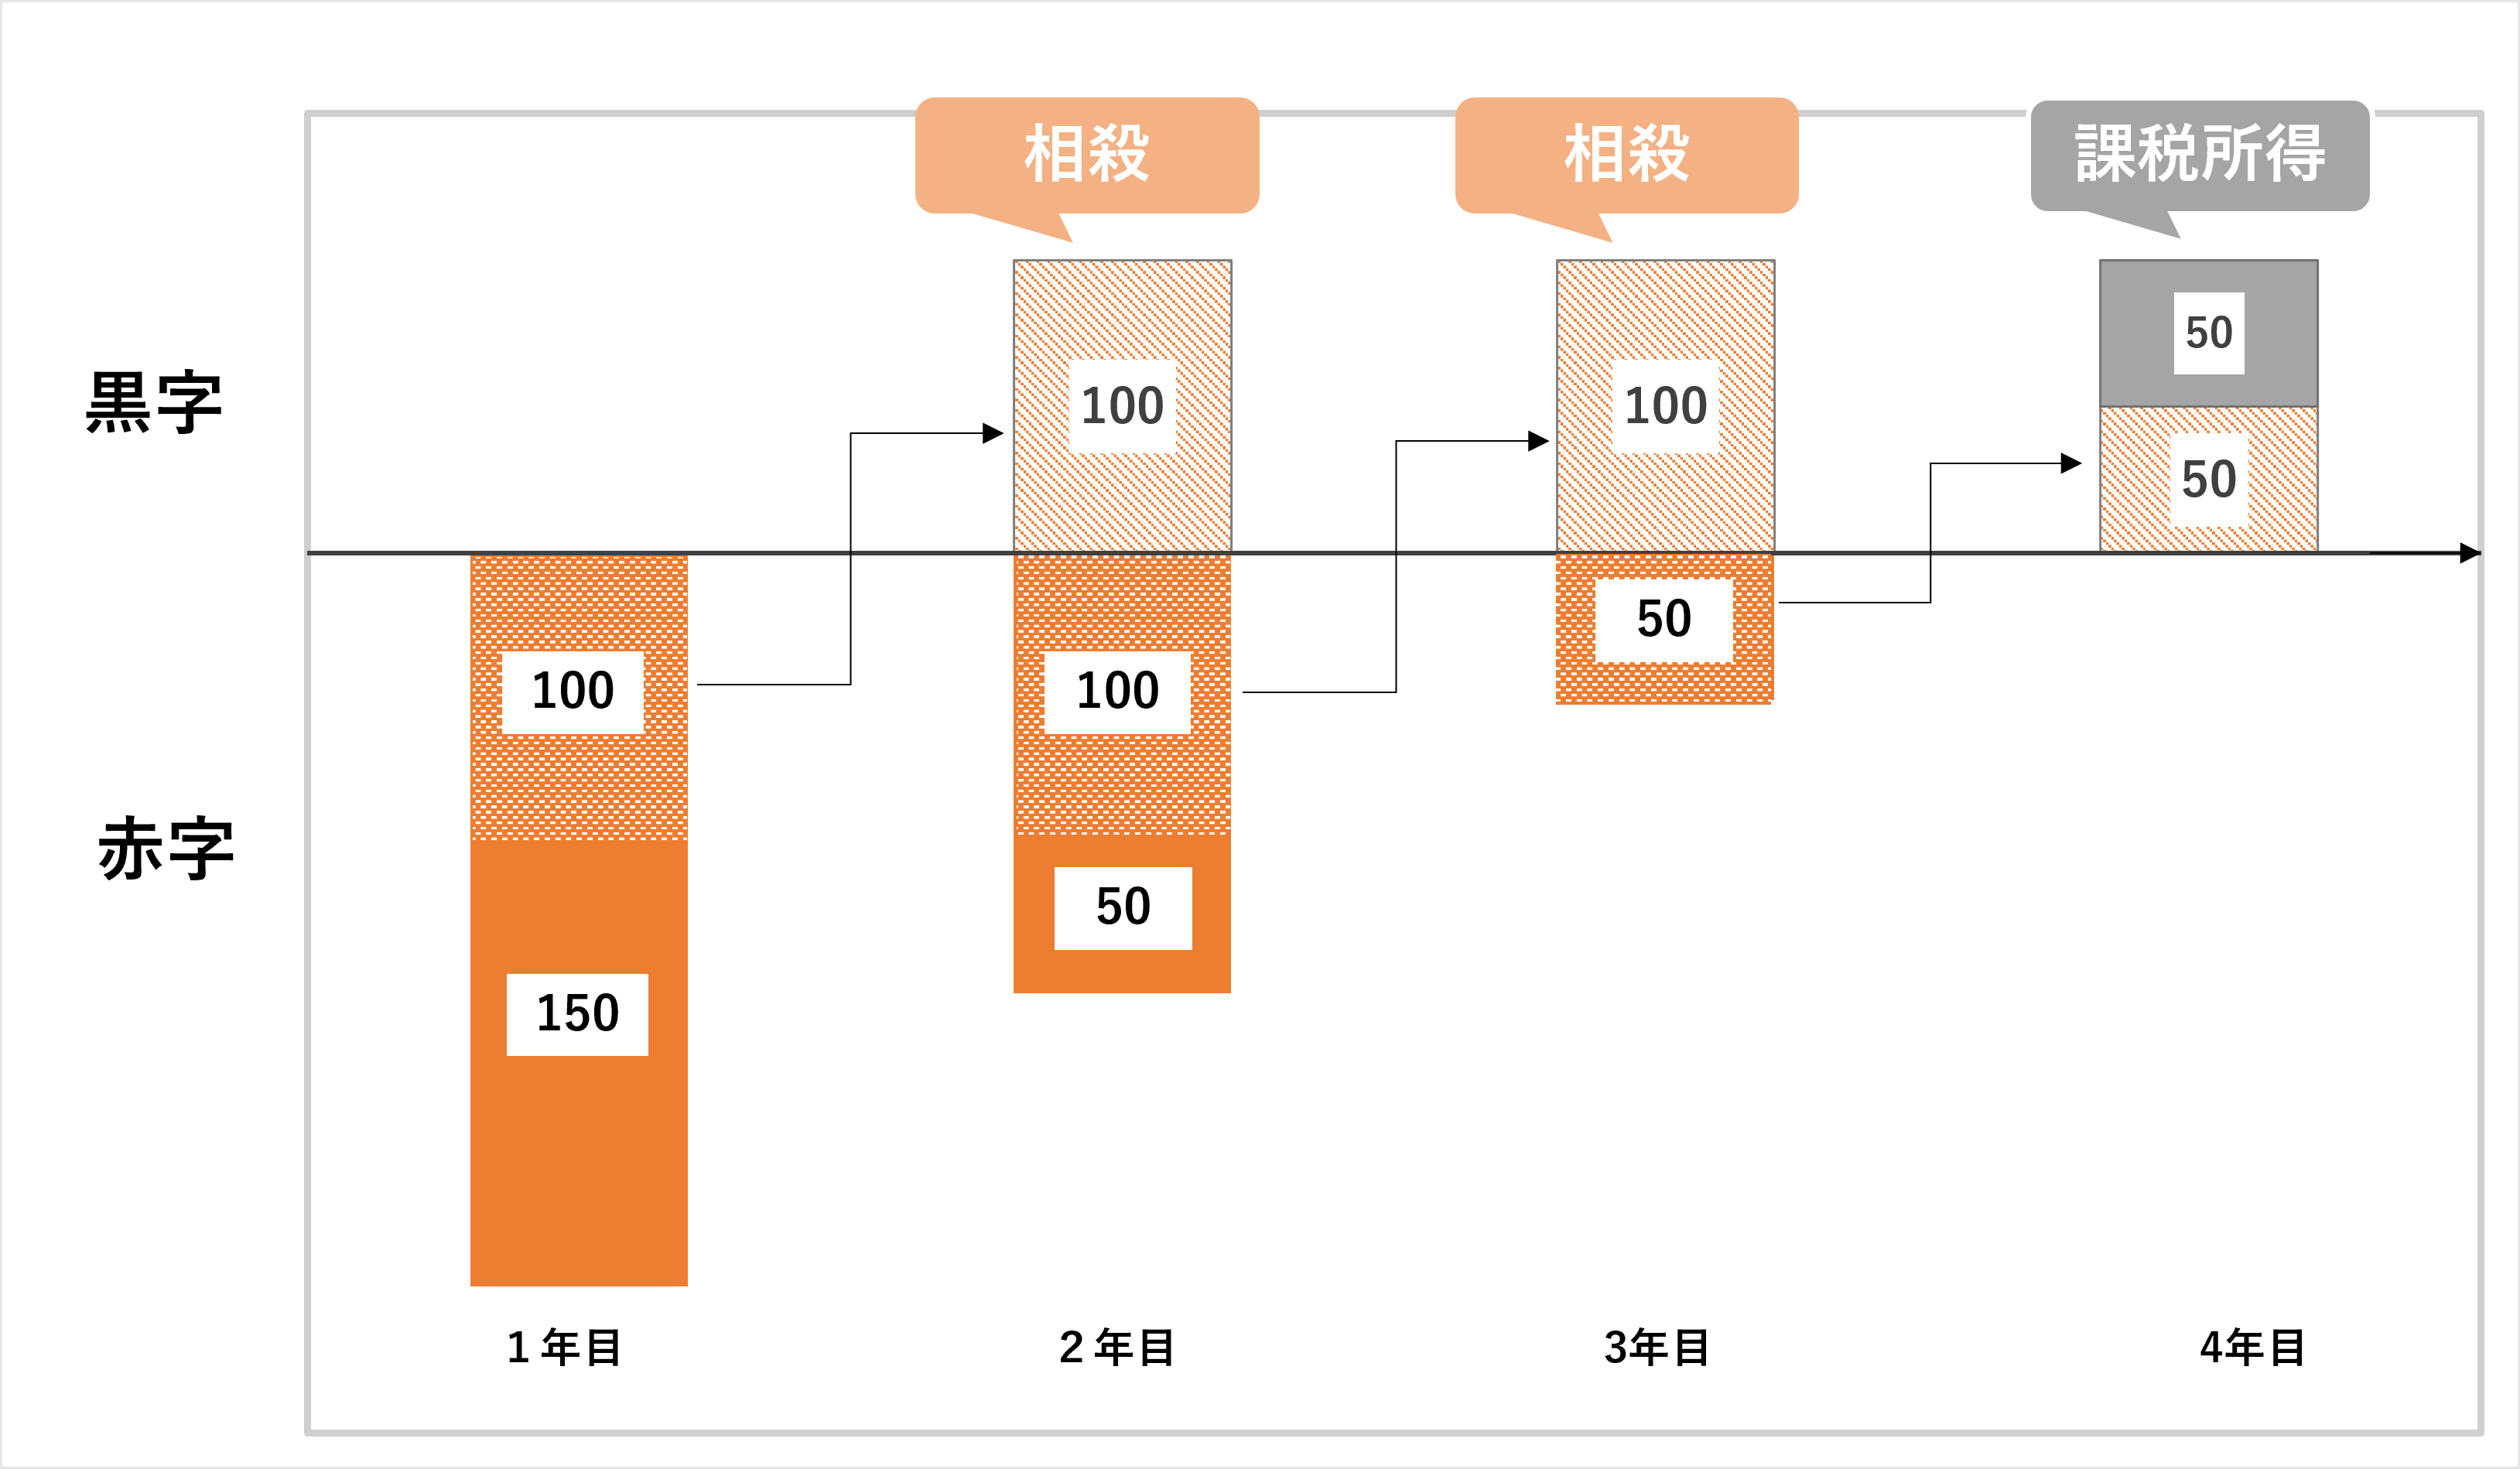
| 赤字の扱い | 純損失の繰越控除(最長3年間)が可能 | 原則として赤字の繰越不可(変動所得など例外を除く) | 創業初期や設備投資で赤字が出た翌年以降の税負担を大幅に相殺できる。 |
| 少額減価償却資産 | 30万円未満の減価償却資産を一括で損金算入可能(年間300万円まで) | 10万円未満のみ一括経費(10万〜20万は一括償却資産で3年均等) | 高スペックPCや専門機材を購入した初年度の経費枠拡大に直結する。 |
| 事前申請 | 青色申告承認申請書の事前提出が必要 | 不要(特別な手続きなしで適用) | 提出期限(開業後2ヶ月以内、または適用年の3月15日まで)の厳守が必須。 |
【実態検証】複式簿記の難しさとクラウド会計が変えた帳簿付けの現場
「青色申告は複式簿記が必要だから難しくて手が出せない」という声は、かつての手書き帳簿や初期のオンプレミス型会計ソフトの時代には確かに真実でした。借方・貸方の概念を理解し、仕訳帳から総勘定元帳へ転記し、貸借対照表と損益計算書を矛盾なく作成する作業は、簿記の専門知識がない初学者にとって極めて高い参入障壁となっていたためです。
しかし、フィンテック技術とクラウド会計ソフトの普及によって、この構図は根本から覆されました。銀行口座やクレジットカード、各種決済サービスとデータ連携を行えば、取引明細が自動で取得され、AIが過去の仕訳パターンをもとに自動推計して帳簿を作成します。日々の領収書もスマートフォンのカメラで撮影して読み込ませるだけでデータ化が完了する時代です。
実務現場の個人事業主からも、「簿記3級の知識すら怪しい状態だったが、ソフトのガイダンスに従って入力するだけで65万円控除の要件を満たす貸借対照表が完成した」という声が多数を占めています。複式簿記の作成にかかる実作業時間は大幅に圧縮されており、「帳簿作成の手間」を理由に白色申告にとどまる実質的な根拠は失われつつあります。
【ネットの誤解を暴く】白色申告はノーリスク?一般に知られていない盲点
インターネット上の掲示板やSNSでは、未だに古い税制知識に基づいた誤った認識が散見されます。特に注意すべき代表的な3つの誤解を是正します。
誤解1:白色申告なら帳簿を付けなくても処罰されない?
過去には「前々年あるいは前年の所得が300万円以下の白色申告者は記帳義務がない」という時代がありました。しかし税制改正により、2014年(平成26年)1月以降、すべての白色申告者に対して簡易簿記による記帳義務と帳簿書類の保存義務(5年〜7年間)が法律で義務付けられています。「白色だから領収書を箱に入れておくだけで申告できる」というのは完全な法令違反であり、現在では白色であっても売上や経費の記録作成からは逃れられません。
誤解2:青色申告をすると税務署に目をつけられやすい?
「青色申告にすると提出書類が増えるため税務調査に入られやすい」という噂がありますが、これは実態と逆です。税務当局の視点では、複式簿記で透明性の高い帳簿を作成し貸借対照表まで提出している青色申告者よりも、どんぶり勘定になりがちな簡易簿記の白色申告者のほうが、売上の計上漏れや私的費用の経費混入を疑いやすい側面があります。正規の簿記の原則に従って記帳している青色申告者のほうが、税務上の信頼性は格段に高くなります。
誤解3:初年度が赤字なら青色申告にするメリットはない?
開業初年度や新規事業の立ち上げ時、多額の初期費用がかかり事業収益がマイナス(赤字)になる場合があります。「売上が立っていないから税金はゼロ。だから白色で十分」と判断するのは致命的な損失です。青色申告には純損失の繰越控除が認められており、発生した赤字を最長3年間にわたって翌年以降の黒字から差し引くことができます。翌年に事業が軌道に乗り利益が出た際、前年の赤字をぶつけることで将来の税金を大幅に圧縮できるのです。
【65万円控除の完全攻略】e-Tax電子申告と複式簿記の必須要件
青色申告特別控除には「10万円」「55万円」「65万円」の3段階が設定されています。最大の税制メリットである65万円控除を確実に勝ち取るための要件を整理します。
控除額ごとの適用要件の違い
- 10万円控除:事業所得・不動産所得・山林所得のいずれかがあり、単式簿記(簡易簿記)で記帳し、損益計算書を添付して申告する。
- 55万円控除:複式簿記により記帳を行い、損益計算書および貸借対照表を期限内に提出する。
- 65万円控除:上記の55万円控除要件を満たした上で、「e-Tax(国税電子申告・納税システム)による申告」または「電子帳簿保存法に対応した優良な電子帳簿の保存」のいずれかを実施する。
現在、郵送や税務署窓口で紙の申告書を提出すると、複式簿記を行っていても55万円控除に減額されてしまいます。マイナンバーカードとICカードリーダー(またはマイナンバー読み取り対応スマートフォン)を用意し、クラウド会計ソフトから直接e-Tax連携で申告送信を行うことが、65万円控除を満額獲得するための標準ルートです。
家族への給与を経費化する「青色専従者給与」の活用法
生計を一にする配偶者や親族に事業の手伝いをしてもらい給与を支払う場合、白色申告では上限額(配偶者86万円、その他親族50万円)が定められた「事業専従者控除」しか使えません。
一方、青色申告であれば、事前に税務署へ「青色事業専従者給与に関する届出書」を提出し、仕事内容に見合った適正な金額であれば、支払った給与の全額を必要経費として算入できます。所得を家族間で分散させることで、世帯全体の累進課税率を大幅に引き下げる強力な手法となります。
【プロの判断基準】確定申告は青色と白色のどっちが得?向いている人の境界線
両制度の特性と実務負担を踏まえ、事業者がどちらを選択すべきかの判断基準を明確に提示します。
青色申告を選ぶべき人の特徴
- 事業所得または一定規模以上の不動産所得がある本業の個人事業主・フリーランス
- 年間の事業利益(売上から実経費を引いた額)が65万円以上見込める人
- 開業初年度で機材購入や内装工事など先行投資の赤字が発生した人
- 家族に給与を支払い、世帯全体の所得税・住民税を最適化したい人
- クラウド会計ソフトの導入に抵抗がない人
白色申告で見送っても問題ない例外的なケース
- 事業所得ではなく、フリマアプリでの不用品売却や単発の副業など「雑所得」に該当する申告
- 年間所得が極めて少額で、基礎控除(48万円)などの範囲内に確実に収まる人
- 青色申告承認申請書の提出期限を過ぎてしまい、当年度の青色申告が制度上認められない初年度の事業者
現在、白色申告にも記帳義務が存在する以上、「帳簿を作る労力」に大差はありません。事業所得として継続的にビジネスを展開するのであれば、青色申告を選択しない理由を見つけるほうが困難な状況といえます。
確定申告の必要書類一覧とスムーズな変更手続き
実際に手続きを進める際に必要となる提出書類と、申告方式を変更する際の手順を解説します。
青色申告・白色申告の必要書類一覧
- 青色申告の提出書類:
- 確定申告書(第一表・第二表)
- 青色申告決算書(一般用または不動産所得用:損益計算書および貸借対照表を含む計4ページ)
- 各種控除証明書(社会保険料控除証明書、生命保険料控除証明書など)
- マイナンバー確認書類(e-Tax利用時は電子証明書送信で完結)
- 白色申告の提出書類:
- 確定申告書(第一表・第二表)
- 収支内訳書(一般用または不動産所得用:計2ページ)
- 各種控除証明書およびマイナンバー確認書類
白色申告から青色申告へ変更する手続き
現在白色申告を行っている事業者が青色申告へと切り替えるには、適用を受けようとする年の3月15日までに所轄の税務署へ「所得税の青色申告承認申請書」を提出する必要があります。提出は持参・郵送のほか、e-Taxソフトを通じてオンラインで完結できます。新規開業の場合は、開業日から2ヶ月以内の提出が期限となります。
【青色申告と白色申告の違い】に関するよくある質問(FAQ)
Q1:開業届を出していなくても青色申告はできますか?
A1:原則として開業届(個人事業の開業・廃業等届出書)を提出していることが前提となります。青色申告承認申請書と開業届は同時に税務署へ提出できるため、まだ出していない場合は速やかにセットで提出することをおすすめします。
Q2:副業の収入でも青色申告の65万円控除を使えますか?
A2:その副業収入が税法上の「事業所得」と認められる場合は可能です。ただし、本業の合間に行う小規模な副業や、営利性・継続性が乏しいと判断される収入は「雑所得」に区分されるケースがあります。国税庁の通達基準を踏まえ、帳簿書類の保存状況や事業実態から総合的に判断されます。
Q3:青色申告の承認を受けた後、帳簿付けが間に合わなかったらどうなりますか?
A3:複式簿記の貸借対照表が期限内に作成できなかった場合でも、単式簿記による損益計算書を期限内に提出できれば10万円控除の適用は受けられます。ただし、申告期限を過ぎて提出した場合(期限後申告)は、65万円および55万円の特別控除は適用できず、10万円控除に減額されるため注意が必要です。
Q4:一度青色申告にしたら、白色申告に戻すことは可能ですか?
A4:可能です。「所得税の青色申告の取りやめ届出書」を適用を取りやめようとする年の翌年3月15日までに税務署へ提出すれば白色申告に戻すことができます。ただし、取りやめ届出書を提出して白色に戻した場合、その後1年間は青色申告の再申請が制限される規定があります。
まとめ:今後の動向と失敗しないための判断基準
青色申告と白色申告の選択は、単なる申告用紙の形式の違いにとどまらず、事業の資金繰りや手元に残るキャッシュを左右する経営戦略の第一歩です。
かつて存在した「白色申告は帳簿不要で簡単」という神話は、記帳義務化によって完全に過去のものとなりました。帳簿を付ける義務が双方にある以上、クラウド会計ソフトとe-Taxを活用して最大65万円の特別控除、赤字の3年間繰越、専従者給与の経費化といった強力な税制メリットを享受するのが最も賢明な判断です。自身の事業規模と提出期限を確認し、確実な確定申告の準備を進めてください。 (出典: 青色 申告 白色 申告 違い(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。