宗教法人はなぜ非課税?税制優遇の真相と課税見直しの行方を徹底解説
国の財政が逼迫し、消費税や社会保険料の負担増が議論されるたび、SNSやメディアで必ず火がつくのが「宗教法人の課税問題」です。「なぜお寺や神社、教会は税金を払わないのか」「坊主丸儲けではないのか」といった不満や疑問の声は根強く、ネット上では感情的な批判も目立ちます。
しかし、宗教法人に対する税制を紐解くと、世間で信じられているイメージと法的な実態との間には大きな乖離が存在します。宗教法人は一切の税金を免除されているわけではなく、収益事業には法人税が課され、住職や神職個人も所得税を納税しています。なぜ本来の宗教活動は非課税とされ、見直しの議論は幾度となく見送られてきたのか。2026年時点の法制度と最新の議論を踏まえ、税制の仕組みと課税見送りの深層に迫ります。
📌 【この記事の重要ポイントまとめ】
- 要点1:宗教法人の本来活動(お布施・祈祷料など)が非課税なのは、憲法が保障する「信教の自由」と「政教分離」、および非営利の公益性に基づいているため。
- 要点2:駐車場経営や不動産賃貸などの収益事業には法人税(軽減税率19%)や固定資産税が課税され、住職個人の給与にも所得税が課される。
- 要点3:全国約18万の宗教法人のうち大半は過疎化で赤字経営であり、全面課税しても徴税コストに見合う税収が得られない構造的課題がある。
【真相解明】なぜ宗教法人の課税は見送られるのか?非課税の法的根拠と優遇の理由
宗教法人に対する非課税措置が維持されている背景には、単なる政治的配慮だけでなく、日本国憲法に根ざした極めて強固な法理が存在します。最大の根拠となるのが、憲法第20条が保障する「信教の自由」と、憲法第89条の「政教分離(公金不支出)」の原則です。
もし国家が宗教活動そのものに課税する場合、税務当局は「その活動が純粋な宗教行為か否か」「教義の妥当性はあるか」を調査・査定せざるを得なくなります。これは実質的に、国家権力が宗教の教義や儀式に介入・評価することを意味し、信教の自由を著しく侵害する危険を生みます。戦前の国家神道体制下で特定の宗教が弾圧された歴史的教訓から、戦後の法体系は国家と宗教の厳格な距離感を求めています。
また、税法上の性格として、お布施や初詣の賽銭、寄付金は「対価性のない無償の贈与」とみなされます。株式会社のように利益を株主に分配する営利目的ではなく、信者の自発的な喜捨によって成り立ち、財産が公共・公益のために費やされる非営利組織であるため、法人税法上も公益法人等と同様の非課税扱いが適用されています。
さらに、政教分離の原則から「国家は宗教活動を助成できない」と同時に、「国家が恣意的な課税で特定宗教を圧迫してはならない」という防壁の意味合いも併せ持ちます。こうした憲法上の高いハードルがあるため、歴代政権においても宗教法人への全面課税は見送られ続けてきました。
【税金早見表】宗教法人にかかる税金・かからない税金の境界線
「宗教法人は一円も税金を払っていない」という認識は明白な誤解です。税法上、宗教法人の活動は「宗教本来の活動」と「収益事業」に厳格に区分されており、課税関係も明確に分かれています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 法人税(本来活動) | 非課税(0%) お布施・戒名料・祈祷料・賽銭・寄付金など | 対価性のない喜捨・宗教儀式収入 | 信教の自由と公益性から免除。分配不可の非営利資金として保護される。 |
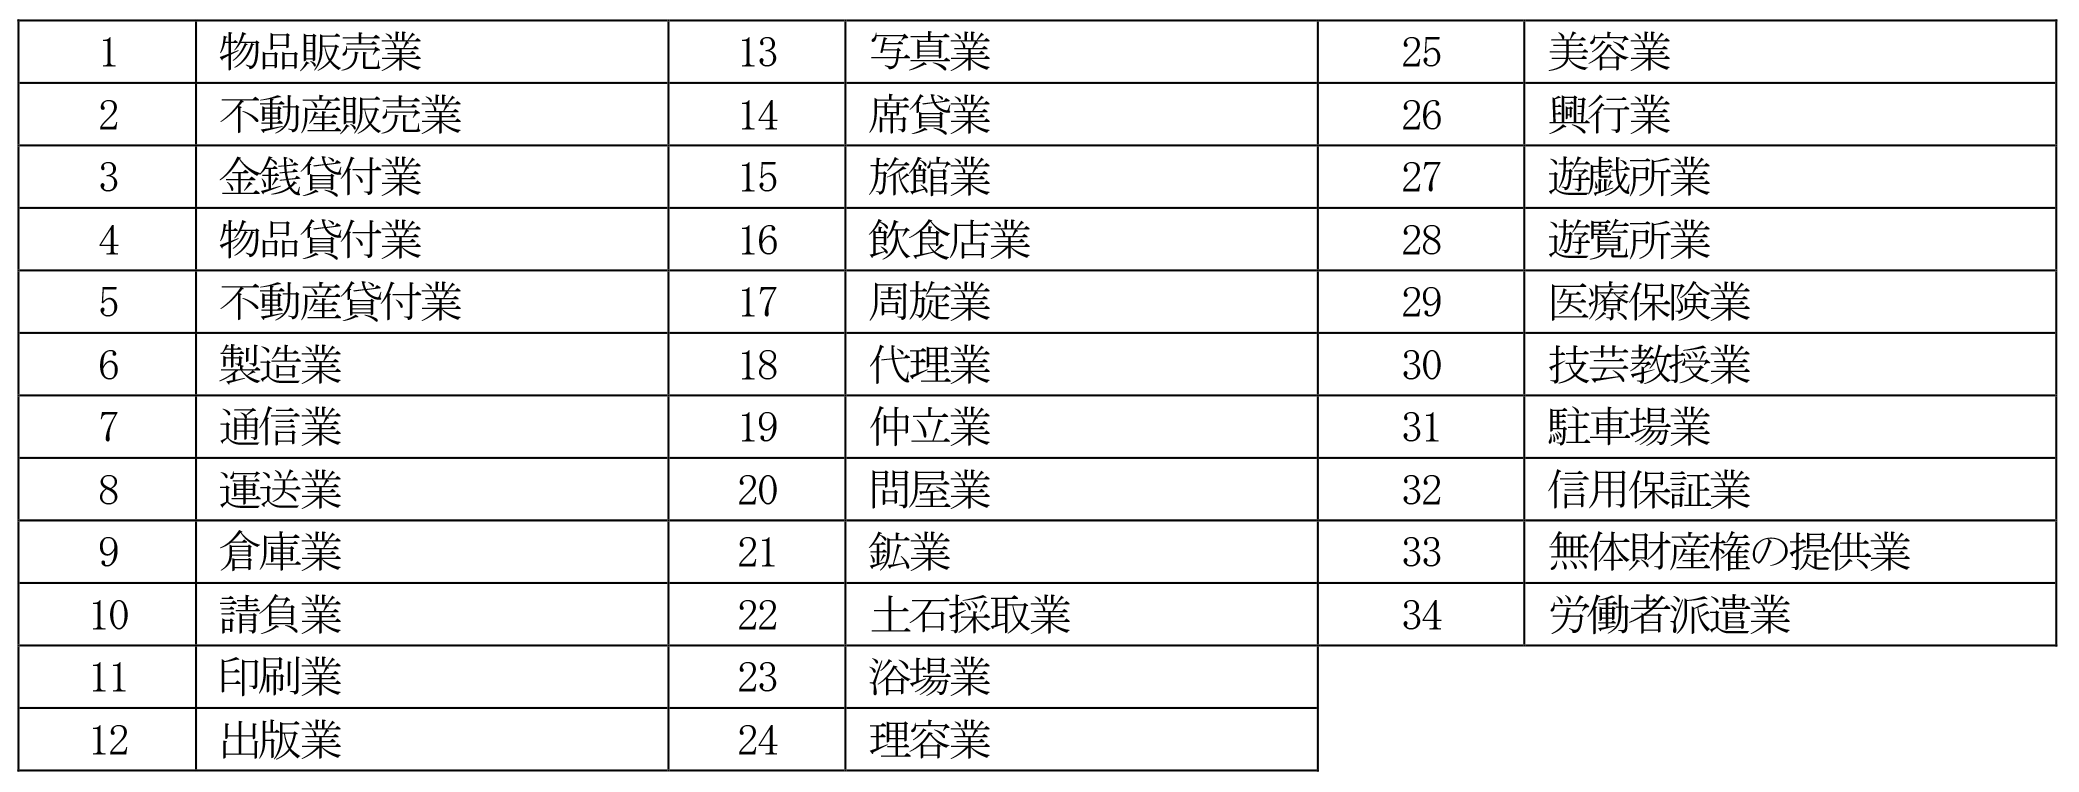
| 法人税(収益事業) | 軽減税率 19.0% (普通法人は23.2%)年800万円以下は15.0% | 法令で指定された34業種(駐車場、賃貸業、物品販売等) | 一般企業との競争条件を考慮し課税。ただし公益性に配慮し軽減税率が適用。 |
| 固定資産税 | 境内地・本堂等は非課税(0円) 収益用不動産は本則課税(標準1.4%) | 宗教活動に専ら供される敷地および建物 | 境内の駐車場を一般有料化した場合などは按分課税の対象となる。 |
| 所得税(住職個人) | 累進課税(5%〜45%) 役員報酬・給料として受領する金員 | 一般サラリーマンと全く同基準で源泉徴収・確定申告 | 法人資産と個人所得は明確に分離。個人の生活費には通常の税が課される。 |
| 相続税 | 宗教法人財産は非課税 個人名義の私有財産は通常課税(最高55%) | 宗教法人の代表役員交代に伴う境内地の引継ぎ | 個人名義への資産隠蔽は税務調査で否認されるリスクが極めて高い。 |
特に注目すべきは、宗教法人であっても法令で定められた34業種の収益事業(不動産貸付業、駐車場業、物品販売業、宿泊業など)を営む場合は、確定申告と納税の義務が生じる点です。寺院が境内にコインパーキングを設置して一般から料金を徴収したり、敷地内に賃貸マンションを建てて家賃収入を得たりする場合、その所得には軽減税率19%の法人税と固定資産税が課されます。
【誤解の解剖】「住職は無税で丸儲け」の嘘と現実|個人の給与所得とお布施の関係
ネット上で頻繁に見られる「住職や神主は税金も払わず高級車を乗り回している」という言説には、意図的な混同や制度への無理解が含まれています。核心は「法人の財産」と「個人の所得」の厳密な切り分けにあります。
檀家から渡されるお布施や戒名料は、僧侶個人のポケットマネーになるのではなく、法的な受け皿である「宗教法人」の収入(受贈益)になります。宗教法人がその収入の中から、住職へ「役員報酬(給与)」を支払う際、一般企業と全く同じ給与所得控除を適用した上で所得税や住民税が源泉徴収されます。住職個人が確定申告を行う際も、一般国民と何ら変わらない累進課税が適用されています。
また、相続税に関しても同様です。寺院の本堂や境内地は宗教法人の所有物であるため、住職が亡くなって代替わりしても相続税は発生しません。これは企業の社長が交代しても会社の自社ビルに相続税がかからないのと同じ論理です。しかし、住職が個人名義で蓄えた預貯金や私有地、自家用車などの私有財産に対しては、最高税率55%の相続税が容赦なく課されます。
仮に法人の資金を住職が私的に流用して高級外車を購入したり私生活の豪遊に使ったりした場合、税務調査において「役員賞与」と認定され、重加算税を含めた巨額の追徴課税が科される事例は国税庁の処分事例でも珍しくありません。
【実態検証】8割が年収300万円未満?限界寺院の悲鳴と都市部巨大宗教法人の格差
世間が抱く「宗教法人=富裕層」というイメージは、ごく一部の都市部有名寺社や巨大宗教法人によるメディア露出が生んだ偏った実像です。現場の一次データが示す現実は、はるかに深刻な困窮と疲弊に満ちています。
文化庁の『宗教年鑑』や各宗派の調査データを分析すると、全国に存在する約18万の宗教法人のうち、約7割〜8割が年間の宗教活動収入300万円未満という極小規模な運営実態が浮かび上がります。特に地方の過疎地域では、檀家数の減少、少子高齢化、墓じまいの急増によって、専業では生活が成り立たない僧侶が激増しています。
「平日は高校の非常勤講師や公務員、会社員として働き、土日に法要を勤めることでようやく寺の維持費を捻出している」「本堂の屋根の修繕費が数千万円かかるが、積立金はゼロで倒壊寸前」といった声は、過疎地の住職への取材で日常的に聞かれる現実です。宗教活動単体では赤字であり、住職個人の兼業収入を宗教法人へ寄付して境内を維持しているケースも少なくありません。
一方で、都心の一等地に広大な境内地を持ち、数千台規模の駐車場やオフィスビルを経営するメガ宗教法人が潤沢な資金力を誇っているのも紛れもない事実です。この「持てる法人」と「持たざる限界寺院」の極端な二極化が、一律課税の議論を極めて難しくさせている根本要因となっています。
【徹底議論】宗教法人への課税見直しは実現するのか?最新動向と法改正の壁
「税の公平性」の観点から、宗教法人の課税見直しを求める声は定期的に政界でも浮上します。しかし、制度改革が前進しない背景には、憲法論以外にも極めて現実的な「費用対効果と法執行の壁」が存在します。
1. 徴税コストと税収予測のミスマッチ
仮に宗教活動そのものに法人税を全面課税した場合、得られる税収はどの程度になるでしょうか。前述の通り、全国の宗教法人の約8割は利益(所得)が出ていない赤字状態です。日本の法人税制は「利益(所得)」に対して課税される仕組みであるため、赤字法人からは法人税を徴収できません。
全国18万件もの宗教法人に対して厳格な税務申告を義務付け、帳簿を精査するための税務署の人員増員や調査コストを考慮すると、「投じる徴税コストに対して得られる純税収が少なすぎる」という試算が財務省関係者の間でも支配的です。
2. 文化財保護と地域コミュニティ維持の機能
国宝や重要文化財に指定されている建造物や美術工芸品の約半数以上は、社寺などの宗教法人が所有・管理しています。これら歴史的遺産の維持管理には莫大な費用がかかります。固定資産税の非課税措置を撤廃した場合、多くの歴史的建造物が税負担に耐えかねて維持不能となり、自治体や国が公金で買い取るか、海外資本へ売却されるリスクが生じます。
3. 最新の規制改革と「不活動宗教法人」対策の強化
全面課税の見送り論が根強い一方で、脱税やマネーロンダリングに悪用される「休眠宗教法人(不活動宗教法人)」の売買に対しては、文化庁や国税当局による締め付けが急速に強化されています。解散命令請求の厳格化や、財務諸表の提出義務違反に対する過料の適用など、税制の優遇を隠れ蓑にした不正の摘発にはメスが入りつつあります。
【宗教法人と税金】に関するよくある質問(FAQ)
Q1:個人がお寺に支払うお布施や戒名料に消費税はかかりますか?また確定申告で寄付金控除は使えますか?
A1:お布施や戒名料は宗教的な儀礼に対する自発的な喜捨(寄付)と位置づけられるため、消費税は課税されません(不課税取引)。また、一般的な寺社への通常のお布施は、国税庁が定める「特定寄附金」には該当しないため、個人の確定申告における寄付金控除の対象外となります。
Q2:境内に設置された自動販売機やコインパーキングの収入は非課税ですか?
A2:いいえ、課税対象です。自動販売機による飲料販売は「物品販売業」、コインパーキングや月極駐車場は「駐車場業」として法人税法上の34業種(収益事業)に該当します。得られた利益には法人税(軽減税率)が課され、駐車場として利用されている土地部分には固定資産税が課税されます。
Q3:なぜ宗教法人の法人税率は普通企業(23.2%)より低い19%に優遇されているのですか?
A3:宗教法人やNPO法人、公益社団法人などの公益法人等は、株主への利益配当を行わず、事業目的が社会性・公共性を帯びているとみなされるためです。そのため、一般企業との公平な競争を阻害しない範囲で、一定の配慮として軽減税率(19%、所得年800万円以下の部分は15%)が適用されています。
Q4:宗教法人の乗っ取りや「寺の売買」による節税が噂されますが、違法ではないのですか?
A4:宗教法人の包括的な売買自体は直ちに違法とは言えませんが、実体のない法人格を利用した租税回避や資産隠蔽は脱税行為として厳しく処罰されます。近年は所轄庁による管理・監督が厳格化され、活動実態のない法人は解散処分となるケースが増えており、節税目的での買収リスクは極めて高くなっています。
まとめ:今後の動向と失敗しないための判断基準
宗教法人に対する税制は、一部で囁かれるような「完全な無税特権」ではなく、憲法が保障する信教の自由、政教分離の原則、そして公益性の担保という高度な法理に基づいて設計された精密な制度です。本来の宗教活動は非課税である一方、収益事業や個人の所得には相応の納税義務が課されています。
2026年現在、少子高齢化と過疎化による「寺院消滅」が現実味を帯びる中、一律の課税強化は地方の文化財保護や地域コミュニティを崩壊させかねない両刃の剣です。感情論に流されることなく、何が非課税で何が課税対象なのかという制度の本質を正しく理解し、透明性の高い情報開示と不正対策の進展を冷静に見守ることが求められています。 (出典: 宗教 法人 課税(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。