学生向け最強クレカ徹底比較!2026年最新おすすめと審査の真実
大学や専門学校への進学、新生活のスタートを機に「自分専用のクレジットカードを作りたい」と考える学生が急増しています。2026年現在のキャッシュレス社会において、スマホ決済やオンラインショッピング、推し活や学業に必要なサブスクリプションサービスの支払いにクレカは欠かせないツールとなりました。
しかし、いざ申し込もうとすると「種類が多すぎて選べない」「収入がない自分でも審査に通るのか」といった不安がつきまといます。そこで本記事では、金融取材の最前線で得た知見をもとに、学生が絶対に失敗しないクレジットカードの選び方と審査の裏側、さらには各社の強みを徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:学生向けクレカは「年会費永年無料」かつ「日常の利用店舗で高還元」を受けられるカードを選ぶのが基本鉄則。
- 要点2:アルバイト収入ゼロでも「学生」という身分と親権者の信用力を背景に、合法的に審査通過が可能。
- 要点3:在学中から遅延なく利用実績を積むことで、将来の住宅ローンや上位カード発行を有利にする良質なクレヒスが育つ。
【2026年決定版】学生におすすめのクレカはどれ?失敗しない選び方と年会費無料の真相
学生がクレジットカードを選ぶ際、真っ先に確認すべき条件はクレジットカードの学生向け年会費無料モデルであるかどうかです。クレカの年会費には「初年度のみ無料」「年に1回以上の利用で翌年無料」「永年無料」の3パターンが存在しますが、迷わず選ぶべきは条件なしの「永年無料」です。学業や試験期間で利用頻度が一時的に落ちても、余計な維持費が発生するリスクを完全に排除できます。
あわせて注目したいのが、近年の主流となった即日発行が可能なナンバーレスカードです。カード券面にカード番号や有効期限、セキュリティコードが印字されていないため、盗み見による不正利用のリスクを極限まで低減できます。さらに、審査完了から最短数十秒〜数分でスマートフォン専用アプリにデジタルカードが即時発行され、プラスチックカードの到着を待たずにApple PayやGoogle Pay経由で買い物に使える利便性は、多忙な学生生活において大きな武器となります。
「年会費無料だからサービスの質が劣る」というのは過去の思い込みに過ぎません。現在は各カード会社が将来の優良顧客となる若年層を囲い込むため、無料カードであっても一般向け以上の還元率や付帯保険を用意する熾烈な競争を繰り広げています。
【徹底比較】2026年最新キャンペーンと学生に選ばれている人気カード5選
数ある選択肢の中から、学生特有のライフスタイルにマッチし、圧倒的な支持を集める主力5券種をピックアップしました。各社が打ち出す2026年最新キャンペーンの比較と合わせてチェックしてください。
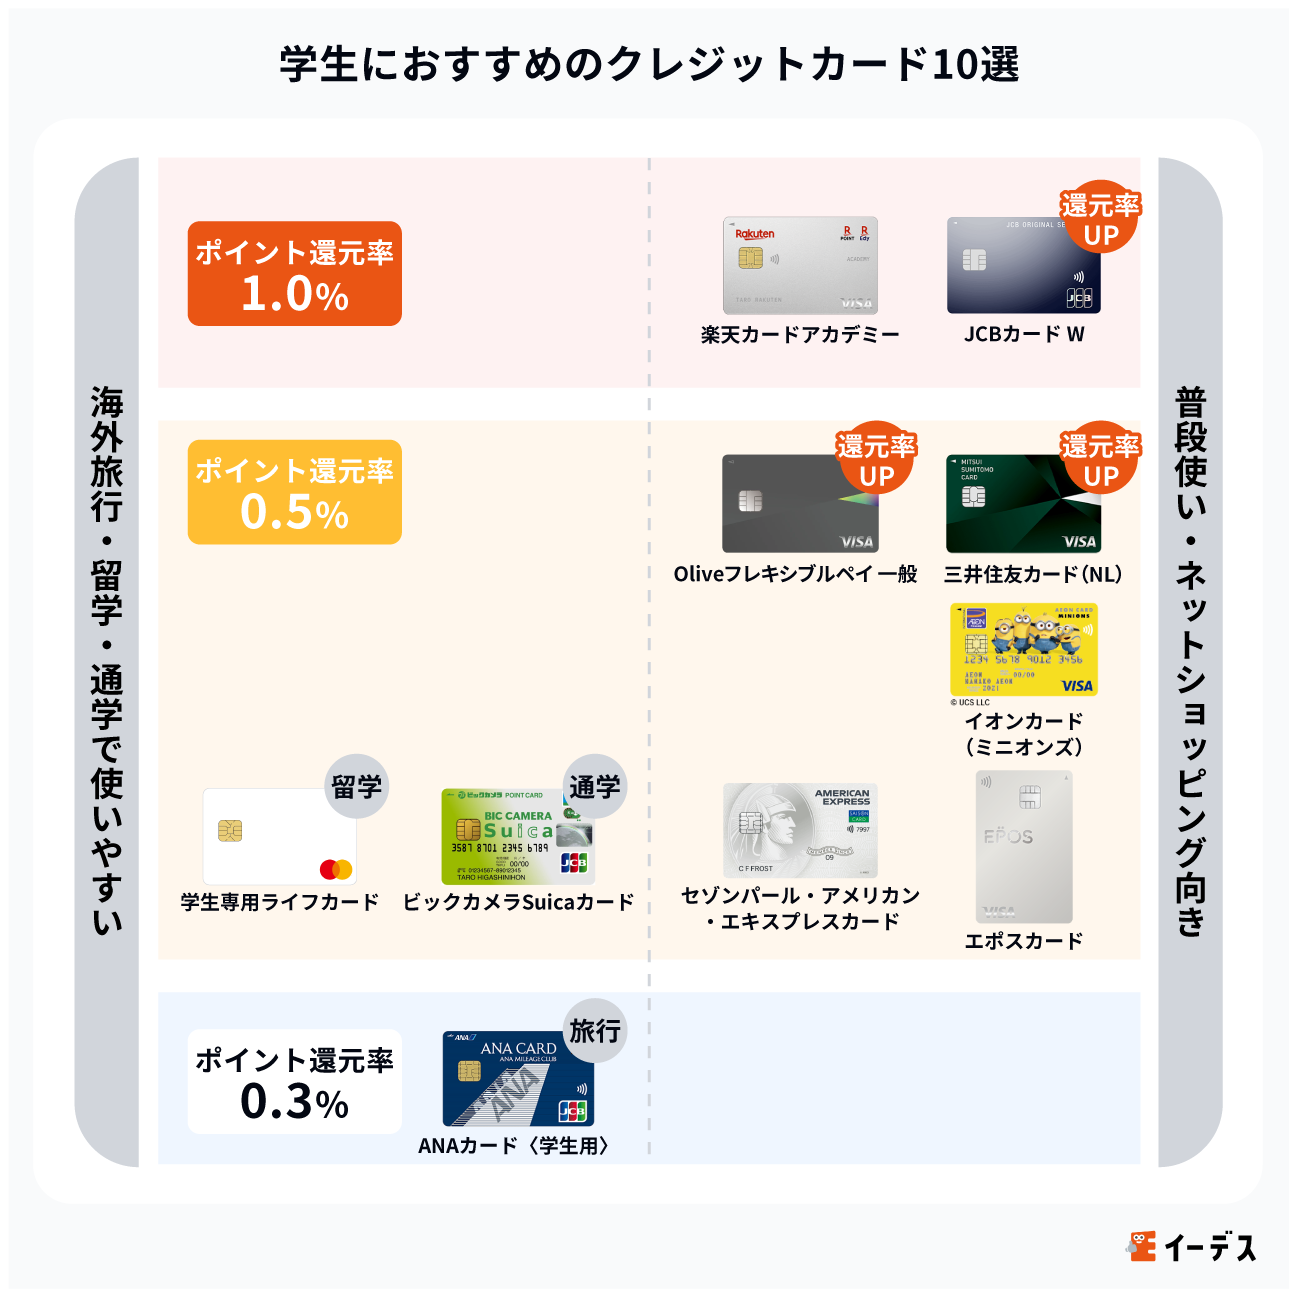
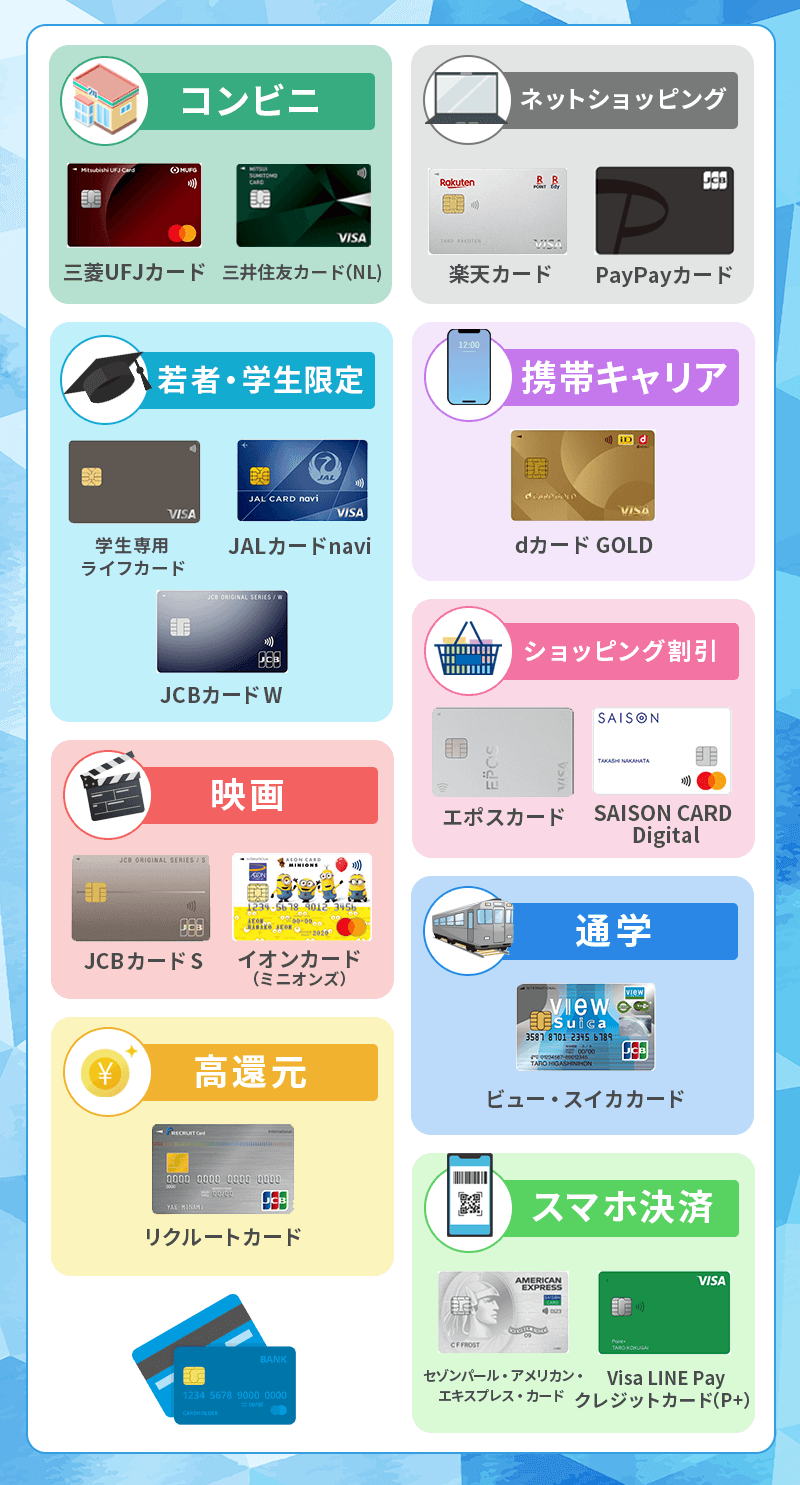
1. 三井住友カード(NL)
日常使いで圧倒的な強さを誇るのが本カードです。最大の目玉は三井住友カード(NL)の学生ポイント制度。対象のサブスクリプションサービスの支払いで最大10%、携帯電話料金の支払いで最大2%など、学生生活に直結する固定費で破格のポイント還元を受けられます。対象のコンビニや飲食店でスマホのタッチ決済を利用すれば高還元を享受できるため、日々の出費を効率よくポイントに変えたい方に最適です。
2. JCB CARD W
国内唯一の国際ブランドが18歳〜39歳限定で発行する高還元カードの決定版です。JCB CARD Wの高還元率は業界内でも際立っており、どこで使っても常にポイントが2倍(還元率1.0%)。さらにAmazonやスターバックスなどのパートナー店舗ではポイント倍率が跳ね上がります。貯まったOki Dokiポイントの使い道も幅広く、実利を追求する学生から絶大な支持を得ています。
3. 楽天カード
楽天市場や楽天ペイを日常的に使うなら外せない1枚です。楽天カードの学生向け審査基準は、若年層のライフスタイルに対して非常に柔軟であることで知られており、初めての1枚として選ばれる定番中の定番。基本還元率が1.0%と高く、SPU(スーパーポイントアッププログラム)を組み合わせることで、教科書や日用品の購入時に驚異的なスピードでポイントが蓄積されます。
4. エポスカード
商業施設「マルイ」でおなじみのカードですが、真の価値は海外渡航時の手厚さにあります。エポスカードの海外旅行保険は、万が一の病気やケガの治療費用補償が手厚く設計されており、留学や卒業旅行を控える学生にとって頼もしい味方となります。さらに全国約10,000店舗の飲食店やカラオケ、レジャー施設で割引優待を受けられる点も学生向きです。
5. 学生専用ライフカード
明確に学生ターゲットを打ち出しているのが特徴です。学生専用ライフカードの特典として最も有名なのが、海外ショッピング利用分の3%(年間最大100,000円)が指定口座に現金でキャッシュバックされる制度。海外留学や語学研修、バックパッカー旅行を計画している学生には、他の追随を許さないコストパフォーマンスを提供します。
「収入なし・バイトなし」でも審査に通る?学生利用限度額の真相
多くの学生が抱く最大の疑問が、「アルバイトをしておらず収入がゼロでもカードを作れるのか」という点です。単刀直入に言えば、収入なし・アルバイトなしでも審査を通過することは法的に何ら問題ありません。
クレジットカードの審査は通常、割賦販売法に基づく「支払可能見込額」の算定が義務付けられています。しかし、法律には学生向けの特例措置が設けられており、利用限度額が少額(原則30万円以下)であれば、個人の年収調査を簡素化して発行することが認められています。
カード会社は申込者が「学生」である場合、本人の支払い能力ではなく親権者の世帯年収や経済力を背景的な信用として評価します。そのため、申込フォームの職業欄には「無職」ではなく堂々と「学生」と入力し、年収欄には嘘をつかず「0万円」と記載することが審査通過への正攻法です。
ここで知っておくべき学生の利用限度額の真相として、初期設定枠は一般的に10万円〜30万円程度に制限されます。社会人の限度額と比べると少なく感じるかもしれませんが、これは万が一の使いすぎや不正利用から学生自身を守るための安全装置です。日常の買い物や公共料金の引き落としには十分な枠であり、むしろ安心してキャッシュレス管理を身につけるための適正な設定といえます。
申し込み前に必ず押さえる!学生が直面する審査落ちの原因と対策
学生という身分が審査において有利に働くとはいえ、100%全員が通過するわけではありません。事前に把握しておくべき審査落ちの原因と対策を整理しました。
最も典型的な落とし穴が、「スマートフォンの端末代金分割払いの滞納」です。携帯電話本体を分割購入した際、通信料金と一緒に支払う割賦代金は立派なローン契約にあたります。残高不足などで支払いが複数回遅延すると、個人信用情報機関に事故情報が記録され、クレカの審査に直撃します。身に覚えのない審査落ちの多くは、このスマホ代滞納が引き金となっています。
次に注意すべきは「短期間での多重申し込み」です。入会特典やキャンペーン目当てで一度に3枚も4枚も申し込むと、カード会社から「資金繰りに困窮しているのではないか」と警戒され、「申し込みブラック」と呼ばれる状態に陥ります。新規申し込みは本命の1枚、多くても2枚までに絞り込み、もし審査に落ちた場合は最低でも6ヶ月間空けてから再挑戦するのが鉄則です。
また、氏名・住所・生年月日や親権者の連絡先などのケアレスミス、未成年(18歳未満)の申し込み不可条件の見落としなど、初歩的な入力不備による否決も後を絶ちません。フォーム送信前の見直しを徹底してください。
将来の住宅ローンやゴールドカードに直結!賢いクレジットヒストリーの作り方
学生時代からクレジットカードを持つ最大の隠れたメリットは、若いうちから良質な利用履歴を築ける点にあります。金融業界で「クレヒス」と呼ばれるクレジットヒストリーの作り方は、極めてシンプルでありながら将来に絶大な影響を及ぼします。
クレヒスとは、信用情報機関に登録される個人の信用記録のことです。毎月コンスタントに少額でも利用し、引き落とし期日を守って確実に返済を続けることで、「期日通りにお金を返す信用度の高い人物」というデータが蓄積されます。
綺麗なクレヒスを20代前半から維持していると、大学卒業後に以下のような恩恵をダイレクトに受けることができます。
・上位のゴールドカードやプラチナカードのインビテーション(招待)が届きやすくなる
・将来、自動車ローンや住宅ローンを組む際の金利優遇や審査通過率が向上する
・賃貸住宅の契約時における家賃保証会社の入居審査がスムーズになる
注意すべきは、「リボ払い」や「キャッシング枠」に安易に手を出さないことです。高い手数料が発生するだけでなく、残高管理が麻痺する原因となります。利用枠は原則「1回払い」のみに固定し、自分の銀行口座にある資金の範囲内で計画的に使い続ける姿勢こそが、最高ランクの信用を勝ち取る最短ルートです。
【クレカ おすすめ 学生】に関するよくある質問(FAQ)
Q1:アルバイトをしておらず年収0円ですが、親に内緒でカードを作れますか?
A1:成人(18歳以上)であれば法的に親権者の同意は不要なため、本人名義でカードを作ることは可能です。ただし、実家暮らしの場合や郵送受け取りが必要なカードでは、自宅に届く簡易書留などの郵便物から家族に知られるケースがあります。完全なプライバシーを重視するなら、審査完了後にスマホアプリ上で即日発行できるナンバーレスカードを選び、郵送物の受取方法を事前に確認しておくことを推奨します。
Q2:海外留学や卒業旅行を予定しています。国際ブランドはVisaとJCBのどちらを選ぶべきですか?
A2:海外渡航を視野に入れている場合は、世界シェアNo.1のVisaまたはNo.2のMastercardを強く推奨します。JCBはハワイや台湾など一部の日本人観光地を除き、欧米をはじめとする海外諸国では加盟店が少ないのが現状です。国内のポイント還元に特化したJCBをメインにしつつ、海外用として年会費無料のVisaカードをサブに持参する「2枚持ち」が最も堅実な防衛策です。
Q3:大学を卒業したら、学生専用カードはどうなりますか?
A3:カード会社によって対応が異なりますが、多くは卒業予定年月を迎えると自動的に一般カード(成人向け通常カード)へと切り替わります。学生限定の特定ポイント優遇やキャッシュバック特典は終了しますが、それまでに蓄積したポイントやカード番号、クレヒスはそのまま引き継がれるケースがほとんどです。カード会社から事前に更新案内が届くため、住所変更等の手続きを怠らないようにしましょう。
まとめ:自分に最適な1枚を手に入れてスマートな学生生活を
学生向けのクレジットカードは、単なる決済手段にとどまりません。固定費の節約や手厚い旅行保険による安心感、そして将来の社会的信用を前倒しで獲得するための強力なライフハックツールです。
「普段どのコンビニやショップを一番使うか」「近いうちに海外へ行く予定はあるか」といった自分の行動パターンを冷静に見極めれば、選ぶべきカードは自ずと絞り込まれます。維持費が一切かからない年会費永年無料のカードからスタートし、健全なキャッシュレスライフを今すぐ切り拓いていきましょう。 (出典: クレカ おすすめ 学生(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。