【2026最新】不動産売却の税金はいくら?計算式や特別控除を徹底解説
所有するマイホームや相続した土地・建物を手放す際、売却金額の数字だけに目を奪われていると、後から届く税金の通知書を見て青ざめることになりかねません。不動産売却時に発生する税金は、物件の所有期間や購入当時の書類の有無、さらには使える特例控除を知っているかどうかで、手元に残る現金が数百万円単位で変わります。
この記事では、不動産売却時にかかる税金の全体像をはじめ、手取り額を最大化するための税額シミュレーション、見落とし厳禁の特例制度までをわかりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 税金の決まり方:税金は「売却価格」そのものではなく、諸経費を差し引いた「利益(譲渡所得)」に対して課税される。
- 所有期間の境界線:所有期間5年を境に税率が約20%と約39%に大きく分かれ、起算日は「売却した年の1月1日」となる。
- 手取り最大化の鍵:マイホームの「3,000万円特別控除」や相続不動産の特例を正しく適用し、利益がゼロでも必ず確定申告を行う。
【基本のキ】不動産売却で税金はいくらかかる?譲渡所得税計算の全体像
不動産を売却した際にかかる税金の正体は、主に譲渡所得税(所得税・住民税・復興特別所得税の総称)です。まず押さえるべき大原則は、「売れた金額すべてに課税されるわけではない」という点にあります。税金が発生するのは、不動産を売って利益(譲渡所得)が出た場合のみです。
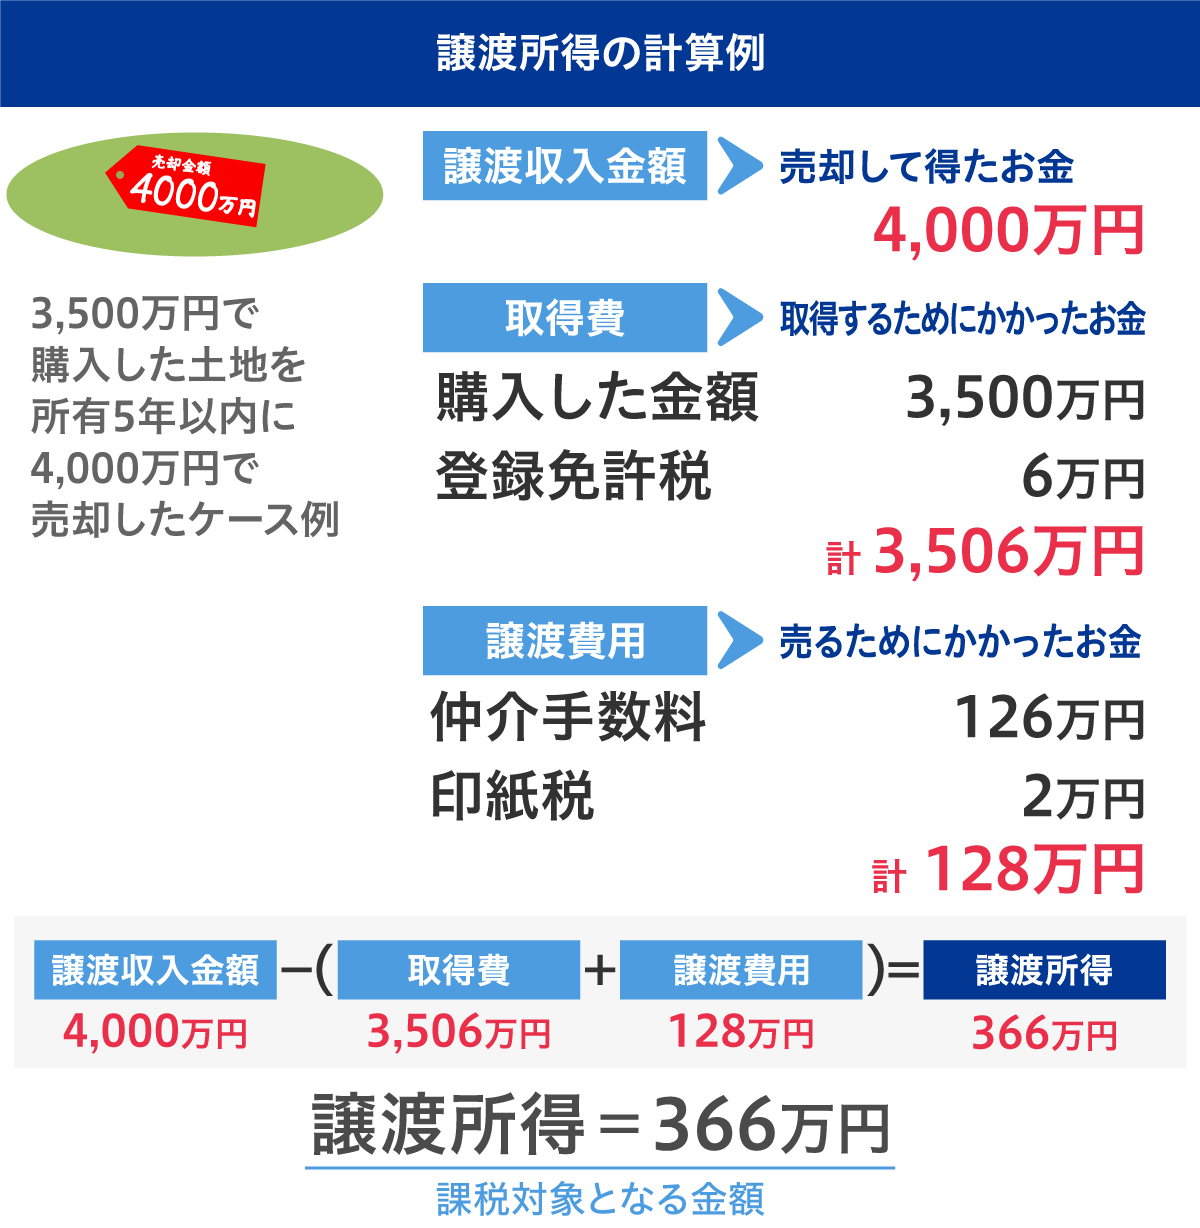
課税対象となる譲渡所得の計算式は以下の通りです。
課税譲渡所得 = 譲渡価額 -(取得費 + 譲渡費用)- 特別控除額
ここに出てくる各項目の意味を正しく把握することが、適正な税額を知る第一歩となります。
取得費とは、売却した不動産を購入した際にかかった代金や仲介手数料、設備費などの合計から、建物の減価償却費を差し引いた金額です。先祖代々の土地などで購入価格が不明な場合は、売却価格の5%を概算取得費として計上できますが、実際の購入額より大幅に低くなり税金が跳ね上がるケースが多いため、当時の売買契約書を探し出すことが重要です。
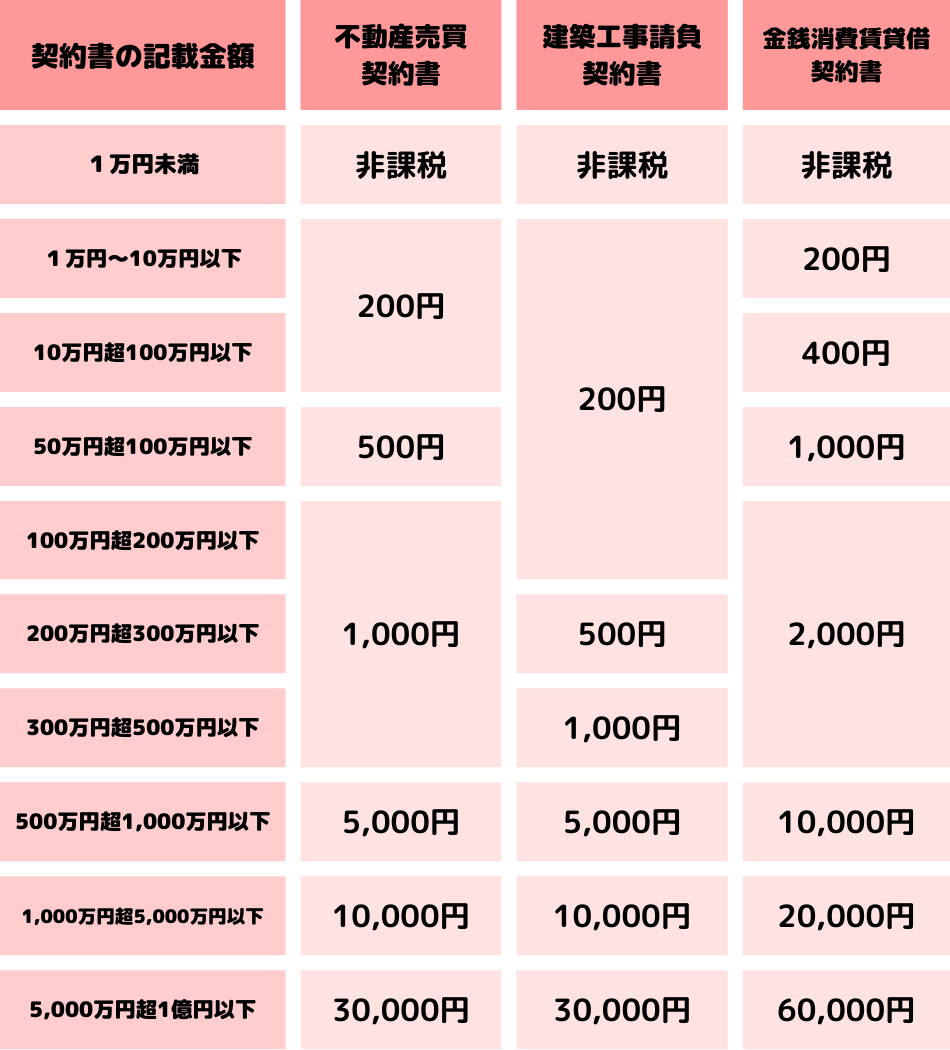
一方、譲渡費用内訳には、売却時に不動産会社へ支払った仲介手数料、売買契約書に貼る印紙税、建物の解体費用、借家人を立ち退かせるための立退料などが含まれます。固定資産税の精算金や、売却と直接関係のないハウスクリーニング代などは譲渡費用として認められない場合があるため注意してください。
所有期間5年の壁|長期譲渡所得と短期譲渡所得で税率はどう変わる?
譲渡所得に掛け合わせる税率は、売却した不動産の「所有期間」によって倍近く異なります。税法上、所有期間に応じて短期譲渡所得と長期譲渡所得に区分されます。
それぞれの適用税率は以下の通りです。
【短期譲渡所得(所有期間5年以下)】
・所得税:30%
・住民税:9%
・復興特別所得税:0.63%(所得税額の2.1%)
⇒ 合計税率:39.63%
【長期譲渡所得(所有期間5年超)】
・所得税:15%
・住民税:5%
・復興特別所得税:0.315%(所得税額の2.1%)
⇒ 合計税率:20.315%
ここで最も注意すべき罠が、「所有期間のカウント方法」です。所有期間は単に「購入日から売却日までの実日数」ではなく、「売却した年の1月1日時点」で判定されます。
例えば、2021年4月1日に購入した物件を2026年5月1日に売却した場合、実日数では5年を超えていますが、2026年1月1日時点では「4年9ヶ月」となるため、税率約39%の短期譲渡所得が適用されてしまいます。この場合、2027年1月1日以降に売却時期をずらすだけで、税率を約20%へと一気に引き下げることが可能です。
最大3000万円の控除!マイホーム売却税金を劇的に減らす3大特例
自分が住んでいたマイホームを売却する場合、税負担を大幅に軽減する優遇措置が用意されています。代表的な3つの制度を賢く使い分けましょう。
① 居住用財産の3000万円特別控除
マイホームを売却した場合、所有期間の長短に関わらず、譲渡所得から最高3,000万円まで控除できる制度です。譲渡益が3,000万円以下であれば、譲渡所得税は実質ゼロになります。夫婦共有名義であれば、それぞれ最大3,000万円(合計最大6,000万円)の控除が受けられる点も強力なメリットです。
② 10年超所有軽減税率の特例
売却した年の1月1日時点で所有期間が10年を超えているマイホームを売る場合、3,000万円特別控除を差し引いた後の課税譲渡所得に対して、さらに低い税率が適用されます。課税譲渡所得が6,000万円以下の部分は14.21%(所得税10%+住民税4%+復興特別所得税0.21%)、6,000万円を超える部分は20.315%となります。
③ 特定の居住用財産の買換特例
マイホームを売って新居へ買い換えた際、売却益への課税を将来新居を売却する時まで先送り(繰り延べ)できる制度です。ただし、課税が免除されるわけではなく、買換特例要件(売却代金が1億円以下、居住期間10年以上など)のハードルもあるため、3,000万円控除とどちらが有利かしっかり比較検討する必要があります。
相続した実家を売るなら必見|空き家売却特例控除と取得費加算の特例
親から相続した不動産を売却する際にも、見逃せない特例が存在します。特に実家が空き家になっている場合は、税制上の大きな支援策があります。
被相続人の居住用財産(空き家)に係る3,000万円特別控除は、亡くなった親が1人で暮らしていた昭和56年5月31日以前建築(旧耐震基準)の家屋やその敷地を売却した際、譲渡所得から最高3,000万円を控除できる特例です。家屋を取り壊して更地にして売却するケースに加え、売却後に買主側が耐震改修や除却を行う場合でも適用可能となるなど、使い勝手が向上しています(※相続人が3人以上の場合は上限2,000万円/人)。
もうひとつが相続財産を譲渡した場合の取得費加算の特例です。相続税を支払った人が、相続開始の翌日から3年10ヶ月以内にその不動産を売却した場合、納付した相続税額のうち一定額を「取得費」として上乗せできます。これにより課税譲渡所得を圧縮し、相続不動産売却税金の負担を大幅に抑えることができます。
【実践】不動産売却シミュレーション|手取り額を最大化する計算例
実際の売却シーンを想定して、税金がいくらになるのかシミュレーションしてみましょう。
【ケース1:所有12年のマイホームを売却した場合】
・売却価格(譲渡価額):5,000万円
・取得費(減価償却後):2,500万円
・譲渡費用(仲介手数料等):200万円
・譲渡所得 = 5,000万円 -(2,500万円 + 200万円)= 2,300万円
この場合、本来であれば長期譲渡所得として約467万円(2,300万円×20.315%)の税金がかかります。しかし、マイホームの3000万円特別控除を適用すると、課税譲渡所得は「2,300万円 - 3,000万円 = 0円」となり、税額は0円です。
【ケース2:相続した古い土地を売却(取得費不明)した場合】
・売却価格(譲渡価額):3,000万円
・取得費:不明のため概算取得費5%(150万円)を適用
・譲渡費用:150万円
・譲渡所得 = 3,000万円 -(150万円 + 150万円)= 2,700万円
特例が使えない場合、所有期間5年超の税率20.315%が適用され、約548.5万円もの税金が発生します。もし過去の資料から実際の取得費が「2,000万円」と証明できれば、税額は約172.6万円まで圧縮できます。購入時の売買契約書を探す作業が、数百万円の節税につながる理由がここにあります。
確定申告を忘れると特例が無効に?不動産売却確定申告の手続きと注意点
不動産を売却して税金面で最もやってはいけない失敗が、「特例を使って税額が0円になったから申告しなくていい」と思い込むことです。
3,000万円特別控除をはじめとする各種特例は、確定申告を行うことが適用の必須条件となっています。申告を怠ると特例の適用が認められず、後日、税務署から本来の高額な税金に加え、無申告加算税や延滞税が請求されるリスクがあります。
不動産を売却した年の翌年2月16日から3月15日までの間に、管轄の税務署へ不動産売却確定申告書と譲渡所得の内訳書、登記事項証明書などの必要書類を提出してください。
なお、不動産を売って損失が出た(売却損となった)場合でも、「居住用財産の買換え等の場合の譲渡損失の損益通算及び繰越控除」などの特例を使えば、その年の給与所得などと損益通算して所得税・住民税の還付を受けられるケースがあります。赤字であっても申告する価値は大いにあります。
【不動産 売却 税金】に関するよくある質問(FAQ)
Q1:購入当時の契約書を紛失し、取得費が全く分かりません。どうすればいいですか?
A1:原則として売却価格の5%を概算取得費として計算しますが、これでは税金が高額になりがちです。当時の住宅ローン借入額の資料、通帳の出金履歴、不動産会社や建築業者の領収書、あるいは当時の周辺地価相場の統計データなどを用いて合理的な取得費を主張し、税務署に認められるケースもあります。まずは不動産に強い税理士へ相談することをおすすめします。
Q2:夫婦共有名義の自宅を売却する場合、3000万円特別控除はどう使えますか?
A2:夫と妻の双方が居住要件を満たしていれば、それぞれが3,000万円の特別控除を利用できるため、夫婦合計で最大6,000万円までの譲渡益を非課税にできます。ただし、それぞれの持分割合に応じて譲渡所得を按分して計算し、夫婦2人とも個別に確定申告を行う必要があります。
Q3:売却代金が入金されたら、税金はいつ支払うことになりますか?
A3:所得税(復興特別所得税含む)は売却した翌年の確定申告期間(原則2月16日〜3月15日)に納付します。一方、住民税は確定申告後の翌年5月〜6月頃に納付通知書が届き、一括または年4回に分けて支払います。売却代金をすぐに使い切らず、翌年の納税資金をあらかじめ別口座にプールしておくことが極めて重要です。
まとめ:事前の税額試算と特例活用で賢く手取りを守る
不動産の売却は、数千万円単位の資金が動く人生の一大イベントです。売却価格の高さだけに気を取られるのではなく、引き渡しのタイミング(所有期間5年の判定)や各種特別控除の適用可否を事前に把握しておくことが、手元に残る現金を最大化させる確実な防衛策となります。
売買契約を結ぶ前の段階から譲渡所得のシミュレーションを行い、必要書類の収集を進めておくことで、税務上のトラブルを防ぎ納得のいく取引を実現させましょう。 (出典: 不動産 売却 税金(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。