個人事業主のふるさと納税完全攻略!上限の計算ミスを防ぐ2026年最新版
地域を応援しながら魅力的な返礼品を受け取れる「ふるさと納税」。会社員だけでなく個人事業主やフリーランスにとっても大きな節税・生活防衛の手段ですが、実は毎年確定申告の時期になると「シミュレーション通りに寄附したのに自己負担が2,000円で収まらなかった」「上限額をオーバーして純粋な持ち出しになってしまった」と頭を抱える事業者が後を絶ちません。
給与収入から機械的に控除額を割り出せる給与所得者と異なり、事業所得は年間の売上や経費、各種控除によって最終的な課税所得が12月末まで確定しないためです。本記事では、個人事業主がふるさと納税で失敗しないための控除上限額の正しい算出ロジックから確定申告時の注意点、2026年の最新動向までを網羅して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:個人事業主の上限額計算は「年収」ではなく「総収入金額から必要経費・各種控除を引いた所得」を基準に算出する。
- 要点2:個人事業主は確定申告が必須なため「ワンストップ特例制度」は利用不可。必ず確定申告で寄附金控除を行う。
- 要点3:青色申告特別控除(最大65万円)や専従者給与は控除上限額に直結するため、11〜12月の着地予想で見極めるのが鉄則。
【なぜ損する?】個人事業主が「上限額の計算ミス」に陥る決定的な落とし穴
一般的なふるさと納税ポータルサイトに用意されている「かんたんシミュレーション」は、主に会社員(給与所得者)の源泉徴収票をベースに設計されています。個人事業主がここに「年間売上」をそのまま年収として入力してしまうと、本来の上限額を大幅に超える試算結果が表示され、結果として多額の自己負担が発生するトラブルが頻発しています。
会社員の場合、年収に応じた「給与所得控除」が一律で適用されますが、個人事業主の場合は売上から必要経費を差し引いた「事業所得」がベースです。さらに、そこから社会保険料控除、小規模企業共済等掛金控除、生命保険料控除、そして青色申告特別控除などを差し引いた「課税所得金額」によって、住民税所得割額が決定されます。
ふるさと納税による住民税からの控除(特例分)は「住民税所得割額の20%」が上限と法律で定められています。つまり、経費を多く計上して所得を低く抑えた年ほど、ふるさと納税の控除上限額(限度額)は下がるという仕組みです。「節税のために経費をしっかり計上したら、ふるさと納税の上限枠が激減していた」という事態を防ぐためにも、所得構造の違いを正しく把握しておく必要があります。
【2026年最新】個人事業主のふるさと納税「控除限度額」正しい計算方法
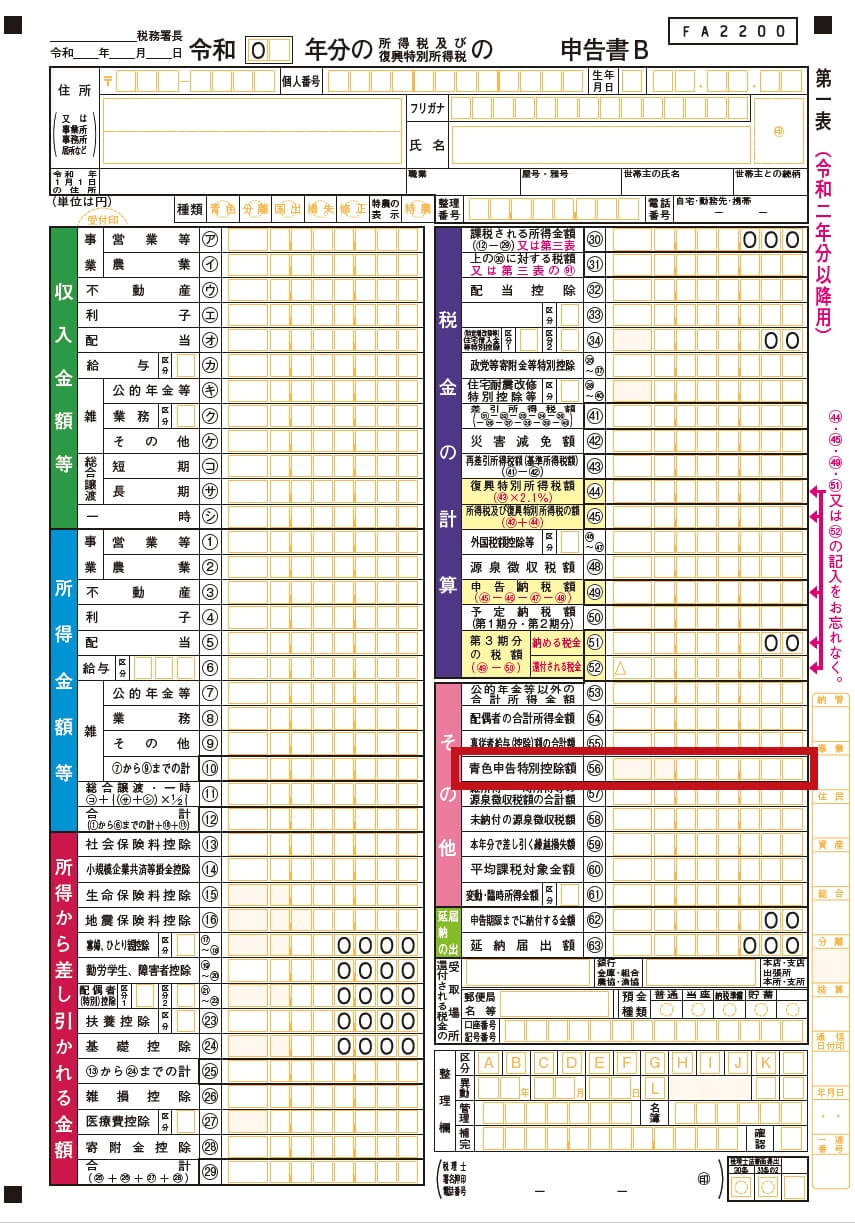
個人事業主が自身の正確な寄附上限額を導き出すには、確定申告書B(第一表・第二表)の構造に沿って逆算していくステップを踏みます。
大まかな計算の流れは以下の通りです。
① 事業所得の算出:
売上(総収入金額) - 必要経費 - 青色申告特別控除(最大65万円または55万円・10万円) = 事業所得金額
② 課税所得金額の算出:
事業所得金額 - 各種所得控除(基礎控除、社会保険料控除、小規模企業共済等掛金控除、医療費控除、配偶者控除など) = 課税される所得金額
③ 住民税所得割額の算出と上限額の計算:
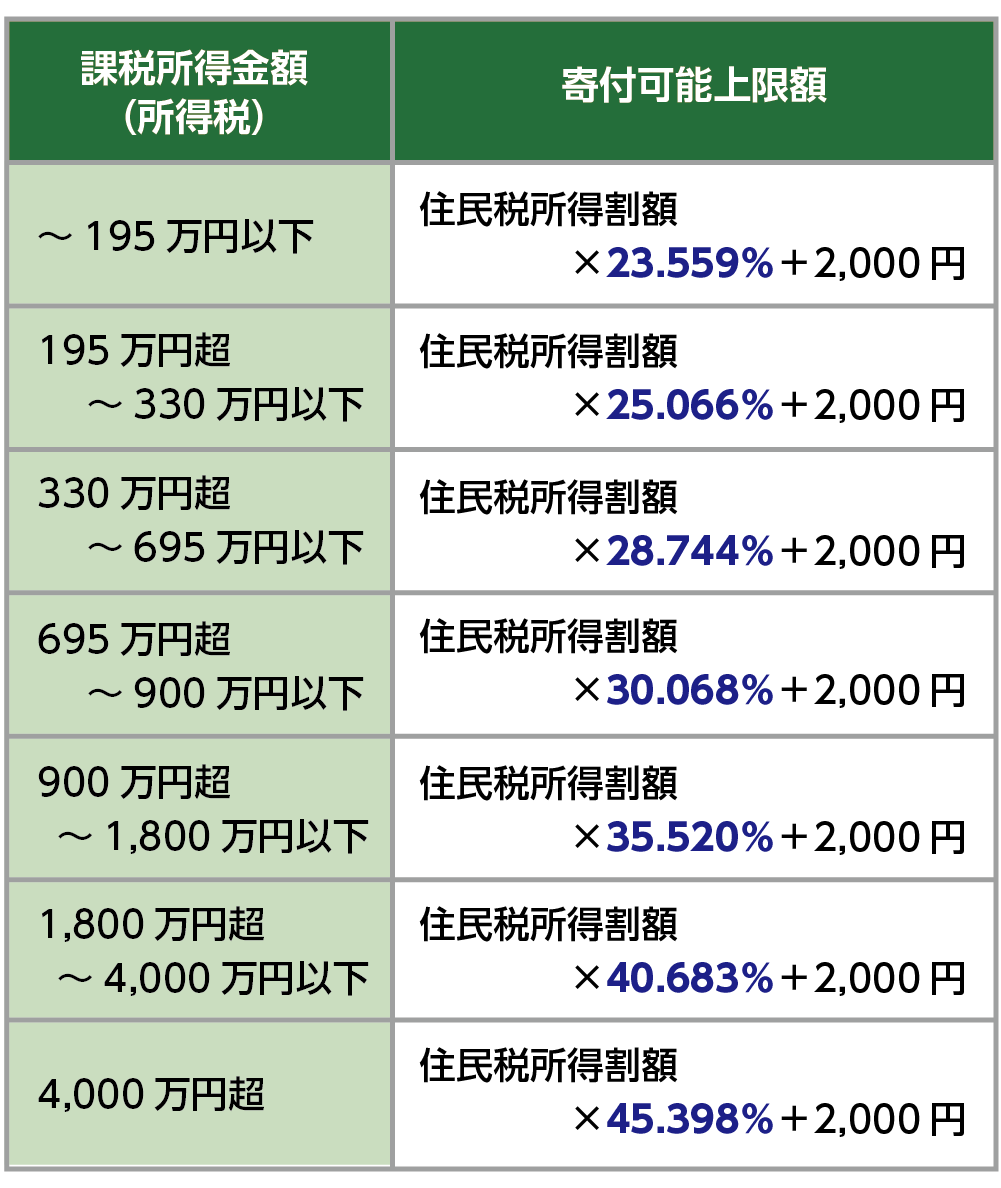
住民税所得割額はおおむね課税所得の10%(標準税率)です。ふるさと納税の自己負担2,000円で済む上限額は、以下の計算式で概算できます。
【上限額の目安式】
(個人住民税所得割額 × 20%) ÷ (90% - 所得税率 × 1.021) + 2,000円
家族に給与を支払っている場合の専従者給与も経費として所得から引かれるため、事業主本人の上限額を押し下げる要因になります。逆に、専従者自身も所得に応じたふるさと納税を行うことが可能です。ポータルサイトの詳細シミュレーターを使う際は、必ず「個人事業主向け」の項目を選び、経費や控除後の金額を入力しましょう。
会社員とここが違う!個人事業主は「ワンストップ特例」が使えない真実
ふるさと納税の手続きで最も多い誤解の一つがワンストップ特例制度の扱いです。「年間5自治体以内なら申請書を送るだけで確定申告不要」というこの制度は、もともと確定申告を行う必要がない給与所得者のための特例措置です。
事業所得の申告のために確定申告を行う個人事業主は、たとえ寄附先が1自治体だけであってもワンストップ特例を利用できません。もし自治体にワンストップ特例申請書を提出していたとしても、その後で確定申告書を税務署へ提出した時点でワンストップ特例の申請はすべて無効になります。
そのため、確定申告書の「寄附金控除」の欄に、1年間に寄附したすべての自治体の合計寄附額(またはマイナポータル連携等の寄附金控除に関する証明書)を記載して申告しなければ、所得税・住民税からの控除は一切受けられません。「ワンストップを出したから確定申告には書かなくていい」と思い込み、控除が漏れてしまうケースには細心の注意を払ってください。
【失敗しない手順】年末の駆け込みは危険?寄附のベストタイミングと期限
個人事業主のふるさと納税は「いつまでに」「どのタイミングで」寄附を実行するかが成否を分けます。
税制上の対象期間は1月1日から12月31日まで(受領証明書に記載される受領年月日基準)です。クレジットカード決済であれば12月31日の23時59分までに決済完了した分が当年の控除対象となります。
しかし、個人事業主が12月31日に全額を駆け込み寄附するのはリスクが伴います。年末ギリギリまで売上の入金ズレや想定外の経費発生があり、最終的な課税所得が確定しづらいためです。おすすめのスケジュールは次の2段階方式です。
【おすすめの寄附スケジュール】
・第1弾(1月〜10月):前年実績の6〜7割程度を目安に、季節の旬の食材や日用品を計画的に寄附。
・第2弾(11月中旬〜12月下旬):10月〜11月までの帳簿を締め、年間売上と経費の着地見込みを立てた上で、確定した上限額の枠いっぱいまで寄附を追加する。
この手順を踏むことで、事業の予期せぬ変動による「上限枠オーバーでの自己負担増」を確実に回避できます。
控除が反映されたか確認する裏ワザ!「住民税決定通知書」のチェック術
確定申告で寄附金控除の手続きを行った後、本当に税金が安くなっているのか不安に感じる方も少なくありません。ふるさと納税の控除は、所得税からの還付と翌年の住民税からの減額という2段階で行われます。
正しく控除されたかを確認する決定打となるのが、翌年の5月〜6月頃に自治体から自宅(または事務所)へ届く「住民税決定通知書(特別徴収税額通知書または普通徴収の納付書)」です。
確認すべきチェックポイントは以下の2箇所です。
① 摘要欄の記載:
自治体によっては、摘要欄に「寄附金税額控除額:〇〇〇円」とダイレクトに金額が明記されています。
② 税額控除額の欄:
摘要欄に記載がない自治体の場合、「税額控除額」の項目を確認します。ここに記載された控除額から、調整控除(通常2,500円程度)を差し引いた金額が、「(ふるさと納税の総寄附額 - 2,000円) - 所得税還付分」とおおむね一致していれば、全額正しく控除が適用されています。
万が一、金額が極端に少ない場合は、確定申告書の記載漏れや自治体側の処理ミスの可能性があるため、管轄の税務署またはお住まいの市区町村の税務課へ問い合わせを行いましょう。
2026年最新ルールと制度改正|知っておくべきポイントと賢い活用法
ふるさと納税を巡っては、制度の健全化や自治体間の公平性を保つため、ルールの見直しが段階的に進められてきました。募集適正化基準の厳格化に伴い、返礼品の還元割合(寄附額の3割以下)や経費総額(寄附額の5割以下)の遵守が徹底され、ポータルサイトにおける過度な独自ポイント還元合戦にも一定の歯止めがかけられています。
これからのふるさと納税では、「単なる還元率の高さ」だけを追い求めるのではなく、事業運営や生活の質を実質的に底上げする実用的な返礼品選びが鍵を握ります。オフィスで消費するミネラルウォーターやお茶、ペーパー類などの消耗品、あるいは地域の職人が手掛ける仕事用具や出張・ワーケーションで使える宿泊券など、事業やライフスタイルに直結する品を選ぶ個人事業主が増えています。
また、インボイス制度の導入や電子帳簿保存法の定着に伴い、会計ソフトとマイナポータルを連携させた「寄附金控除の自動取り込み」も標準化しました。領収書を1枚ずつ手入力する手間を省き、デジタル管理で申告ミスを防ぐ体制を整えておくことが推奨されます。
【個人事業主のふるさと納税】に関するよくある質問(FAQ)
Q1:赤字の年や事業所得が著しく低い年はふるさと納税をしても意味がない?
A1:事業所得が低く、基礎控除や社会保険料控除を引いた後の「課税所得金額」がゼロになる場合、住民税所得割額も発生しないため、ふるさと納税による税金控除の恩恵は受けられません。寄附した金額全額が自己負担(純粋な寄附)となってしまうため、赤字の年は寄附を控えるのが賢明です。
Q2:青色申告の専従者として給与を受け取っている家族もふるさと納税できる?
A2:可能です。専従者給与を受け取っている家族は、税法上「給与所得者」として扱われます。そのため、年間の専従者給与額に応じた課税所得が発生していれば、本人の名義でふるさと納税を行い、所得税・住民税の控除を受けることができます。
Q3:確定申告書を提出した後にふるさと納税の記載漏れに気づいたら?
A3:法定申告期限内であれば「訂正申告」、申告期限を過ぎてしまった後であれば「更正の請求」を行うことで、後から寄附金控除を追加適用できます。過去5年分まで遡って請求可能ですので、寄附金受領証明書を揃えて所轄の税務署へ手続きを行いましょう。
まとめ:年間収支を見極めてふるさと納税を賢く最大活用しよう
個人事業主にとって、ふるさと納税は正しい知識と正確な所得予測さえあれば、地域の発展に貢献しながら確実な家計防衛につながる優れた制度です。会社員のように源泉徴収任せにできないからこそ、自身の売上・経費・控除のバランスを1年を通じて把握する姿勢が求められます。
秋口までは安全圏内で寄附を進め、年末に精度の高い帳簿から上限額を算出して仕上げる。この確実なステップを習慣化し、計算ミスによる無駄な持ち出しを防ぎながら、2026年もふるさと納税を賢く活用していきましょう。 (出典: 個人 事業 主 ふるさと 納税(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。