医療費控除とふるさと納税の併用で損しない確定申告と限度額の真実
年間で高額な医療費を支払った際に税負担を軽減できる「医療費控除」と、応援したい自治体への寄附を通じて返礼品を受け取れる「ふるさと納税」。どちらも家計防衛において極めて有効な制度ですが、この2つを同時に利用する場合、手続きの手順や税額計算の仕組みを正しく把握していないと、想定外の税金を支払うリスクが生じます。
特に「ワンストップ特例を提出済みだから安心」と思い込んだまま医療費控除の確定申告を行うと、ふるさと納税の控除そのものが無効化されるという致命的な落とし穴が存在します。国税庁のシステム改修やマイナンバーカードを活用したデジタル連携が標準化された2026年現在の最新ルールを基に、税制上の仕組みから具体的な確定申告の進め方までを客観的なデータとともに詳解します。
📌 【この記事の重要ポイントまとめ】
- 要点1:医療費控除のために確定申告を行うと、提出済みの「ワンストップ特例申請」はすべて無効になるため、申告書上でふるさと納税(寄附金控除)を再申告しなければならない。
- 要点2:医療費控除を利用すると課税所得が下がるため、ふるさと納税の自己負担2,000円で済む「控除上限額」が数千円程度引き下がるケースがある。
- 要点3:マイナポータル連携とe-Taxを活用すれば、医療費通知と寄附金受領証明書が自動統合され、手作業による記入ミスや控除漏れを完全に防ぐことができる。
【併用の落とし穴】ワンストップ特例が無効になる理由と確定申告の必須ルール
会社員などの給与所得者がふるさと納税を行う際、年間寄附先が5自治体以内であれば「ワンストップ特例制度」を利用して確定申告を省略するのが一般的です。しかし、予期せぬ入院・手術、歯科矯正、不妊治療などで年間の医療費がかさみ、医療費控除とふるさと納税の併用を行う局面では、制度上の優先順位に厳密な注意を払わなければなりません。
税法上の規定により、確定申告書を提出した時点で、それ以前に自治体へ提出していたワンストップ特例の申請は法律上すべて無効となります。確定申告は個人の1年間の所得と控除を確定させる最終手続きであるため、自治体単位で処理されるワンストップ特例よりも法的に優先されるからです。
ふるさと納税ワンストップ申請後に医療費控除の必要が生じ、確定申告書を作成する際、医療費の領収書データだけを入力して提出してしまうと、税務署側は「ふるさと納税の寄附はなかったもの」として税額を再計算します。その結果、本来受けられるはずだった住民税の減額が一切適用されず、返礼品を受け取った寄附金額が単なる持ち出し(全額自己負担)になってしまいます。確定申告書を提出する際は、過去にワンストップ特例を申請した自治体の分も含め、すべての寄附について確定申告の書き方における寄附金控除欄へ漏れなく記入・入力することが鉄則です。
【限度額への影響】医療費控除とふるさと納税の計算シミュレーション
医療費控除を適用すると、所得税および住民税の計算基礎となる「課税所得金額」が減少します。これに伴い、住民税所得割額の20%を基準として算出されるふるさと納税の限度額への医療費控除の影響が発生します。
控除上限額がどの程度圧縮されるのかについて、年収別および医療費控除額別の影響額を算出した医療費控除とふるさと納税の計算シミュレーションは以下の通りです。
| 給与年収(独身または共働き) | 医療費控除額(実質控除対象) | 本来のふるさと納税限度額 | 併用時の限度額(目安)と減少幅 |
|---|---|---|---|
| 400万円 | 10万円(年間支出20万円) | 約43,000円 | 約41,000円(約2,000円減) |
| 600万円 | 20万円(年間支出30万円) | 約77,000円 | 約73,000円(約4,000円減) |
| 800万円 | 30万円(年間支出40万円) | 約129,000円 | 約123,000円(約6,000円減) |
| 1,000万円 | 50万円(年間支出60万円) | 約176,000円 | 約166,000円(約10,000円減) |
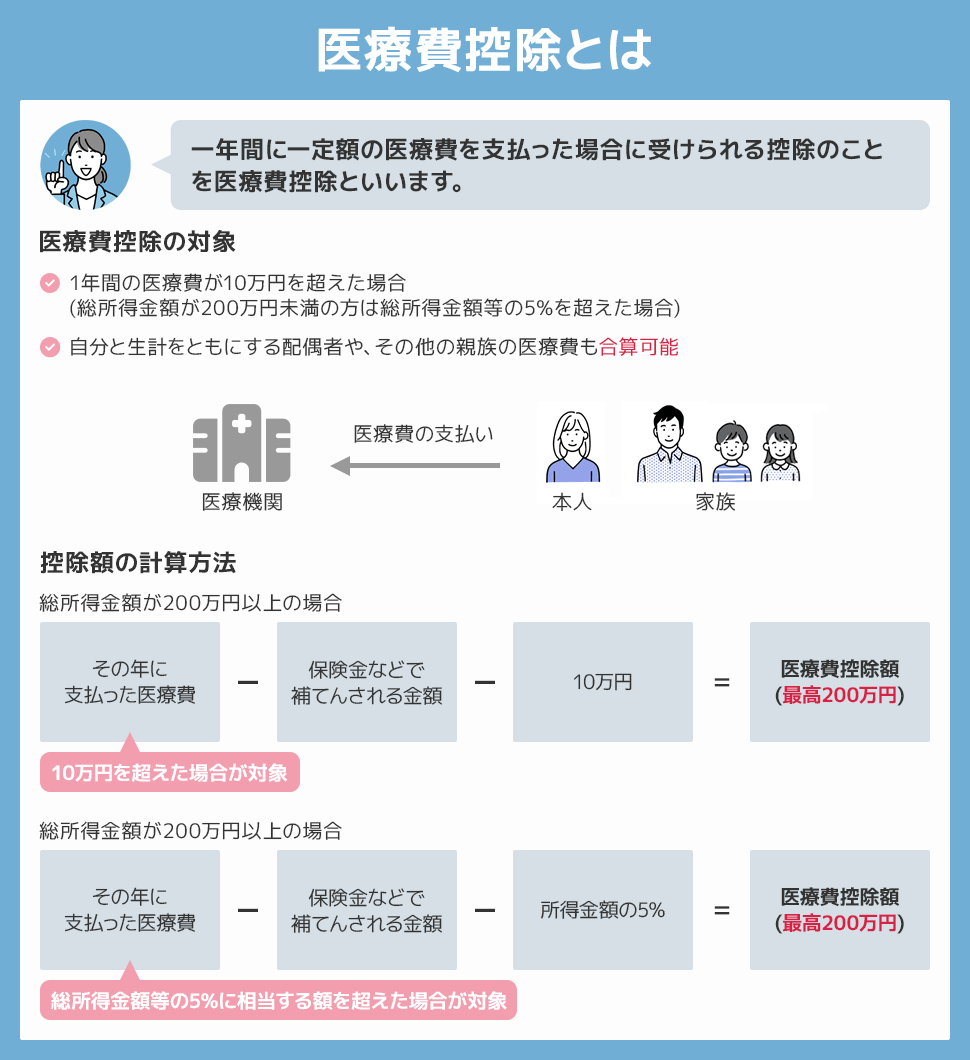
なお、医療費控除の基準額について「年間10万円以上の医療費がかからないと申告できない」と誤認しているケースが目立ちます。しかし、総所得金額等が200万円未満の給与所得者の場合、医療費控除の10万円以下計算ルール(総所得金額等の5%を超えた分が控除対象)が適用されます。例えば総所得金額が180万円(年収約280万円)の場合、年間の実質自己負担医療費が9万円(180万円×5%)を超えた分から控除を受けることが可能です。
【実態検証】税務相談現場と利用者の声に見る「還付金への誤解」
確定申告シーズンになると、SNSや税務署の相談窓口では「医療費控除とふるさと納税を両方申告したのに、銀行口座に振り込まれた還付金が少なすぎる」という不満や戸惑いの声が頻出します。この問題の背景には、住民税と所得税における還付金の仕組みの違いがあります。
ワンストップ特例を利用した場合、寄附金控除の恩恵は「全額が翌年6月以降の住民税の減額」として反映されます。一方、確定申告を行った場合は控除構造が2つに分割されます。
- 所得税分:申告後1〜2か月程度で、指定口座へ現金で還付される(所得税率に応じた金額)。
- 住民税分:同年6月から翌年5月までの給与から天引きされる住民税額が減額される。
利用者が「支払った寄附金のほぼ全額が現金で口座に振り込まれる」と錯覚している場合、還付通知書に記載された金額を見て申告ミスを疑うケースがあります。実際には、所得税で還付されなかった残りの控除分は翌期の住民税から確実に差し引かれており、経済的なトータルメリットは失われていません。手元に戻る現金の多寡だけで損得を判断せず、6月に勤務先から配布される「住民税決定通知書」の税額控除欄を確認することが重要です。

【実践ガイド】マイナポータル連携を用いた確定申告の最短手順
2026年現在の税務環境において、手書きや領収書の個別集計による申告は手間の面でもミスのリスクからも推奨されません。国税庁の「確定申告書等作成コーナー」とマイナポータル確定申告連携を活用することで、医療費と寄附金の双方を自動集約し、数分で処理を完結させる手法が標準となっています。
具体的なふるさと納税と確定申告のやり方の手順は以下の4ステップです。
ステップ1:マイナポータルアプリで必要情報の事前連携
健康保険証(マイナ保険証)に紐づく「医療費通知情報」と、ふるさと納税ポータルサイト(各社)の「寄附金控除に関する証明書(XMLデータ)」をマイナポータル経由で国税庁システムと連携させます。
ステップ2:確定申告書等作成コーナーで自動取り込み
スマートフォンまたはPCから作成コーナーへアクセスし、マイナンバーカードを読み取ります。連携されたデータから確定申告の医療費控除明細書および寄附金控除の入力欄へ数値が自動反映されます。
ステップ3:保険適用外の医療費を追加補正
マイナポータル連携の対象外となる「通院のための交通費(電車・バス代)」や「自由診療費用」「ドラッグストアで購入した治療用医薬品」などがある場合は、領収書を基に手動で追加入力を行います。
ステップ4:e-Taxによる電子送信
還付金額と住民税の納付・控除方法を確認し、電子署名を付与してオンライン送信します。添付書類の原本提出や郵送は一切不要です。
一般に知られていない盲点|セルフメディケーション税制との選択関係
医療費控除を検討する過程で見落とされがちなのが、セルフメディケーション税制との併用不可ルールです。健康の維持増進や疾病予防に取り組んでいる人が、対象となるスイッチOTC医薬品を年間12,000円を超えて購入した場合に適用できる特例ですが、従来の「医療費控除」と「セルフメディケーション税制」は完全な選択適用関係にあり、同一年度に両方を利用することはできません。
どちらを選択すべきかの判定基準はシンプルです。
- 年間の総医療費(通院費・治療費等)の自己負担額が10万円を大きく超える場合 → 通常の医療費控除が有利。
- 病院にかかる機会は少なかったが、対象となる市販の風邪薬、鎮痛剤、アレルギー薬などを年間2万〜5万円程度購入した場合 → セルフメディケーション税制が有利。
セルフメディケーション税制を選択した場合でも、ふるさと納税(寄附金控除)との併用は可能です。その際も、ワンストップ特例が無効化される仕組みや限度額の微小な減少といった構造は通常の医療費控除とまったく同じ挙動を示します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
税制のメリットを最大化しつつ、無駄な手続きコストを避けるための判断基準は以下の通り明確に分かれます。
【即座に確定申告を併用すべき人】
年間医療費の実質自己負担が10万円(所得200万円未満なら総所得の5%)を超えており、すでにふるさと納税の寄附を行っている人。還付金と住民税減額の合算メリットが手続きの手間を確実に上回ります。
【慎重な計算・見直しが求められる人】
医療費控除額が数千円〜1万円程度と小さく、かつふるさと納税の年間寄附額をポータルサイトのシミュレーター上限ギリギリまで使い切っている人。医療費控除を追加することで上限額が数百円〜数千円オーバーし、その分が自己負担となる可能性があるため、事前に上限額の再試算を行ってから申告の要否を決定する必要があります。
【医療費控除とふるさと納税】に関するよくある質問(FAQ)
Q1:ワンストップ特例の申請書を郵送した後に10万円超の医療費が発生しました。どう対処すべきですか?
A1:特別な取り消し手続きを自治体に行う必要はありません。そのまま翌年の確定申告期間中に、医療費控除と「すべての自治体へのふるさと納税寄附」をあわせて記載した確定申告書をe-Tax等で提出してください。確定申告が受理された時点で、先に提出したワンストップ特例は税務署側で自動的に無効化され、確定申告の内容で税額が再計算されます。
Q2:共働き夫婦の場合、医療費控除とふるさと納税はどちらの名義にまとめるのが得ですか?
A2:税率の高い「所得の多い側」にまとめるのが基本です。医療費控除は生計を一にする配偶者や親族の分を合算して申告できるため、所得が高い側の申告に医療費を集約させた方が、適用される所得税率が高くなり還付額が増加します。ただし、ふるさと納税自体の寄附は寄附者本人の名義で行う必要があるため、寄附枠の大きい側が自身の名義で寄附を実行してください。
Q3:医療費控除の確定申告をした場合、住民税のふるさと納税控除はいつ反映されますか?
A3:確定申告を行った年の「6月以降に納付する住民税」から順次控除されます。給与所得者の場合は、6月に勤務先から交付される「給与所得等に係る市民税・県民税 特別徴収税額の決定・変更通知書」の「税額控除額」または「寄附金税額控除」の項目に金額が反映されているかを確認することで、控除が正常に適用されたかを照合できます。
まとめ:失敗を防ぐ判断基準と2026年最新チェックリスト
医療費控除とふるさと納税の併用は、仕組みさえ理解していれば決して複雑なものではありません。「確定申告を行う際はワンストップ特例を過信せず、すべての寄附金控除を申告書に再入力する」「医療費控除によってふるさと納税の上限額がわずかに下がる前提で寄附額を調整する」という2点を遵守するだけで、制度上の不利益を完全に回避できます。
マイナポータル連携などのデジタル基盤が整った現代においては、集計や記入の負担は劇的に軽減されています。自身の年間医療費と所得状況を冷静に分析し、適切な手続きを選択して家計の税負担を最適化してください。 (出典: 医療 費 控除 ふるさと 納税(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。