リボ払いと分割払いの違いを徹底比較!手数料の罠と得する選び方
クレジットカードの支払いで「毎月の出費を抑えたい」と考えたとき、多くの人が迷うのが「リボ払い(リボルビング払い)」と「分割払い」の選択です。どちらも買い物の代金を複数回に分けて支払う仕組みですが、その本質的な構造や手数料の発生プロセスには決定的な違いが存在します。
仕組みを正しく把握しないまま感覚で選択してしまうと、知らぬ間に手数料が膨らみ、何年間も返済が終わりを告げない事態に陥るリスクがあります。大手カード会社の最新約款や実質年率の動向を踏まえ、両者の仕組みの違い、手数料のリアルなシミュレーション、そして利用者が最も損を避けるための実践的な判断基準を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:分割払いは「支払回数(期間)」を指定するのに対し、リボ払いは毎月の「支払金額」を指定する構造的違いがある。
- 要点2:リボ払いは毎月の支払額が低く抑えられる反面、利用残高全体に実質年率(年15.0%〜18.0%程度)がかかり続け、総返済額が跳ね上がりやすい。
- 要点3:少額〜中規模の買い物で早期完済が見込めるなら分割払いが圧倒的に有利であり、リボ払いを利用する場合は繰り上げ返済や一括返済を前提とした計画的運用が不可欠。
【決定的な違い】リボ払いと分割払いの基本構造と支払いの仕組み
クレジットカードの支払方法において、リボ払いと分割払いを混同してしまう最大の原因は「どちらも月々の支払いを分割できる」という表面的な共通点にあります。しかし、金融工学的な観点から両者を見ると、根本的なアプローチが真逆です。
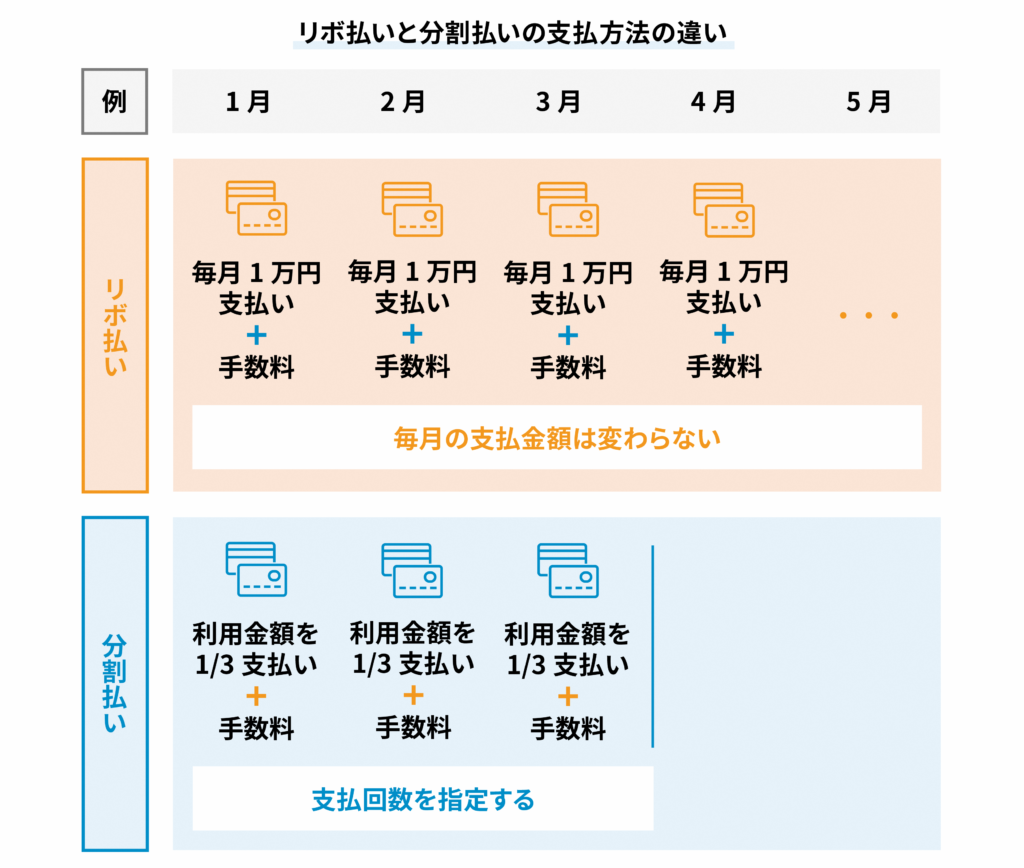
分割払いの指定回数と手数料は、「購入した商品ごと」に返済スケジュールを組み立てる仕組みです。利用者は購入時に3回、6回、12回、24回などの支払回数を指定します。カード会社はこの回数に応じた分割払手数料率を適用し、完済までのスケジュールがあらかじめ確定します。何月何日に支払いが終わるのかが明確であるため、家計管理上の見通しが立ちやすいのが大きな特徴です。
一方、リボ払いは「利用残高全体」に対して毎月の返済額を設定します。例えば、10万円の買い物を3回行い合計30万円の残高があっても、毎月の支払設定を「1万円」にしていれば、支払いは1万円(+手数料)で推移します。買い物ごとの管理ではなく、包括的な残高に対して返済を行うため、手元のキャッシュフローを一定に保ちやすい反面、完済時期が後ずれしやすい構造を持っています。
【手数料と総返済額の比較】シミュレーションで見る決定的な差
多くの利用者が疑問に思う「リボ払いと分割払いはどっちが得なのか」という点について、具体的な数値を基に検証します。一般的にクレジットカードの実質年率と金利の仕組みは年12.0%〜18.0%(リボ払いは年15.0%が標準的)に設定されています。
30万円の家電を購入し、分割払い(10回払い)とリボ払い(毎月1万円返済コース)を利用した場合の総返済額の比較を行うと、驚くべき差が生じます。
| 比較項目 | 分割払い(10回指定) | リボ払い(毎月1万円元金定額) | 編集部の見解・評価 |
|---|---|---|---|
| 利用元金 | 300,000円 | 300,000円 | 同額の買い物を想定 |
| 適用手数料率 | 実質年率 12.0%〜15.0%(指定回数連動) | 実質年率 15.0%(残高固定計算) | リボ払いは残高全体に高利率が適用 |
| 返済期間・回数 | 10ヶ月(10回) | 30ヶ月(30回) | リボ払いは期間が3倍に長期化 |
| 毎月の支払元金 | 約30,000円+手数料 | 10,000円+手数料 | リボは月々の負担感が少なく見える |
| 総手数料負担額 | 約18,000円〜20,000円 | 約58,125円 | 手数料だけで約3.8万円の差が発生 |
| 総返済額 | 約319,000円 | 約358,125円 | 短期間で完済する分割払いが有利 |
分割払い手数料シミュレーションを行うと明らかなように、分割払いは回数が決まっているため元金の減りが早く、結果として発生する手数料が少なくなります。一方、リボ払いは月々の返済額を1万円に設定した場合、元金が減るペースが極めて遅いため、残高に対して毎日発生する手数料が蓄積し、結果として支払総額が大きく膨らんでしまいます。
【実態検証】「リボ払いが終わらない理由」と利用者の生々しい体験談
SNSや金融相談の現場、知恵袋などのコミュニティにおいて後を絶たないのが「リボ払いの返済がいつまで経っても終わらない」という切実な声です。国民生活センターや各種消費者相談窓口にも、リボ払いに関するトラブルや相談が数多く寄せられています。この現象が発生する背景には、カード各社が採用している返済方式の仕組みと、人間の心理的バイアスが密接に絡み合っています。
最大の要因は「残高スライド元利定額返済」という返済方式の存在です。この方式では、利用残高の増減に応じて毎月の返済額が自動的に変動します。例えば残高が10万円未満なら月々5,000円、10万円以上20万円未満なら月々10,000円といった形で設定されます。
ここで注意すべきなのが「元利定額」の罠です。月々10,000円の支払いの中に「手数料」が含まれている場合、利用残高が20万円(年利15.0%)あると、初月の手数料は約2,500円となります。つまり、口座から10,000円が引き落とされても、元金は7,500円しか減っていません。利用者が「毎月1万円返しているから20ヶ月で終わる」と錯覚している間に、返済期間は大幅に引き延ばされます。
さらに現場の取材や手記などで浮き彫りになるのは、行動経済学でいう「双曲割引(将来の大きな損失よりも目先の小さな利得を過大評価する心理)」の罠です。リボ払いに設定していると、どれだけ高額な買い物を追加しても翌月の引き落とし額がほとんど変わりません。このため「借金が増えている」という心理的痛覚(痛みのシグナル)が麻痺し、完済しないまま次の買い物枠を使い切ってしまうケースが典型的な失敗パターンとなっています。

【メリット・デメリット分析】知っておくべき両者の長所と短所
両者の特徴を正しく理解するため、それぞれのメリットとデメリットを整理して把握しておく必要があります。
リボ払いのメリットとデメリット
リボ払いのメリットとデメリットを比較すると、最大の利点は「予測可能性の高さ」と「一時的な家計の防衛」にあります。
- メリット:突然の冠婚葬祭や医療費など想定外の出費が重なった際、毎月の支払額を一定に保つことで家計のショートを防げる。また、多くのカード会社で後から変更手続きが可能。
- デメリット:リボ払いの危険性と落とし穴として、利用残高に対する手数料率が高く、追加利用を重ねると返済期間が長期化し、総支払額が雪だるま式に増加する。
分割払いのメリットとデメリット
分割払いは、購入計画と返済計画を1対1で紐付けたい場合に真価を発揮します。
- メリット:2回払いまでは手数料無料のカード会社が多く、3回以上の指定回数でも完済期日が明確。支払いが終われば確実に残高がゼロになる。
- デメリット:高額商品を複数、短い回数で分割指定すると、毎月の支払額が合算されて引き落とし額が跳ね上がり、月々の家計を圧迫しやすい。
一般に知られていない盲点とネットの誤解
ネット上の情報やキャンペーン広告には、初心者が誤認しやすい盲点がいくつか潜んでいます。特に注意すべき2つのポイントを解説します。
1つ目は、「ポイント還元キャンペーン」に隠された手数料の逆転現象です。カード新規入会時やアプリ上で「リボ払い登録で数千ポイントプレゼント」といった魅力的な施策が頻繁に行われています。しかし、付与されるポイントの価値(例えば5,000円相当)よりも、リボ払いで数ヶ月間に支払う手数料の総額(1万円以上になることも珍しくない)の方が高額になるケースが多発しています。目先の特典だけに釣られて自動リボ設定にしてしまうのは最も避けるべき行動です。
2つ目は、「2回分割払い」と「ボーナス一括払い」の利便性が見落とされている点です。実は多くの国内主要クレジットカードにおいて、2回分割払いおよびボーナス一括払い・2回払いは、手数料が一切かからない設定になっています。3回以上の分割払いやリボ払いを選択する前に、「2回払いで対応できないか」を検討することが最も賢い手数料節約術となります。

【プロの結論】おすすめできる人・慎重になるべき人の判断基準
家計の健全性と金融リテラシーの観点から、リボ払いと分割払いをどのように使い分けるべきか、明確な基準を提示します。
分割払いを選ぶべき人
- 大型家電やパソコンなど、10万円以上の特定の商品を計画的に購入したい人
- 「〇年〇月までに確実に完済する」というゴールをあらかじめ確定させたい人
- 2回払いや少回数(3〜6回程度)で手数料負担を最小限に抑えられる人
リボ払いを利用してもよい例外的なケース(非推奨・条件付き)
- 転職や引越し、一時的な入院などで「今月〜来月だけ手元現金を死守したい」という緊急避難的な事情がある人
- ボーナスや臨時収入が入った直後に、繰り上げ返済と一括返済を行う強い自己規律がある人
- クレジットカード支払い方法変更(あとからリボ等)を一時的に利用し、翌月には通常の口座振替や増額設定へ戻せる管理能力のある人
基本原則として、日常的な買い物や生活費の補填にリボ払いを使ってはいけません。「支払額が一定で安心」という心地よさは、手数料というコストを将来に先送りしているに過ぎないという認識を持つことが肝要です。
【リボ払いと分割払いの違い】に関するよくある質問(FAQ)
Q1:リボ払いの手数料は具体的にどのように計算されていますか?
A1:一般的なリボ払い手数料の計算方法は「日歩計算」です。
【計算式:利用残高 × 実質年率(例:15.0%) × 利用日数 ÷ 365日】
日々の締め日時点での未払残高に対して年利を日割り計算するため、残高が大きければ大きいほど、また返済に日数がかかればかかるほど、毎日手数料が加算されていきます。
Q2:すでにリボ払いで残高が膨らんでしまった場合、どうすれば手数料を最小化できますか?
A2:最も効果的な対策は「毎月の支払元金額の増額設定」およびATMや指定口座振込による「繰り上げ返済・一括返済」です。リボ払いの手数料は残高に対して発生するため、元金を1日でも早く減らすことが手数料の大幅カットに直結します。カード会社のWeb会員ページからいつでも増額や一括清算の申し込みが可能です。
Q3:店頭で「一括払い」にした後から、分割払いやリボ払いに変更することはできますか?
A3:はい、多くの主要カード会社(楽天カード、三井住友カード、JCB、エポスカード等)では「あとから分割」「あとからリボ」といった支払方法変更サービスを提供しています。ただし、利用代金の引き落とし口座確定日(毎月の指定期日)を過ぎると変更できなくなるため、会員専用アプリやWeb明細から期日を事前に確認して手続きを行ってください。
まとめ:今後の動向と失敗しないための判断基準
リボ払いと分割払いは、どちらもキャッシュフローを調整するための金融ツールですが、その性質は大きく異なります。支払回数を固定して完済への道筋を明確にする「分割払い」に対し、「リボ払い」は残高全体を包括管理して月々の負担を平準化する分、手数料の長期化リスクを常に孕んでいます。
キャッシュレス決済が完全に生活インフラとなった現代だからこそ、各支払方法の金利構造や手数料のロジックを正確に把握しておくことが、自身の資産と信用情報を守る最大の防壁となります。目先の「月々わずか数千円」という表記に惑わされず、総返済額と完済期日を必ずシミュレーションした上で、最適な支払い方法を選択してください。 (出典: リボ 払い と 分割払い の 違い(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。