固定資産税の課税明細書の見方|評価額と税額のカラクリを徹底解剖
毎年春先に各自治体から届く「固定資産税の納税通知書」。同封されている「課税明細書」には細かな数字や専門用語が並び、内容を精査しないまま指定された金額を支払っている方が少なくありません。しかし、現場の取材を進めると、自治体側の入力ミスや特例の適用漏れにより、長年にわたって税金を余分に納めていたという事例が後を絶ちません。
税額決定のメカニズムを正しく把握していなければ、本来受けられるはずの減税措置が外れていても気付くことは困難です。本稿では、明細書に記載された複雑な数値の意味を解きほぐし、過大請求を防ぐための必須チェック項目と具体的な是正手順を詳しく整理します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「固定資産税評価額」と「課税標準額」の決定的な違いを把握することが、税額の妥当性を見抜く第一歩となる
- 要点2:「住宅用地の特例」や「新築住宅の減額特例」の外れなど、自治体の確認ミスによる固定資産税の払い過ぎが全国で毎年発生している
- 要点3:手元の明細書に疑問がある場合は、「縦覧制度」や「土地家屋名寄帳」を活用し、期限内に審査申出を行うことで払い過ぎた税金を取り戻せる可能性がある
【基本構造】課税明細書で最初に見るべき「5大チェック項目」
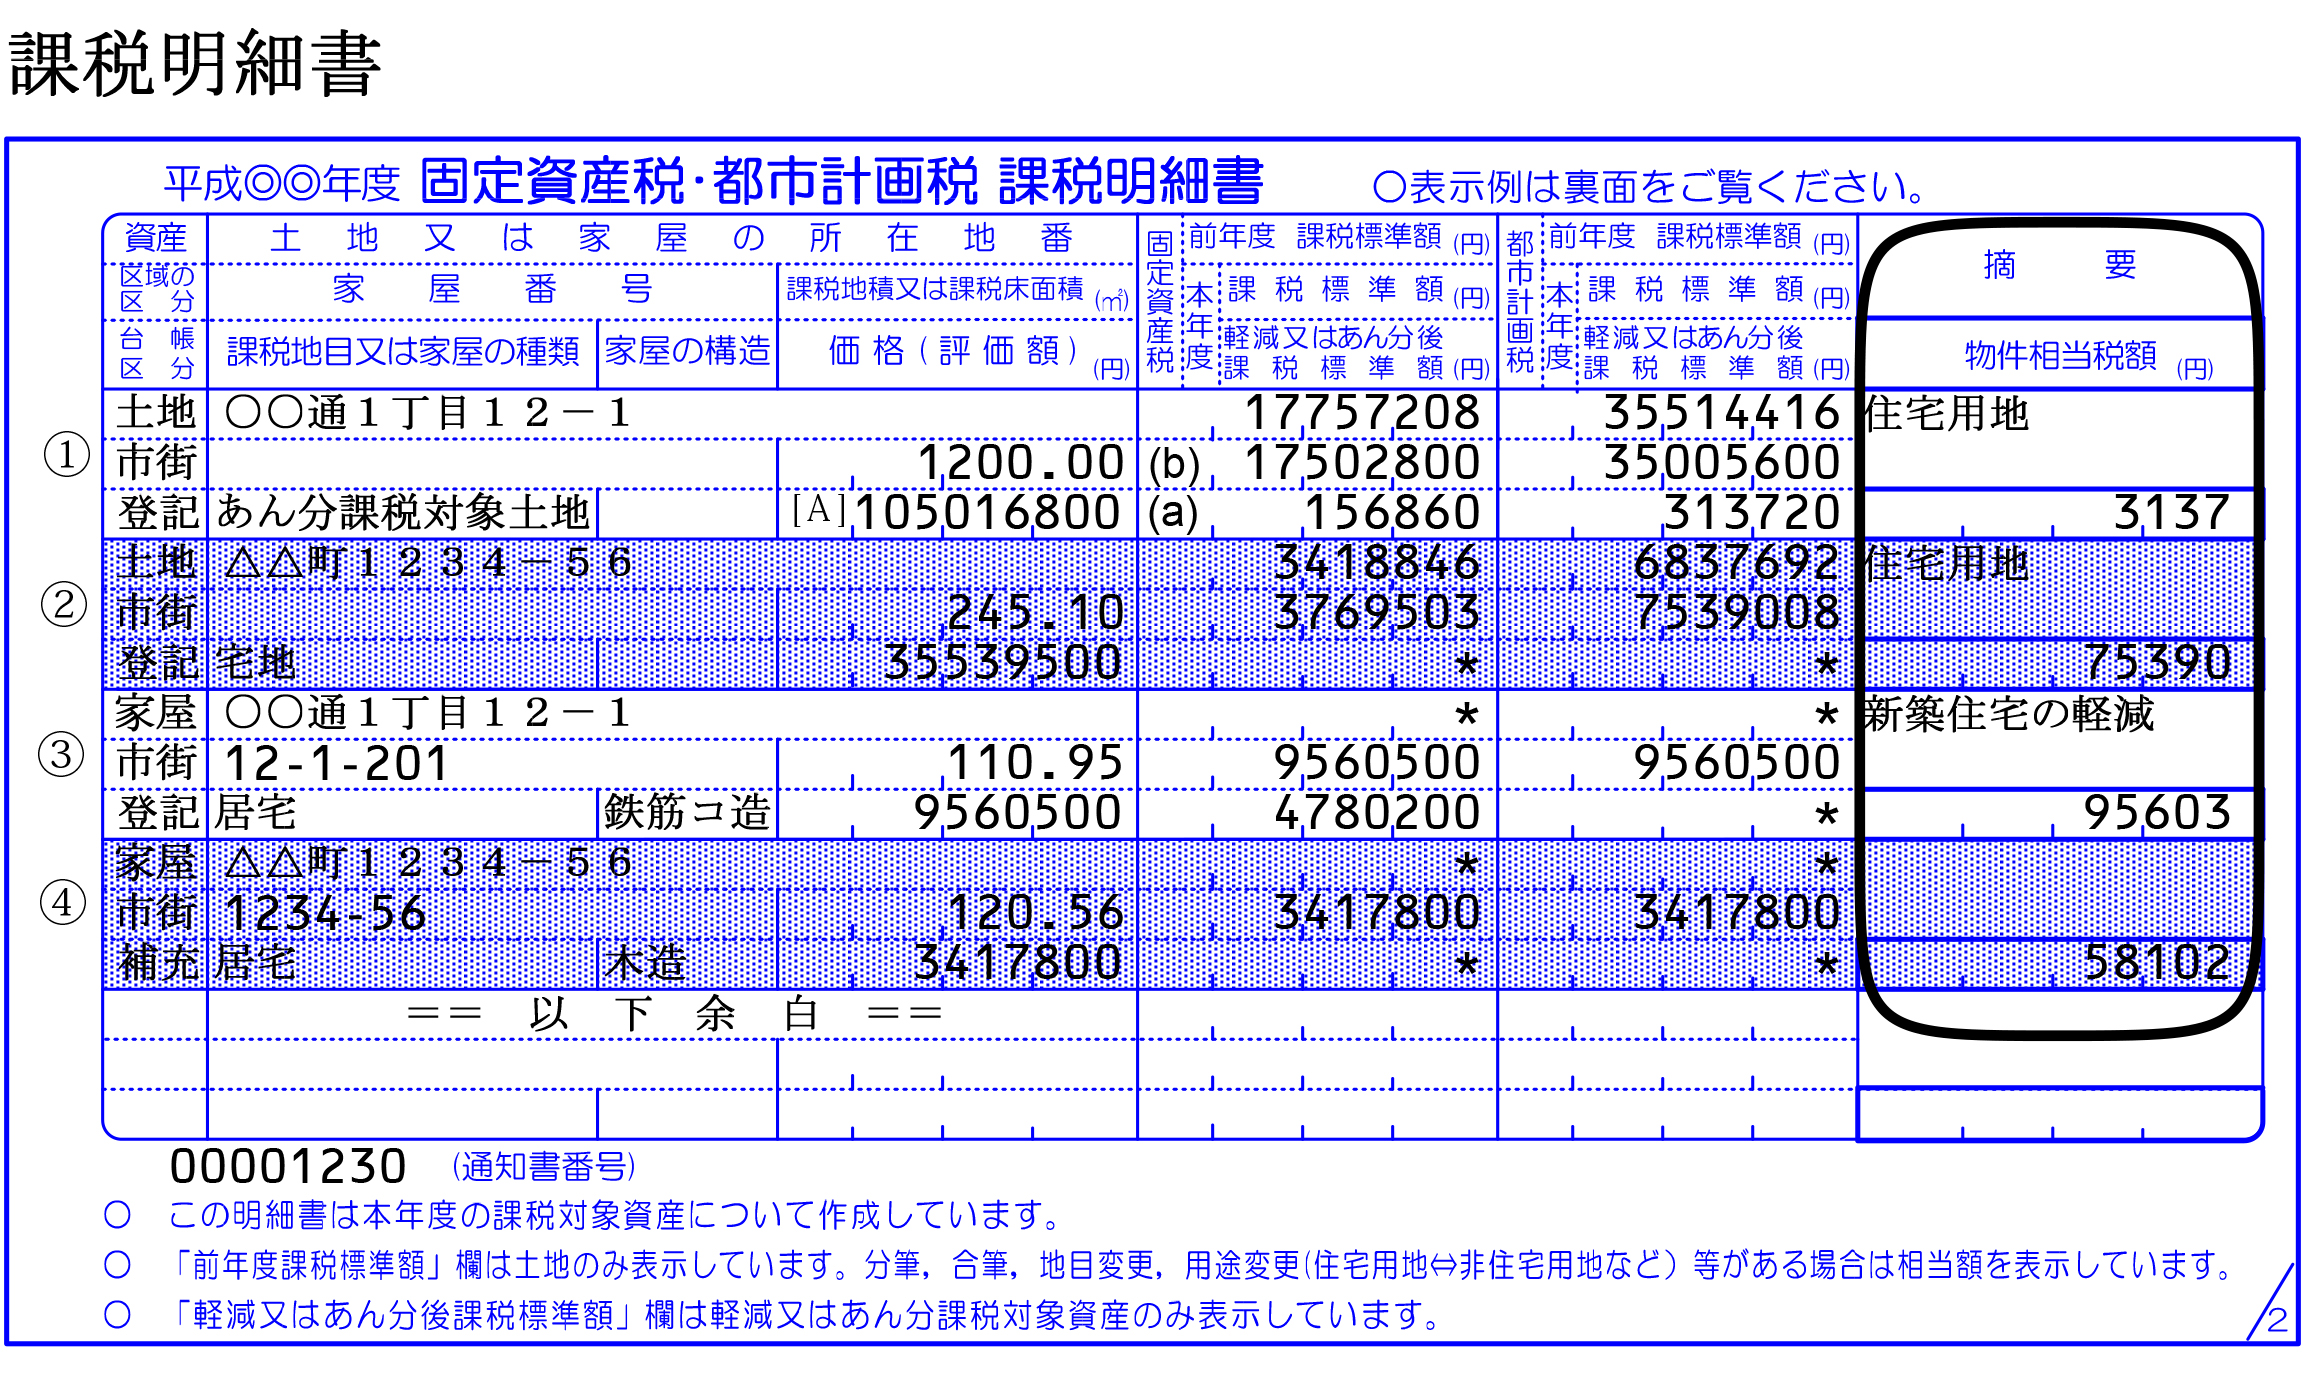
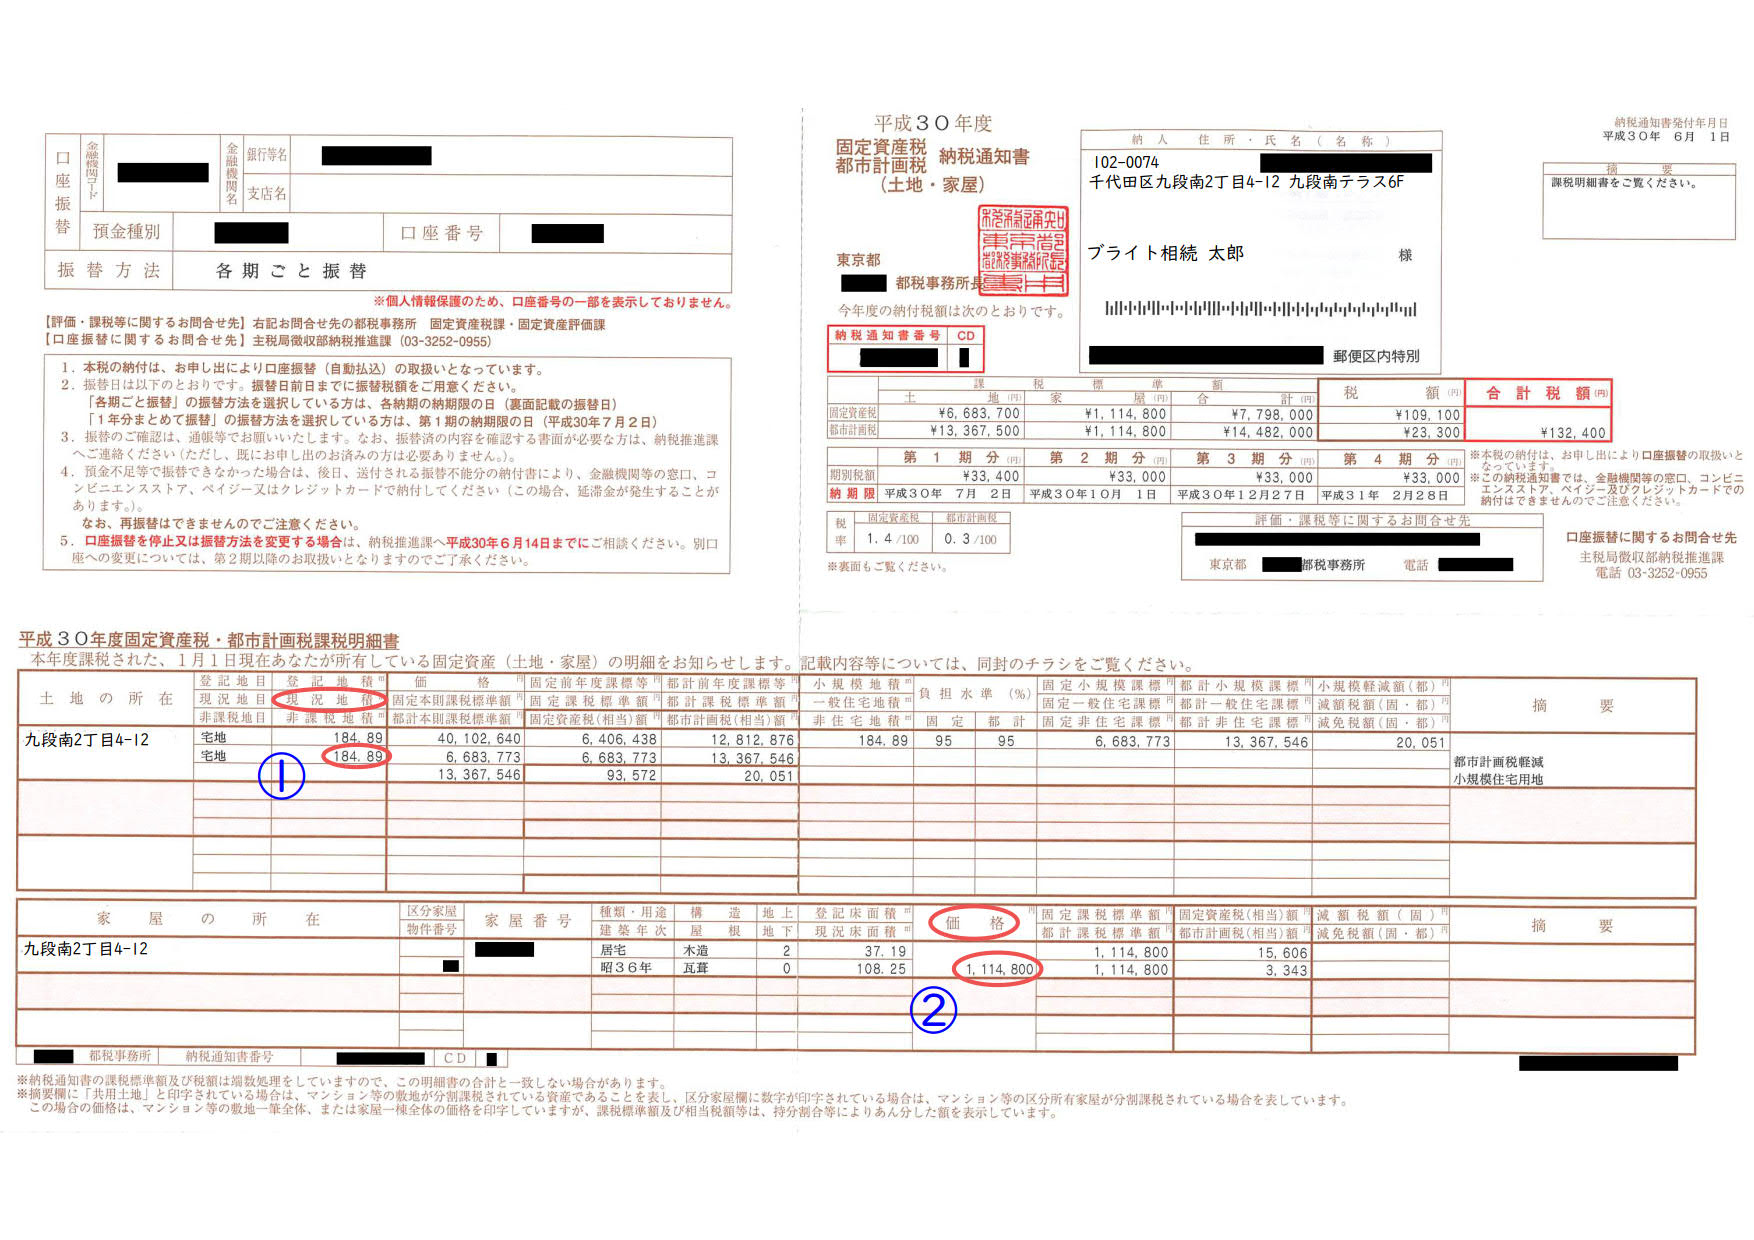
手元に届く固定資産税納税通知書には、納付すべき総額と期日ごとの分割納付額が書かれています。その根拠となる計算内訳を記した書類が「課税明細書」です。自治体によってレイアウトは多少異なりますが、記載されている重要項目は全国共通です。
課税明細書を開いたら、まず以下の5点に視線を向けてください。
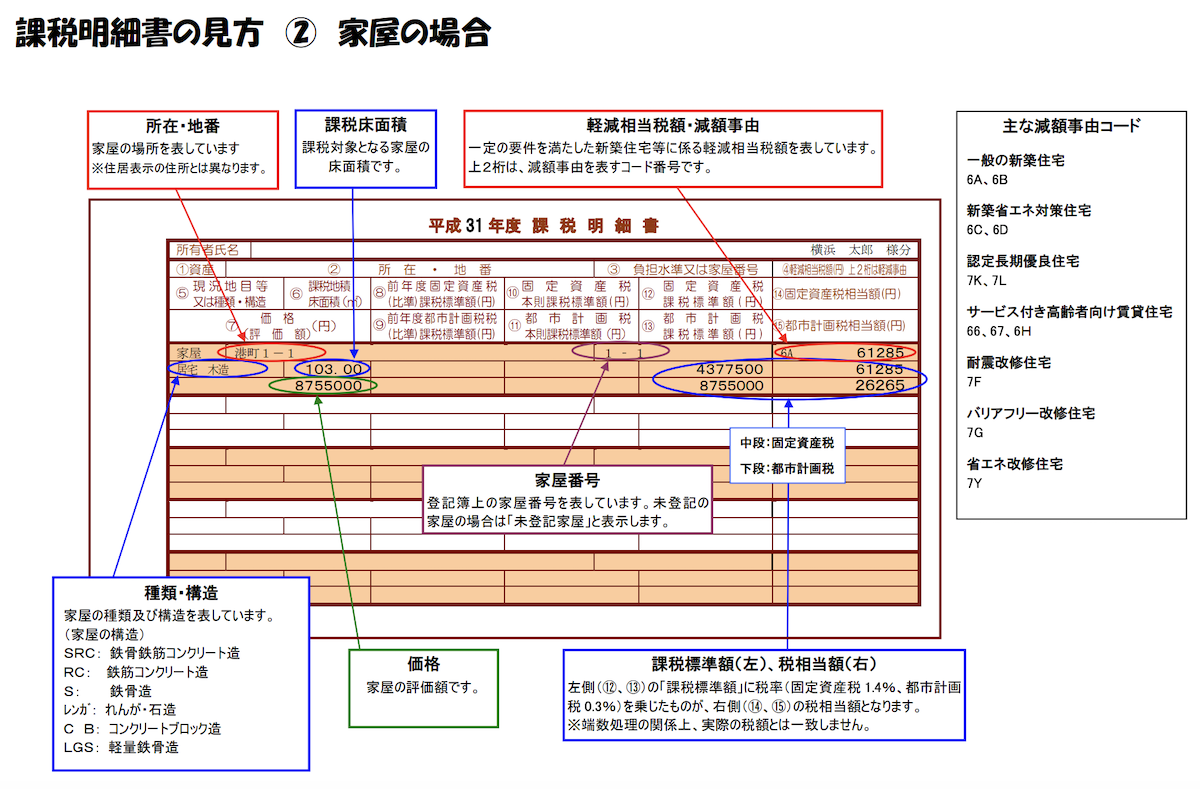
- 所有者情報・所在地番:所有する土地・建物の所在、家屋番号、地番が登記簿と一致しているか
- 現況地目・現況地積:登記上の地目(山林や畑など)ではなく、実際の利用状況(宅地など)と面積が正確に反映されているか
- 固定資産税評価額(価格):総務省が定める「固定資産評価基準」に基づいて3年ごとの基準年度に評価替えされる資産自体の価値
- 課税標準額:各種の特例や負担調整措置を適用した後の、税率を掛ける直接の対象金額
- 税額(固定資産税・都市計画税):課税標準額にそれぞれの税率を掛け合わせた最終的な納税額
固定資産税の標準税率は原則として税率1.4パーセント、市街化区域内の不動産に課される都市計画税の計算では上限である税率0.3パーセントが用いられます。この基本式を念頭に置きつつ、各項目の数字がどのような力学で導き出されているかを確認していきます。
【徹底比較】固定資産税評価額と課税標準額の決定的な違いとは?
課税明細書を見る際、多くの人がつまずくのが「固定資産税評価額」と「課税標準額」の欄に異なる金額が並んでいる点です。「どちらの金額に税率が掛かっているのか」という疑問は、両者の役割の違いを整理することで氷解します。
固定資産税評価額は、建物の再建築費や土地の路線価をベースに算出された「物件そのものの公的評価額」を指します。一方の課税標準額は、政策的な優遇措置(住宅用地の特例など)を差し引いた「実際に課税対象となる金額」です。住宅用地であれば、課税標準額は評価額よりも大幅に低額になります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 固定資産税評価額 | 3年に1度評価替え(直近は2024年度、次回は2027年度) | 土地は地価公示価格の約70%、建物は建築費の約50〜70% | 資産価値そのものを示す指標。周辺相場と著しく乖離していないかの監視が不可欠 |
| 課税標準額(土地) | 小規模住宅用地なら評価額の6分の1に圧縮 | 住宅1戸あたり200㎡までの敷地が対象 | 特例が外れていると税負担が最大6倍に跳ね上がる最重要チェック項目 |
| 課税標準額(家屋) | 新築時の評価額から年数に応じて経年減点補正率を乗算 | 下限値は新築時の20%まで減価 | 築年数が経過しても20%未満には下がらない点に注意が必要 |
| 標準税率 | 固定資産税:1.4% 都市計画税:最高0.3% | 自治体の条例により異なる場合あり(財政状況による上乗せ等) | 大半の自治体が標準税率を採用しているが、一部地域では独自税率の適用例もある |
住宅地において「固定資産税評価額」と「課税標準額」が完全に同額になっている場合、後述する住宅用地特例が抜け落ちている可能性が高いため、直ちに役所へ確認を入れる必要があります。
【実態検証】なぜ固定資産税の払い過ぎが起きるのか?現場のリアル
「役所が計算しているのだから間違いはないはずだ」という思い込みは危険です。総務省の調査や全国の自治体発表によると、固定資産税の課税誤りは毎年数千件規模で発覚しています。中には数十年にわたり数百万円を過大徴収されていた事例も珍しくありません。
過大請求が生じる主な固定資産税の払い過ぎ理由には、次のような構造的要因が挙げられます。
- 住宅用地特例の適用漏れ:建物を建て替えた際や、店舗併用住宅への変更時に、システム上のデータ更新が漏れて本則課税(更地扱い)のまま放置されていた
- 現況地目の判定ミス:航空写真や現地調査の更新遅れにより、実際には道路や私道として使われている土地が通常の宅地として評価されていた
- 家屋の構造・延床面積の誤登録:木造住宅が非木造(鉄骨造など)として登録されていたり、図面の読み違いでバルコニーや吹抜部分が床面積に二重算入されていた
- 解体済み家屋の課税継続:取り壊したはずの物置や車庫が台帳に残存し、存在しない建物に課税され続けていた
SNSや相談窓口に寄せられる声を見ても、「明細書を詳しく見直したら、10年前に壊したプレハブ小屋の税金を払い続けていた」「相続した土地の特例コードがいつの間にか外れていた」といった事例が頻繁に報告されています。課税計算は半自動化されているものの、元データの入力や状況変更の把握は人間が行うため、人為的ミスを完全にゼロにはできません。
【減額の罠】見落とすと大損する軽減措置と特例の確認手順
不動産を所有しているなら、絶対に外してはならない2つの強力な減額措置があります。課税明細書の「適用条項」や「特例区分」の欄にこれらが反映されているかを必ず照合してください。
1. 住宅用地の特例(土地の税金を最大6分の1に圧縮)
人が居住するための家屋が建っている土地(住宅用地)には、税負担を和らげるための特例が適用されます。
- 小規模住宅用地(200㎡以下の部分):固定資産税の課税標準額が評価額の6分の1、都市計画税は3分の1に減額
- 一般住宅用地(200㎡を超える部分):固定資産税の課税標準額が評価額の3分の1、都市計画税は3分の2に減額
2. 新築住宅の減額特例(建物の税金が一定期間半額)
新築住宅を建築・購入した場合、一定の床面積要件(50㎡以上280㎡以下など)を満たすと、新築住宅の減額特例が適用され、居住部分の床面積120㎡相当分までの固定資産税額が2分の1に減額されます。
- 一般の戸建て住宅:新築後3年間
- 3階建て以上の耐火・準耐火建築物(マンション等):新築後5年間
- 認定長期優良住宅:戸建ては5年間、マンション等は7年間に延長
注意すべきは、新築特例の適用期間が満了した翌年度の明細書です。特例が切れると建物分の税額が一気に2倍(元の税額)へ戻るため、「急に増税された」と錯覚しがちです。これが制度上の終了によるものか、不当な計算によるものかを明細書の築年数と税額から冷静に判断してください。
一般に知られていない盲点|「縦覧制度」と名寄帳を使った自己防衛術
明細書の金額に少しでも不審な点があれば、能動的に動いて情報を集める必要があります。その際に有効なのが、自治体が用意している公的照会制度です。
毎年4月1日から最初の納期限までの期間(自治体により設定)、納税者は「縦覧制度」を利用できます。縦覧帳簿を見ることで、自分の土地や家屋の評価額が、近隣の類似物件と比較して適正な水準にあるかどうかを無料で確認できます。
また、同一市区町村内に複数の不動産を所有している場合は、「土地家屋名寄帳」の取得が極めて有効です。課税明細書には非課税対象の物件(免税点未満の土地や公衆用道路など)が記載されないことがありますが、名寄帳には所有するすべての不動産が網羅されます。これにより、私道負担部分に不当な課税がなされていないかをあぶり出すことが可能です。
なお、評価額そのものに不服がある場合は、納税通知書の交付を受けた日の翌日から起算して3か月以内に、自治体の「固定資産評価審査委員会」に対して審査申出を行う権利が法律で保障されています。課税標準額の計算ミスや特例の適用漏れなどの税額計算上の誤りについては、市区町村長に対する「審査請求」の対象となります。
固定資産税を合法的に安くする方法の選択肢
評価額の誤りを正す以外にも、固定資産税安くする方法は存在します。敷地の一部が不特定多数の通行に供されている場合の「私道・セットバック部分の非課税申告」、老朽化して使用不能になった建物の「滅失登記(または未登記家屋の滅失届)」、さらには「省エネ改修やバリアフリー改修に伴う減額申告」などです。これらはいずれも納税者側からの申告が原則となっているため、放置していては適用されません。
【プロの判断基準】自分で是正手続きをすべき人・プロに相談すべきケース
課税内容の確認と是正申し立ては、物件の規模や状況によって取るべきアプローチが異なります。以下の基準を参考に、自力で対処するか専門家に頼るかを判断してください。
自分で役所の窓口へ確認に行くべきケース
- 一戸建てや分譲マンションを1〜2件所有している一般的な個人オーナー
- 住宅用地特例の「小規模住宅用地」のチェックが明らかに抜けている場合
- 取り壊した物置やカーポートへの課税が残っている場合
- 新築特例の期間内(3年または5年以内)なのに全額請求されている場合
明細書と図面、登記簿謄本を持参して市役所や都税事務所の資産税課に行けば、窓口の担当者がその場で確認し、ミスが認められれば還付手続きまでスムーズに進みます。
税理士や不動産鑑定士などのプロに依頼すべきケース
- 広大な土地(地目が山林、雑種地、農地など入り組んでいる敷地)を所有している
- 不整形地、高低差が大きい土地、セットバック面積の計算が複雑な土地を保有している
- 商業ビルや賃貸アパートを一棟丸ごと複数所有しており、資産規模が数億円に達する
- 過去5年〜20年にわたる巨額の過大徴収金について、国家賠償請求や自治体との返還交渉が必要な場合
土地の評価額は、画地補正率(奥行価格補正、不整形地補正など)の適用次第で百万円単位の差が生まれます。高度な専門知識が求められるケースでは、固定資産税の是正実績が豊富な専門家に依頼する方が、最終的なリターンが大きくなります。
【固定資産税の課税明細書の見方】に関するよくある質問(FAQ)
Q1:課税明細書を紛失してしまいました。再発行は可能ですか?
A1:納税通知書や課税明細書そのものは基本的に再発行されません。ただし、市区町村の窓口で「固定資産評価証明書」や「土地家屋名寄帳」の写しを申請して取得すれば、課税明細書とまったく同じ評価額や課税標準額、税額の計算根拠を確認できます。
Q2:地価が下がっているはずなのに、土地の税金が上がっているのはなぜですか?
A2:「負担調整措置」が影響している可能性が高いです。過去の地価高騰期に評価額へ課税標準額が追いついていなかった土地について、税負担の急増を避けるため毎年度少しずつ課税標準額を引き上げる仕組みが取られています。そのため、評価額自体は横ばい・下落傾向でも、負担水準が上限に達するまでは税額が微増することがあります。
Q3:数年前からの課税ミスが発覚した場合、過去の税金は全額戻ってきますか?
A3:地方税法上の「更正の請求」による還付は原則過去5年分までです。しかし、自治体側の過失による重大なミスが認められた場合、多くの自治体では要綱に基づき最大10年〜20年分まで返還金を支払う措置(国家賠償法や民法上の不当利得返還に準じた救済)を設けています。諦めずに過年度分の返還を交渉してください。
まとめ:手元の明細書を今すぐ見直して余計な出費を防ぐ
固定資産税の課税明細書は、単なる納付請求の内訳書ではなく、不動産の公的評価や適用されている減税措置が適正かどうかを検証するための重要な報告書です。役所の課税決定を盲信するのではなく、納税者自らが「評価額」と「課税標準額」の整合性を確かめ、特例の有無をチェックする姿勢が欠かせません。
まずは届いたばかりの明細書を取り出し、土地の「住宅用地特例」が適用されているか、不要な建物の記載がないか、面積や構造に齟齬がないかの3点から見直してください。小さな疑問を放置せず、速やかに窓口で確認することが、資産を守るための最も確実な第一歩となります。 (出典: 固定 資産 税 課税 明細 書 見方(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。