リースとレンタルの違いを徹底比較!損しない選び方と決定的な差
社用車やオフィス複合機、業務用パソコンなどを導入する際、「リース」と「レンタル」のどちらを選ぶべきか頭を悩ませる事業者は少なくありません。どちらも「初期投資を抑えて設備を利用する」という点では同じに見えますが、契約の法的な性質、解約時のリスク、税務・会計上の処理には根本的な隔たりがあります。
選択を誤ると、中途解約時に多額の違約金を請求されたり、長期的に見て大幅に割高なコストを支払うことになりかねません。2026年現在の最新ビジネス環境や会計基準の動向を踏まえ、自社にとって真に費用対効果の高い選択肢を見極めるための判断基準を整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:リースは「長期利用前提・中途解約不可・希望新品を導入」、レンタルは「短期〜中期・解約自由・在庫品から選択」が原則的な契約構造。
- 要点2:新リース会計基準の適用動向により、企業の規模や財務戦略によってオンバランス処理と経費計上の有利不利が明確に分かれる。
- 要点3:月額料金の安さだけで判断せず、機器の陳腐化スピード、途中解約リスク、保守点検の負担範囲を総合的に勘案して選定すべき。
【徹底比較】リースとレンタルの決定的な違い|契約構造・所有権・期間の真実
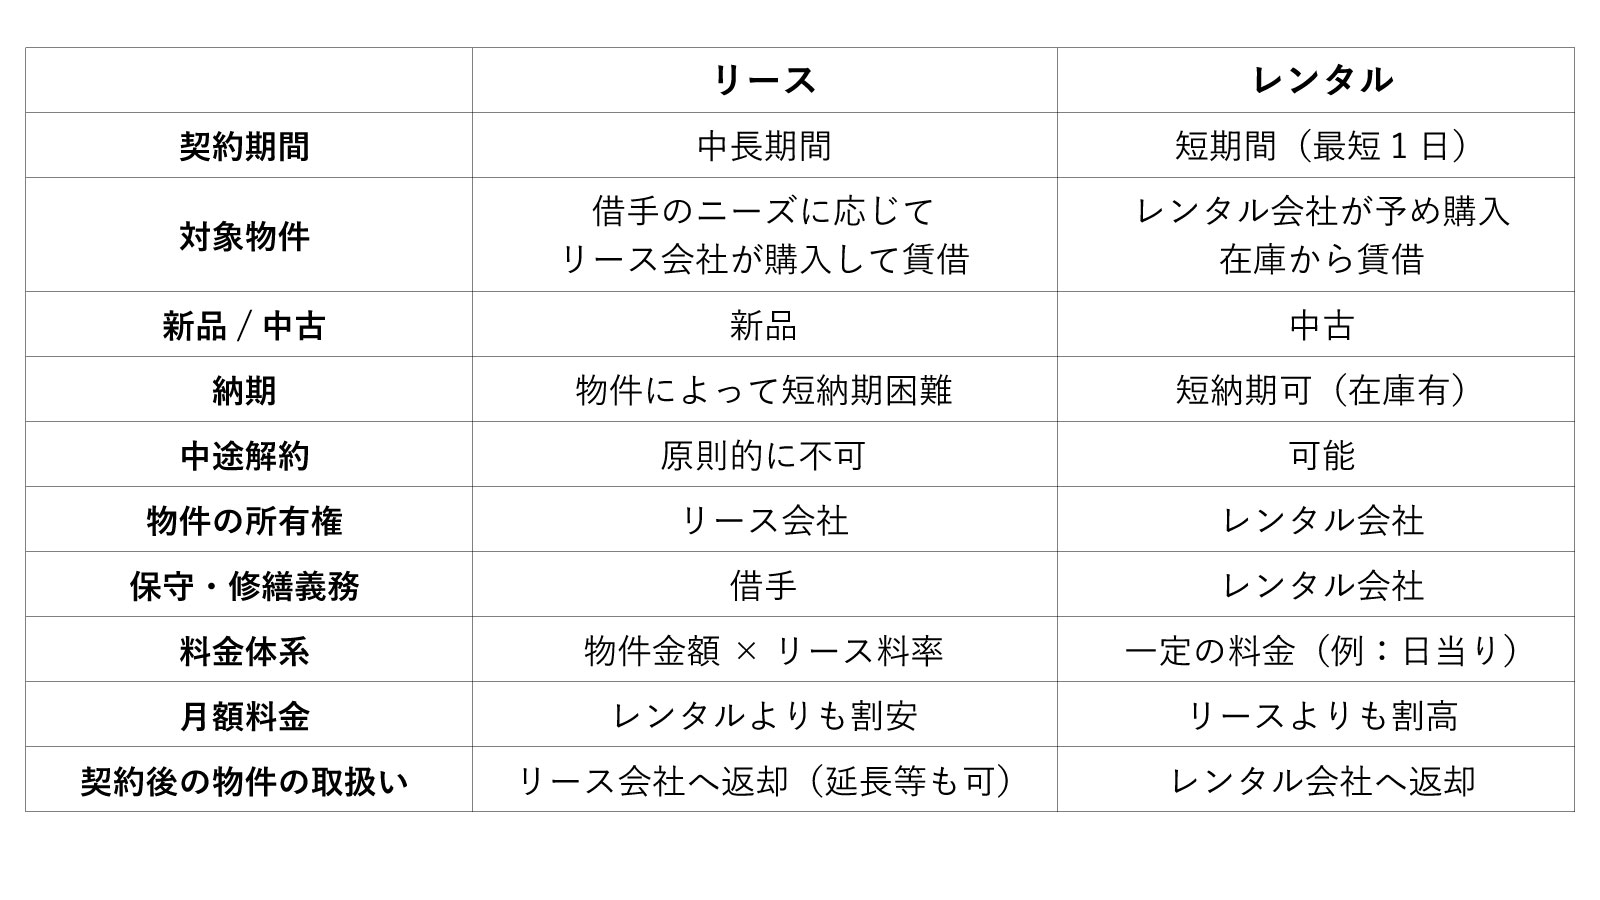
「リース」と「レンタル」の本質的な違いは、取引が「金融取引(ファイナンス)」なのか「賃貸借取引(レンタル)」なのかという点にあります。一般的に広く使われるファイナンスリースは、利用者が希望する物件をリース会社が代理で購入し、長期間にわたって分割払いで貸し出す仕組みです。一方のレンタルは、レンタル会社がすでに保有している在庫の中から機器を一時的に貸し出します。
この根本的な仕組みの違いにより、契約期間、中途解約の可否、修繕義務の所在などが大きく異なります。両者の主な特徴を比較表にまとめました。
| 項目 | リース(主にファイナンスリース) | レンタル | 編集部の見解・評価 |
|---|---|---|---|
| 契約期間の相場 | 3年〜7年程度(法定耐用年数に準ずる) | 数日〜数年(柔軟に設定可能) | 長期ならリース、短期・流動的事業ならレンタルが定石。 |
| 中途解約の可否 | 原則不可(残債一括返済が必要) | いつでも可能(解約予告期間あり) | 事業縮小や統廃合リスクがある場合はレンタルが無難。 |
| 導入機器の選定 | 最新型・特定スペックを新品で指定可能 | レンタル会社の在庫品(主に中古)から選定 | 業務効率直結のコア設備はリース指定が有利。 |
| 所有権の帰属 | リース会社(満了後も原則返却または再リース) | レンタル会社 | どちらも自己所有資産にはならない点に留意が必要。 |
| 保守・修繕義務 | 利用者が負担(別途保守契約を締結) | レンタル会社が負担(基本料金に内包) | 突発的な故障対応コストを抑えたいならレンタルが安心。 |
| 月額料金の相場 | 本体価格を長期分散するため割安 | 保守・リスク料が上乗せされ割高 | 3年以上の継続利用ではリースの方がトータル安価。 |
【契約タイプ別】ファイナンスリースとオペレーティングリースの違いを解剖
一口にリースといっても、実務上は「ファイナンスリース」と「オペレーティングリース」の2種類に分かれます。この区分を正しく把握していないと、想定外の会計処理や追加費用に直面します。
日本国内の設備導入で約8割以上を占めるのがファイナンスリースです。これには「フルペイアウト(物件代金・金利・諸税を全額支払う)」と「ノンキャンセラブル(中途解約禁止)」という2大原則があります。実質的には「分割払いで設備を購入した」状態に近いため、物件の管理責任や故障時のリスクはすべて利用者が負います。
対してオペレーティングリースは、契約満了時の「残存価格(中古市場での売却想定額)」をあらかじめ差し引き、残りの金額だけをリース料として支払う形態です。例えば、500万円の車両で満了時の残価を150万円と査定した場合、差額の350万円分を基礎としてリース料が算出されます。高額な工作機械や航空機、一部の商用車両などで多用されており、月々の支払額を大幅に圧縮できるメリットがあります。
【会計・税務の最新事情】新リース会計基準と経費算入のリアル
設備投資における最大の関心事のひとつが、税務および会計処理です。かつてリースは「オフバランス化(貸借対照表に載せず全額損金処理)」の代表格とされていましたが、制度改定によりその優位性は変化しています。
上場企業およびその連結子会社では、国際的な会計基準(IFRS第16号)に合わせる形で国内の新リース会計基準が適用され、オペレーティングリースを含む原則すべてのリース契約について「使用権資産」および「リース負債」としてのオンバランス計上が義務付けられています。これにより、財務諸表の総資産が膨らみ、自己資本比率やROA(総資産利益率)などの財務指標に影響を与えるケースが生じています。
一方、中小企業向けには税法上の特例が存続しており、一定規模以下のファイナンスリース取引についてはこれまで通り「売買があったもの」とみなした上で減価償却費と同額を賃借料として処理する、あるいは少額資産基準を活用した損金算入が認められています。レンタル費用に関しては、規模を問わず契約期間中の支払額をそのまま「賃借料」や「消耗品費」として損金計上できるため、会計処理の手間を最小限に抑えたい現場にとっては依然として強い味方です。
【品目別シミュレーション】PC・複合機・社用車で見る選択の分岐点
具体的な業務設備ごとに、リースとレンタルのどちらが適しているかは異なります。現場で頻繁に比較される3大アイテムを具体例として検証します。
1. パソコン(PC・ワークステーション)
IT機器はスペックの陳腐化が早いため、導入計画の精度が問われます。社内標準スペックのノートPCを全社規模で3〜4年周期で定期入れ替えする場合は、1台あたりの月額が3,000円〜5,000円程度に収まるリース契約が最適です。一方、半年間の限定プロジェクト、インターンシップ用の増席、あるいは開発用の一時的なハイスペック機導入であれば、月額6,000円〜12,000円前後と単価は上がっても解約が自在なレンタルが確実です。
2. 複合機・大型コピー機
オフィス複合機は本体価格が高額(100万円〜250万円超)であるため、5年間のファイナンスリースが業界標準となっています。月額リース料(8,000円〜20,000円程度)に加えて「カウンター保守契約(モノクロ1枚1〜2円、カラー1枚10〜15円程度)」を組み合わせることで、トナー代や故障修理代を一定に保ちます。レンタル複合機も存在しますが、基本は中古整備品であり、月額費用が高めで印刷速度や画質に制約があるため、短期間の現場事務所などを除いてはリースが選ばれる傾向にあります。
3. 社用車(カーリースとレンタカー・カーシェアの違い)
営業車両の調達では、カーリースとレンタカー(または法人カーシェア)の使い分けが定着しています。カーリースは希望の車種・グレード・色を新車で手配でき、ナンバープレートも一般車と同じです。車検・自動車税・自賠責保険を月額料金に組み込めるため、予算管理が平準化されます。一方、レンタカーは「わ」「れ」ナンバーとなり、数時間〜数日単位のスポット利用、あるいは1〜2ヶ月単位の季節需要対応に向いています。
【実態検証】利用者の生の声と現場目線で見えたトラブル事例
編集部が中小企業の総務・経理担当者や個人事業主を対象に行った独自ヒアリング調査では、契約形態の違いを十分に理解していなかったことによる失敗談が多数報告されています。
トラブル事例1:事業所閉鎖に伴うPCリースの中途解約不可
「業績不振により地方拠点を閉鎖することになったが、契約していた50台分の業務用PCはリース期間が2年残っていた。リース会社に相談したところ、残期間のリース料全額(約300万円)を一括請求され、資金繰りを大きく圧迫した」(製造業・総務部長)
トラブル事例2:与信審査落ちによる業務開始の遅延
「創業直後に新品の複合機をリースで導入しようとしたが、設立1年未満で決算実績が乏しいことを理由にリース会社の審査に落ちてしまった。急遽、保証金なしで即日導入できるレンタル会社に切り替えたが、事前の審査基準を甘く見ていた」(ITスタートアップ・代表)
リース契約には厳格な与信審査が存在し、企業の設立年数、資本金、過去の決算書(黒字・赤字の推移)、代表者の信用情報が厳格にチェックされます。信用力に不安がある初期フェーズでは、審査ハードルが低いレンタルを選択するのが現実的な防衛策です。
一般に知られていない盲点とネットの誤解
ネット上の情報では「リースは満了後にタダで自分の物になる」「リースはレンタルより絶対に得」といった誤った認識が散見されます。実務上の注意点を正しく把握しておく必要があります。
第一に、ファイナンスリース期間が満了しても所有権は利用者に移転しません。契約満了後も使い続ける場合は、年間リース料の1〜2ヶ月分程度を支払って「再リース契約(1年ごとの更新)」を結ぶ必要があります。返却する場合は、原状回復費用や指定場所への返却送料を利用者側が負担しなければなりません。
第二に、物件に対する動産総合保険の補償範囲です。多くのリース契約にはリース会社側で保険が付帯されていますが、火災や盗難、水災はカバーされるものの、「使用者の過失による破損」「地震・津波による損害」「ソフトウェアの不具合」などは対象外となるのが一般的です。万が一の全損事故でもリース契約は終了せず、残債の支払義務が残る点は見落とされがちなリスクです。
【プロの結論】法人向けリースとレンタルの選び方とメリット・デメリット
双方の特性を踏まえた上で、事業規模や用途に応じた判断基準を整理しました。
【リース】のメリット・デメリット
- メリット:初期費用ゼロで最新設備を導入可能、月々の支払額を安く抑えられる、毎月のキャッシュフローを均等化できる。
- デメリット:中途解約が一切できない(高額な違約金)、厳格な与信審査がある、物件の保守管理責任を自社で負う。
【レンタル】のメリット・デメリット
- メリット:中途解約が柔軟で事業変動に強い、審査が比較的緩やか、故障時の無償交換など保守サポートが充実。
- デメリット:長期利用すると総額コストが購入やリースを大きく上回る、指定の在庫品(中古中心)からしか選べない。
【プロの結論】おすすめできる人・見送るべき人の特徴
リースを選ぶべきケース:
- 3年〜5年以上の長期にわたり、同じ設備を確実に使い続ける見込みがある。
- 最新型のハイスペック機器や特定メーカーの特注品を新品で揃えたい。
- 設立から数年が経過しており、決算が安定していて審査に問題がない。
レンタルを選ぶべきケース:
- プロジェクト単位や繁忙期のみなど、数ヶ月〜1年以内の短期・中期利用である。
- 創業初期や新規事業などで、人員増減や事業方針の変更が予測しづらい。
- 機器の保守点検やトラブル対応の手間を自社から完全に切り離したい。
【リースとレンタルの違い】に関するよくある質問(FAQ)
Q1:リース契約中に機器が故障した場合、修理費用はどちらが払いますか?
A1:原則として利用者の自己負担となります。ファイナンスリースでは所有権こそリース会社にありますが、物件の管理・修繕義務は利用者に課されます。そのため、複合機ならカウンター保守契約、PCならメーカー延長保証など、別途保守契約を結んで自衛するのが実務上の常識です。
Q2:個人事業主やフリーランスでもリース契約を結ぶことはできますか?
A2:可能ですが、法人に比べて審査基準が厳しくなる傾向があります。確定申告書(原則2〜3期分)の控えや売上規模、事業実績がチェックされます。開業直後で審査通過が難しい場合は、レンタルを利用して実績を積むか、少額割賦購入などを検討するのが現実的です。
Q3:リース期間が終わったら、その機器を買い取ることは可能ですか?
A3:原則として一般的なファイナンスリース(所有権移転外リース)では買い取りが認められていません。買い取りを認めてしまうと税務上「割賦販売」とみなされ、これまでのリース税務処理が否認される恐れがあるためです。満了後は「再リース(年単位での延長)」を結ぶか、「リース会社へ返却」するかの二者択一となります。
まとめ:今後の動向と失敗しないための判断基準
リースとレンタルの選択は、単なる「月々の料金比較」にとどまりません。事業の成長フェーズ、設備の使用年数、人員変動のリスク、そして自社の財務・会計戦略を複合的に照らし合わせて決定すべき経営判断です。
固定化されたコア業務には低コストで新品を確保できる「リース」を活用し、変動の激しい周辺業務や実験的プロジェクトには機動性に優れた「レンタル」を配置するという「ハイブリッド調達」こそが、無駄なキャッシュ流出を防ぎ企業競争力を最大化する現実解となります。契約書にサインする前に、途中解約時の規定と保守範囲を必ず再確認してください。 (出典: リース と レンタル の 違い(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。