退職金の手取りシミュレーション!税金計算式と早見表【2026年最新】
長年勤め上げた会社を離れる際、まとまった金額が手に入る「退職金」。老後資金の柱として頼りにしている方が多い一方で、「会社から提示された額面通りの金額がそのまま口座に振り込まれる」と思い込んでいると、思わぬ落とし穴にはまります。退職金にも所得税や住民税が課税されるため、実際に受け取れる手取り額は額面よりも少なくなります。
ただし、退職金は長年の勤労への報奨や老後の生活保障という性質を持つため、給与やボーナスと比べて税負担が極めて軽くなるよう強力な税制優遇が設けられています。2026年現在の最新税制を踏まえ、自分の退職金からいくら税金が引かれ、最終的な手取りがいくらになるのかを具体的にシミュレーションしていきましょう。
📌 【この記事の重要ポイントまとめ】
- 要点1:退職金には社会保険料がかからず、手取りを左右するのは「所得税」と「住民税」の2つのみ。
- 要点2:手厚い「退職所得控除」と「受取額から控除を引いた残りの1/2に課税」される仕組みにより、多くのケースで税金は数%〜10%程度に抑えられる。
- 要点3:会社に「退職所得申告書」を提出しないと一律20.42%が源泉徴収されるため、退職手続き時の書類提出が必須。
【2026年相場】定年退職金の平均相場と「額面と手取りのギャップ」
まず把握しておきたいのが、一般的な定年退職金の平均相場です。厚生労働省の「就労条件総合調査」や人事院の最新データを基にすると、大学・大学院卒で定年(勤続35年前後)まで勤め上げた場合の平均退職金は、大企業で約2,000万〜2,200万円、中小企業で約1,000万〜1,200万円が相場となっています。
退職金の手取りを計算する際、最も大きな安心材料となるのが「社会保険料(健康保険・厚生年金・雇用保険)が一切引かれない」という点です。通常の給料やボーナスであれば約15%前後の社会保険料が差し引かれますが、退職金は税金(所得税・復興特別所得税・住民税)のみが差し引かれます。
そのため、退職所得控除の範囲内に収まる金額であれば税金すら発生せず、「額面=手取り額(手取り率100%)」となるケースも珍しくありません。控除額を超えた部分についても優遇措置が働くため、給与所得と比べて手元に残る比率が圧倒的に高くなります。
退職金手取り早見表|勤続年数・金額別の実際の手取り額一覧
勤続年数と退職金の額面に応じた「実際の手取り額」と「差し引かれる税金額」の目安を早見表にまとめました。※退職所得申告書を提出し、他の退職手当がない単身・標準的なケース(2026年税制適用)の試算です。
| 勤続年数 | 退職金の額面 | 退職所得控除額 | 合計税金(概算) | 実際の手取り額 |
|---|---|---|---|---|
| 10年 | 500万円 | 400万円 | 約7.6万円 | 約492.4万円 |
| 20年 | 1,000万円 | 800万円 | 約15.3万円 | 約984.7万円 |
| 30年 | 1,500万円 | 1,500万円 | 0円 | 1,500.0万円 |
| 30年 | 2,000万円 | 1,500万円 | 約40.5万円 | 約1,959.5万円 |
| 35年 | 2,000万円 | 1,850万円 | 約11.4万円 | 約1,988.6万円 |
| 35年 | 2,500万円 | 1,850万円 | 約57.2万円 | 約2,442.8万円 |
| 38年 | 3,000万円 | 2,060万円 | 約98.5万円 | 約2,901.5万円 |
表を見ると分かる通り、勤続30年で1,500万円を受け取る場合は控除額内に収まるため税金が0円となり、全額が手取りとなります。額面が2,000万円〜3,000万円の大口受取であっても、手取り率は95%〜98%以上を維持できるのが退職金課税の特徴です。
退職所得控除の計算式と仕組み|勤続年数20年以上の優遇ルール
手取り額を押し上げる最大の要因が「退職所得控除」です。この控除額は勤続年数に応じて計算され、勤続期間が長くなるほど非課税枠が加速度的に増えていきます。
【退職所得控除の計算式】
・勤続年数20年以下:40万円 × 勤続年数(※最低保証額80万円)
・勤続年数20年超:800万円 + 70万円 × (勤続年数 − 20年)
勤続年数の計算では、1年未満の端数は「1年に切り上げ」されます。例えば、勤続年数が32年2ヶ月であれば「33年」として計算できるため、控除額は「800万円 + 70万円 × 13年 = 1,710万円」となります。
勤続20年を超えると、1年あたりの控除加算額が年40万円から年70万円へと大幅に跳ね上がります。長年同じ会社に貢献してきた社員ほど税制面で手厚く守られる構造が確立されています。
退職金にかかる所得税と住民税の計算手順|「1/2課税」の強力な恩恵
退職金の手取りを正確に算出するには、退職所得控除を引いた後の「課税退職所得金額」の計算と、それに対する税率の適用手順を知る必要があります。計算の流れは以下の3ステップです。
ステップ1:課税退職所得金額を算出する(1/2ルール)課税退職所得金額 = (退職金の額面 − 退職所得控除額) × 1/2(※1,000円未満切り捨て)
控除を引ききれなかった残額に対しても、さらに半分(1/2)にした金額だけが課税対象になります。この「1/2課税」こそが、退職金の税負担を劇的に軽くしている核心部分です。
ステップ2:所得税・復興特別所得税を計算する
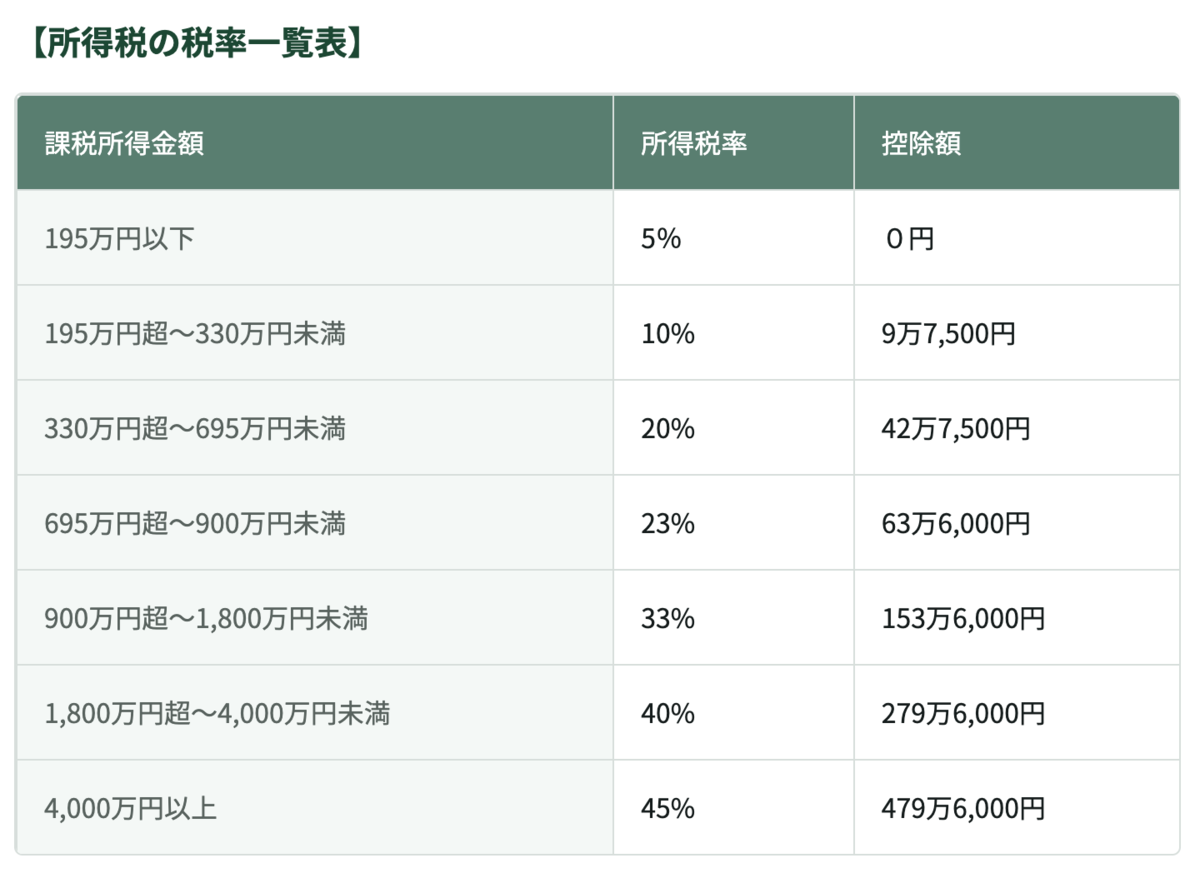
課税退職所得金額に、所得税の超過累進税率(5%〜45%)を掛けて控除額を差し引きます。さらにその所得税額に復興特別所得税(2.1%)を掛け合わせます。所得税額 = (課税退職所得金額 × 税率 − 控除額) × 1.021
ステップ3:住民税を計算する
住民税は全国一律で10%(道府県民税4% + 市町村民税6%)です。住民税額 = 課税退職所得金額 × 10%
これらステップ2とステップ3の合計額が、額面から差し引かれる税金の総額です。民間の退職金手取り計算ツールなどを活用する際も、この基本ロジックを知っておけば検算がスムーズに行えます。
一時金か年金受取か?公的年金等控除・確定拠出年金(iDeCo)との比較
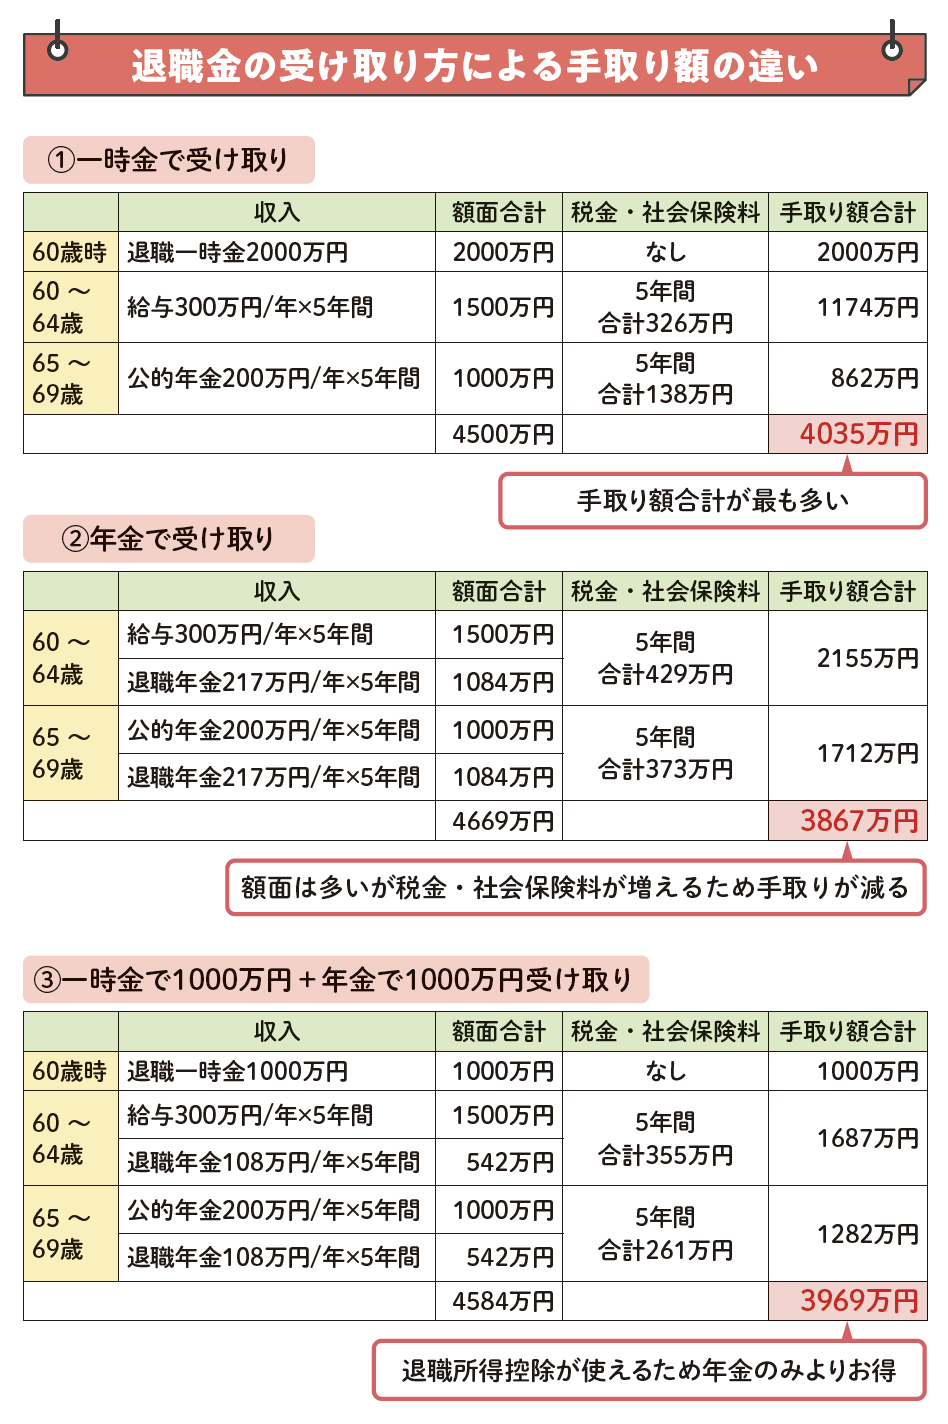
退職金の受取方法には、一括で受け取る「一時金」、分割で受け取る「年金形式」、両者を組み合わせる「併用」の3つの選択肢があります。どちらが得になるかは受取後の税金と社会保険料の仕組みに大きく左右されます。
【受取形式ごとのメリット・デメリット比較】
| 受取方法 | メリット | デメリット・注意点 |
|---|---|---|
| 一時金受取 | ・退職所得控除と1/2課税が適用され税金が最安 ・社会保険料が発生しない | ・運用益の上乗せがない ・まとまった資金の使い込みリスク |
| 年金受取 | ・年金原資に利息がつき総受取額が増える ・定期収入として計画的に使える | ・「雑所得」扱いとなり毎年税金がかかる ・国民健康保険料や介護保険料が増加する |
年金受取を選んだ場合、「公的年金等控除」が使えますが、公的年金(老齢基礎年金・老齢厚生年金)と合算して課税所得が計算されます。その結果、毎年の所得税・住民税が跳ね上がるだけでなく、翌年の国民健康保険料や介護保険料の負担が大幅に重くなるという盲点があります。
さらに、確定拠出年金(企業型DCやiDeCo)の一時金を受け取る場合も退職所得として扱われます。会社の退職金とiDeCoを同じ年(または近接する年)に一時金受取すると、退職所得控除の枠を共有・調整することになり、税負担が増える場合があります。受取時期を5年以上ずらすなど、制度上の受取順序を事前にシミュレーションしておくことが不可欠です。
「退職所得申告書」の提出有無と税制改正の最新動向
退職金を受け取る手続きにおいて、絶対に忘れてはならない書類が「退職所得の受給に関する申告書」です。会社から渡されるこの書類に必要事項を記入して提出するだけで、会社側が退職所得控除を適用した正しい税額を計算し、源泉徴収してくれます。
もしこの申告書を提出し忘れた場合、会社は退職所得控除を適用できず、退職金総額に対して一律20.42%の源泉徴収を行わなければなりません。2,000万円の退職金であれば、本来数十万円の税金で済むはずが、いきなり約408万円も天引きされて振り込まれる事態に陥ります。翌年に確定申告を行えば払いすぎた税金は還付されますが、一時的に多額の手取りを失うことになります。
退職後に交付される「退職所得の源泉徴収票」は、正しく税額計算が行われたかを確認する重要書類です。確定申告時や各種行政手続きで提示を求められる場合があるため、大切に保管してください。
なお、近年の税制調査会等では、雇用の流動化や働き方の多様化を背景に「勤続20年超で控除額が年70万円に増額される優遇措置の見直し」について議論が続けられています。現時点の受取には現行ルールが適用されますが、制度改正の動向には今後も注視が必要です。
【退職金の手取りシミュレーション】に関するよくある質問(FAQ)
Q1:退職金から健康保険料や年金保険料などの社会保険料は引かれますか?
A1:一切引かれません。退職金(退職所得)は社会保険料の算定対象外となっているため、差し引かれるのは所得税(復興特別所得税を含む)と住民税のみです。
Q2:退職金の手取りを受け取った翌年の住民税が高くなることはありますか?
A2:退職金にかかる住民税は受け取り時に「現年分離課税」として源泉徴収(天引き)されて完結するため、翌年度の普通徴収住民税が退職金のせいで跳ね上がることはありません。ただし、退職前年の給与所得に対する住民税は翌年6月以降に請求されるため、その分の納税資金は確保しておく必要があります。
Q3:勤続年数に休職期間や出向期間が含まれる場合、計算はどうなりますか?
A3:原則として会社の就業規則や退職金規程に基づき、退職所得の源泉徴収票に記載される「勤続年数」に従って計算されます。一般的に休職期間を除外するかどうかは企業ごとの規程によりますが、通算された実際の勤続年数(1年未満切り上げ)が税務上の控除年数として適用されます。
まとめ:退職金の手取りを正確に把握してセカンドライフの資金計画を
退職金は、給与所得とは比較にならないほど強力な税制優遇が適用される特別な所得です。退職所得控除や1/2課税の恩恵により、多くの方が9割以上の手取りを確保できます。
ただし、一時金受取と年金受取の選択、確定拠出年金(iDeCo)との受取タイミング、そして「退職所得申告書」の提出有無によって、手元に残る金額は数十万〜百万円単位で変動します。額面の数字だけに惑わされず、手取り実額を正確に試算した上で、納得のいく豊かなセカンドライフのスタートを切りましょう。 (出典: 退職金 手取り シュミレーション(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。