確定拠出年金と退職金の違いとは?手取りで後悔しない受取術【2026】
定年退職やセカンドキャリアを意識し始めた際、多くの会社員が直面するのが「確定拠出年金(DC)」と「従来の退職金(退職一時金)」の受け取り方に関する悩みです。どちらも老後の生活を支える貴重な資金ですが、運用責任の所在から税制上の計算ルール、受け取るタイミングによる手取り額の差に至るまで、その性質は大きく異なります。
制度の仕組みを正確に把握しないまま同じ年にまとめて受け取ったり、受取順序を誤ったりすると、税負担が急増して数百万円単位で手取りが目減りするリスクが存在します。2026年現在の最新税制動向を踏まえ、後悔しないための最適な出口戦略を詳しく紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:確定拠出年金は自己責任運用の「年金資産」であり、会社の業績に左右される従来の退職一時金とは法的性質が根本から異なる。
- 要点2:同時に受け取ると「退職所得控除の重複排除」により課税額が跳ね上がるため、「5年ルール」「19年ルール」を意識した受取時期の分散が鍵となる。
- 要点3:一時金受取は退職所得控除、年金受取は公的年金等控除が適用されるが、社会保険料の増加を考慮すると一時金受取が有利になるケースが多い。
【根本的な仕組み】確定拠出年金(DC)と従来の退職金・DBとの決定的な違い
企業が社員の退職後に向けて用意する制度には、主に「退職一時金」「確定給付企業年金(DB)」「企業型確定拠出年金(企業型DC)」の3種類があります。さらに個人が任意で加入する「個人型確定拠出年金(iDeCo)」も普及し、老後資金の複線化が進んでいます。
従来の退職金制度である退職一時金や確定給付企業年金DBは、勤続年数や給与水準に基づいて会社側が将来の給付額をあらかじめ約束する仕組みです。運用のリスクはすべて企業が負うため、仮に運用実績が悪化しても従業員が受け取る額は基本的に減額されません。
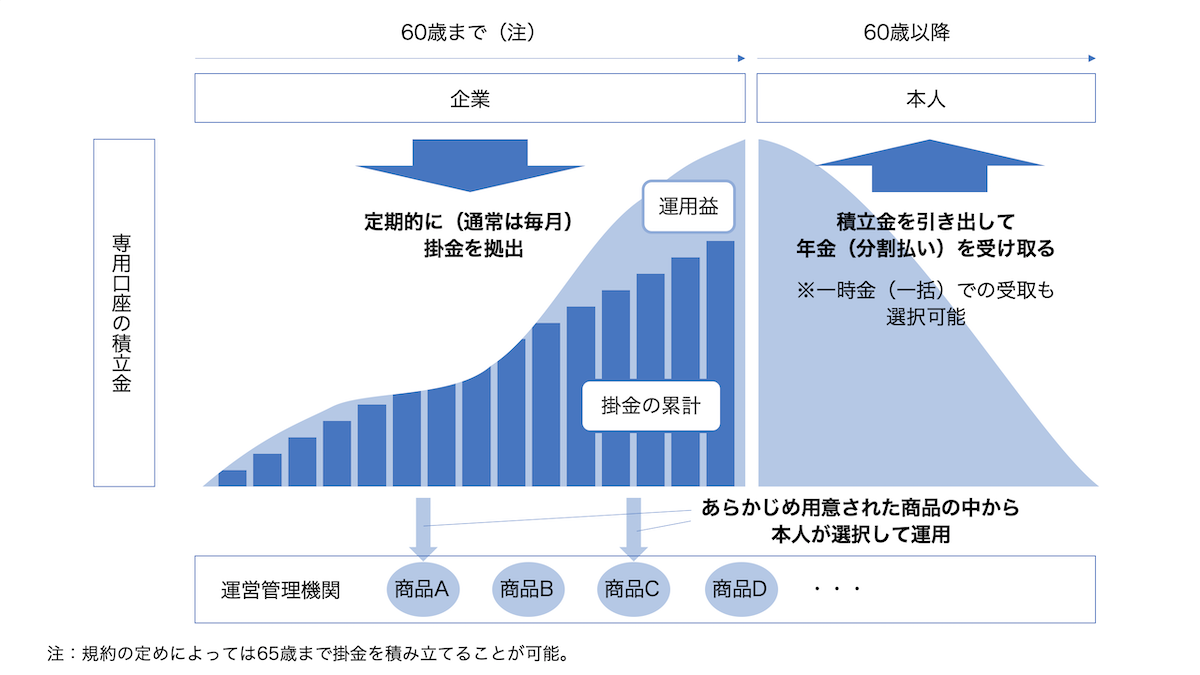
これに対して確定拠出年金は、企業または個人が拠出した掛金を加入者自らが指図・運用するシステムです。将来受け取る受給額は運用成果に応じて完全に変動します。市場の好況に乗れば受給額を大きく増やせる反面、元本割れのリスクも加入者自身が引き受けます。また、離職や転職の際に資金を持ち運べる「ポータビリティ」を備えている点も、会社単位で完結する退職金制度との決定的な違いです。
税制上の最大トラップ!退職一時金とDCの一括受取における「併用課税」と重複制限
確定拠出年金と会社の退職一時金を一時金(一括)で受け取る場合、いずれも税法上は優遇税制である「退職所得」として扱われます。退職所得は他の所得と合算しない分離課税であり、大幅な控除枠が設定されています。
基本となる退職所得控除の計算式は以下の通りです。
- 勤続年数(DCは拠出年数)20年以下:40万円 × 年数(最低80万円)
- 勤続年数(DCは拠出年数)20年超:800万円 + 70万円 ×(年数 - 20年)
控除枠を差し引いた後の金額をさらに2分の1にし、そこに所得税率を掛けるため、給与所得などに比べて税金が格段に安く抑えられるのが特徴です。
落とし穴となるのが、退職一時金と確定拠出年金を同じ年(または近い年)に両方受け取る際の退職金とDCの併用課税です。現行の税法では「退職所得控除の重複制限」が課されており、会社の勤続期間とDCの拠出期間が重なっている部分は、控除枠を二重に使うことができません。重複した勤続年数分が控除額から差し引かれるため、課税対象額が一気に跳ね上がり、手取りが大きく削られる事態が発生します。
なお、受給手続きの際には勤務先や金融機関へ「退職所得の受給に関する申告書」を忘れずに提出しなければなりません。提出を怠ると一律20.42%の源泉徴収が行われ、確定申告で還付を受けるまで手元資金が大幅に減少します。
「5年ルール」と「19年ルール」の真相|受取順序と時期で手取りが激変するカラクリ
重複制限による増税を回避するためには、受け取るタイミングを意図的にずらす出口戦略が必須となります。ここで関係してくるのが、実務上で極めて重要な「5年ルール」と「19年ルール」の存在です。
退職所得控除を最大限に再利用する場合、受け取る順番によって必要な待機期間が大きく異なる点に注意が必要です。
- 確定拠出年金(DC・iDeCo)を先に受け取る場合:退職一時金を受け取るまでに5年の間隔を空ければ、退職一時金側で重複期間のペナルティを受けず、勤続年数分の満額控除を再利用できます。
- 会社の退職一時金を先に受け取る場合:その後に確定拠出年金を一時金で受け取ろうとすると、過去19年以内の退職金受取履歴がチェックされ、控除枠が大幅に削られます。
2022年の法改正によってDC先受取時の年数要件が見直された経緯はありますが、「60歳でiDeCoや企業型DCを一括受給し、65歳で会社の退職金を受け取る」というスケジュールを組めば、5年ルールを活用して双方で退職所得控除をフル活用できる可能性が高まります。受取順序を逆にするだけで税負担が数百万円単位で変わるケースがあるため、定年退職を迎える前の綿密なプランニングが欠かせません。
【手取り額シミュレーション】一時金vs年金!一番お得なもらい方を徹底比較
確定拠出年金は、一括で受け取る「一時金」、分割で受け取る「年金」、そして両方を組み合わせる「併用」から選択可能です。受取方法ごとの税負担と実際の手取り額の違いを整理します。
モデルケースとして、「勤続35年・退職一時金1,500万円」「DC拠出期間30年・DC資産1,000万円」の合計2,500万円を受け取る会社員を想定して比較します。
- パターンA(すべて同年に一時金受取):退職所得控除の重複制限により、控除額は勤続35年分の1,850万円のみ。課税退職所得は(2,500万-1,850万)× 1/2 = 325万円となり、所得税・住民税合わせて約60万円〜70万円の税負担が発生。
- パターンB(DCを60歳、退職金を65歳で一時金受取):DC受取時に30年分の控除(1,500万円)を適用して無税。5年後の65歳時に退職一時金を受け取る際、35年分の控除(1,850万円)を再度フル活用できるため無税。結果として税金は0円となり、手取りが最大化。
- パターンC(DCを全額年金受取):年金形式で受け取る場合、受給額は「雑所得」に分類され、公的年金等控除との関係が影響してきます。65歳以降は公的年金の受給額と合算されるため、所得税・住民税が毎年課されるだけでなく、国民健康保険料や介護保険料の負担が連動して増額します。結果としてトータル手取り額は一時金受取よりも大きく減少する傾向にあります。
税制優遇と社会保険料の観点を総合すると、退職所得控除の枠内に収まるよう時期をずらして「一時金」で受け取る手法が、最も手取りを残しやすい選択肢となります。
【2026年最新】知っておくべき税制改正動向と見直しのポイント
退職金や確定拠出年金を取り巻く環境は、税制抜本改革の議論によって転換点を迎えています。2026年現在、働き方の多様化や雇用の流動化を背景に、政府・税制調査会による2026年最新税制改正動向を注視する必要があります。
最大の論点は、退職所得控除における「勤続20年超で控除額が年70万円に増額される優遇措置」の公平化です。同一企業での長期勤務を過度に優遇する構造を改め、一律で年40万円程度にフラット化する見直し案が継続して議論されています。この見直しが完全施行された場合、長期勤続者の退職所得控除枠が圧縮され、将来的な税負担が増加する見込みです。
一方で、iDeCoの加入可能年齢のさらなる引き上げや拠出限度額の拡大など、自助努力による資産形成を後押しする拡充策も並行して進められています。制度改定のスケジュールを見据え、自身の定年年齢における控除枠の変化をシミュレーションしておくことがこれまで以上に求められます。
【確定拠出年金と退職金の違い】に関するよくある質問(FAQ)
Q1:会社を中途退職した場合、企業型DCと従来の退職金はどう扱われますか?
A1:退職一時金はその時点で清算されて現金で支給されるのが一般的ですが、企業型DCの資産は現金化できません。転職先の企業型DCに移換するか、転職先に制度がない場合や個人事業主になる場合はiDeCo口座を開設して資産を移換(ポータビリティ手続き)し、60歳まで運用を継続する必要があります。
Q2:iDeCoと会社の退職金を同じ年に受け取ると必ず大損しますか?
A2:合計額が控除枠の範囲内に収まっていれば税金はかかりません。しかし、両方の合計受給額が控除額を超える場合、重複期間の控除排除ルールが適用されて課税額が跳ね上がります。受取時期を5年以上ずらせる余地があるなら、年を分けて受け取る方が手取りを増やせる可能性が高いと言えます。
Q3:退職所得の受給に関する申告書を出し忘れた場合、払いすぎた税金は戻ってきますか?
A3:戻ってきます。申告書を提出しないと20.42%が一律で源泉徴収されますが、翌年に確定申告を行えば、正規の退職所得控除を適用した正しい税額で再計算され、納めすぎた差額分が還付されます。ただし一時的に大きなキャッシュが拘束されるため、受取時の書類提出を確実に済ませておくのが賢明です。
まとめ:出口戦略の最適化が老後資金の手取りを決定づける
確定拠出年金と従来の退職金は、運用責任の所在や受給時の柔軟性において明確な違いを持ちます。どちらも老後の生活設計に欠かせない資産ですが、出口における税制の仕組みを理解しているかどうかで、最終的な手取り額には数十万〜百万円以上の格差が生じます。
退職所得控除の計算ルールや重複制限、5年ルールを活用した受取スケジュールの調整、さらには税制改正の最新情報を踏まえ、定年間際になって慌てるのではなく、50代を迎えた段階から計画的な受取シミュレーションを組み立てていく姿勢が極めて重要です。 (出典: 確定 拠出 年金 退職 金 違い(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。