【2026年最新】請求書の書き方完全ガイド!インボイス対応と源泉徴収の実務
個人事業主やフリーランス、中小企業のバックオフィス担当者にとって、毎月の請求書発行は事業の生命線であるキャッシュフローに直結する極めて重要な実務です。インボイス制度(適格請求書等保存方式)が完全に定着した2026年現在、記載不備による再発行要請や支払遅延といったトラブルは、取引先との信頼関係を一瞬で損なうリスクを孕んでいます。
法改正に伴う要件の厳格化を受け、現場では「どの項目をどう書くのが正解か」「消費税や源泉徴収の端数はどう処理すべきか」という迷いの声が後を絶ちません。本稿では、法律に準拠した必須記載項目から、ミスを未然に防ぐ計算ロジック、送付時のビジネスマナーまで、実務に必要な知見を余すところなく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:インボイス制度に対応した「適格請求書」には、登録番号や税率ごとの対価および消費税額など6つの法定必須項目の記載が義務付けられている。
- 要点2:個人事業主・フリーランスに必須の源泉徴収計算(原則10.21%)と、インボイス特有の「1請求書あたり税率ごとに1回のみ」とする消費税端数処理ルールを正確に把握する。
- 要点3:電子帳簿保存法に基づく控えの保存義務(最長7〜10年)を遵守し、メール送信文面や郵送時の送り状など相手目線のマナーを徹底することで入金遅延を防ぐ。
【基本構造】インボイス対応!適格請求書の必須記載項目と見本
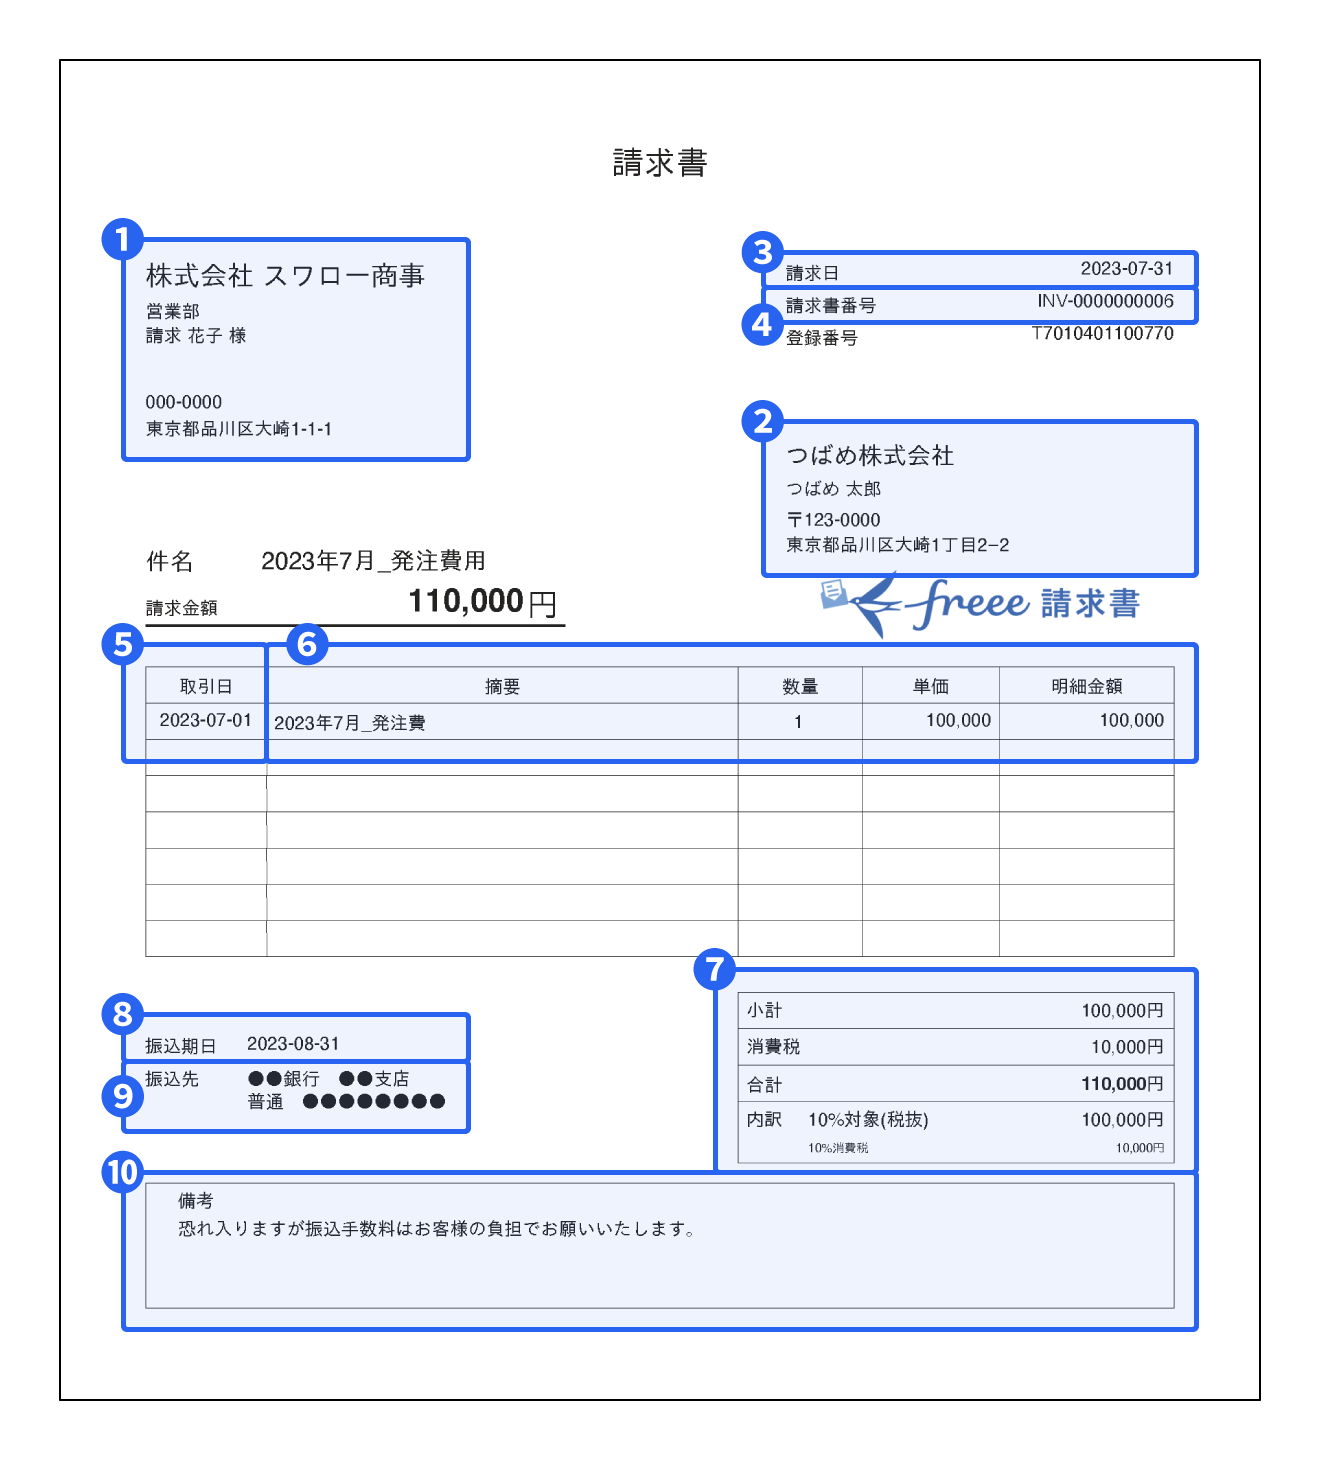
事業者が発行する請求書において、仕入税額控除の適用を受けるためには、消費税法が定める「適格請求書」の仕様を満たす必要があります。従来の区分記載請求書から移行し、現在は以下の6つの必須項目が漏れなく網羅されていなければなりません。
記載が義務付けられている具体的項目は次の通りです。
- ① 発行者の氏名または名称および登録番号:インボイス発行事業者として登録した「T+数字13桁」の登録番号を明記します。
- ② 取引年月日:商品を提供した日、または業務を完了・納品した日付を記載します。
- ③ 取引内容(軽減税率の対象である旨):提供したサービスや品名を具体的に記載し、軽減税率(8%)対象品目がある場合はその旨が分かる記号などを付記します。
- ④ 税率ごとに区分して合計した対価の額および適用税率:10%対象と8%対象に分け、それぞれの税抜(または税込)合計金額と適用税率を明記します。
- ⑤ 税率ごとに区分した消費税額等:税率ごとに算出した消費税額を正確に記載します。
- ⑥ 交付を受ける事業者の氏名または名称:取引先(クライアント)の正式な法人名や屋号、氏名を記載します。
レイアウトの基本は、上段に「宛先」「発行日・請求書番号」「発行者情報(登録番号含む)」を配置し、中段に「請求総額」と「取引明細」、下段に「税率別内訳」「振込先口座情報」「支払期日」を並べる構成が最も視認性に優れています。取引先が検収・経理処理をスムーズに行えるよう、誰が見ても一目で金額の根拠が把握できるレイアウト設計を心がけてください。
【個人事業主・フリーランス必見】源泉徴収の正しい計算方法と消費税の端数処理
個人事業主やフリーランスが原稿料、デザイン料、講演料、コンサルティング料などを請求する場合、取引先(源泉徴収義務者)が所得税および復興特別所得税を差し引いて国に納付するため、請求書上で「源泉徴収税額」を明記しておくのが実務上の標準です。
源泉徴収の基本計算式は、請求金額(支払金額)が100万円以下の場合は「支払金額×10.21%」となります。100万円を超える部分については「(支払金額-100万円)×20.42%+102,100円」を適用します。実務で最も注意すべきは、消費税を「税抜」で計算するか「税込」で計算するかという点です。請求書上で報酬額と消費税額が明確に区分されている場合に限り、税抜金額をベースに源泉徴収税額を算出することが税務上認められています。
例えば、デザイン報酬100,000円(税抜)を請求する場合の標準的な計算は以下のようになります。
- 業務報酬(税抜):100,000円
- 消費税(10%):10,000円
- 源泉徴収税額:100,000円 × 10.21% = 10,210円(円未満端数切り捨て)
- 差引請求総額:(100,000円 + 10,000円)- 10,210円 = 99,790円
もう一つの落とし穴が「消費税の端数処理ルール」です。インボイス制度下では、消費税の計算において品目ごとに端数処理(四捨五入、切捨て、切上げなど)を行って合算することは認められていません。「1つの請求書につき、税率ごとに区分した合計金額に対して1回だけ端数処理を行う」という厳格な規則が存在します。品目ごとに消費税を丸めてしまうと、税務上のインボイスとして無効と判定される恐れがあるため、計算式の設定には細心の注意を払ってください。
【トラブルを防ぐ実務】振込先の記載例と締め日・支払期日の正しい設定
入金遅延や振込エラーを防ぐためには、決済に関する情報の正確性が欠かせません。金融機関の情報は略称を用いず、通帳や口座開設確認書に記載されている正式表記を用いるのが鉄則です。
振込先情報の標準的な記載例は以下の通りです。
【お振込先】
金融機関名:○○銀行(金融機関コード:0000)
支店名:○○支店(支店コード:123)
口座種別:普通預金
口座番号:1234567
口座名義:カ)サンプルショウジ(株式会社サンプル商事)
※振込手数料は貴社にてご負担いただきますようお願い申し上げます。
振込手数料の負担区分については、契約時に取り決めた内容に沿って明記します。特段の取り決めがない場合でも、トラブル抑止のため「振込手数料は貴社(または当方)負担」の一文を添えておくのがスマートな商慣習です。
また、「締め日」と「支払期日」の設定は、必ず事前に締結した業務委託契約書や発注書の条件と完全に一致させてください。一般的な設定としては「当月末日締め・翌月末日払い」や「20日締め・翌月10日払い」などが挙げられます。支払期日が金融機関の休業日(土日祝日)に重なる場合の取り扱い(前営業日着金か翌営業日着金か)についても、事前の合意内容を反映させておくと経理間の摩擦を回避できます。
【送付マナーと文面】メール送信の例文テンプレと郵送時の送り状ルール
完成した請求書を取引先へ届けるプロセスにおいても、ビジネスとしての礼節とセキュリティ意識が問われます。現在は電子メール送付が主流ですが、業界や取引先の規定によっては紙の郵送が求められるケースも依然として存在します。
メール送付時は、添付ファイルを第三者が編集・改ざんできないよう必ずPDF形式に変換します。メールの件名には「誰から・何の件か」が一目で判別できるよう社名と対象年月を記載してください。
【メール送信時の実践例文】
件名:【ご請求書】2026年3月度業務委託料(株式会社○○・山田)
本文:
○○株式会社
ご担当 ○○様
平素は格別のお引き立てを賜り、心より御礼申し上げます。
株式会社○○の山田でございます。
2026年3月度にお手伝いいたしました業務委託料の請求書を作成いたしましたので、添付PDFにてご送付申し上げます。
■ ご請求内容
・件名:2026年3月度 Webサイト改善コンサルティング業務
・ご請求金額:110,000円(税込)
・お支払期日:2026年4月30日(木)
内容をご確認いただき、不備等がございましたらご一報いただけますと幸いです。
お忙しいところ恐縮ですが、期日までのお手続きをよろしくお願い申し上げます。
一方、紙で郵送する場合は、請求書単体を封筒に入れるのではなく、必ず「送り状(添え状)」を同封するのがビジネスマナーです。送り状には挨拶文、同封書類の一覧、発行日を明記します。書類は「送り状が一番上、請求書が下」になるよう重ね、文字が印刷されている面を内側にして三つ折りにし、長形3号などの定型封筒に収めます。封筒の表面左下には、赤字または青字で「請求書在中」とスタンプや手書きで目立つように記載し、四角で囲むのが基本作法です。
【作成形式の選択肢】無料Excelテンプレート活用と手書き作成のルール
請求書の作成手段は、事業規模や業務フローに応じて多岐にわたります。最も手軽で導入コストがかからないのが無料のExcel(エクセル)テンプレートの活用です。
エクセルでテンプレートを構築する際は、税率ごとの小計(SUMIF関数)、消費税額の端数処理(ROUNDDOWN関数またはINT関数)、差引請求額の自動計算を設定しておくことで、手計算による計算ミスを根絶できます。クラウド型の請求書作成ソフトを利用するのも有力な選択肢であり、インボイス登録番号のバリデーションチェックや電帳法に沿った自動保存機能が備わっているため、月間の発行枚数が多い事業者に最適です。
なお、急を要する場合や設備環境の都合で手書きで作成する場合にも、明確な法的手続きとルールが存在します。黒のボールペンまたは万年筆を用い、消せるボールペンや鉛筆は絶対に使用してはなりません。金額の改ざんを防ぐため、金額の先頭には「¥」または「金」、末尾には「-」または「也」を必ず追記します(例:¥100,000-)。万が一書き損じた場合は、修正液や修正テープを使わず、二重線を引いてその上に登録印(または実印・訂正印)を押印し、正しい数値を余白に記載するか、最初から新しい用紙に書き直すのが原則です。
【法令遵守】請求書控えの保存期間と電子帳簿保存法への対応手順
請求書は発行して送付すれば業務完了ではありません。税務調査への対応および法人税法・所得税法の規定により、発行した請求書の「控え」には法的な保存期間が定められています。
保存期間の原則ルールは以下の通りです。
- 法人の場合:原則として事業年度の確定申告書提出期限の翌日から7年間。※青色申告書を提出した事業年度で欠損金が生じた年度は最長10年間の保存義務。
- 個人事業主の場合:原則として確定申告期限の翌日から5年間(消費税課税事業者の適格請求書発行事業者は7年間)。
また、電子帳簿保存法(電帳法)の遵守も必須課題です。メール添付やクラウドサービスを介して電子データ(PDF等)でやり取りした請求書は、紙に出力して保存するだけでなく、電子データのまま一定の要件を満たして保存しなければなりません。
電帳法が求める電子取引データの保存要件は、大きく分けて「真実性の確保(タイムスタンプの付与、または訂正削除の履歴が残るシステムの利用、改ざん防止等の事務処理規程の備え付け)」と「可視性の確保(取引年月日・取引金額・取引先での検索機能の確保、ディスプレイやプリンタの備え付け)」の2点です。自社がどの保存フローを採用しているかを社内で明確化し、監査時に速やかに出力・提示できる体制を維持してください。
【請求書の書き方】に関するよくある質問(FAQ)
Q1:インボイス未登録の免税事業者は、請求書に消費税を記載して請求してはいけませんか?
A1:免税事業者であっても、仕入れや諸経費に消費税を支払っている実態があるため、消費税相当額を上乗せして請求すること自体は違法ではありません。ただし、インボイス登録番号を記載することはできず、請求書の名称も適格請求書ではなく従来の請求書となります。取引先との契約条件や経過措置の適用状況を確認した上で適切に明記してください。
Q2:請求書に社印(角印)の押印は法的に義務付けられていますか?
A2:法律上、請求書への押印は必須要件ではありません。押印がなくても契約および請求の効力は法的に有効です。しかし、日本の商慣習においては「偽造・なりすまし防止」「社内承認の証跡」として角印の押印を求める企業が依然として多いため、電子印鑑(e-印鑑)を含め、相手方の取引ルールに合わせて押印するのが無難です。
Q3:請求書の送付後に金額や品名の誤りに気づいた場合、どのように訂正すべきですか?
A3:誤記のある請求書を口頭で修正することは税務上認められません。誤った請求書を破棄(または無効化の合意)した上で、正しい内容で「再発行」と明記した請求書を速やかに再送します。インボイス制度下においては、修正前の請求書との関連性を示すために「○月○日発行分 修正再発行」などの注記を添え、取引先の経理部門へ事前に電話やメールで連絡を入れてから差し替えるのが礼儀です。
まとめ:正確な請求書作成でビジネスの信頼とキャッシュフローを守る
請求書の作成は、単なる事務作業の枠を超え、自社の事業実態とコンプライアンス体制を取引先および税務当局に示す重要な企業活動です。適格請求書の6大必須項目を確実に網羅し、源泉徴収や端数処理の計算式を正確に組み込むことは、未収金リスクの排除や経理負担の軽減に直結します。
電子帳簿保存法に対応したデータ管理体制を敷き、メール送信や郵送時の細やかなマナーを徹底することで、取引先からの信頼はより強固なものとなります。本稿で解説した基準とチェックポイントを毎月の発行業務に落とし込み、盤石なバックオフィス体制を確立してください。 (出典: 請求 書 書き方(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。