離婚の財産分与で大損する落とし穴!隠し財産調査と時効の壁を徹底解説
離婚を考えた際、感情的な対立以上にシビアな現実として立ちはだかるのが「お金の清算」です。特に婚姻期間中に夫婦で築き上げた財産を分ける「財産分与」は、今後の生活再建を左右する最大の焦点となります。しかし、十分な知識がないまま相手の提示条件を鵜呑みにして合意してしまい、後から本来得られるはずだった数百万円、時には数千万円もの権利を失っていたと気づくケースが後を絶ちません。
「専業主婦だから財産を多くもらえない」「住宅ローンが残っている家はどうすればいいのか」「相手が隠している預貯金はどうやって探し出すのか」といった疑問や不安を放置したまま離婚届を提出するのは極めて危険です。2026年現在の法実務と資産調査のリアルを踏まえ、後悔しないための財産分与の全貌を徹底的に掘り下げます。
📌 【この記事の重要ポイントまとめ】
- 要点1:財産分与の割合は原則2分の1であり、専業主婦であっても家事労働の貢献が法的に同等と認められる。
- 要点2:預貯金・不動産・退職金・年金分割が主な対象となる一方、親からの相続財産などの「特有財産」や「私的な借金」は対象外となる。
- 要点3:離婚成立から「2年」が経過すると請求権が時効(除斥期間)により完全に消滅するため、別居前からの証拠集めと早期の公正証書作成が必須。
【損をする決定的な理由】離婚時の財産分与で後悔する典型パターン
離婚協議において、片方が大きな金銭的損失を被る背景には明確な共通パターンが存在します。最大の要因は、「相手の資産の全貌を把握しないまま合意してしまうこと」です。夫婦生活が長くなるほど、お互いの個人名義口座、証券口座、保険の解約返戻金、退職金見込額などを正確に把握しているケースは驚くほど少なくなります。
次に多いのが、「早く離婚したい」という一心で相手の言い値に応じてしまう焦りです。相手から「お前は専業主婦で稼いでいなかったのだから、取り分は少なくて当然だ」「ローンが残っている家を渡すのだから預金は渡さない」といった法的に誤った主張を突きつけられ、知識がないために泣き寝入りする例が目立ちます。
さらに見落としがちなのが、後述する「離婚後2年のタイムリミット(時効)」です。離婚届を役所に出すことを最優先にし、「お金のことは生活が落ち着いてから話し合おう」と先送りにした結果、相手と連絡が取れなくなったり、期限を過ぎて請求権そのものを喪失したりする悲劇が頻発しています。
財産分与の基本原則と「対象になる資産・ならない特有財産」の線引き
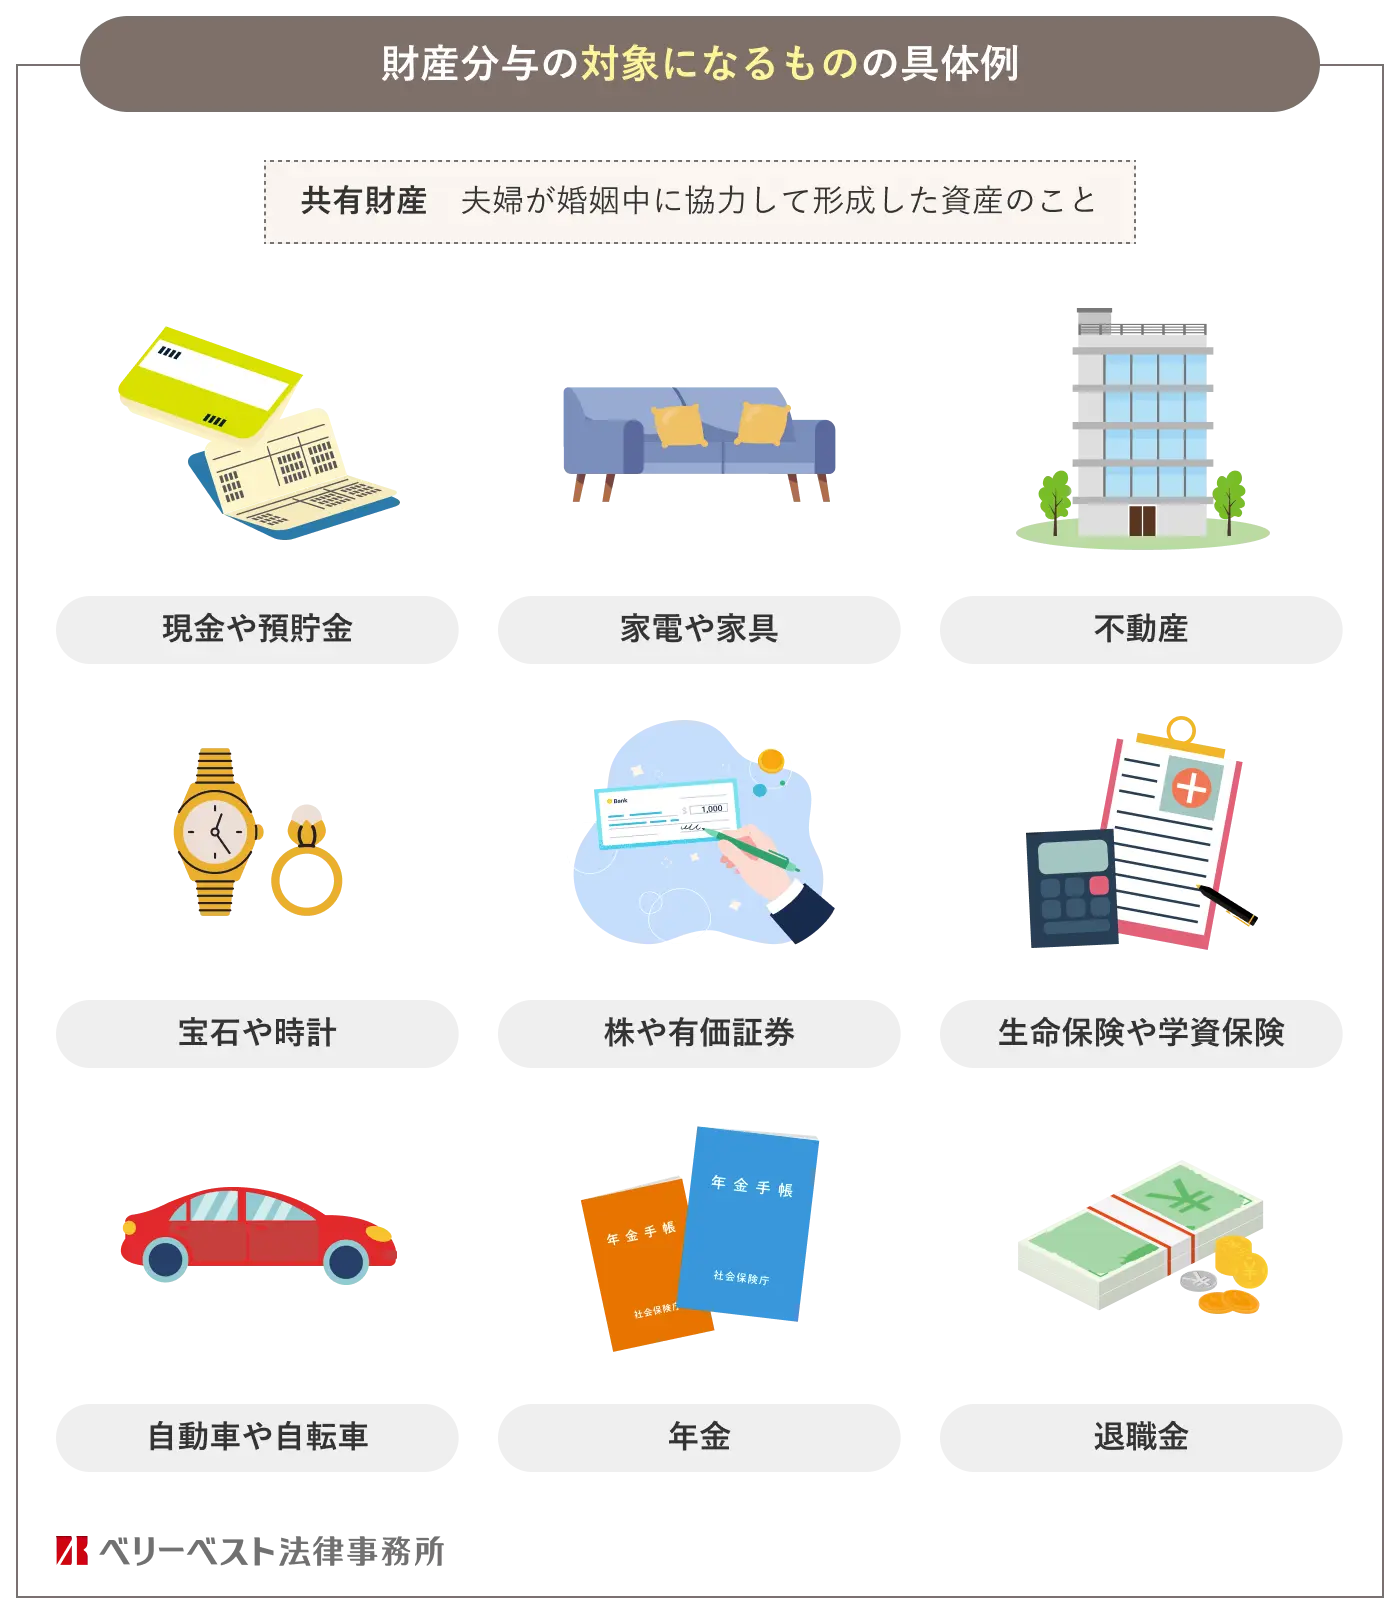
財産分与の基本ルールは、名義が夫・妻のどちらであるかを問わず、「婚姻期間中に夫婦の協力によって築いた共有財産を原則2分の1ずつ公平に分ける」という点にあります。ここで頻繁に誤解されるポイントを整理していきましょう。
まず、専業主婦(主夫)であっても財産分与の割合は原則50%です。配偶者が外で稼いでこられたのは、もう一方が家事や育児を一手に担い家庭を支えていた内助の功があるからこそ、と司法の現場では明確に評価されます。収入の有無や格差を理由に取り分を一方的に減らされる筋合いはありません。
一方、分与の対象から明確に除外されるのが「特有財産(とくゆうざいさん)」です。具体的には以下の資産が該当します。
- 独身時代に貯めていた預貯金(婚姻前の定期預金など)
- 婚姻中であっても自身の親や親族から相続・贈与された遺産や金品
- 個人のみが日常的に使用する衣服や身の回り品
注意すべきは、独身時代の貯蓄を結婚後に夫婦共通の生活費口座に混ぜてしまった場合です。年月の経過とともに特有財産としての証明が難しくなり、共有財産とみなされて半分持っていかれる恐れがあります。結婚前の通帳のコピーや相続時の書類は、厳重に保管しておく必要があります。
なお、別居期間中の生活費として支払われる「婚姻費用」と「財産分与」は法的に全く別の概念です。別居中の生活費をきちんと受け取りつつ、過去の蓄積としての財産分与を別途全額請求するのが正当な権利です。
不動産・住宅ローンの泥沼化を防ぐ|オーバーローンと名義変更の注意点
財産分与の中で最もトラブルに発展しやすいのが、持ち家やマンションといった不動産の扱いです。現金のように綺麗に半分に割ることができない上、住宅ローンの残債が絡むため複雑を極めます。
不動産を評価する際は、現在の不動産市場価格とローン残高の比較からスタートします。
- アンダーローン(売却額 > ローン残高):家を売却してローンを一括完済し、残った売却益を夫婦で折半するのが最もクリーンな方法です。片方が住み続ける場合は、家の査定額からローン残高を引いた実質的価値の半分を、相手に現金(代償金)として支払います。
- オーバーローン(売却額 < ローン残高):家を売っても借金が残る状態です。この場合、不動産の資産価値は実質ゼロ(マイナス)とみなされ、財産分与の対象外として扱われます。
深刻なのは、夫名義の住宅ローンが残った家に妻と子が住み続け、夫がローンを支払い続けるという取り決めです。将来的に夫の支払いが滞れば、家は容赦なく競売にかけられ、母子が突然住居を失うリスクを孕んでいます。
また、不動産の名義変更を行う際、住宅ローンが残っている状態での名義変更は銀行の契約違反(一括返済請求の対象)になる可能性が高いため、金融機関との事前交渉やローンの借り換え手続きが不可欠です。さらに、財産分与の額が婚姻中の貢献度に照らして過大と判断された場合、贈与税や譲渡所得税が課税されるリスクもあるため、専門家の税務チェックを怠ってはなりません。
退職金見込額や年金分割はどう分ける?見落としがちな将来資産
預貯金や不動産に目が行きがちですが、将来受け取る予定の「退職金」や「公的年金」も立派な財産分与の対象です。特に婚姻期間が10年、20年と長期に及ぶ熟年離婚の場合、ここを取りこぼすと老後資金に致命的な差が生じます。
すでに支給された退職金はもちろん、「将来支給される退職金の見込額」も対象に含まれます。定年まで数年〜10年程度であり、勤務先の経営状態や就業規則から退職金が支給される蓋然性が高い場合、婚姻期間に対応する年数分を割り戻して分与額を算出します。現在の時点で自己都合退職したと仮定した退職金計算書を会社から取得し、証拠として確保することが交渉の鍵を握ります。
あわせて忘れてはならないのが「離婚時の年金分割請求手続き」です。婚姻期間中に納付した厚生年金(第2号被保険者)の保険料記録を夫婦で分け合う制度であり、将来受け取る年金額そのものを底上げします。
年金分割には、合意が必要な「合意分割」と、専業主婦などが相手の合意なしに自動的に半分にできる「3号分割」の2種類が存在します。年金事務所で「年金分割のための情報通知書」を取得し、離婚成立後に速やかに年金事務所で手続きを行う必要があります。
相手が財産を隠している?隠し口座・へそくりの調査方法と開示請求
離婚協議が現実味を帯びると、少しでも自分の手元にお金を残そうと、口座から現金を下ろして隠したり、ネット銀行や知人名義の別口座に資金を逃避させたりするケースが激増します。「お金はもう残っていない」という相手の虚偽の主張を打ち破るには、徹底した証拠収集が欠かせません。
個人でできる調査の第一歩は、同居している間に相手宛ての郵便物を細かくチェックすることです。メガバンクだけでなく、ネット銀行(楽天銀行、住信SBIネット銀行など)、地方銀行、証券会社、保険会社からの通知書やハガキ、確定申告書の控え、スマートフォンのアプリ画面などを写真に収めておくことが決定打となります。
すでに別居してしまったり、相手が一切の開示を拒絶したりする場合は、法的な調査手段を活用します。
- 弁護士会照会(弁護士法23条照会):依頼した弁護士を通じて各金融機関に対し、口座の有無や残高、取引履歴の開示を請求する強力な手続きです。銀行名と支店名が特定できれば、過去数年分の入出金履歴まで明るみに出すことができます。
- 裁判所の調査嘱託(ちょうさしょくたく):離婚調停や訴訟に発展した場合、裁判所を通じて金融機関や勤務先へ直接情報の開示を命じる制度です。個人ではアクセスできない確定情報を強制的に引き出すことが可能です。
相手の財産隠しが疑われる場合は、感情的に問い詰める前に、水面下でこれらの照会手続きを見据えた証拠保全を行うのが鉄則です。
借金やマイナス財産はどうなる?離婚協議書・公正証書作成と弁護士相談
プラスの財産だけでなく、「借金」の存在も財産分与を複雑にする大きな要素です。借金の扱いについては、その借入の目的によって法律上の扱いが明確に分かれます。
家族の生活を維持するための借金(生活費の不足分、子どもの教育ローン、家族で住むための住宅ローンなど)は「夫婦共同の債務」として扱われ、財産分与の計算時にプラスの総資産から差し引かれます。しかし、ギャンブル、浪費、不倫相手への貢ぎ物といった個人の私的な借金は完全に対象外であり、借金を作った本人が1人で返済の責任を負います。相手の個人的な借金を背負わされる心配はありません。
条件がまとまった後に最も重要なステップとなるのが、「離婚協議書」を作成し、必ず「強制執行認諾文言付き公正証書」にしておくことです。
単なる口約束や夫婦間だけの私的な覚書では、離婚後に相手が財産分与の分割払いや養育費の支払いを止めた際、給与や口座を即座に差し押さえることができません。公証役場で作成する公正証書に「支払いを怠った場合は直ちに強制執行に服する」旨の条項(強制執行認諾文言)を入れておくことで、裁判を経ずに強制回収が可能になります。
話し合いが平行線をたどる場合や、相手がモラハラ気質で直接の交渉が困難な場合は、無理に個人で対峙せず、早期に離婚調停の申し立てや弁護士相談を活用するのが、精神的負担を減らし最大の経済的利益を確保する近道です。
【時効は2年】離婚後の請求期限と取り戻しのタイムリミット
財産分与において絶対に看過してはならないのが、法律が定める「離婚成立の日から2年」という除斥期間(時効)の存在です。
日本の民法第768条第2項は、財産分与の請求権について「離婚の時から2年を経過したときは、家庭裁判所に請求することができない」と厳格に定めています。この2年という期間は通常の消滅時効と異なり、中断や延長が原則として認められない極めて厳格なタイムリミットです。
「離婚後、生活が落ち着いてから相手の隠し口座を徹底的に追及しよう」と考えていても、離婚届の受理から2年が1日でも過ぎてしまえば、家庭裁判所を使った調停や審判の申し立ては門前払いを食らいます。相手が任意で支払いに応じない限り、1円も回収することは不可能になります。
年金分割の請求手続きにも同様に「離婚の翌日から2年」という厳密な期限が設定されています。万が一、離婚成立時に財産分与の取り決めが完了していない場合は、速やかに家庭裁判所へ「財産分与請求調停」を申し立てて期限のカウントダウンを食い止める必要があります。
【離婚の財産分与】に関するよくある質問(FAQ)
Q1:専業主婦で収入がゼロでしたが、預貯金や株は本当に半分もらえますか?
A1:原則として50%を受け取る権利があります。日本の法実務において、家事や育児による家庭への貢献は労働と同等に評価されます。夫単独の名義で積み立てられた預貯金や株式であっても、婚姻期間中に築かれたものであれば夫婦共有の財産とみなされ、均等に分配されます。
Q2:相手が通帳や資産明細を頑架に見せてくれません。どう対処すべきですか?
A2:まずは同居中に相手宛ての金融機関からの郵便物、利用明細、給与明細などを探し、写真などで記録を残してください。話し合いで開示されない場合は、離婚調停を申し立てた上で「弁護士会照会(23条照会)」や裁判所の「調査嘱託」を利用し、金融機関から残高証明や取引履歴を強制的に取り寄せることが可能です。
Q3:離婚届を出してから1年半が経過してしまいました。今からでも請求できますか?
A3:2年の期限内であれば法的に請求可能です。ただし、残り半年で協議から合意まで持ち込むのは時間的に厳しいため、相手が協議に応じない場合は直ちに家庭裁判所へ「財産分与調停」を申し立ててください。調停を申し立てることで、2年の除斥期間による権利消滅を法的に防ぐことができます。
まとめ:後悔しない離婚財産分与のために今すぐ取るべき行動
離婚の財産分与は、単なる過去の清算にとどまらず、あなた自身の新たな人生を切り拓くための基盤となる極めて重要な手続きです。感情的な疲れから「一刻も早く縁を切りたい」と妥協してしまうことこそが、相手の思う壺であり、将来にわたる経済的困窮を招く最大の引き金となります。
適正な財産分与を勝ち取るための鉄則は、「別居前の正確な証拠収集」「原則50%の権利の主張」「公正証書による合意内容の保全」「2年のタイムリミットの遵守」の4点に集約されます。相手との力関係に悩んだり、資産状況に不審な点がある場合は、早い段階で専門家である弁護士の知恵を借り、正当な権利を確実に手元へ取り戻してください。 (出典: 離婚 財産 分 与(Yahoo!ニュース))


情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。