ゆうちょ銀行クレジットカードの作り方|JP BANKカード審査と届く日数
日本全国の津々浦々に窓口を持ち、圧倒的な口座数を誇るゆうちょ銀行。給与振込や生活費の管理口座として長年愛用している人にとって、決済機能をまとめる選択肢として浮上するのが公式クレジットカード「JP BANK カード」です。しかし、いざ発行を検討すると「郵便局の窓口とWeb申し込みのどちらが早いのか」「銀行系カードだから審査が厳しいのではないか」といった疑問に直面します。
金融再編やキャッシュレス化が一段と加速した2026年現在、ゆうちょ銀行のカード発行フローや審査体制もデジタル連携を中心に大きく進化を遂げています。本稿では、現場取材と最新の公式規定、金融リテラシーの視点に基づき、申し込みから手元に届くまでの日数、見落としがちな審査のポイントまで徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:申し込みはスマホ完結の「Web申し込み」が最短であり、窓口での手続きよりも手元に届くまでの日数を大幅に短縮可能。
- 要点2:審査は三井住友カードやJCBなどの大手信販会社が厳格に担当するため、銀行系特有の信用情報チェックが行われる。
- 要点3:日常の利便性を高める「キャッシュカード一体型」だが、紛失時のリスクや還元率の特性を理解した上での発行判断が不可欠。
ゆうちょ銀行のクレジットカード(JP BANK カード)の作り方とWeb・窓口の全手順
ゆうちょ銀行が発行するクレジットカード「JP BANK カード」を作るアプローチは、大きく分けて「Web申し込み」と「郵便局・ゆうちょ銀行の窓口申し込み」の2系統が存在します。手元にカードが届くまでのスピードや手間の少なさを考慮すると、現在はスマートフォンやPCからのWeb申請が圧倒的に推奨されます。
具体的な申し込み手順と事前に揃えておくべき申し込み 必要書類の流れは以下の通りです。
1. 事前準備:必要書類と口座情報の確認
前提条件として、ゆうちょ銀行の通常貯金口座(総合口座)をすでに開設している必要があります。手元に「通帳」または「キャッシュカード」、そして運転免許証やマイナンバーカードなどの「本人確認書類」を用意してください。Web申し込みを行う際は、オンラインバンキングサービスであるゆうちょダイレクト 連携を活用すると、口座確認手続きが即座に完了し、書類の郵送を省略できます。
2. Web申し込みの手順(所要時間:約10〜15分)
ゆうちょ銀行公式サイトの「JP BANK カード」専用ページにアクセスし、希望する国際ブランド(Visa、Mastercard、JCB)とカードデザインを選択します。続いて、単体型かキャッシュカード一体型かの種別を指定。画面の案内に沿って勤務先情報、年収、住居形態などを入力します。引き落とし口座の設定をゆうちょダイレクト経由で行えば、オンライン上で申し込みが完結します。
3. 窓口申し込みの手順
最寄りの郵便局の貯金窓口、またはゆうちょ銀行の支店へ直接出向いて手続きを行います。持参するものは「通常貯金の通帳またはキャッシュカード」「お届け印」「本人確認書類」の3点です。窓口担当者から受け取る申込書に手書きで必要事項を記入し、捺印して提出します。担当者に対面で確認しながら進められる安心感はあるものの、書類が事務センターへ郵送されてから処理が始まるため、タイムラグが発生します。
手元に届くまでの日数については、Web申し込みの場合は審査完了から約1週間〜2週間程度で簡易書留(または本人限定受取郵便)にて届きます。一方、窓口手続きの場合は書類の移送や確認に時間を要するため、約3週間〜4週間程度を見込む必要があります。転居直後や新生活シーズンなど、急ぎでカードを手に入れたい場合は迷わずWeb手続きを選択するのが賢明です。

【審査基準の真相】銀行系ならではの難易度と審査落ちを防ぐ鉄則
「郵便局のカードだから誰でも作れる」というイメージを抱く人が少なくありませんが、これは完全な誤解です。ゆうちょ銀行 クレジットカード 審査基準の実態を探ると、その難易度は一般的な流通系カード(楽天カードやイオンカードなど)よりも一段階高く設定されています。
その最大の理由は、カードの審査・保証業務をゆうちょ銀行自体ではなく、提携する大手信販会社(Visa/Mastercardは三井住友カード株式会社、JCBは株式会社ジェーシービー)が代行している点にあります。つまり、メガバンク系カードと同等のスコアリングシステムが稼働しており、信用情報機関(CIC、JICC)に登録されたクレジットヒストリーが厳密に精査されます。
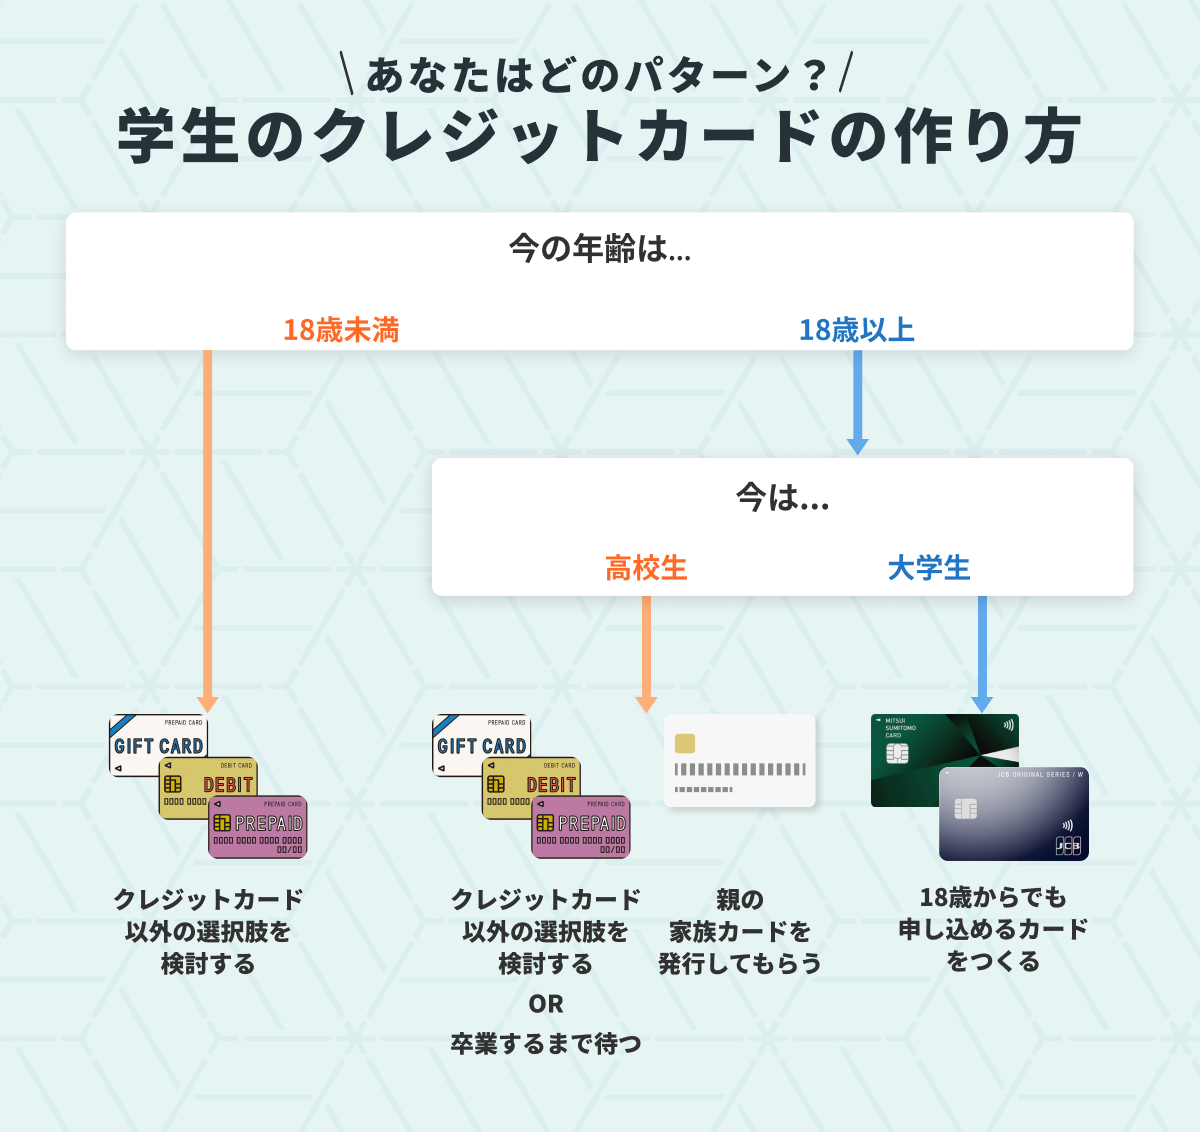
一方で、学生 主婦 申し込み条件は間口が広く設計されています。原則として「満18歳以上(高校生を除く)で安定した継続収入のある方」が対象ですが、学生の場合は本人の収入がゼロであっても親権者の信用力を背景に発行されるケースが一般的です。また、専業主婦(主夫)に関しても、配偶者に安定した収入があれば世帯年収を合算・勘案して審査が行われます。
警戒すべきは審査落ち 理由と対策です。主に以下の要因で否決されるケースが目立ちます。
- 過去の支払遅延・延滞記録:スマートフォンの端末代金分割払いや他社カードの引き落とし遅れが信用情報に残っている場合、機械審査の段階で弾かれます。
- 短期間での多重申し込み:直近6ヶ月以内に複数のクレジットカードへ申し込んでいると、「資金繰りに窮している」と見なされるリスクがあります。
- キャッシング枠の過大設定:申し込み時にキャッシング利用可能枠を希望すると、総量規制(年収の3分の1以上の借入制限)の対象となり、貸金業法に基づく厳格な年収調査が入るため審査ハードルが上がります。不要であればキャッシング枠は「0円」にして申請するのが通過率を高める鉄則です。
ゆうちょデビットとの決定的な違い|スペック・機能を客観データで徹底比較
ゆうちょ銀行でキャッシュレス決済を導入しようとする際、必ず比較対象となるのが「ゆうちょデビット」です。両者は見た目や使い勝手が似ているものの、金融商品としての本質は全く異なります。後払いで与信審査を伴うクレジットカードか、口座残高から即時引き落とされるデビットカードかという違いは、ライフスタイルに直結します。
主要なスペックと運用コストの違いを以下の比較表にまとめました。
| 項目 | JP BANK カード(一般) | ゆうちょデビット | 編集部の見解・評価 |
|---|---|---|---|
| 決済方式 | 後払い(マンスリークリア) | 即時引き落とし(残高連動) | 支出管理を徹底するならデビット、資金繰りの柔軟性ならクレカが優勢 |
| 年会費 | 初年度無料(2年目以降1,375円税込※条件付き無料) | 永年無料 | JP BANKカードは年1回以上のショッピング利用等で翌年無料化が可能 |
| ポイント還元率 | 基本0.5%(1,000円につき1ポイント等) | 0.25%(キャッシュバック還元) | 還元率の面ではJP BANKカードに軍配が上がるが、他社高還元カードには劣る |
| 発行対象・審査 | 18歳以上(高校生不可)/与信審査あり | 15歳以上(中学生除く)/原則無審査 | 審査に不安がある層や高校生はデビットカード一択となる |
| 締め日・引き落とし日 | 毎月15日締め・翌月10日引き落とし | 決済実行と同時(即時) | 給与振込日(25日前後など)と口座引き落としサイクルの整合性が重要 |
家計の現金化を避け、使いすぎを心理的に防ぎたいのであれば「ゆうちょデビット」が直感的な選択肢となります。一方で、ETCカードの発行や旅行傷害保険の付帯、分割払いやボーナス払いといった柔軟な資金運用を求めるのであれば、「JP BANK カード」の発行が必須条件となります。
【実態検証】利用者の生の声から判明したメリットと見落としがちなデメリット
ネット上のコミュニティやSNS、知恵袋などで交わされる実際のユーザー体験を調査すると、ゆうちょ銀行のクレジットカードに対するリアルな満足点と不満点が浮き彫りになってきます。
最も高く評価されているのは、財布の中身を最小限に抑えられるキャッシュカード一体型の物理的な利便性です。「郵便局のATMでお金を引き出すのも、スーパーで買い物をするのもこの1枚で済むため、カードケースを持ち歩くストレスがなくなった」という現場の声は非常に多く、特に日常の行動範囲が郵便局や提携ATMに根ざしている地方在住者やシニア層から厚い支持を集めています。
一方、否定的な意見として散見されるのが「一体型カードの再発行手続きの煩雑さ」です。万が一、カードの磁気不良や紛失・盗難が発生した場合、クレジットカード機能だけでなくキャッシュカード機能まで同時に停止してしまいます。再発行が完了して新しいカードが郵送されるまでの間、窓口に身分証明書と印鑑を持参して臨時で現金を引き出さなければならないという盲点があります。
また、年会費 ポイント還元率のコストパフォーマンスに対するシビアな指摘も少なくありません。基本還元率は0.5%と標準的であり、年会費無料の条件(年間1回以上のショッピング利用、または携帯電話料金や電気料金のJP BANK カード決済など)を満たさないと、翌年度に1,375円(税込)の口座振替が発生します。「メインカードとして使い倒すには特化型の高還元カードに負けるが、サブカードとして放置すると年会費を取られる可能性がある」という中途半端さを懸念する声も現場取材から聞こえてきます。
知らないと損をする落とし穴|口座サイクルと運用の注意点
JP BANK カードを運用するにあたり、最も把握しておくべき基本ルールが引き落とし日 締め日のタイムスケジュールです。
JP BANK カードは原則として「毎月15日締め、翌月10日引き落とし(金融機関休業日の場合は翌営業日)」というカレンダーで運用されています。多くの一般企業で採用されている「25日給料日」の場合、前月16日〜当月15日までの利用分が、翌月10日(次の給料日前)に引き落とされる形になります。月末の給与受取直後ではなく、月の上旬に口座残高が必要となるため、残高不足による遅延損害金発生や信用情報の毀損を起こさないよう注意深い資金管理が求められます。
また、もう一つの落とし穴が「マイ・ペイすリボ」や「楽Pay」といったリボ払い設定の初期登録です。入会キャンペーンなどでポイント付与を謳うあまり、意図せず自動リボ払いの設定を有効にしてしまう初心者が後を絶ちません。初回利用分から高額なリボ手数料(実質年率15.0%程度)が発生するリスクを避けるため、申し込み時には必ず「リボ払い設定を申し込まない(一括払いのみ)」を選択するか、カード到着後に会員専用Webサービスから登録内容を確認する慎重さが必要です。

【プロの結論】JP BANK カードを選ぶべき人・避けるべき人の判断基準
行動心理学や金融リテラシーの観点から分析すると、クレジットカード選びにおいて「有名だから」「昔から使っている銀行だから」という理由だけで選ぶことは、長期的な経済損失につながりかねません。自身の収支行動と明確に照らし合わせた意思決定が不可欠です。
▼ JP BANK カードを選ぶべき人の条件
- ゆうちょ銀行口座を長年のメイン口座として固定している人:他行口座への資金移動の手間を嫌い、入金・出金・決済を一括管理したい層。
- 財布を極限までシンプルに保ちたいミニマリスト:ATM出金用と日常決済用を「キャッシュカード一体型」でスマートにまとめたい人。
- 年1回以上のカード利用を確実に継続できる人:光熱費やスマートフォンの定期支払いに紐付け、年会費無料の恩恵を自動的に享受できる人。
- 信頼性と全国ネットワークを重視する人:郵便局窓口という物理的な対面インフラに安心感を覚える層。
▼ 慎重になるべき・他社カードを検討すべき人の条件
- ポイント還元率を最優先で追求したい人:常時1.0%以上の還元率を誇る他社カードや、特定ECサイトで高倍率が付与される流通系カードの方が経済的メリットは明白です。
- カードの紛失癖がある、または過去にトラブルが多い人:一体型カードを紛失した際、現金引き出しも決済も完全に遮断されるリスクを背負うことになります。
- 近々、引っ越しや転職などで生活基盤が変わる人:ゆうちょ銀行をメインバンクから外す可能性がある場合、口座変更ができないためカード自体の解約を迫られることになります。
【ゆうちょ銀行 クレジットカード 作り方】に関するよくある質問(FAQ)
Q1:ゆうちょ銀行の口座を持っていなくても、JP BANK カードの申し込みはできますか?
A1:いいえ、できません。JP BANK カードはゆうちょ銀行の総合口座(通常貯金)を決済口座として指定することが必須条件となっています。口座をお持ちでない場合は、先に口座開設を行うか、Web申し込みのプロセス内で同時に口座開設手続きを進める必要があります。
Q2:アルバイトやパート、年金受給者でも審査に通りますか?
A2:申し込み自体は十分に可能です。アルバイトやパートであっても毎月安定した収入があれば審査対象となります。また、年金受給者についても公的年金は「安定収入」とみなされるため発行実績は多数あります。ただし、過去の支払い遅延や多額の他社借入がある場合はこの限りではありません。
Q3:キャッシュカード一体型から単体型へ、後から変更することは可能ですか?
A3:可能です。ただし、カード種別の変更には所定の切替手続きと再発行手数料が発生する場合があります。また、既存のカードを一度無効化して新しいカードが届くまで待つ必要があるため、最初の申し込み段階で「一体型の携帯性」を取るか「単体型の安全性・独立性」を取るかを慎重に決めることをおすすめします。
Q4:家族カードやETCカードは作れますか?
A4:いずれも追加発行が可能です。本会員がJP BANK カード(一般・ゴールド)を保有していれば、生計を共にする配偶者や両親、子ども(18歳以上)向けに家族カードを申し込めます。ETCカードも年会費無料(利用条件による場合あり)で追加付帯できます。
まとめ:口座状況を見極めて最適なカード選択を
ゆうちょ銀行のクレジットカード(JP BANK カード)は、全国規模の安心感とキャッシュカード一体型による携帯性の高さが光る堅実な1枚です。申し込みに際しては、書類郵送や窓口での待ち時間を省ける「Web申し込み+ゆうちょダイレクト連携」を選択することが、最短で確実にカードを受け取るためのベストプラクティスと言えます。
ただし、銀行系ならではの厳格な審査基準が存在すること、そしてポイント還元率や一体型特有の管理リスクを冷静に天秤にかける姿勢を忘れてはなりません。ご自身の資産管理スタイルや普段の消費行動を客観的に見つめ直し、生活を真に便利にするツールとして活用してください。 (出典: ゆうちょ銀行 クレジットカード 作り方(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。