財産債務調書の提出義務とは?年収・資産基準と改正ペナルティを徹底解説
富裕層や高所得者に対する税務当局の包囲網が急速に狭まっています。確定申告の時期を過ぎても油断できないのが、保有する資産と負債の全貌を国税庁へ開示する「財産債務調書」の存在です。制度の改定を経て運用が厳格化するなか、「自分には関係ない」「所得税の申告を済ませたから大丈夫」と思い込んでいると、後から手痛いペナルティを科される事態に直面しかねません。
現在では従来の所得・資産要件に加え、所得金額にかかわらず資産規模のみで判定される基準も完全に定着しました。意図的な未提出や記載漏れに対しては、将来の税務調査で申告漏れが発覚した際に追徴税額が加算される厳しいペナルティが用意されています。ご自身に提出義務があるのか、万が一提出しなかった場合にどのようなリスクを背負うことになるのか、客観的なデータと実務現場の実態をもとに解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:提出基準は「総所得金額等2,000万円超+総財産3億円以上」または「総財産10億円以上(所得制限なし)」の2系統で判定される。
- 要点2:提出期限は翌年6月30日であり、未提出・不記載で申告漏れがあると過少申告加算税が5%加重される一方、適法な提出で5%軽減される。
- 要点3:負債(借入金等)を差し引く前の「総財産(グロス額)」で判定するため、多額のレバレッジを効かせた不動産投資家なども対象になりやすい。
【判定フロー付き】財産債務調書の提出義務が生じる「2つの基準」と対象者の境界線
財産債務調書は、個人の保有する財産と債務の状況を税務当局が正確に把握し、所得税や相続税の適正な課税を担保するために設けられた制度です。自身が提出義務者に該当するかどうかは、毎年12月31日時点の状況をもとに判定します。判定ルートは以下の2つに分かれており、いずれか一方に該当すれば提出が法的に義務付けられます。
第1のルートは、従来の基本要件である総所得金額2000万円超かつ総財産3億円以上を満たすケースです。その年の総所得金額等(給与、事業所得、不動産所得、株式譲渡益などの合計)が2,000万円を超え、かつ12月31日時点での総財産価額が3億円以上、または「国外転出時課税制度の対象財産(有価証券等)」が1億円以上ある場合に該当します。高額給与所得者や、不動産売却等で一時的に多額の譲渡益が生じた層が警戒すべき基準です。
第2のルートが、令和5年度税制改正の変更点として新設された財産10億円以上の新基準です。この基準の最大の特徴は「所得要件が一切ない」という点にあります。たとえば、配当生活者で年間の所得を低く抑えている資産家や、赤字法人のオーナーで役員報酬をほぼ取っていない場合であっても、保有財産の合計額が10億円以上であれば無条件で提出義務が発生します。
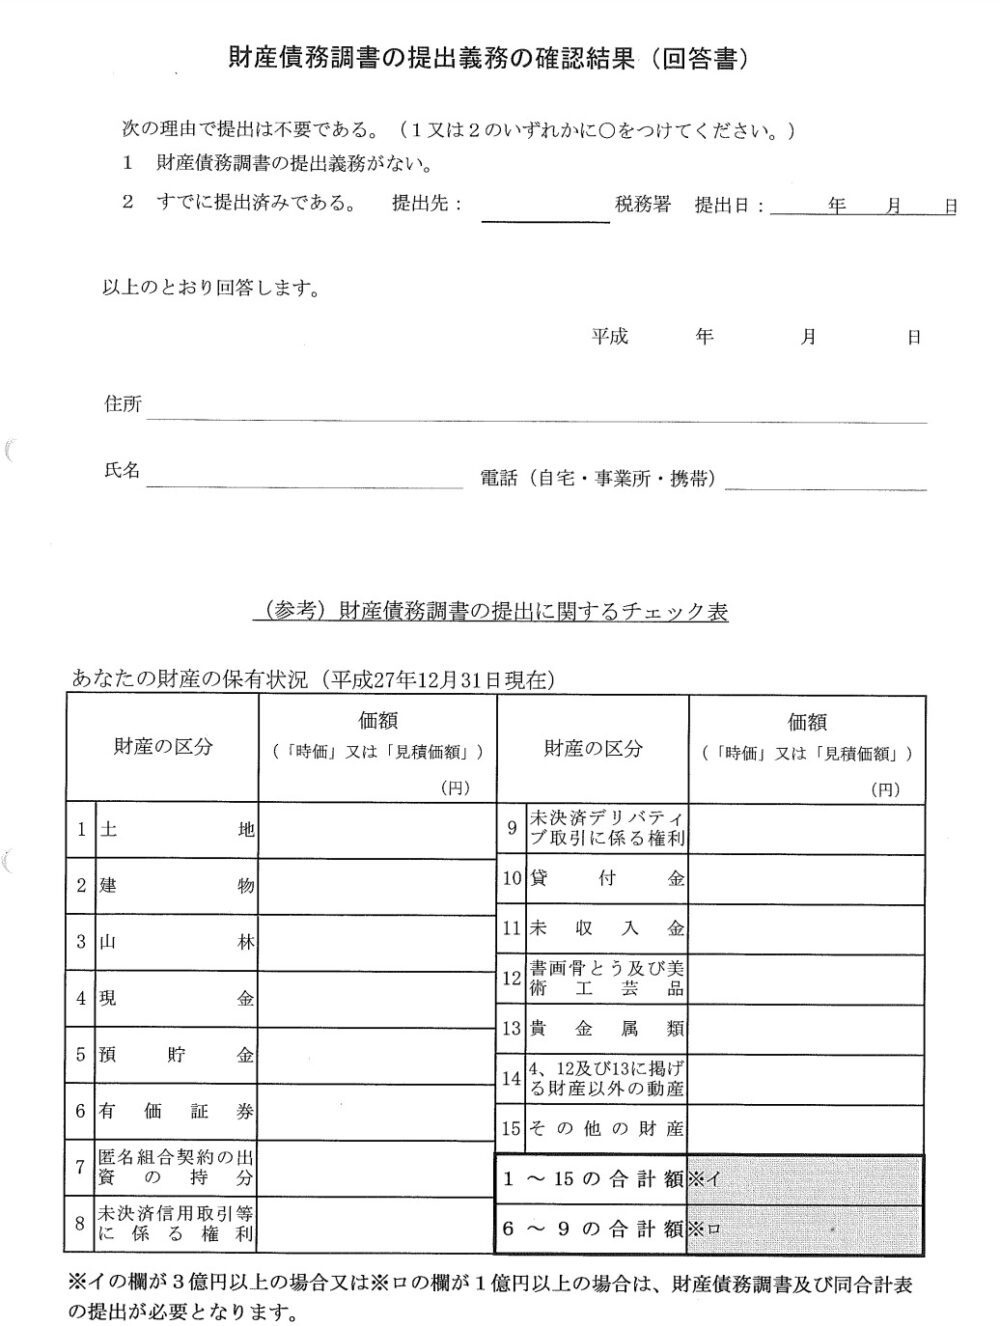
ここで多くの人が見落としがちな盲点が、判定に用いる財産額は「債務を控除する前の総額(グロス)」である点です。たとえば、時価3億5,000万円の収益不動産を所有し、銀行借入が3億円残っている場合、純資産(ネット)は5,000万円ですが、判定上の総財産は3億5,000万円として扱われます。所得要件を満たしていれば、純資産の多寡にかかわらず調書の提出義務が発生するため、正確な財産債務調書対象者判定が不可欠です。
【比較表で一括把握】財産債務調書と国外財産調書の違い|提出基準・罰則・期限
資産関連の法定調書には、財産債務調書と並んで「国外財産調書」が存在します。両者は提出要件、対象財産の範囲、さらには違反時の罰則構造において明確な違いがあります。実務上の混乱を防ぐため、両制度のスペックを一覧表に整理しました。
| 項目 | 財産債務調書 | 国外財産調書 | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 対象者判定の基準 | ①所得2,000万円超+総財産3億円以上(または有価証券等1億円以上) ②総財産10億円以上(所得要件なし) | 12月31日時点で国外財産の合計額が5,000万円超(所得要件なし) | 国外財産調書は所得不問で5,000万円超から対象となるため、海外移住予備軍や暗号資産保有者は要注意。 |
| 対象となる財産の範囲 | 国内・国外にあるすべての財産および債務(借入金等) | 国外にある財産のみ(債務は対象外) | 両方の基準を満たす場合、双方の調書を別個に提出する必要がある。 |
| 提出期限 | 翌年6月30日 | 翌年6月30日 | 従来の3月15日から延長されたため、確定申告後の精緻な財産評価が可能に。 |
| 罰則・ペナルティ | 未提出・不記載:加算税5%加重 期限内提出:加算税5%軽減 ※直接の刑事罰はなし | 未提出・不記載:加算税5%加重 期限内提出:加算税5%軽減 故意の不提出・虚偽記載に1年以下の懲役又は50万円以下の罰金 | 国外財産調書には直接の懲役刑・罰金刑が存在。財産債務調書は税務上の加算税リスクが極めて重い。 |
税制改正によって財産債務調書の提出期限は確定申告時期とは切り離され、翌年の6月30日へと後ろ倒しされました。これにより、確定申告を急いで終わらせた後、3カ月半の猶予を使って正確な財産債務調書の書き方と添付書類を精査できるようになっています。
【ペナルティの真相】未提出は5%増税?過少申告加算税の加重と軽減の実態
財産債務調書には、国外財産調書のような「1年以下の懲役又は50万円以下の罰金」という直接的な刑事罰は定められていません。しかし、それをもって「出さなくても実害はない」と高を括るのは極めて危険です。本制度には、税務調査時の追徴課税に直結する巧妙なインセンティブ構造が組み込まれています。
国税庁が定めたペナルティの根幹は、過少申告加算税の加重と軽減措置です。調書を期限内に正しく提出していた場合、後からその財産に関して所得税の申告漏れが指摘されても、科される過少申告加算税または無申告加算税が5%軽減されます。通常10〜15%の過少申告加算税が5〜10%に引き下げられるため、万が一の税務リスクに対する強力な保険となります。
一方で、提出義務があるにもかかわらず調書を提出しなかった場合、あるいは記載すべき財産を意図的に除外していた場合は、申告漏れに対する過少申告加算税が5%加重されます。さらに悪質な所得隠しと認定されて重加算税(通常35〜40%)が課される場合であっても、調書未提出のペナルティが重なることで、最終的な納税額は壊滅的な水準へと跳ね上がります。
国税局の資産課税部門は、調書の未提出者をリストアップして重点管理対象としてマークしています。確定申告と税務調査対策の観点からも、調書の不提出は自ら「税務調査に入ってください」と合図を送っているようなものと言えます。
【実態検証】富裕層・投資家の生の声と現場目線で見えたリアルな摩擦点
税務実務の現場や富裕層コミュニティでは、財産債務調書の作成をめぐって毎年激しい混乱と摩擦が発生しています。税理士事務所やSNS、投資家フォーラムに寄せられる生の声から、実務のリアルな課題が見えてきます。
「暗号資産の含み益が年末に急騰し、一時的に資産10億円を超えてしまったが、調書作成時には大暴落していた。どの時点の価格で評価すべきか分からずパニックになった」(40代・IT企業経営者)
「非上場会社のオーナーだが、自社株の評価額を毎年計算するだけで税理士報酬が数十万円跳ね上がる。調書のためだけにここまでのコストをかけるのは過剰な負担だ」(50代・製造業役員)
現場で最も頭を悩ませているのが「財産の評価方法」です。現金や上場株式であれば12月31日時点の残高や終値で客観的に判定できますが、不動産、非上場株式、美術品、暗号資産などは評価手法によって金額が大きく変動します。不動産の場合、固定資産税評価額や路線価を用いる実務慣行があるものの、税務当局から「時価と著しく乖離している」と指摘されるリスクを常に孕んでいます。
また、多額の債務を抱えながら急拡大している不動産投資家が、「手元資金がカツカツなのに、総財産が3億円を超えているだけで提出を求められ、税務署から資産家認定されて調査対象になった」と嘆くケースも後を絶ちません。制度の建前と、納税者のキャッシュフロー実態との間には大きな溝が存在しています。
一般に知られていない盲点とネットの誤解|税務署が本当に見ているデータ
ネット上の情報や一部の投資家コミュニティには、財産債務調書に関する危険な誤解が蔓延しています。税務当局のシステムと調査能力を過小評価した思い込みは、将来の致命傷になりかねません。
典型的な誤解の筆頭が「不動産や株式を売却した年だけ出せば、翌年以降は黙っていればバレない」というものです。国税庁が運用する国税総合管理システム(KSK)は、過去の確定申告データ、不動産登記情報、法定調書(配当や不動産使用料の支払調書など)を統合して個人の資産規模を推計しています。突然提出をストップすれば、システム上で即座に異常値として検知され、お尋ね(行政指導)や調査選定の引き金となります。
また、「海外の銀行口座やオフショア信託に資産を逃がせば記載しなくて済む」という考えも完全に時代遅れです。日本は世界100カ所以上の国・地域と共通報告基準(CRS)に基づく金融口座情報を自動交換しています。海外口座の残高や利息・配当情報は国税庁に筒抜けとなっており、財産債務調書に記載していない海外資産がCRS経由で発覚した場合、悪質な隠蔽とみなされるリスクが極めて高くなります。
財産債務調書は単なる資産の報告書ではなく、税務署にとっては「将来の相続税調査のための精密な事前カルテ」です。過去数年分の調書の蓄積から財産の増減推移を追跡し、所得との整合性や生前贈与の有無をチェックしているという裏の構造を認識しておく必要があります。
【実践ガイド】財産債務調書の書き方と添付書類|確定申告と税務調査対策の完全手順
提出義務が生じた場合、慌てずに書類を作成し、期限である6月30日までに所轄税務署長へ提出しなければなりません。手続きの流れと記載の要点は以下の通りです。
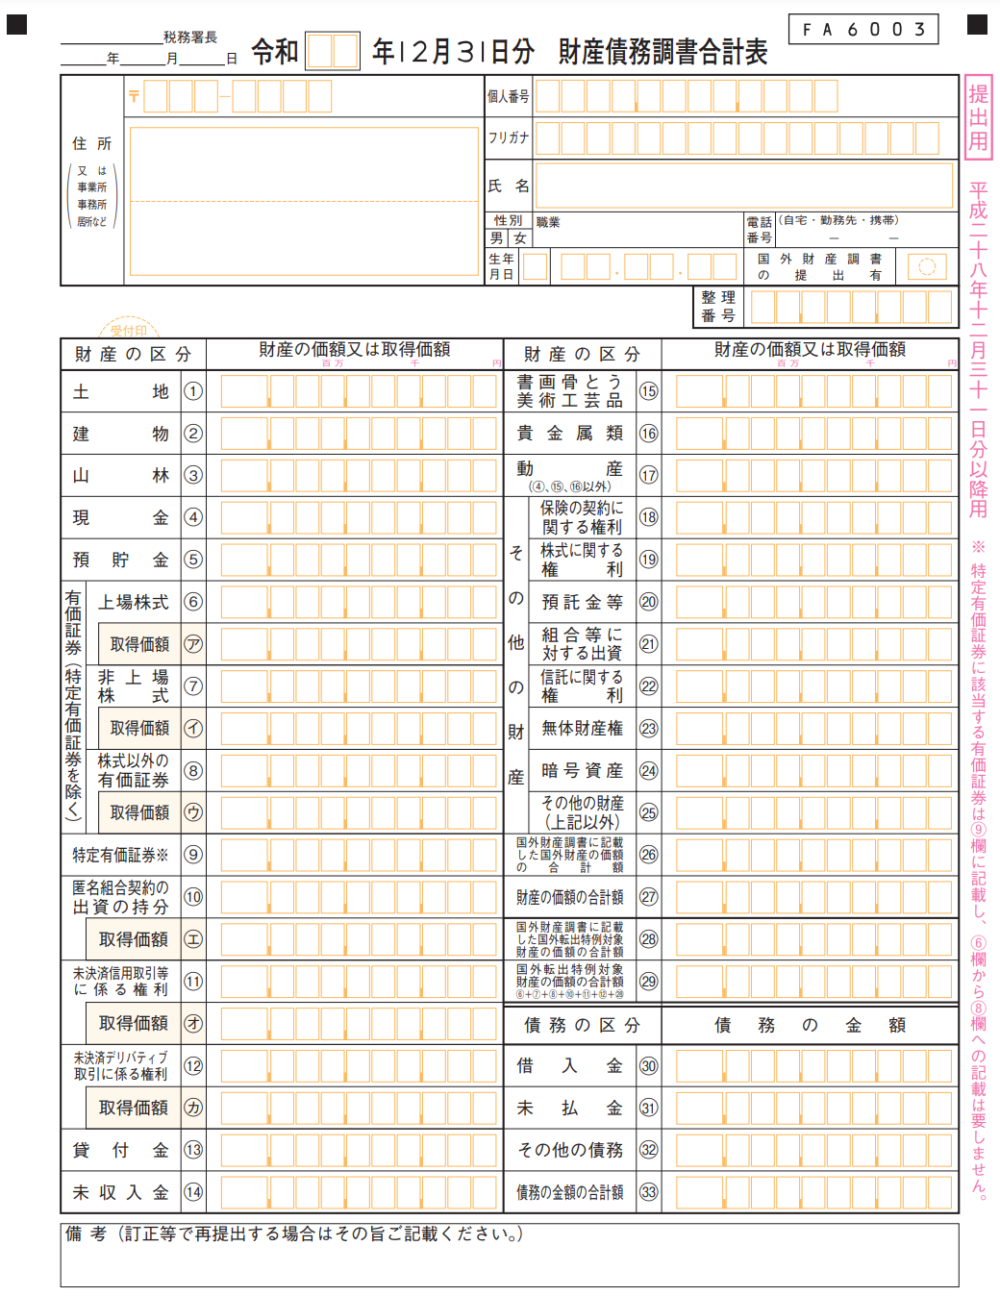
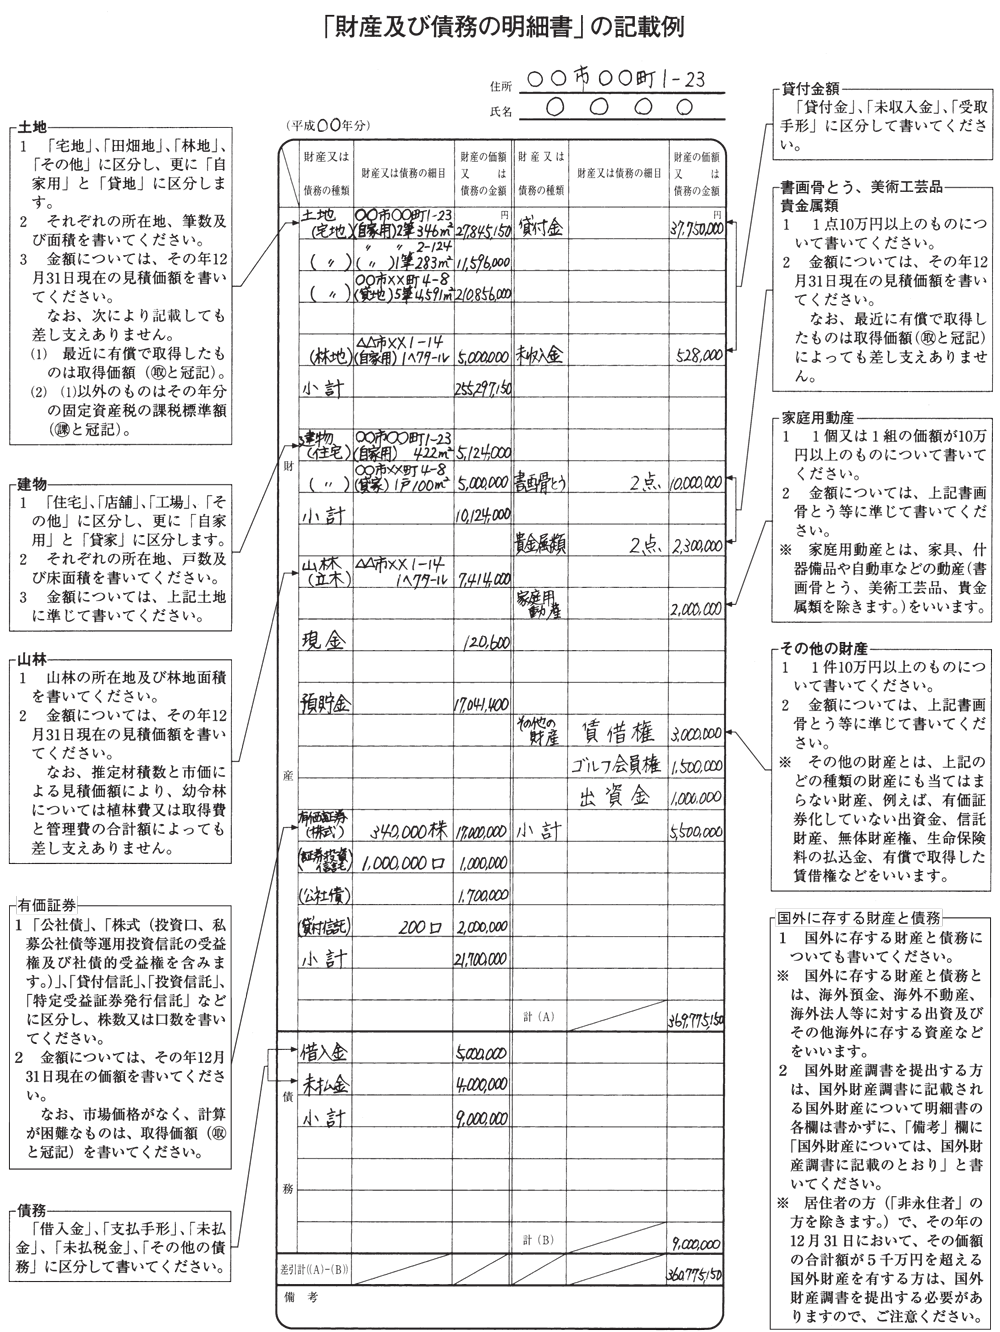
調書には、12月31日時点で保有するすべての財産について、所在、数量、価額などを財産の種類別(土地、建物、有価証券、預貯金、暗号資産、貴金属等)に細かく記入します。あわせて、金融機関からの借入金や未払金などの債務についても、借入先や残高を正確に記載します。
実務上、重要になるのが「財産債務調書合計表」の作成と、必要に応じた関連資料の添付です。法令上、すべての財産について売買契約書や残高証明書の添付が強制されているわけではありませんが、評価額の根拠となる書類(不動産の固定資産税課税明細書、証券会社の年間取引報告書、銀行の残高証明書、自社株評価明細書など)を整理・保管しておくことが、将来の税務調査における最強の防御策となります。
【プロの結論】提出すべき人・不要な人の明確な分岐点
ご自身が今すぐ対策を取るべきかどうかの最終判断基準を明確に整理しました。
【今すぐ調書の作成・提出準備を進めるべき人】
- 年間の総所得金額等が2,000万円を超え、時価評価で3億円以上の資産(不動産・株式等)を持つ人
- 所得金額にかかわらず、純資産・総資産を問わず10億円以上の財産を保有する資産家・法人オーナー
- 国外転出時課税の対象となる有価証券等を1億円以上保有し、所得が2,000万円を超える投資家
- 多額の不動産投資ローンを組んでおり、保有物件の総額が3億円を突破している高所得サラリーマン
【現時点で提出義務がなく、静観でよい人】
- 年収が3,000万円あっても、保有資産の総額が3億円未満(かつ有価証券1億円未満)の人
- 保有資産が2億円あり、年間の総所得金額等が2,000万円以下の人
- 保有資産が5億円あっても、所得が2,000万円以下で、10億円基準にも該当しない人
【財産 債務 調書 提出 義務】に関するよくある質問(FAQ)
Q1:給与年収が2,500万円あり、時価2億円のタワーマンション(ローン残高1億8,000万円)と預金3,000万円を保有しています。提出義務はありますか?
A1:提出義務はありません。給与所得控除後の所得が2,000万円を超えているため所得要件は満たしますが、保有する総財産の額は不動産2億円+預金3,000万円=2億3,000万円であり、3億円の資産基準に達していないためです。ただし、不動産の時価上昇や有価証券の含み益によって総資産が3億円を超えた年は提出が必要になります。
Q2:提出期限である6月30日を過ぎてから提出した場合、ペナルティはどうなりますか?
A2:期限後提出であっても、税務署からの調査通知を受ける前に自主的に提出した場合は「期限内提出」と同等に扱われ、加算税の5%軽減措置を受けられる場合があります。一方、税務調査の連絡があってから慌てて提出した場合は軽減措置の対象外となり、未提出としての加重リスクを負うことになります。遅れても速やかに提出することが肝要です。
Q3:暗号資産(仮想通貨)や海外の銀行預金も記載しなければいけませんか?
A3:すべて記載対象です。国内財産・国外財産を問わず、12月31日時点で保有するあらゆる資産が対象となります。暗号資産は年末時点の時価(取引所の終値等)で評価し、海外資産は年末の為替レート(TTB等)で日本円換算して記載します。海外資産の合計が5,000万円を超える場合は、別途「国外財産調書」の提出義務も重複して発生します。
Q4:調書を提出すると、翌年の税金が増えたり税務署に狙われたりしませんか?
A4:調書を提出したこと自体によって所得税や住民税が増額されることはありません。調書はあくまで資産・債務の状況を報告する書類であり、直接の課税標準を計算するものではないためです。むしろ適法に提出しておくことで加算税の軽減インセンティブを得られるため、無用なトラブルを防ぐコンプライアンス上のメリットが勝ります。
まとめ:今後の動向と失敗しないための判断基準
税務当局による富裕層への資産把握体制は、KSKの高度化や国際的な情報交換ネットワークの拡充により、かつてない精度へと進化を遂げています。令和5年度の税制改正で「資産10億円基準」が導入され、提出期限が6月30日へと整備された一連の流れは、調書制度を名実ともに定着させ、逃れられない仕組みを完成させたことを意味しています。
ご自身が提出基準に抵触しているか否かの判定は、不動産の適正評価や債務の取り扱いなど、専門的な判断を要する場面が少なくありません。「知らなかった」では済まされない追徴課税のリスクを回避するためにも、年末年始から確定申告明けのタイミングにかけて保有資産の総点検を行い、必要に応じて税理士等の専門家と連携しながら万全の態勢を整えておくことが極めて重要です。 (出典: 財産 債務 調書 提出 義務(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。