親の借金は子供や孫へ回る?相続放棄の落とし穴と鉄則【2026】
親が多額の借金や未払金を残して他界した際、多くの人が真っ先に検討するのが「相続放棄」です。しかし相談現場では、「自分が放棄したら孫に借金が回るのではないか」「子供全員が放棄すると親戚関係が壊れるのでは」という誤解や不安から手続きをためらい、取り返しのつかない期限切れに追い込まれるケースが後を絶ちません。
2026年現在、相続登記の義務化や空き家対策関連法の厳格化に伴い、負動産や負債の放置リスクはかつてないほど高まっています。法的に正しい知識を持たないまま自己判断を下すと、思わぬ親族トラブルや予期せぬ債務の承継を招くことになります。親の負債から自身と家族の生活を守るために知っておくべき決定的な法意と実務上の落とし穴を、余すところなく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:子供が相続放棄をしても「代襲相続」は発生せず、孫へ借金の支払い義務が引き継がれることは法的に一切ない。
- 要点2:子供全員が放棄すると相続権は第2順位(親・祖父母)、第3順位(兄弟姉妹・甥姪)へ自動的に移行し、親族間トラブルの火種になりやすい。
- 要点3:家庭裁判所への申述は「相続開始を知った時から3ヶ月以内」が鉄則であり、生前の財産処分や遺品整理のやり方次第で放棄が無効化するリスクがある。
【真相解明】親の借金は孫へ回るのか?代襲相続の有無と決定的な法的ルール
ネット上やSNSの相談窓口で頻繁に見受けられる「子供が相続放棄をすると、借金の督促が孫にいってしまう」という噂ですが、これは完全な法的な誤解です。
民法第939条において、相続放棄をした者は「初めから相続人とならなかったものとみなす」と明確に規定されています。この法理により、親が相続放棄をした時点で、その子供(被相続人から見た孫)への代襲相続の有無は完全に否定されます。代襲相続が適用されるのは、本来の相続人が「被相続人より先に死亡していた場合」「相続欠格に該当した場合」「廃除された場合」の3パターンに限られており、自ら権利を手放した相続放棄はこれに該当しません。
したがって、被相続人(祖父・祖母)の負債について子供が正式に家庭裁判所で相続放棄の手続きを完了させれば、孫への借金引き継ぎが発生する余地は法的に100%遮断されます。孫が未成年であっても成人であっても、この結論が変わることはありません。
【実態検証】子供全員の相続放棄で起きる「相続順位の変動」と兄弟姉妹への影響
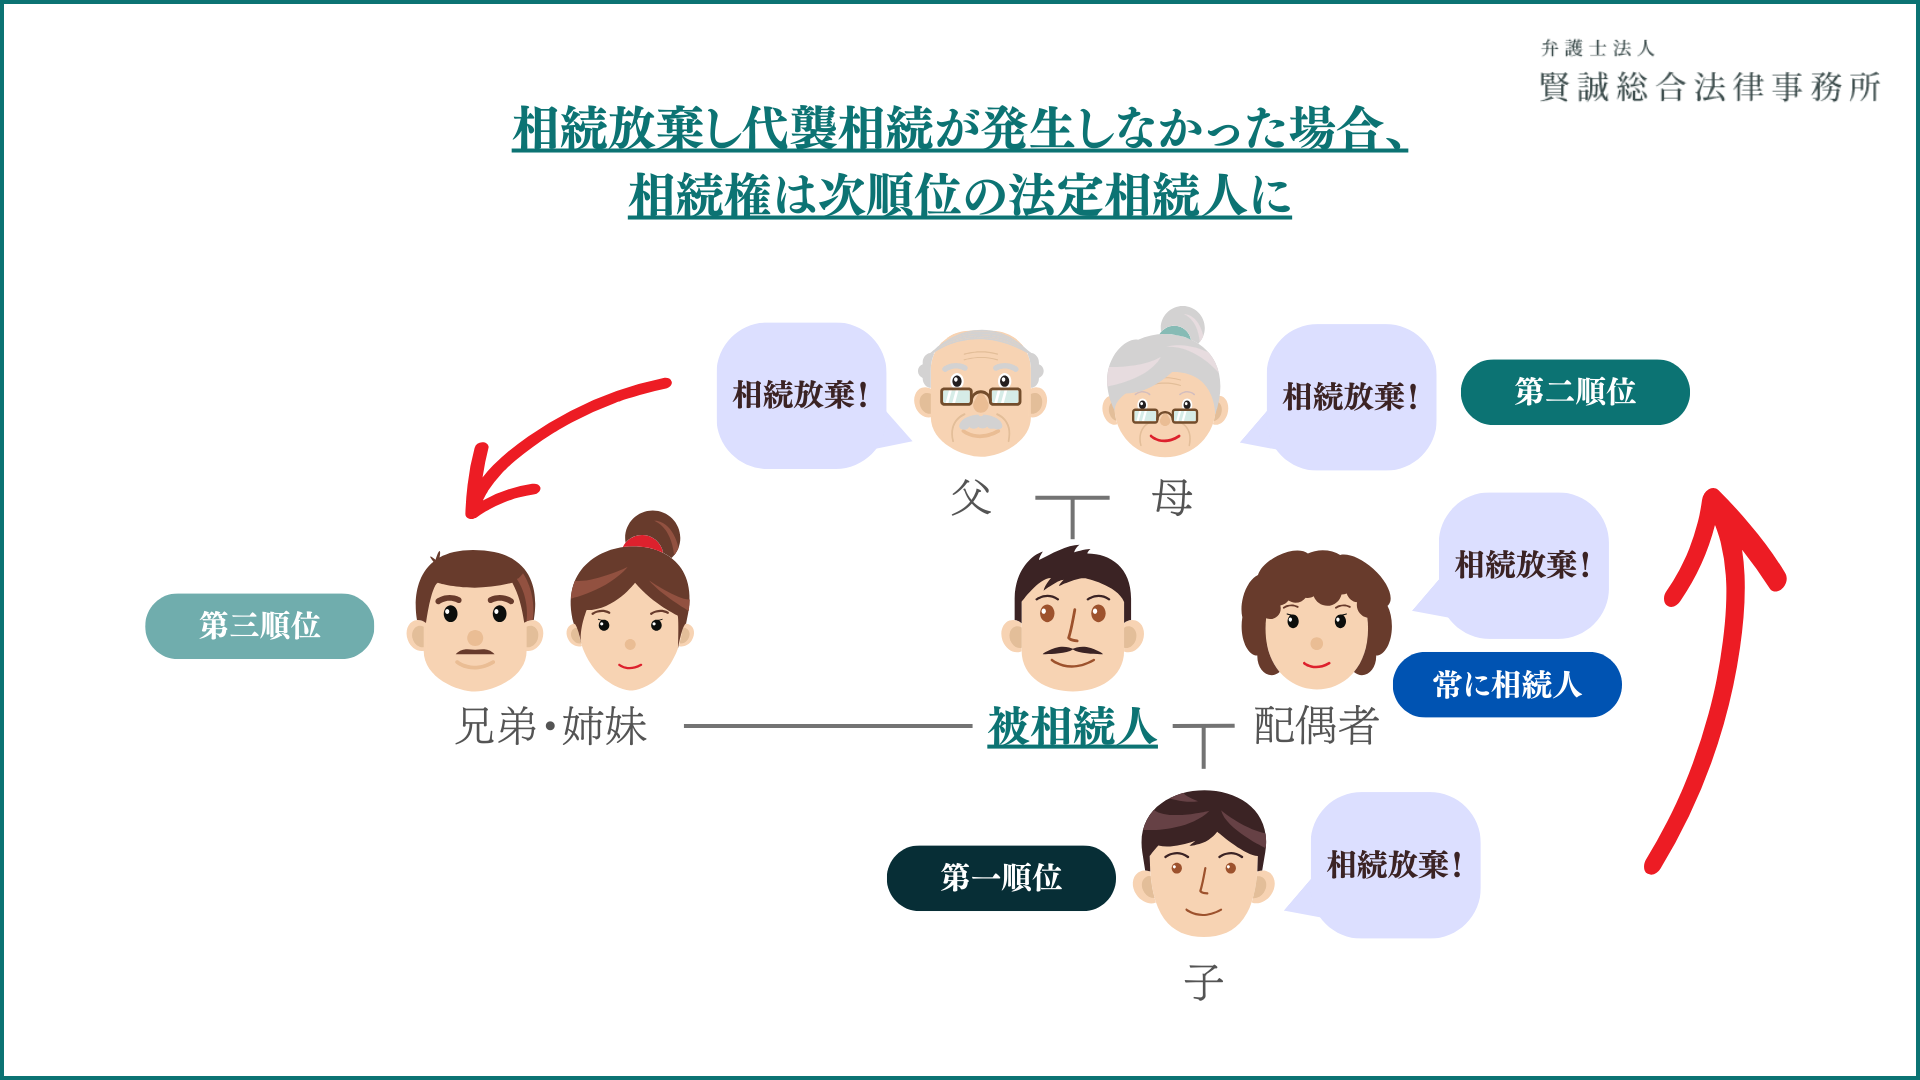
子供世代の借金リスクが遮断される一方で、実務の現場で極めて深刻な摩擦を生むのが相続順位の変動に伴う親族間トラブルです。法律上、先順位の相続人が全員放棄した場合、相続権は後順位の血族へ自動的にバトンタッチされます。
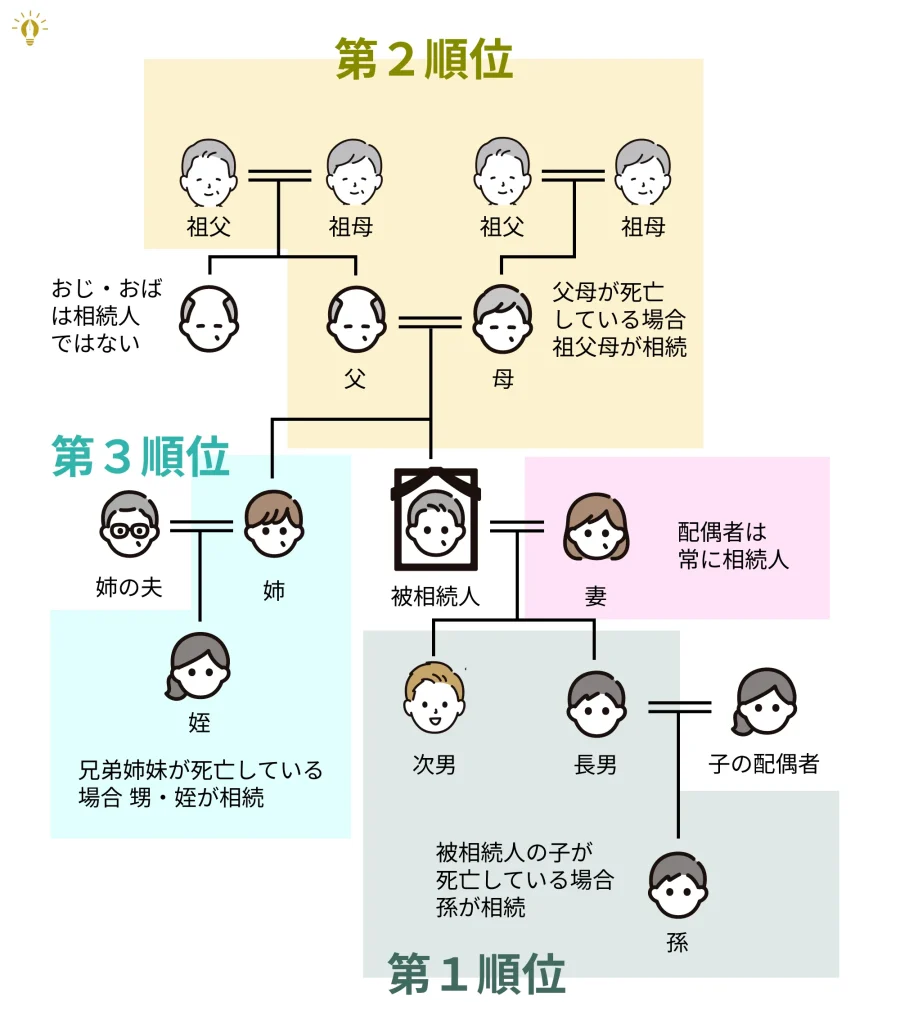
子供全員が家庭裁判所で相続放棄を成立させると、第1順位の相続人が消滅した扱いとなり、相続権は第2順位である「被相続人の直系尊属(親や祖父母)」へ移ります。直系尊属がすでに他界している場合は、第3順位である「被相続人の兄弟姉妹」、さらにはその代襲相続人である「甥・姪」へと相続権が雪だるま式に移行していきます。
ここで最も問題となるのが、兄弟姉妹への影響を考慮せずに手続きを終えてしまうパターンです。債権者(銀行や消費者金融、公的機関)は、子供全員の放棄を確認した瞬間、戸籍をたどって第3順位の親族へ一斉に督促状を送付します。何も知らされていない叔父や叔母、従兄弟のもとに突然「数十万円〜数百万円の一括返済請求」が届くことで、親族関係が一気に修復不可能なレベルまで悪化する事例が多発しています。
法的な通知義務こそ存在しないものの、後順位の親族が無用なパニックに陥らないよう、申述受理通知書が届いた段階で「負債があるため放棄した事実」を一報入れるのが実務上の極めて重要なマナーです。
失敗できない【3ヶ月の熟慮期間】と家庭裁判所申述手続きの全貌
相続放棄を有効に成立させるためには、法律で定められた厳格なタイムリミットを守らなければなりません。民法が定める3ヶ月の熟慮期間は、「自己のために相続の開始があったことを知った時」からカウントがスタートします。
同居していた親の死亡であれば死亡日が起算点となりますが、疎遠だった親が亡くなった通知を後から受け取った場合や、先順位の相続人が全員放棄した事実を知らされた後順位の親族については、「その事実を把握した日」が起算点となります。ただし、客観的な証拠(郵便物の消印や配達証明など)が求められるため、勝手な自己判断で期限を先延ばしにするのは極めて危険です。
手続きは、被相続人の最後の住所地を管轄する家庭裁判所に対して家庭裁判所申述手続きを行う必要があります。一般的な相続放棄申述書書き方自体は裁判所の標準様式に従えば難しくありませんが、添付書類である被相続人の出生から死亡までの連続した戸籍謄本や、申述人の現在戸籍の取得に2〜3週間を要することも珍しくありません。
万が一、被相続人の資産状況や負債総額の調査が3ヶ月以内に完了しない場合は、期間内に家庭裁判所へ「相続の承認又は放棄の期間伸長」を申し立てることで、熟慮期間を1〜3ヶ月程度延長することが可能です。
【徹底比較】相続放棄・限定承認・単純承認の違いと判断基準
親の遺産にプラスの財産とマイナスの負債が混在している場合、どの選択肢を採るべきかは慎重に見極める必要があります。代表的な3つの承継方法の比較データは以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 相続放棄 | すべての権利・義務を完全放棄(債務承継ゼロ) | 家裁手数料800円+戸籍代(約3,000円〜) | 明らかな債務超過時における最も安全かつ確実な防御策 |
| 限定承認 | プラスの財産を限度にマイナス負債を清算 | 相続人全員の共同申述が必須、弁護士費用30万〜100万円超 | 手続きが極めて煩雑で実務上の利用件数は年間1,000件未満と極小 |
| 単純承認 | 資産も負債もすべて無条件で引き継ぐ | 費用ゼロ(3ヶ月経過または財産処分で自動成立) | 借金の存在を知らずに成立させると破産リスクに直結 |
| 遺産分割協議 | 特定の相続人が「財産ゼロ」に合意する私的協議 | 協議書の作成費用(数万〜数十万円) | 対外的には債務を免れず、債権者からの請求を拒否できない罠 |
ここで特に注意すべきは、遺産分割協議との違いです。親族間で「長男が借金をすべて引き継ぎ、次男は遺産を一切もらわない」と合意して遺産分割協議書を作成しても、その合意は金融機関などの債権者には一切通用しません。債権者は法定相続分に応じて次男に対しても返済を請求できます。借金を法的に遮断する唯一の手段は、家庭裁判所を通じた相続放棄申述のみです。
一般に知られていない盲点|死亡保険金の受取可否と相続財産管理責任
相続放棄を検討する際、多くの相談者がつまずく「2つの大きな盲点」が存在します。
1. 死亡保険金の受取可否(固有財産とみなし相続財産)
「相続放棄をすると生命保険金も受け取れなくなるのか」という疑問に対し、法的な答えは「受取人が誰に指定されているか」で決まります。
保険契約上の受取人が「子供の氏名」や「相続人」と指定されている場合、その保険金請求権は受取人自身の「固有財産」とみなされます。最高裁判所の判例でも確立されている通り、家庭裁判所で相続放棄をした後であっても、生命保険金を全額受け取ることが可能です。ただし、受取人が「被相続人本人」となっている保険金は遺産(相続財産)となるため、受け取って処分すると放棄ができなくなります。
2. 2023年民法改正後の「相続財産管理責任(保存義務)」
放棄すればすべてが片付くわけではありません。民法第940条の改正により、相続放棄をした者は「その放棄の時に現に占有していた財産」についてのみ、次の順位の相続人または相続財産清算人に引き渡すまでの間、自己の財産と同一の注意をもって保存する義務を負うと整理されました。
親と同居していた実家や、鍵を保管して事実上管理していた空き家などは、放棄後も放置して倒壊事故が起きれば損害賠償責任を問われるリスクが残ります。物理的に占有している不動産がある場合は、次順位への引渡しや家庭裁判所への相続財産清算人の選任申立てなど、計画的な後始末が不可欠です。
【プロの結論】親の借金対処法と「放棄すべき人・見送るべき人」の分岐点
司法統計によると、全国の家庭裁判所で受理される相続放棄の申述件数は年間25万件超(2024〜2025年推移)に達し、過去最高水準を更新し続けています。現場の実情を踏まえた明確な判断基準は以下の通りです。
▼ 相続放棄を直ちに選択すべき人
- 親の残した負債(借入金、保証債務、未払医療費・税金)が預貯金や不動産価値を確実に上回っている。
- 親が生前に連帯保証人になっていた可能性が高く、潜在的な簿外債務の全容が把握できない。
- 価値のつかない過疎地の山林や崩壊寸前の空き家(負動産)のみが遺産として残されている。
- 親族関係が完全に破綻しており、遺産分割協議に一切関与したくない。
▼ 相続放棄を慎重に見送る・再検討すべき人
- 自宅不動産の査定額が借入残高を大幅に上回っており、売却清算(任意売却等)で手元に資金が残る見込みがある。
- 事業用資産や家業の権利を後継者として維持・承継する必要がある。
- 被相続人の口座から勝手に預金を引き出して葬儀費用以外に使ってしまったなど、「単純承認」に該当する行為をすでに行ってしまった。
特に、被相続人の預金を勝手に解約して私的に使ったり、価値のある動産(貴金属や自動車など)を無断で売却・処分したりすると、民法第921条の「法定単純承認」が成立し、後から相続放棄を申し立てても裁判所に却下されるため細心の注意が必要です。
【相続 放棄 子供】に関するよくある質問(FAQ)
Q1:親と子供が同時に相続放棄することは可能ですか?
A1:はい、可能です。被相続人が亡くなった後であれば、第1順位である配偶者と子供が同時に家庭裁判所へ申述書を提出できます。未成年の子供がいる場合で「親も一緒に放棄する」時は利益相反にならないため、親が法定代理人として子供の放棄を同時に申し立てることができます。
Q2:親の住んでいた賃貸アパートの解約や遺品整理はどうすべきですか?
A2:相続放棄前のアパート解約や家財の勝手な処分・売却は、相続財産の処分(法定単純承認)とみなされる恐れがあります。残置物の撤去は放棄が正式に受理された後、大家や管理会社に対して「相続放棄申述受理証明書」を提示した上で、大家側の責任と費用で処分(明渡し)してもらう手続きを踏むのが法的に最も安全です。
Q3:3ヶ月を過ぎてから債権者から督促状が届いた場合、もう放棄は不可能ですか?
A3:諦める必要はありません。「被相続人に借金が全くないと信じるについて相当な理由があった」と認められる場合、最高裁判所の判例に基づき「督促状が届いて負債の存在を知った日」から3ヶ月以内であれば申述が受理されるケースがあります。ただし通常の申述より厳格な事情説明書が必要となるため、速やかに弁護士や司法書士等の専門家へ相談してください。
まとめ:親の負の遺産に振り回されないための確実なロードマップ
親の残した負債は、正しい法的手続きを踏みさえすれば、子供や孫の代にまで引き継がれることは決してありません。恐れるべきは負債そのものではなく、誤った知識による放置や、3ヶ月という法定期限を徒過してしまう不作為です。
親の死後に借金の発覚や督促があった際は、遺産に一切手を触れず、速やかに戸籍収集と家庭裁判所への申述準備に着手することが鉄則です。また、子供全員が放棄する際は、後順位の親族へ事前に連絡を入れる心配りを持つことで、無用なトラブルを防ぎつつ円満に負の連鎖を断ち切ることができます。冷静な事実確認と迅速なアクションこそが、自身と家族の資産を守る最大の防壁となります。 (出典: 相続 放棄 子供(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。