個人事業主と法人どっちが得?2026年税金・信用の決定打と売上目安
事業が軌道に乗ってくると必ず直面するのが「このまま個人事業主を続けるべきか、それとも法人化(法人成り)すべきか」という選択です。税金の負担軽減や社会的信用の獲得を狙って法人設立を検討する人が多い一方で、安易な法人化によって社会保険料や維持コストが跳ね上がり、手元資金を減らしてしまうケースも少なくありません。
税制改正やインボイス制度の定着、社会保険の適用拡大が進む2026年現在、両者の損得ラインは以前よりもシビアに変化しています。本稿では、表面的な情報に惑わされず事業成長と手残り最大化を実現するために知っておくべき、税金・社会保険・信用の決定的な違いと具体的な判断基準をプロの視点から徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:税金面での実質的な損得分岐点は「課税所得(利益)700万〜800万円前後」または「売上高1,000万円超」が一つの明確な基準。
- 要点2:法人化最大の盲点は「社会保険料の強制加入」と「均等割(年7万円〜)の固定費」であり、節税メリットを食いつぶすリスクがある。
- 要点3:BtoB取引での信用力獲得や人材採用を狙うなら法人化が有利だが、小規模なBtoCビジネスなら個人事業主の身軽さを活かすのが賢明。
【徹底比較】個人事業主と法人の違いが一目でわかる決定版データ
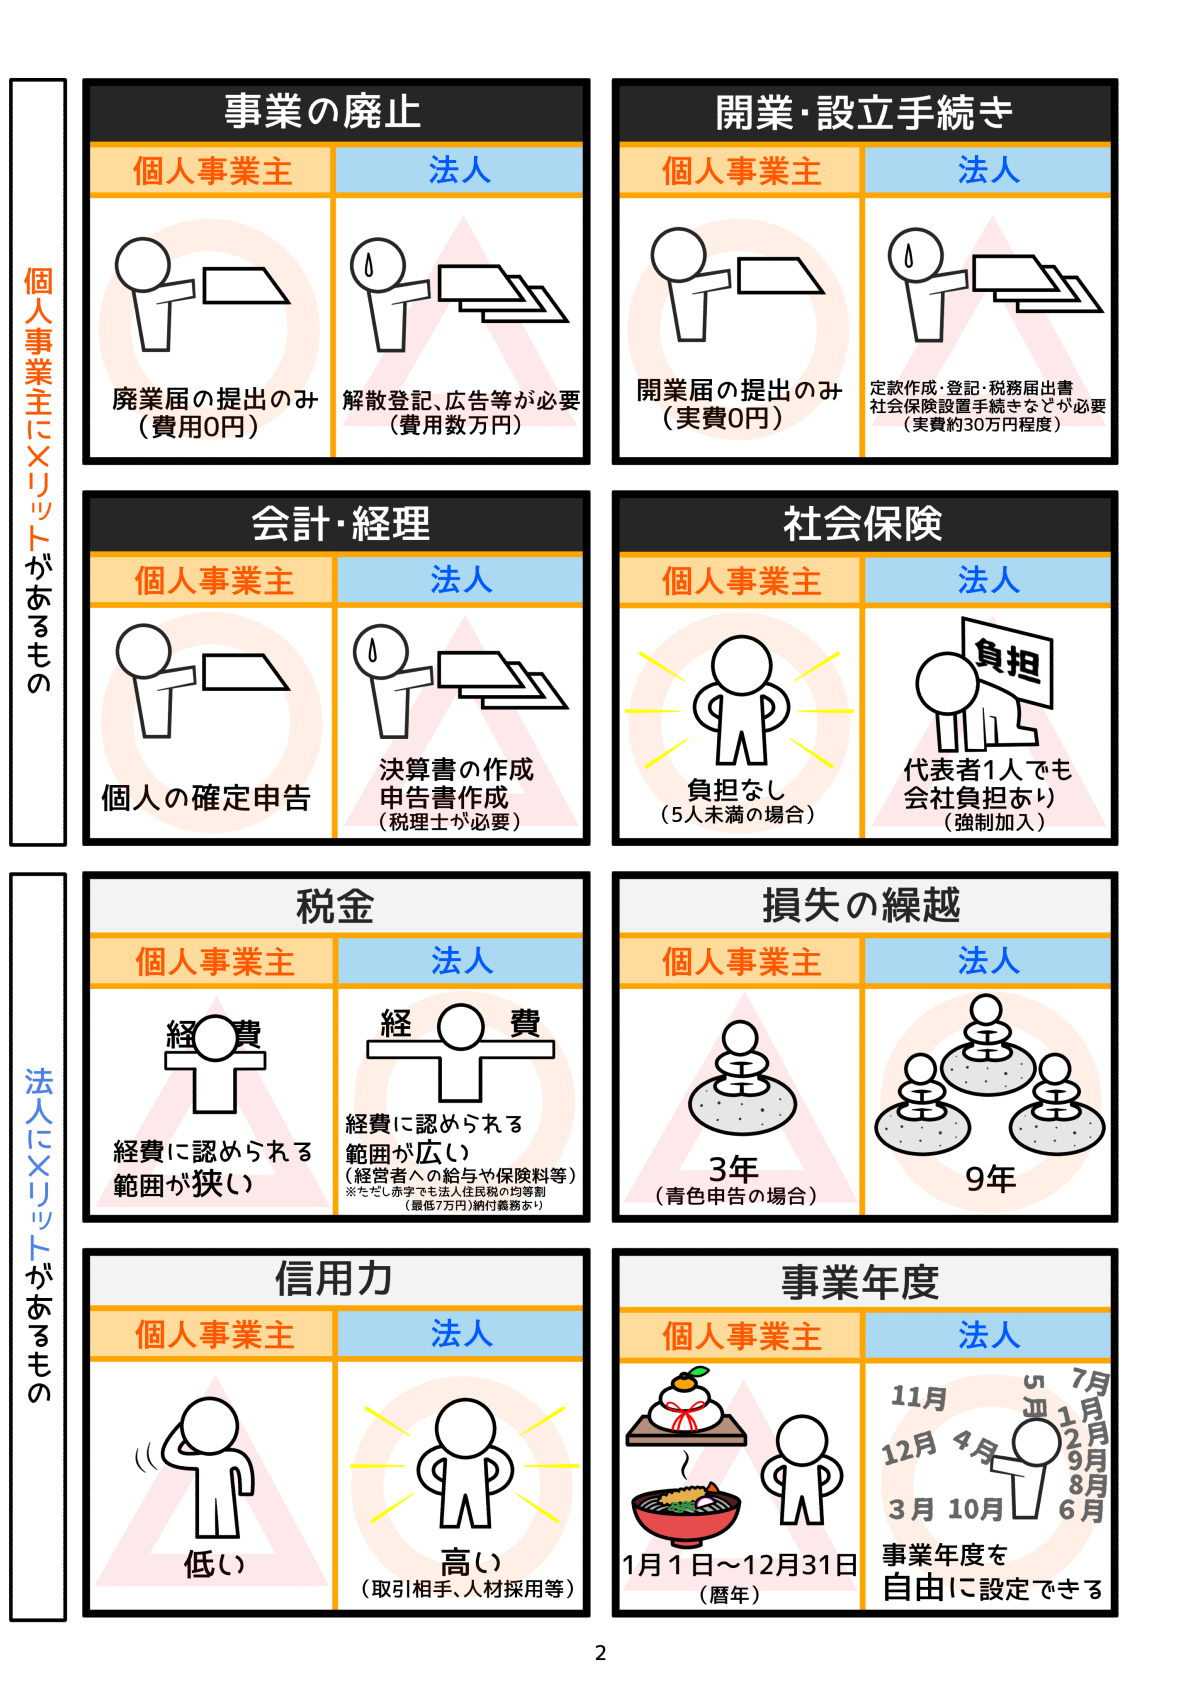
事業運営における根幹となる基本項目を、実務現場のデータをもとに比較・整理しました。税金の種類から決算・設立にかかる実費まで、具体的な数値を把握することが第一歩となります。
| 項目 | 個人事業主(白色・青色) | 法人(株式会社・合同会社) | 編集部の見解・実務上の評価 |
|---|---|---|---|
| 適用される主な税金 | 所得税(5〜45%の累進課税) 住民税(一律約10%) 個人事業税(3〜5%) | 法人税(15〜23.2%) 法人住民税・事業税 地方法人税 | 所得が低いうちは個人事業主が圧倒的に有利。利益が急増すると法人の税率上限(実効税率約25〜34%)が有利に働く。 |
| 設立・開業費用 | 0円(開業届を税務署に提出するのみ) | 合同会社:約6万〜10万円 株式会社:約20万〜25万円 | 設立時の登録免許税や定款認証手数料が発生。初期キャッシュを温存したい創業初期は個人開業が合理的。 |
| 赤字の場合の維持コスト | 税金の発生なし(所得税・住民税所得割ゼロ) | 法人住民税の均等割が年間最低7万円必ず発生 | 売上が立たない年度であっても法人は維持費が固定で発生するため、資金繰りへの圧迫感は段違いに高い。 |
| 社会保険の加入義務 | 原則任意(従業員5人未満などの個人事業は国民健康保険・国民年金) | 社長1人でも強制加入(健康保険・厚生年金) | 法人化で最も手取りに直撃する要素。労使折半で会社側にも同額のキャッシュアウトが発生する。 |
| 決算・申告の手続き難易度 | 確定申告(青色申告ソフトで自己完結可能) | 法人決算申告(別表作成など極めて複雑) | 法人は税理士への決算報酬(年間15万〜30万円超)が事実上必須コストとなり、固定費を押し上げる。 |
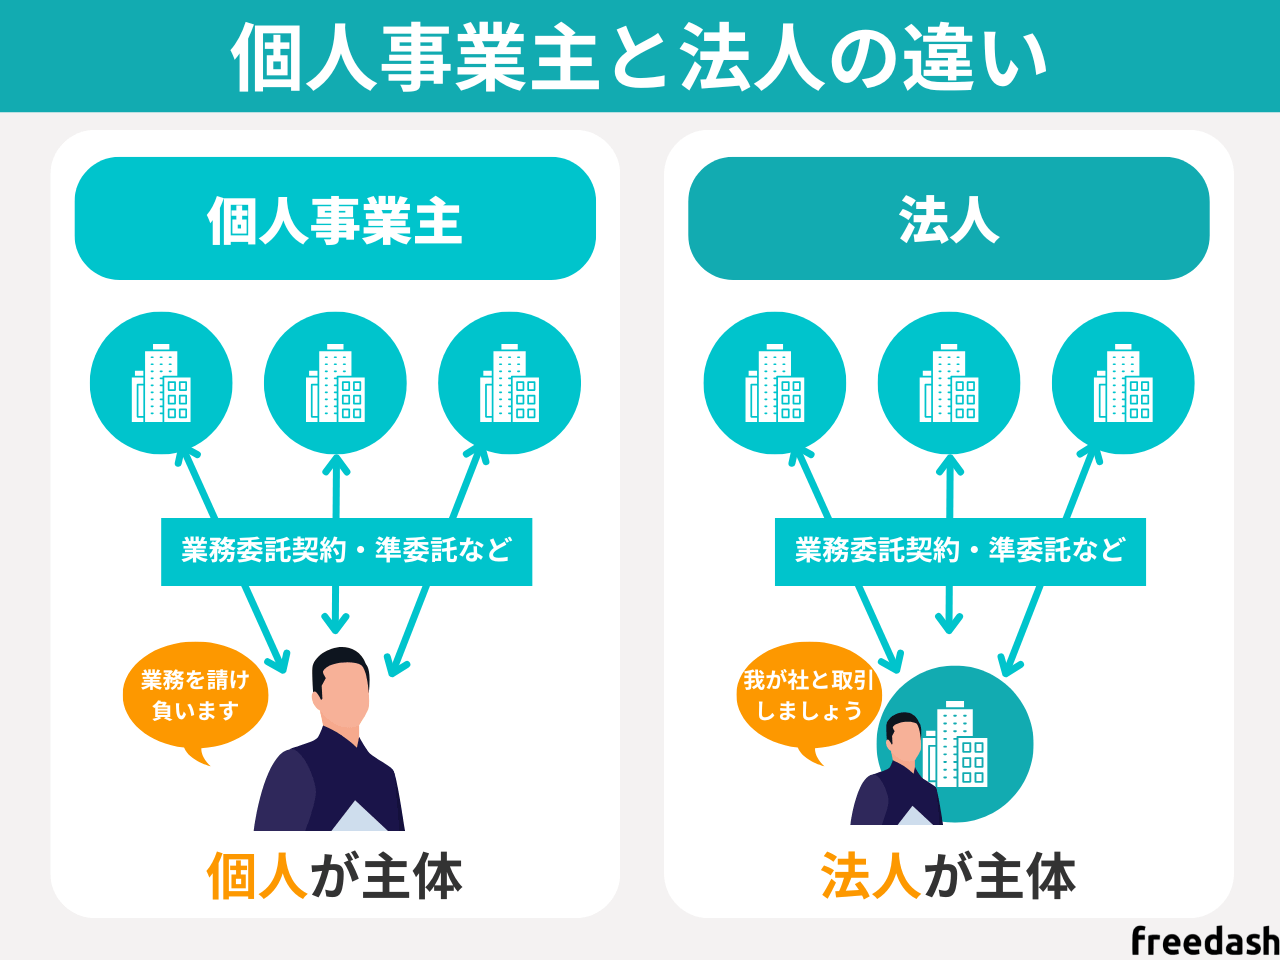
| 対外的な信用力・取引制限 | 一部大手企業との直接口座開設や取引が制限される場合あり | 商業登記され、財務情報の透明性から信用を得やすい | 大手企業とのBtoB取引、金融機関からの大口融資、優秀な人材採用では法人が圧倒的に優位。 |
【2026年最新】法人化すべき売上と利益の目安|損得ラインの真実
ネット上では「売上1,000万円を超えたら法人化」という言説が定着していますが、制度設計の実態を踏まえると、売上高だけで判断するのは危険です。本当の判断基準は「純粋な利益(所得)」と「取引先の属性」にあります。
所得税は利益が増えるほど税率が高くなる累進課税(最高税率45%+住民税10%=最大55%)を採用しているのに対し、法人税の実効税率は中小企業の場合でおよそ21%〜34%前後で頭打ちになります。この税率差が逆転し、法人設立コストや税理士報酬を差し引いても手元に残る金額が多くなるラインが、年間所得(売上-経費・控除)700万〜800万円です。
一方、売上面での基準となるのが消費税です。インボイス制度の導入以降、免税事業者のメリット構造は変化しましたが、個人事業主として売上1,000万円を超えた場合、2年後から消費税の課税事業者となります。このタイミングで法人を新規設立すると、資本金1,000万円未満などの一定条件下において最大2年間の消費税免税期間を再度活用できるという税務上の恩恵が存在します。この「2年ルール」を戦略的に活用する手法は、今なお有効な選択肢です。
税金と社会保険料のリアル|役員報酬による節税と隠れたコスト
法人成りの最大の武器とされるのが「給与所得控除」を活用した節税スキームです。個人事業主の場合、利益のすべてが事業所得として直接課税されますが、法人の場合は事業利益から自分に対して「役員報酬」を支払うことで、会社側では損金(経費)にしつつ、個人側では給与所得控除を受けられます。
さらに、退職金規程を整備して将来の「役員退職金」としてプールすることで、退職所得控除を活用した極めて税率の低い資金回収が可能になります。自宅を社宅扱いにして家賃の一部を経費化したり、出張旅費規程を作成して非課税の日当を支給したりできる点も、個人事業主にはない大きな強みです。
しかし、ここで見落としてはならないのが社会保険料の負担増です。法人化すると、社長自身に対する役員報酬に対しても健康保険・厚生年金保険料が課されます。料率は合計で約30%に達し、これを会社と個人で半分ずつ負担(実質全額自己負担)することになります。年間利益が500万円程度の段階で下手に高額な役員報酬を設定すると、所得税が減った分以上に社会保険料の支払いが膨らみ、結果として手元に残る現金が減ってしまう逆転現象が起こります。
【実態検証】利用者の生の声と現場目線で見えたリアルな壁
実際に個人事業主から法人成りした経営者や、あえて個人事業主にとどまっている事業主の生の声を集約すると、数字上の計算だけでは見えてこない実務の摩擦が浮かび上がってきます。
「大手SIerからの直接受注を獲得するために法人化を決断した。個人のときは門前払いだった口座開設があっさり通り、受注単価も20%以上上がったため、経費増加分を余裕で回収できた」(30代・ITコンサルタント)
このように、BtoBのエンタープライズ領域をターゲットとする事業においては、法人の看板自体が強力な営業資産となる事実が確認できます。金融機関からの融資審査においても、法人の決算書に基づいたスコアリングのほうが事業拡大のための資金調達を有利に進められるケースが目立ちます。
一方で、手痛い失敗談として多いのが事務作業の激増と資金使途の硬直化です。
「利益が出たので税理士に勧められるがまま法人化したが、会社の通帳から1円下ろすのにも役員貸付金などの処理が必要になり、資金の融通が効かなくなった。毎年の税理士報酬と均等割7万円が地味に重く、年商1,500万円前後のフリーランスなら個人の青色申告のほうが圧倒的に気楽だった」(40代・WEBデザイナー)
個人事業主であれば「事業の利益=自分の自由に使えるお金」ですが、法人の金はたとえ自分が100%オーナーであっても「他人の金」です。事業資金をプライベートへ移動させる際の厳密な会計ルールに耐えきれず、後悔する声は現場で後を絶ちません。
一般に知られていない盲点とネットの誤解
ネット上の節税情報には、実務上の運用リスクや法改正の影響が省かれたものが散見されます。特に警戒すべき3つの誤解を是正します。
第一に、「法人化すれば無条件で税金が安くなる」という誤解です。前述の通り、年間の利益が500万円未満の段階では、青色申告特別控除(最大65万円)や各種所得控除を活用できる個人事業主のほうが実質税率は低く抑えられます。固定費としての税理士報酬(年間20万〜40万円)まで考慮すると、小規模事業者の法人化はむしろ手取りを削る結果になります。
第二に、「家族を役員にして報酬を分散すれば簡単に節税できる」という安易なスキームです。実質的に業務を行っていない親族に対する不相当に高額な役員報酬は、税務調査において損金算入を否認されるリスクが極めて高くなっています。形式だけの役員登記は通用しません。
第三に、「資本金1円で簡単に作れるからリスクはない」という認識の甘さです。制度上は1円起業が可能ですが、資本金があまりに少額な会社は銀行の法人口座開設審査(コンプライアンスチェック)で落とされる確率が高くなります。実務上は、運転資金数ヶ月分に相当する100万〜300万円程度の資本金を用意して設立するのが一般的なセオリーです。
【プロの結論】法人化を今すぐ進めるべき人の特徴
- 年間の課税所得(利益)が安定して800万円を超えている事業者
- 法人相手(BtoB)の大型案件の獲得や、公的な入札への参加を目指す事業者
- 従業員の正社員採用を進め、組織として事業をスケールさせたい経営者
- 将来的に会社売却(M&A)や事業承継を視野に入れている人
【プロの結論】個人事業主のまま維持すべき人の特徴
- 年間の純利益が500万円以下で推移しており、売上の波が大きい事業者
- BtoC(一般消費者向け)中心で、屋号や個人名で十分に集客が成立している店舗やクリエイター
- 従業員を雇わず、外注と自分1人のみでスリムに完結させたいフリーランス
- 複雑な経理や確定申告を自力でシンプルに済ませ、維持管理コストを極限まで削りたい人
【個人事業主と法人】に関するよくある質問(FAQ)
Q1:インボイス制度が定着した今、売上1,000万円未満でも法人化するメリットはありますか?
A1:免税事業者としての消費税益税メリットは縮小したものの、適格請求書発行事業者として登録した上で、大手企業との新規取引開始や信用力向上を主目的に法人化するメリットは十分にあります。ただし、純粋な税金削減のみを目的とする場合、利益が低ければメリットはほとんど出ません。
Q2:株式会社と合同会社(LLC)ではどちらで法人成りすべきですか?
A2:外部からの出資を受ける予定がなく、事業承継や代表者の看板を重視しないIT・受託開発・コンサルティング業であれば、設立費用が安く決算公告義務もない合同会社が合理的です。一方、将来の株式上場、採用でのネームバリュー、一般的な社会的認知度を重視するなら株式会社を選ぶのが無難です。
Q3:個人事業の屋号や銀行口座、契約関係は法人へ自動的に引き継がれますか?
A3:自動的には引き継がれません。個人事業主と法人は法的に完全に別の人格であるため、賃貸借契約、取引先との基本契約、銀行口座の開設、所有車両や機材の名義変更手続き(資産の引き継ぎ)をすべて個別に行う必要があります。これには一定の手間と移行期間がかかります。
まとめ:事業規模と将来の設計図に応じた最適な決断を
個人事業主と法人の選択は、単なる「税金の勝ち負け」にとどまりません。事業をどこまで拡大したいのか、組織を作りたいのか、あるいは自分ひとりで自由度の高いライフスタイルを維持したいのかという、事業の設計思想そのものに直結しています。
利益が小さいうちは個人事業主の持つ「圧倒的な身軽さ」と「低コスト構造」を最大限に活かし、事業が拡大して利益800万円の壁を越えた段階で、信用力と節税効果をテコにするために法人へシフトする――このステップを踏むことが、資金ショートを防ぎ着実に手元資金を増やす最短ルートです。目先の噂や形式にとらわれず、自身の事業ステージに合致した形態を見極めてください。 (出典: 個人 事業 主 法人(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。