住民税は年収いくらで発生?年収別早見表と手取り激減の真相
毎月の給与明細を開いた瞬間、「総支給額は増えているのに、なぜ手取りがこれほど少ないのか」と疑問を抱いた経験はないでしょうか。その最大の要因となっているのが、毎月容赦なく天引きされる「住民税」の存在です。特に昇給を果たした年や社会人2年目を迎えたタイミングで、手取り額の伸び悩みに直面するビジネスパーソンは少なくありません。
住民税は前年の所得に対して課税される「後払い方式」をとっているため、昇給の実感を行政の徴収システムが打ち消してしまう構造を抱えています。さらに、いわゆる「年収の壁」や各種控除の仕組みを正しく把握していないと、知らぬ間に手元に残る資金を大きく減らしてしまうリスクすらあります。本稿では、年収ごとの住民税額シミュレーションから手取りが減る構造的背景、そして手元資金を合法的に守る防衛策まで、余すところなく解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:住民税は原則として「年収100万円」を超えると発生し、前年所得に応じて一律約10%の所得割が課される
- 要点2:社会人2年目や前年大幅昇給時の手取り激減は、1年遅れで請求が届く「住民税の後払い構造」が原因である
- 要点3:ふるさと納税やiDeCoなどを戦略的に活用すれば、住民税の課税所得を圧縮し実質的な手取りを最大化できる
【2026年最新】住民税は年収いくらから引かれる?「100万円の壁」と非課税ラインの真実
住民税が発生する境界線として広く知られているのが「年収100万円の壁」です。給与所得者の場合、年収から最低55万円の「給与所得控除」が差し引かれます。さらに、多くの自治体(東京23区などの1級地)において住民税の所得割が非課税となる所得基準が45万円(基礎控除等相当)に設定されているため、合計して年収100万円以下であれば住民税(所得割・均等割ともに)は非課税となります。
ここで注意しなければならないのは、所得税の非課税ライン(いわゆる103万円の壁)と住民税の非課税ラインには3万円のギャップが存在する点です。年収が100万円を超えて103万円未満におさまっている場合、「所得税は0円なのに住民税だけ数千円の請求が届く」という事態が発生します。パートタイム勤務や学生のアルバイト現場で「税金がかからないと思っていたのに通知が来た」と混乱が生じるのは、この3万円のズレが原因です。
また、非課税ラインはお住まいの市区町村の「級地(生活コスト等に応じた区分)」によって微妙に異なります。大都市圏の1級地では年収100万円ですが、地方都市(2級地・3級地)では年収93万円〜96.5万円程度から均等割が課税されるケースがあるため、自治体の公式アナウンスを必ず確認しておく必要があります。
【年収別早見表】年収300万・500万・1000万で引かれる住民税と手取りのリアル
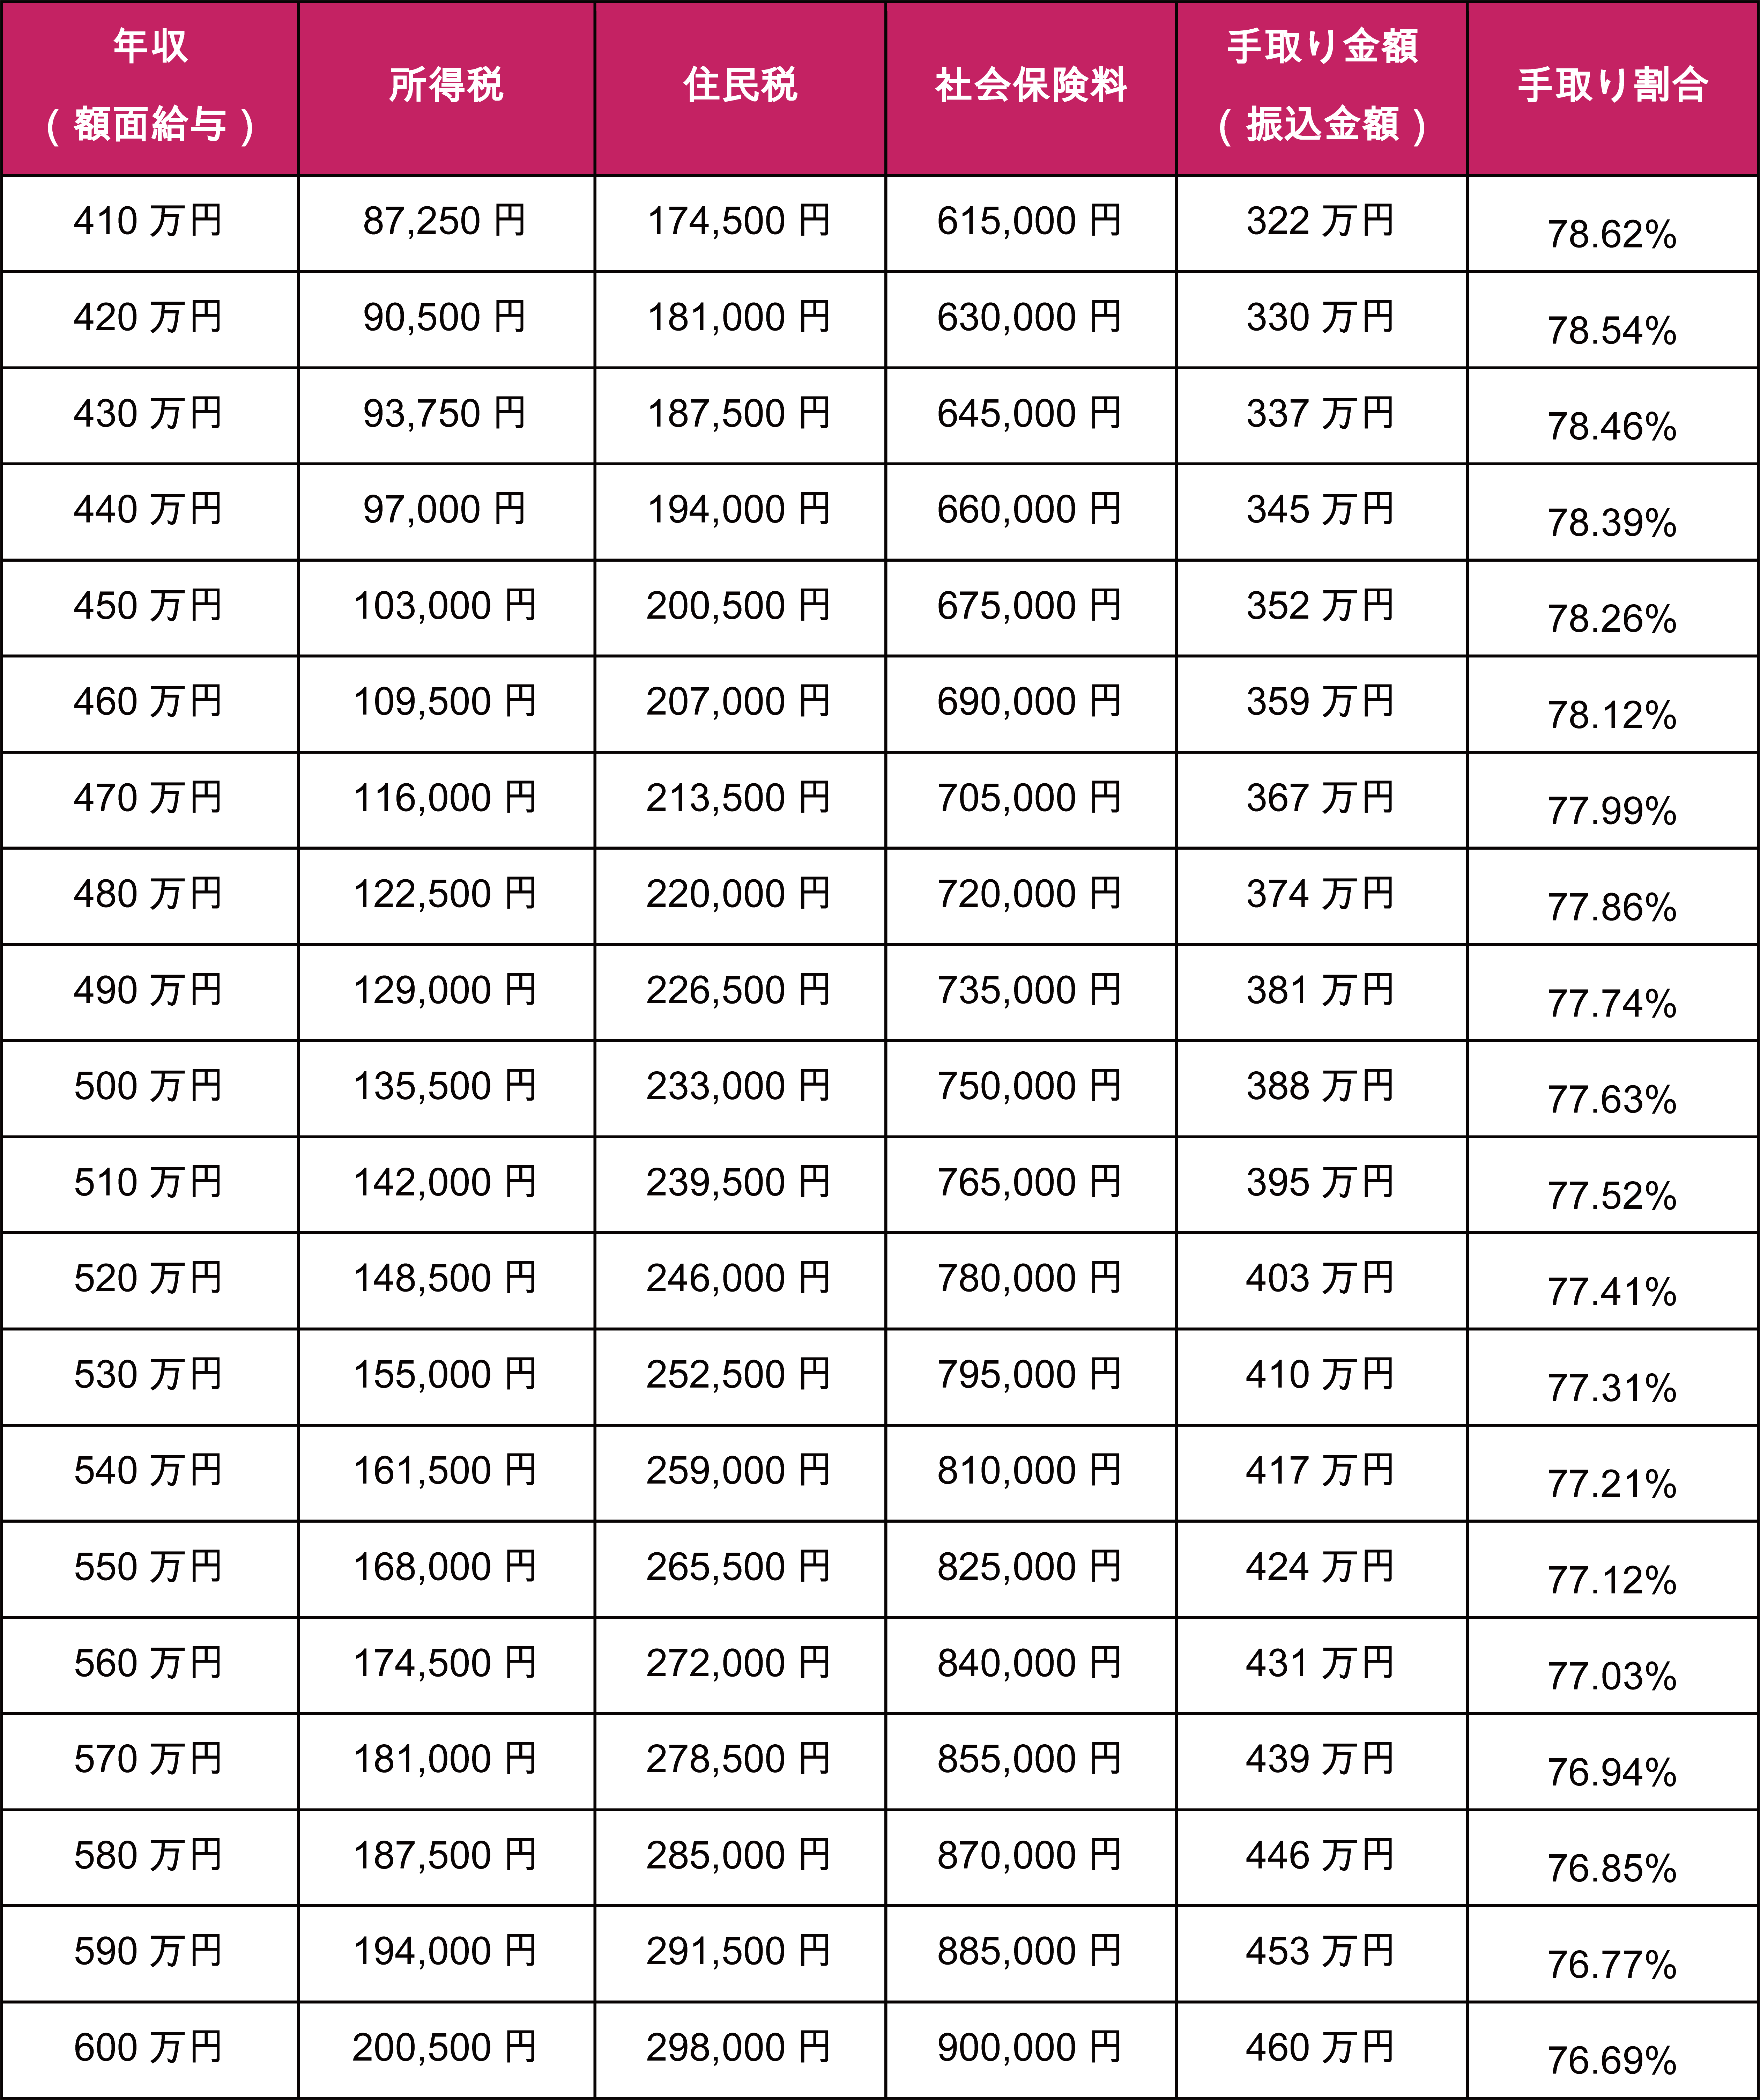
住民税は、所得に応じて負担する「所得割(標準税率10%:区市町村6%+都道府県4%)」と、所得に関わらず定額で課される「均等割(年額5,000円程度+森林環境税1,000円)」の合計で算出されます。年収が上がるにつれて住民税額がどのように推移し、手取り額にどう影響を与えるのか、単身者(扶養なし・社会保険加入)をモデルケースに比較表で示します。
| 給与年収 | 住民税(年額の目安) | 一般的な手取り総額(目安) | 編集部の見解・分析 |
|---|---|---|---|
| 年収300万円 | 約11.5万円〜12.5万円 | 約235万円〜240万円 | 月額約1万円の負担。家計への影響がダイレクトに出る水準。 |
| 年収500万円 | 約24.0万円〜25.5万円 | 約385万円〜395万円 | 月額約2万円が引かれる。所得税(約14万円)よりも住民税の負担が重い。 |
| 年収800万円 | 約48.0万円〜51.0万円 | 約580万円〜600万円 | 月額約4万円以上の天引き。控除の有無で手取り差が年間数十万円単位に拡大。 |
| 年収1000万円 | 約67.0万円〜72.0万円 | 約710万円〜730万円 | 給与所得控除の上限(195万円)に達し、課税負担率が急激に跳ね上がる領域。 |
| 年収1500万円 | 約115万円〜125万円 | 約980万円〜1020万円 | 高額な所得税と合算され、額面の3分の1近くが公的負担として消失する。 |
この試算データから読み解くべき重要な事実は、「年収500万円前後までは、所得税よりも住民税のほうが支払額が大きい」という点です。所得税は5%〜45%の累進課税ですが、住民税は課税所得に対して一律10%が一律で課されます。そのため、中間所得層にとっては住民税こそが毎月の可処分所得を圧迫する主因となっています。
年収1000万円で「税金が高すぎる」と悲鳴が上がる構造的理由
「年収1000万円プレイヤー」といえば高所得者の代名詞とされてきましたが、実際の給与明細を見ると手取り額は約720万円前後まで目減りします。年間で約280万円もの社会保険料・税金が引かれ、そのうち約70万円前後を住民税が占める計算になります。
高年収層の負担感を増大させている最大の要因は、「給与所得控除の頭打ち」と「基礎控除の逓減」です。給与所得控除は年収850万円を超えると一律195万円で上限に達し、それ以上いくら稼いでも控除額が増えません。さらに、住民税の課税所得を基準として各種行政サービスの所得制限(児童手当の縮小・撤廃や高等学校等就学支援金の対象外判定など)が連動して作動します。
「額面年収は増えたのに、住民税の引き上げと公的給付の打ち切りが重なり、生活水準が年収700万円時代とほとんど変わらない」という現象は、現代の税制構造が生み出した紛れもない現実です。
【実態検証】社会人2年目の「手取り激減ショック」と天引きのタイムラグ
SNSや職場の現場で毎年6月になると必ず話題に上るのが、「社会人2年目の手取り激減問題」です。「2年目になって基本給が5,000円アップしたのに、なぜか手取りが1年目より1万円以上減っている」という嘆きが後を絶ちません。
このカラクリの正体は、住民税の賦課期日と徴収時期のタイムラグにあります。
- 1年目(4月〜翌年5月):前年の給与所得がゼロ(または学生時代の少額アルバイト)であるため、住民税の天引きが基本的に発生しない。
- 2年目(6月〜):1年目の1月〜12月に稼いだ給与所得をもとに計算された住民税が、毎月の給料から12分割(特別徴収)されて天引き開始。
1年目の年収が300万円程度だった場合、2年目の6月からは毎月約1万円前後の住民税が突如として差し引かれます。初任給からのわずかな昇給幅など一瞬で吹き飛んでしまうため、事前の知識がない若手社員にとっては極めて大きな精神的・経済的ショックとなります。
一般に知られていない盲点とネットの誤解|税額決定のカラクリ
ネット上のコミュニティや知恵袋などで散見される誤解として、「住民税は全国一律10%なのだから、日本国内のどこに住んでも税額は1円も変わらない」という主張があります。しかし、これは半分正しく、半分は誤りです。
確かに標準税率は所得割10%(道府県民税4%・市町村民税6%)と定められていますが、地方税法に基づき自治体が独自に税率を上乗せする「超過課税」を実施している地域が存在します。代表的な例として、神奈川県では水源環境保全を目的として県民税所得割が「0.025%」上乗せされています。また、神戸市や横浜市などでも独自の上乗せ課税が行われています。
逆に、愛知県名古屋市のように市民税を独自に減税(一律5%減税)している極めて稀な自治体もあります。年間数十万円単位の差にはならないものの、高所得者になればなるほど「住む自治体によって住民税額に年間数千円〜数万円の差がつく」という事実は、知っておくべき盲点です。
手取りを最大化する「住民税の減税対策」と失敗しない実践ルール
住民税の税額を圧縮し、手元に残る可処分所得を増やすためには、公的に認められた「所得控除」および「税額控除」を戦略的に積み上げることが不可欠です。誰でも実践できる主要な対策を整理しました。
1. ふるさと納税(寄附金控除のフル活用)
手取り防衛の筆頭格がふるさと納税です。自己負担額2,000円を除いた寄附金額が、翌年の住民税および所得税からダイレクトに控除されます。返礼品(寄附額の最大3割相当の食品・日用品など)を受け取れるため、実質的に生活費の削減につながります。自身の住民税控除限度額をシミュレーションツールで正確に算出し、限度額上限ギリギリまで寄附を行うのが鉄則です。
2. iDeCo(個人型確定拠出年金)による課税所得圧縮
毎月の掛金全額が「小規模企業共済等掛金控除」の対象となり、住民税・所得税の課税所得からそのまま差し引かれます。例えば、毎月2万円(年間24万円)を積み立てた場合、住民税(税率10%)だけで年間2万4,000円の節税になります。老後資金の形成と現役時代の手取り防衛を同時に達成できる極めて強力な制度です。
3. 生命保険料控除・医療費控除の抜け漏れ防止
年末調整で生命保険料控除(一般・介護医療・個人年金)の申告書を出し忘れていないでしょうか。住民税では各区分最大2.8万円、合計最大7万円の控除枠が用意されています。また、年間で世帯合計10万円(または総所得金額の5%)を超える医療費を支払った場合、あるいは特定の市販薬を一定額以上購入した際の「セルフメディケーション税制」を活用した確定申告も確実な住民税引き下げに寄与します。
【プロの結論】おすすめできる人・見送るべき人の特徴
▼対策を徹底すべき人:年収400万円以上で扶養家族がおらず、手取りの目減りを強く感じている会社員・独身者。ふるさと納税とiDeCoを併用するだけで、年間数万〜十数万円相当の実質メリットを享受できます。
▼無理に対策を追うべきでない人:年収100万円前後のパート・副業ワーカー。すでに住民税が非課税または数千円レベルである場合、iDeCoによる資金ロックのリスクやふるさと納税の手続きコストが見合わないため、手元現金の確保を優先すべきです。
【住民税 いくら 年収】に関するよくある質問(FAQ)
Q1:副業で年間20万円以下の収入なら、住民税の申告も不要ですか?
A1:いいえ、申告が必要です。「年間所得20万円以下なら申告不要」とされているのは国の税金である「所得税」だけの特例ルールです。地方税である住民税にはこの特例が一切存在しないため、1円でも副業所得があればお住まいの市区町村役場へ住民税の申告を行う法的義務があります。
Q2:住民税を支払わずに放置・滞納すると最終的にどうなりますか?
A2:督促状の送付から始まり、年利数%〜十数%の「延滞金」が日割りで加算されます。督促状が届いてから法定期限内に納付がない場合、裁判所の判決を介さずに行政機関独自の権限で銀行口座や給与、不動産などの財産が強制差し押さえされます。会社にも滞納処分通知が送られるため、社会的信用を著しく損ないます。
Q3:引っ越しをした場合、住民税はどの自治体に納めることになりますか?
A3:住民税は「その年の1月1日時点で住民票があった自治体」に対して1年分を全額納めるルールになっています。例えば年途中の5月に東京から大阪へ転居した場合でも、その年度の住民税はすべて転居前の東京の自治体へ支払うことになります。二重課税される心配はありません。
まとめ:仕組みを正しく理解し合法的に手取りを守る知恵を
住民税は、道路や公園の整備、ゴミ収集、警察・消防、教育や福祉といった地域社会のインフラを維持するために不可欠な税金です。しかし、その算定ロジックや課税タイミングを知らないまま放置していると、手取り額の急減に戸惑い、本来利用できるはずの控除制度を取りこぼして大きな損失を被ることになります。
手取り額を合法的に増やす最初の一歩は、給与明細に記載された住民税額を把握し、自分がどの税額ゾーンに位置しているかを認識することです。ふるさと納税の限度額確認やiDeCoの導入など、今すぐ着手できる手取り防衛策を一つずつ実行に移していきましょう。 (出典: 住民税 いくら 年収(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。