年末調整の保険料控除で損しない!書き方・上限額と還付金をプロが徹底解説
毎年10月から11月にかけて勤務先から配布される年末調整の書類。生命保険や地震保険の「控除証明書」が自宅に届くものの、「どの枠にいくら記入すればよいのか」「書類を出すことで実際にいくら手取りが増えるのか」を正確に把握している人は多くありません。
特に契約時期による新旧制度の混在や、マイナポータル連携をはじめとするデジタル化の進展により、手続きのルールや控除額の計算方法は複雑さを増しています。知らず知らずのうちに申告漏れを起こし、本来受け取れるはずの還付金を取りこぼしているケースも少なくありません。本稿では、現場取材と税制データをもとに、損をしないための控除申告の鉄則を整理して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:生命保険料控除は「一般・介護医療・個人年金」の3枠で所得税最大12万円・住民税最大7万円、地震保険料控除は所得税最大5万円が上限。
- 要点2:2011年以前の「旧契約」と2012年以降の「新契約」で計算式が異なり、組み合わせ次第で控除額を最大化できる。
- 要点3:証明書の紛失や提出遅れが発生しても、翌年1月の再調整や確定申告(還付申告は5年間有効)で確実に取り戻せる。
【控除枠の全体像】生命保険・地震保険で受けられる上限額の仕組み
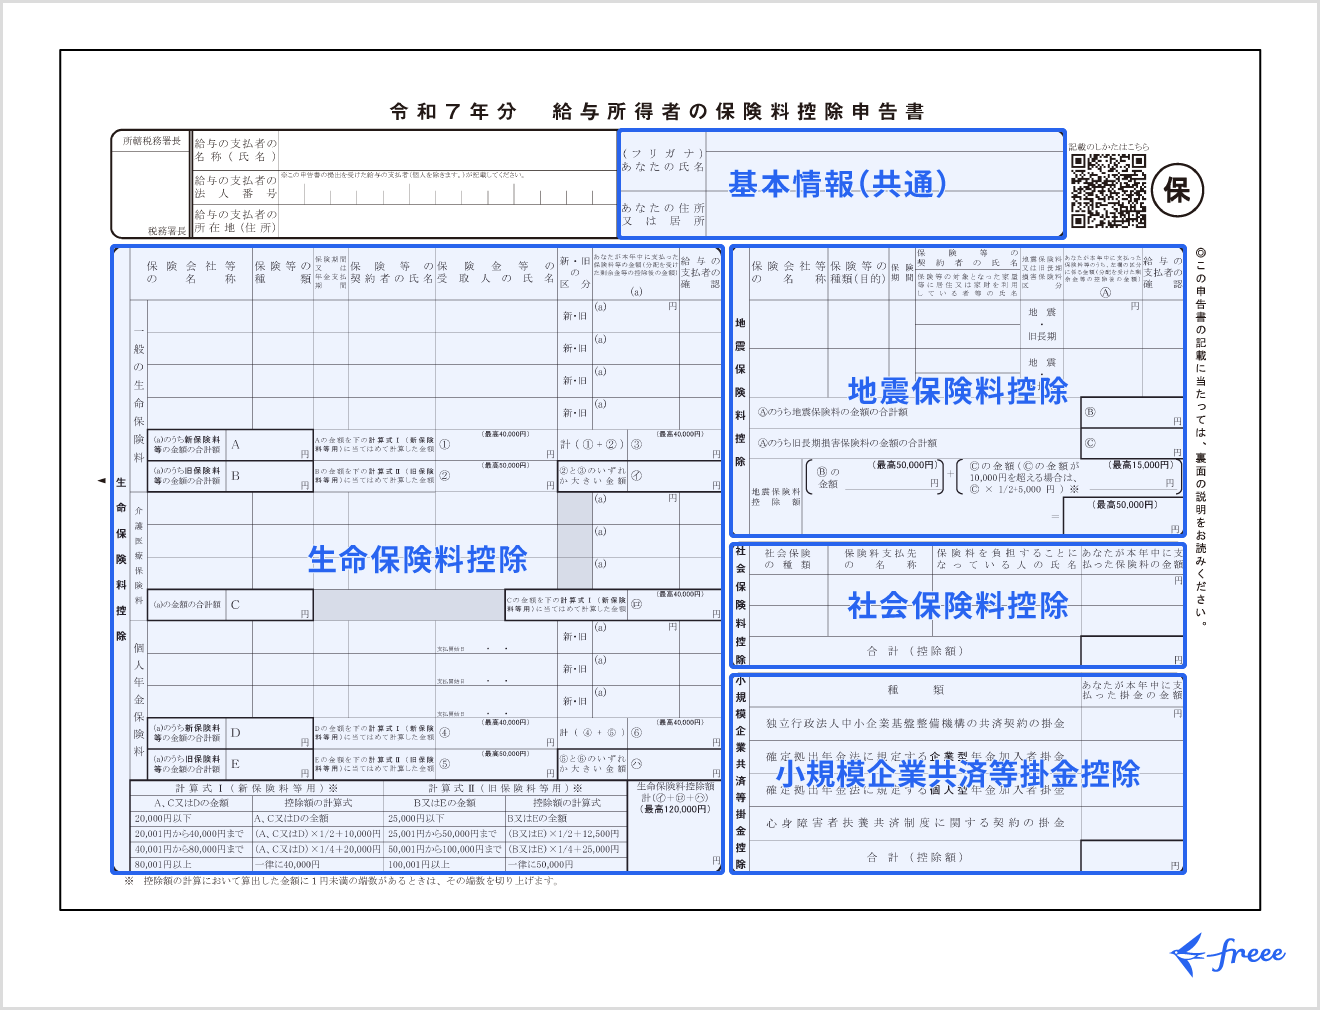
年末調整における保険料控除は、1年間に支払った保険料に応じて所得から一定額を差し引き、所得税と翌年度の住民税を軽減する制度です。控除の対象となる保険は、大きく分けて「生命保険料控除」と「地震保険料控除」の2系統が存在します。
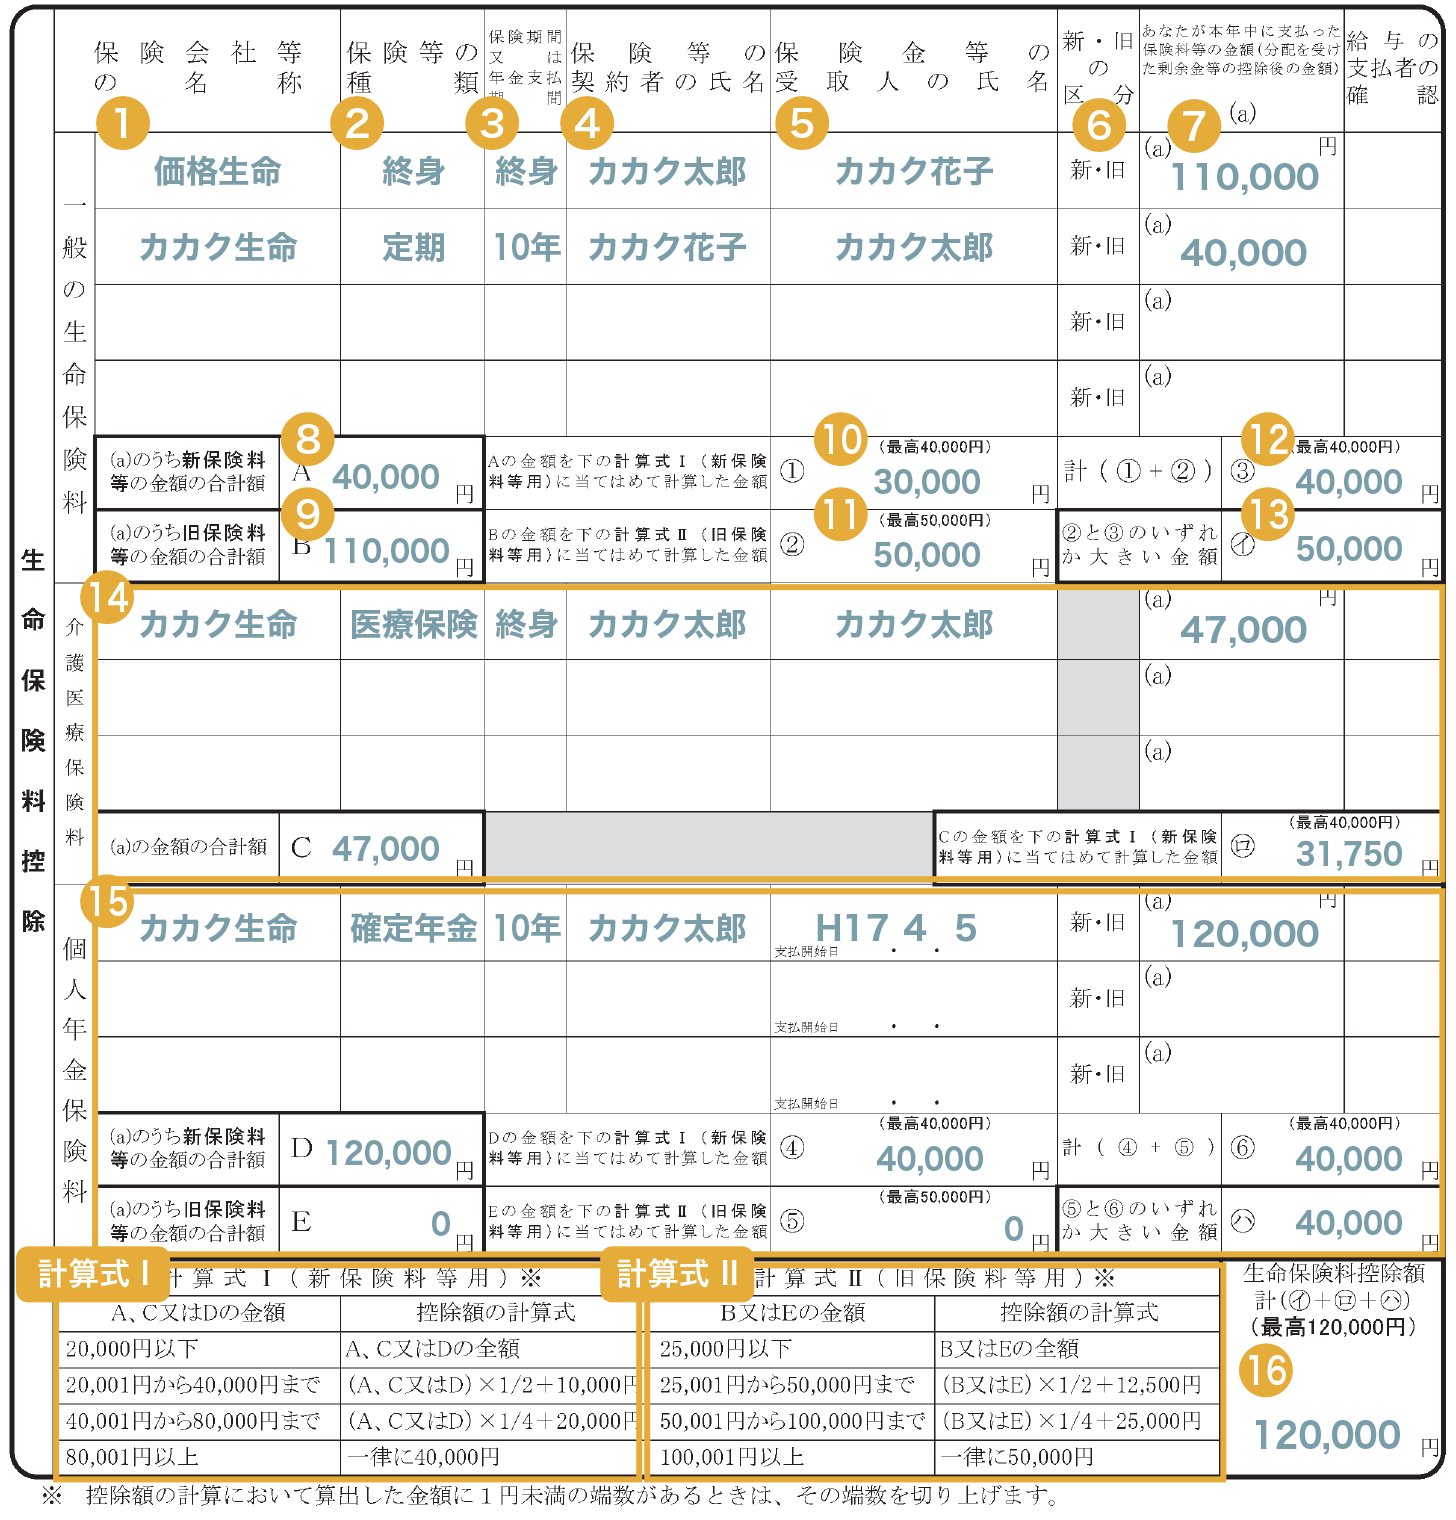
生命保険料控除はさらに「一般生命保険料控除」「介護医療保険料控除」「個人年金保険料控除」の3つの区分に分かれています。それぞれの枠ごとに控除額の上限が設定されており、合計することで所得税の控除枠は最大12万円まで広がります。
| 控除の種類 | 対象となる主な保険 | 所得税の控除上限額 | 住民税の控除上限額 |
|---|---|---|---|
| 一般生命保険料控除 | 定期保険、終身保険、養老保険、学資保険など | 新契約:40,000円 旧契約:50,000円 | 新契約:28,000円 旧契約:35,000円 |
| 介護医療保険料控除 | 医療保険、がん保険、介護保険など(※新契約のみ) | 一律:40,000円 | 一律:28,000円 |
| 個人年金保険料控除 | 個人年金保険(税制適格特約が付加されたもの) | 新契約:40,000円 旧契約:50,000円 | 新契約:28,000円 旧契約:35,000円 |
| 生命保険料控除の合計上限 | 上記3区分の合算 | 最大 120,000円 | 最大 70,000円 |
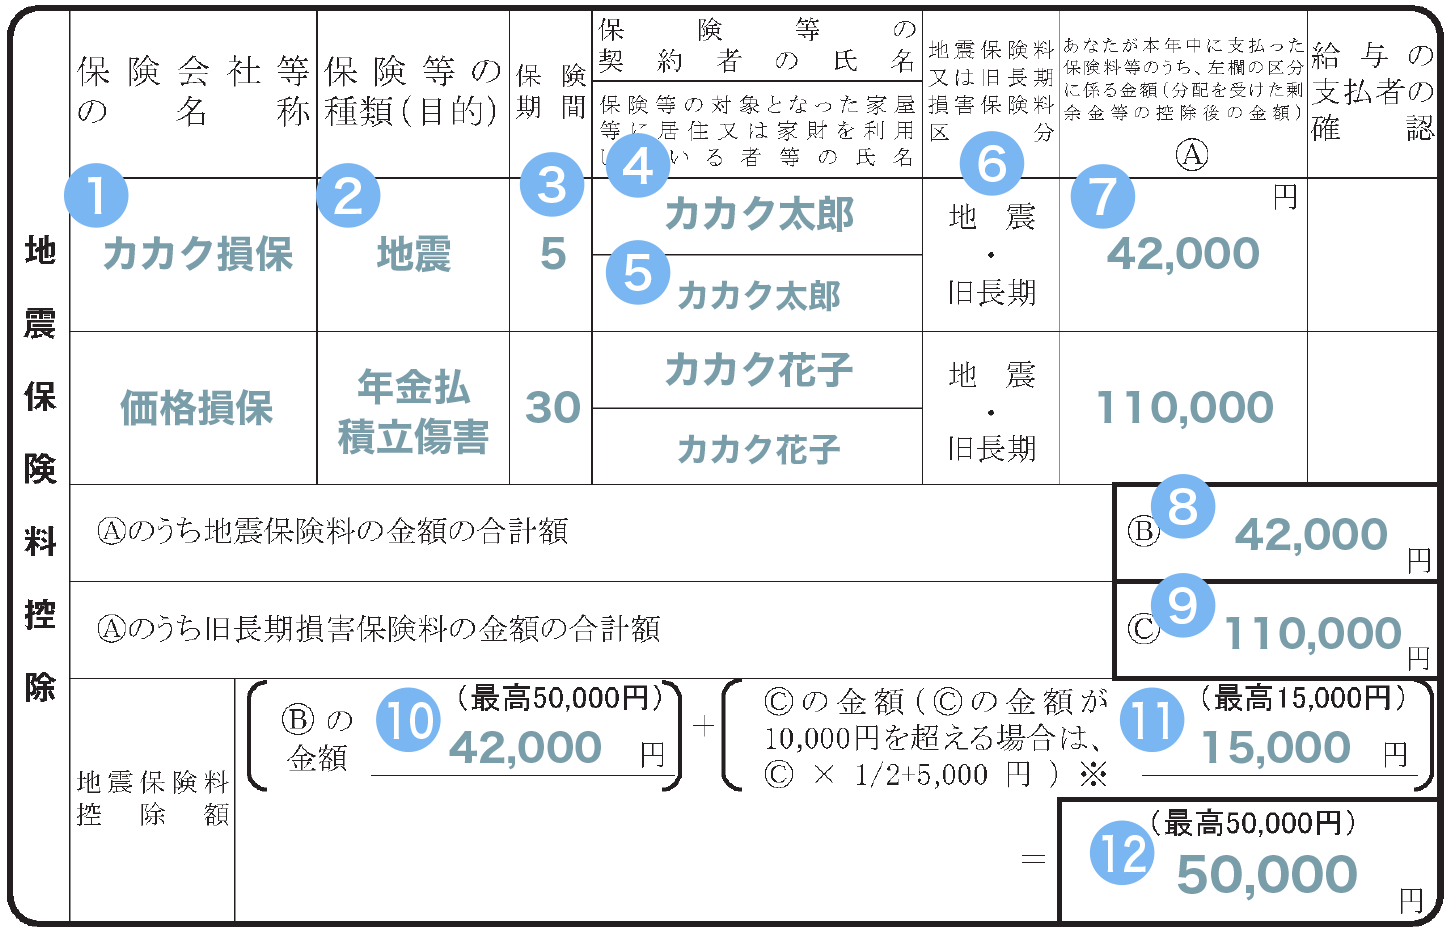
| 地震保険料控除 | 居住用建物・家財を対象とする地震保険 | 最大 50,000円 (支払額全額) | 最大 25,000円 (支払額の1/2) |
地震保険料控除は生命保険料控除とは別枠で計算されるため、両方を合わせると所得税ベースで年間最大17万円の所得控除を受けることが可能です。
【新契約・旧契約の違い】2011年前後で変わる計算式と最も得する組み合わせ
保険料控除申告書を作成する際、多くの人が戸惑うのが「新契約」と「旧契約」の区分です。制度改正が行われた2012年(平成24年)1月1日を境に、適用される計算式と各枠の上限額が大きく異なります。
契約時期の区分は以下の通り厳密に定められています。
- 旧契約:2011年(平成23年)12月31日以前に締結した保険契約
- 新契約:2012年(平成24年)1月1日以降に締結した保険契約
旧契約では「一般」と「個人年金」の2区分しかなく、各枠の所得税上限は5万円(合計10万円)でした。一方、新契約では「介護医療」が新設されて3区分となり、各枠の上限は4万円(合計12万円)に変更されています。
新契約と旧契約が混在する場合の計算ルール
同じ区分(例:一般生命保険料控除)の中に新旧両方の契約がある場合、以下の3パターンから申告者が最も有利なものを選択できます。
- 新契約のみで計算:新契約の計算式を適用(上限4万円)
- 旧契約のみで計算:旧契約の計算式を適用(上限5万円)
- 新旧両方を合算して計算:新旧それぞれの計算額を合算(ただし合算上限は4万円)
ここで重要な実務テクニックがあります。旧契約の年間支払保険料が10万円を超えている場合、旧契約単独で上限の5万円に達します。このケースでは、わざわざ新契約を合算申告するよりも、旧契約のみを申告したほうが控除額が1万円多くなり有利になります。
【実践シミュレーション】年末調整で還付金はいくら戻る?年収別のリアルな目安
「控除額が12万円」と聞くと、税金がそのまま12万円戻ってくると勘違いしがちですが、そうではありません。実際に手元に戻る還付金(減税額)は、「控除額 × 自身の所得税率」によって算出されます。
さらに翌年6月からの住民税(一律約10%)も軽減されるため、手取りへの好影響は所得税の還付と住民税の減額の合算で現れます。
年収ごとの実質節税シミュレーション(生命保険料控除12万円+地震保険5万円を満額適用時)
課税所得に応じた所得税率を踏まえ、控除上限をフル活用した場合の概算メリットは以下の通りです。
- 年収400万円(所得税率5%・住民税率10%):
所得税還付:約8,500円 + 住民税軽減:約9,500円 = 年間約18,000円の節税 - 年収600万円(所得税率20%・住民税率10%):
所得税還付:約34,000円 + 住民税軽減:約9,500円 = 年間約43,500円の節税 - 年収800万円(所得税率20%・住民税率10%):
所得税還付:約34,000円 + 住民税軽減:約9,500円 = 年間約43,500円の節税 - 年収1,000万円(所得税率33%・住民税率10%):
所得税還付:約56,100円 + 住民税軽減:約9,500円 = 年間約65,600円の節税
所得税率が高い高所得層ほど、保険料控除によるキャッシュバック効果は大きくなります。書類1枚の正確な提出が、数万円の手取り差を生み出す決定打となります。
【実態検証】保険料控除申告書の正しい書き方と現場で頻発する3大ミス
企業の給与計算担当者や税理士への取材を通じて浮かび上がった、年末調整で書類の差し戻しや控除漏れを招く「3大ミス」を検証します。
1. 「妻名義の保険」は夫の年末調整で申請できるのか?
「契約者が妻名義の生命保険は、夫の控除申告に使えない」と思い込んでいる人が多数見受けられます。しかし国税庁の規定上、保険料を実際に支払っているのが夫(配偶者控除対象等)であり、保険金受取人が本人または親族であれば、夫の申告書に含めて控除を受けることが可能です。
専業主婦やパート勤務の妻名義で加入した医療保険であっても、世帯主である夫の口座から保険料が引き落とされている場合は、夫側で申告することで世帯全体の税負担を効率的に下げられます。
2. 個人年金保険料控除と一般枠の混同
加入している年金保険がすべて「個人年金保険料控除」の対象になるわけではありません。この枠を使うには、契約に「個人年金保険料税制適格特約」が付帯されている必要があります。
一時払い年金や変額個人年金、払込期間が10年未満の契約などは特約を付けられないため、名称が個人年金であっても「一般生命保険料控除」として申告しなければなりません。送付された控除証明書の「適用区分」欄の記載を必ず確認する必要があります。
3. 配当金の差し引き忘れ
契約者配当金が支払われている保険の場合、控除証明書には「証明額」とともに「差引配当金額」が印字されています。申告書に記入すべき金額は、支払保険料から割戻金・配当金を差し引いた「差引保険料額」です。証明額をそのまま転記してしまい、経理側で修正されるトラブルが後を絶ちません。
【トラブル急増】控除証明書を紛失した・提出期限に間に合わない時の緊急対処法
秋口に郵送される圧着ハガキ形式の「保険料控除証明書」は、他のダイレクトメールに紛れて紛失しやすい書類の代表格です。提出期限直前に手元にないことに気付いた場合でも、適切な手順を踏めば挽回できます。
紛失時の再発行ルート
保険各社の契約者専用Webマイページを利用すれば、電子データ(PDF・XML)を即日ダウンロード発行できる体制が整っています。会社が紙での提出を求めている場合でも、ダウンロードしたPDFを印刷して添付すれば原則として受け付けられます。コールセンターへの電話依頼による郵送再発行は3〜5営業日を要するため、Web窓口の活用が確実です。
社内期限に間に合わなかった場合の2大リカバリー策
万が一、社内の締め切りに間に合わなかった場合でも、控除を諦める必要はありません。
- 勤務先の「翌年1月再調整」:
企業によっては、12月下旬から翌年1月の給与計算時期まで年末調整の修正(再年調)を受け付けています。速やかに人事労務窓口へ相談してください。 - 年明け2月16日以降の「確定申告(還付申告)」:
会社の年末調整で処理できなかった場合でも、年明けに自身で確定申告を行えば税金は全額還付されます。なお、税金を取り戻すための還付申告は対象年の翌年1月1日から5年間いつでも提出可能です。
【2026年最新トレンド】マイナポータル連携と年末調整の電子化で激変する手続き
デジタル庁および国税庁の推進により、年末調整の現場ではマイナポータル連携を活用した完全ペーパーレス化が本格的な普及期を迎えています。
従来の「ハガキを探して手書きで転記し、原本を台紙に糊付けする」という作業は、マイナポータルを通じて保険会社から控除証明書データを一括取得し、勤務先の年末調整システムに直接インポートする方式へと移行が進んでいます。
電子化がもたらすメリットと現場の注意点
電子化の最大の利点は、新旧区分の判定や控除額の複雑な計算式がすべてシステム上で自動処理される点にあります。記入ミスや計算間違いによる書類の差し戻しが物理的にゼロになります。
ただし、従業員側で事前に「マイナポータル」と「各民間保険会社」のアカウント連携を済ませておく必要があります。締め切り直前に連携設定を行うとアクセス集中や認証エラーで時間を取られる恐れがあるため、事前の連携確認が欠かせません。
【プロの結論】保険料控除を最大限に活かせる人・見直すべき人の特徴
保険料控除は強力な減税手段ですが、「控除を受けたいがために不要な保険に入る」のは本末転倒です。制度を有効活用できている人と、加入内容を見直すべき人の境界線を明確に提示します。
【おすすめできる人】控除の恩恵を最大化できているケース
- 家族のために掛け捨ての定期保険や医療保険へ加入しており、各枠の上限(年8万円程度の払込)を自然に満たしている人
- 個人年金保険の税制適格特約を活用し、老後資金の積立と毎年の所得税・住民税軽減を両立させている人
- 持ち家があり、地震保険に長期加入して確実に控除上限(5万円)を適用できている人
【見送るべき人】保険の見直しを検討すべきケース
- 「年末調整で税金が戻るから」という理由だけで、利回りの低い貯蓄型保険に毎月数万円単位で加入している人(新NISA等の非課税投資枠を活用した運用のほうがトータルリターンで上回る可能性が高い)
- 独身かつ貯蓄が十分にあるにもかかわらず、手厚すぎる過剰な死亡保障を維持している人
【保険 年末 調整】に関するよくある質問(FAQ)
Q1:パートや専業主婦の妻が契約者の保険料を夫の年末調整で申請できますか?
A1:可能です。保険料の支払者が夫であり、保険金受取人が本人または配偶者・親族であれば、妻名義の契約であっても夫の保険料控除として申告できます。申告書の「保険等の契約者の氏名」欄には妻の氏名を、「保険金等の受取人」欄にも受取人の氏名を正確に記入してください。
Q2:保険料控除申告書の「申告額」と「証明額」はどちらを書けばいいですか?
A2:原則として「申告額(12月末までに支払う予定の見込み総額)」を記入します。10月頃に届く証明書には「証明日現在の支払済額(証明額)」と「12月末までの支払見込額」が併記されています。年末まで契約を継続する予定であれば、「見込額」を基準に申告額を記入してください。
Q3:秋に保険を途中解約した場合、今年払った保険料は控除対象になりますか?
A3:対象になります。年内に解約した場合でも、その年の1月1日から解約日までに実際に払い込んだ保険料の総額は、その年の年末調整で控除申請が可能です。解約時に保険会社から送付される「解約時点の控除証明書」を添付して提出してください。
Q4:個人年金保険を払っているのに一般生命保険料控除になってしまうのはなぜですか?
A4:「個人年金保険料税制適格特約」が付帯されていない契約である可能性が高いです。年金受取人の条件(契約者本人または配偶者)、払込期間(10年以上)、年金受取開始年齢(原則60歳以降)などの法定要件を満たしていない契約は、税法上「一般生命保険」として扱われます。
まとめ:正しい知識と早期の準備で手取りを確実に最大化しよう
年末調整の保険料控除は、給与所得者が自らの手で手取り額を増やせる数少ない確実な節税策です。新旧制度の組み合わせルールや妻名義の保険の取り扱いなど、正しい知識を持っていれば控除枠を無駄なく使い切ることができます。
証明書の紛失に備えたWebマイページの事前確認や、電子化・マイナポータル連携の準備を早期に進めておくことが、慌ただしい年末の手続きをストレスなく完了させる秘訣です。手元の証明書をいま一度確認し、本来手元に残るべき還付金を確実に確保してください。 (出典: 保険 年末 調整(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。