相続税申告は自分でも可能?10ヶ月の壁と税務調査の罠を徹底解説
身内が亡くなった後、悲しみに暮れる間もなく押し寄せる膨大な行政手続き。その中でも多くの遺族を悩ませるのが相続税の申告です。「うちは普通の家庭だから関係ない」「税理士に頼むとお金がかかるから自分で申告したい」と考えている方も少なくありません。しかし、安易な判断で放置したり、自己流で申告書を提出したりした結果、後から税務署の調査が入り、多額のペナルティを課されるケースが後を絶ちません。
税制改正により基礎控除額が引き下げられて以降、都市部に自宅を所有しているだけでも課税対象になるケースが定着しました。さらに近年は、税務当局のデジタル管理システムの高度化により、個人の預貯金や資産の移動はかつてない精度で把握されています。本記事では、申告期限「10ヶ月の壁」の乗り越え方から、自力申告と専門家依頼の損得勘定、税務調査の実態まで、後悔しないための重要情報を網羅して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:相続税申告の期限は「被相続人が死亡したことを知った日の翌日から10ヶ月以内」であり、1日でも遅れると無申告加算税や延滞税の対象になる。
- 要点2:「小規模宅地等の特例」や「配偶者控除」を使って納税額が0円になる場合でも、税務署への申告書の提出自体は必須である。
- 要点3:遺産に不動産や非上場株式が含まれる場合、自己申告は過大納付や税務調査(追徴課税)のリスクが極めて高いため、財産構成に応じた慎重な見極めが不可欠である。
【期限とボーダーライン】申告期限「10ヶ月の壁」と基礎控除の正確な計算式
相続税が発生するかどうかを判断する第一歩は、遺産総額が基礎控除額を超えているかどうかの確認です。基礎控除額は法律で明確に定められており、以下の計算式で算出します。
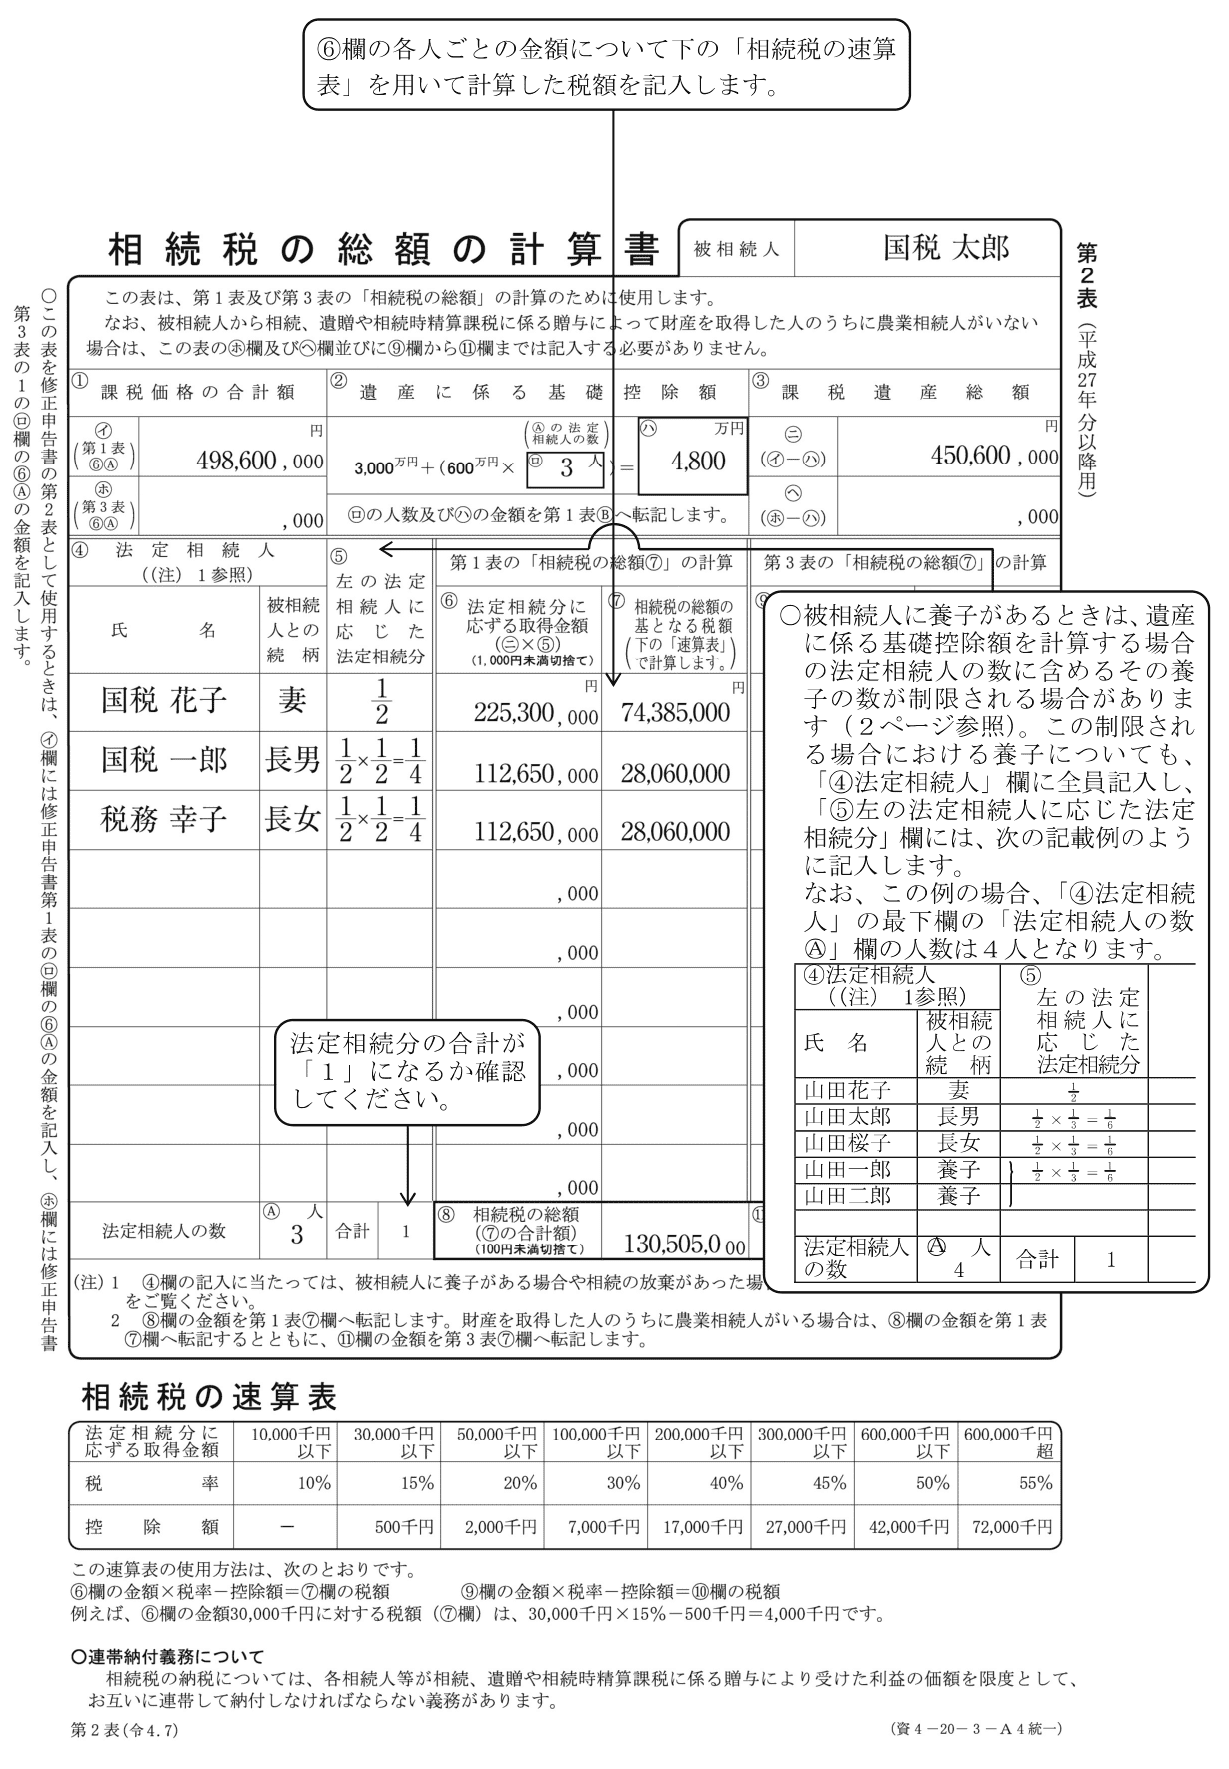
基礎控除額 = 3,000万円 +(600万円 × 法定相続人の数)
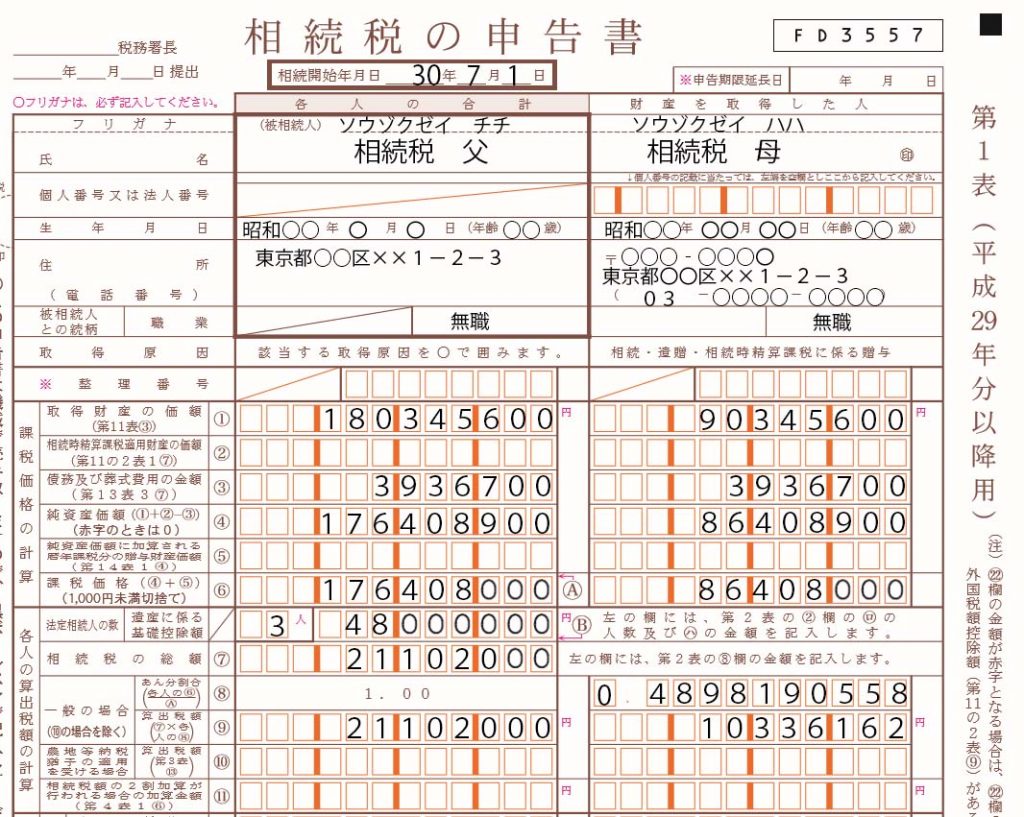
例えば、父親が亡くなり、相続人が配偶者(母)と子ども2人の計3人である場合、基礎控除額は「3,000万円 +(600万円 × 3人)= 4,800万円」となります。正味の遺産総額(預貯金、不動産、有価証券などの合計から借入金や葬式費用を差し引いた額)が4,800万円以下であれば、原則として相続税の申告も納税も一切不要です。
しかし、遺産総額がこのラインを1円でも超える場合は、相続税の申告期限までに被相続人の住所地を管轄する税務署へ申告・納税を行わなければなりません。その期限は「被相続人が死亡したことを知った日の翌日から10ヶ月以内」です。一見すると十分な時間があるように思えますが、戸籍謄本の収集、財産の洗い出し、遺産分割協議の成立、申告書の作成などを進めていると、10ヶ月という期間は瞬く間に過ぎ去ります。
相続税申告は自分でやるべきか?税理士依頼との徹底比較
「税理士報酬を節約したい」という理由から、相続税申告を自力で行おうと検討する人は多いです。実際のところ、自分で申告すること自体は法的に完全に可能であり、違法性はありません。しかし、実務上の負担と将来的な税務リスクを天秤にかけたとき、本当に自力申告が経済的合理性にかなっているかは慎重に判断する必要があります。
| 比較項目 | 自分で申告する場合 | 税理士に依頼する場合 | 編集部の見解・判断基準 |
|---|---|---|---|
| 費用・コスト | 実費のみ(書類取得費の数千円〜2万円程度) | 遺産総額の0.5%〜1.0%が相場(遺産5,000万円なら25万〜50万円程度) | 費用面のみ自力が圧倒的に有利だが、特例の使い忘れによる過大納付リスクがある。 |
| 所要時間・労力 | 100〜150時間以上(平日窓口通いや複雑な書類作成) | 必要書類の準備と面談数回(実働10〜20時間程度) | 平日に動けない会社員や高齢者にとって、自力での手続き完走は極めてハードルが高い。 |
| 土地の評価精度 | 路線価の単純計算になりがちで過大評価(税金の払い過ぎ)が発生しやすい | 現地調査や個別補正(不整形地、高低差など)により最大限の減額が可能 | 土地がある場合、税理士による評価減額分が税理士報酬を上回るケースが頻発する。 |
| 税務調査リスク | 税務調査の対象になりやすく、申告漏れを指摘される確率が高い | 「税理士法第33条の2の書面添付」により税務調査率が大幅に低下 | 税務署からの信頼度が大きく異なる。追徴課税のリスクヘッジとして専門家が有利。 |
上表の通り、相続税の税理士費用相場は遺産総額の0.5%〜1.0%程度が標準です。財産が預貯金のみで数百万円オーバー程度であれば自力申告のメリットを享受できますが、不動産が含まれている場合は、プロに依頼した方が結果的に支払う税金総額を抑えられるケースが珍しくありません。
【実態検証】利用者の生の声と現場目線で見えたリアルな落とし穴
ネット上の質問コミュニティや知恵袋、SNS上には「自分で申告書を作ってみたが挫折した」「後から税務署からお尋ねが届いて青ざめた」というリアルな体験談が数多く投稿されています。現場の取材を通じて見えてきた、自力申告者が直面する典型的な3大障壁は以下の通りです。
1. 戸籍謄本の「連続した収集」の難航
相続人の確定には、被相続人の「出生から死亡まで」のすべての連続した戸籍謄本・除籍謄本・原戸籍が必要です。転籍や婚姻を繰り返している場合、全国複数の自治体に郵送請求を繰り返す必要があり、これだけで2ヶ月近くを費やしてしまう人が続出しています。
2. 土地の相続財産評価方法における「減額要素」の見落とし
国税庁のサイトには相続税申告書書き方見本が公開されていますが、そこに書かれているのは標準的な計算例に過ぎません。実際の土地は、間口が狭い、奥行きが長すぎる、道路との高低差がある、私道に面しているなど、個別の悪条件(減額要素)が無数に存在します。自力申告ではこれらを適用できず、本来払う必要のない数百万円もの税金を過大納付してしまうケースが後を絶ちません。
3. 名義預金の認識不足
「子や孫の名義で口座を作り、毎年コツコツ預金していた」というケースです。口座名義が子どもであっても、通帳や印鑑を被相続人が管理していたり、贈与契約書が存在しなかったりする場合、税務署からは「被相続人の名義預金(実質的な遺産)」とみなされ、申告漏れとして厳しく追及されます。
一般に知られていない盲点とネットの誤解|税額0円でも申告が必要な理由
相続の現場において、最も多くの人が陥る危険な誤解が「特例を使って税額が0円になるなら、申告しなくてよい」という思い込みです。
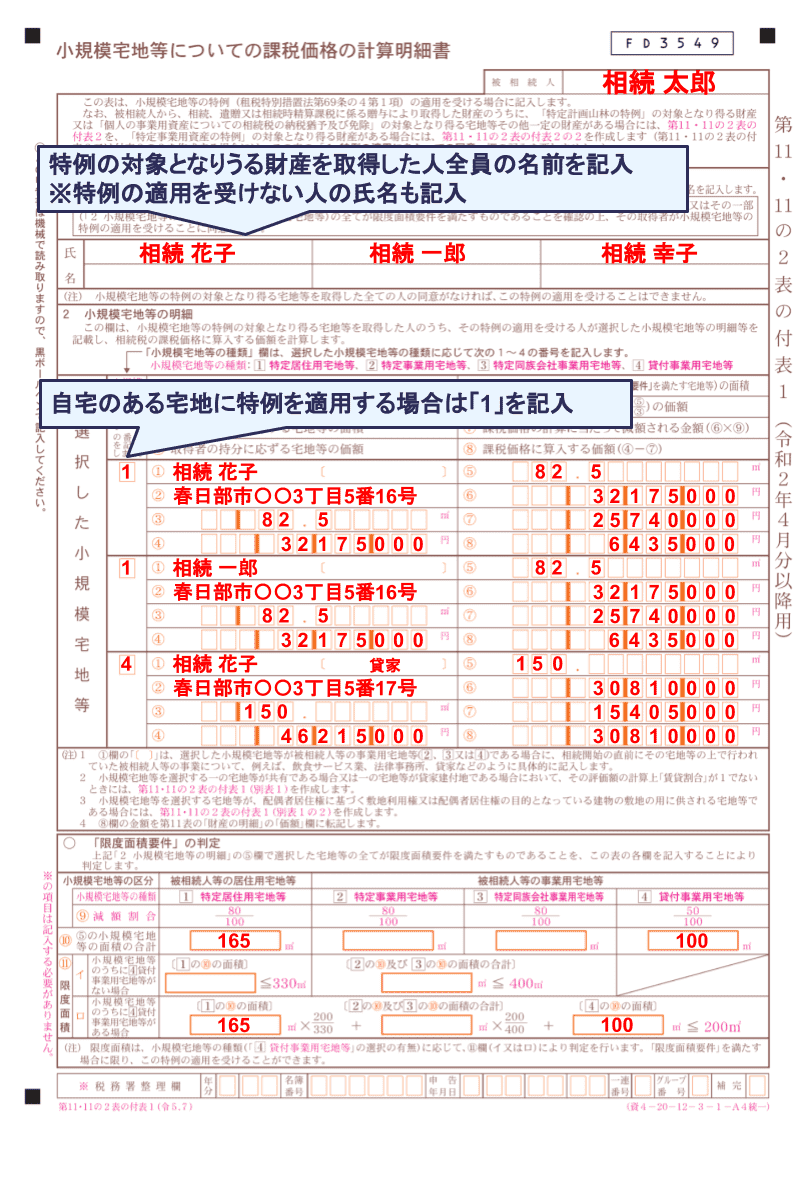
代表的な優遇税制として、自宅土地の評価額を最大80%減額できる小規模宅地等の特例や、配偶者の取得分が1億6,000万円(または法定相続分)まで非課税となる相続税配偶者控除があります。これらの特例を適用することで、本来数千万円かかるはずだった相続税が「0円」になるケースは多々あります。
しかし、法律上これらの特例は「期限内に適切な申告書を税務署に提出すること」が適用の絶対条件となっています。申告をせずに放置した場合、税務署からは「特例の適用なし」と判断され、減額前の本来の財産額に対して高額な相続税が課されるだけでなく、後述する無申告ペナルティまで上乗せされるという最悪の事態を招きます。
【税務調査の真相】無申告ペナルティと国税局が目をつける重要データ
「税務署は個人の口座など細かく見ていないだろう」と高を括るのは極めて危険です。税務当局は国税総合管理(KSK)システムと呼ばれる高度な情報システムを運用しており、全国の金融機関の口座情報、不動産の登記情報、過去の確定申告データ、株式の配当調書などを網羅的に一元管理しています。
国税庁が公表している統計データによると、相続税の実地調査が行われた場合、8割を超える極めて高い確率で申告漏れや非違事項が指摘され、追徴課税が発生しています。税務署は「申告漏れがありそうな先」をKSKシステム等で綿密にスクリーニングした上で調査に踏み切るため、調査の連絡が来た時点で逃れることは困難です。
正当な理由なく申告期限を過ぎたり、財産を隠蔽したりした場合、以下のような厳しい相続税無申告ペナルティが科されます。
- 無申告加算税:申告しなかったことに対する罰課税。納付すべき税額に対して通常15%〜20%(悪質な高額無申告に対しては最大30%)が加算される。
- 延滞税:納期限の翌日から完納する日までの日数に応じた利息相当のペナルティ。最高年14.6%の割合で日割り計算される。
- 重加算税:意図的に財産を隠したり仮装したりした場合に課される最も重い罰則。本税に対して35%〜40%という極めて過酷な税率が適用される。
【プロの結論】自分で申告できる人・見送るべき人の判断基準
以上の実態を踏まえ、自力申告に挑戦しても良いケースと、直ちに税理士へ相談すべきケースの境界線を明確に整理しました。
【自分で申告しても問題ないケース】
- 遺産総額が基礎控除をわずかに超える程度で、財産の内容が「明瞭な預貯金数口座のみ」である
- 法定相続人が1〜2名で、遺産分割に関する争いが一切ない
- 過去10年間に被相続人から相続人への不透明な資金移動や生前贈与がない
- 平日に役所や金融機関へ足を運ぶ時間的余裕が十分にある
【専門家(税理士)への依頼を強く推奨するケース】
- 遺産の中に土地・建物などの不動産が複数含まれている
- 「小規模宅地等の特例」や「配偶者控除」を利用して大幅な減税や税額0円を目指す
- 被相続人が会社を経営しており、非上場株式や事業用資産がある
- 相続人の間で遺産分割協議が難航している、または連絡が取れない相続人がいる
- 申告期限(10ヶ月)まで残り3ヶ月を切っている
【手続き完全マップ】必要書類一覧と申告完了までの流れ
相続税の申告手続きを円滑に進めるためには、全体のスケジュール感を把握し、逆算して準備を進めることが成功の鍵となります。
ステップ1:相続人の確定と必要書類の収集(死亡から1〜3ヶ月目)
被相続人の出生から死亡までの連続した戸籍謄本、相続人全員の戸籍謄本・印鑑証明書・住民票などを揃えます。
ステップ2:相続財産の調査と評価(死亡から3〜5ヶ月目)
すべての預貯金の残高証明書(および直近数年分の取引推移一覧)、不動産の登記事項証明書や固定資産税評価証明書(名寄帳)、証券会社の残高証明書などを取得し、財産目録を作成します。
ステップ3:遺産分割協議の成立と協議書作成(死亡から5〜7ヶ月目)
確定した財産目録をもとに相続人全員で遺産の分け方を話し合い、「遺産分割協議書」を作成して全員が実印で押印します。
ステップ4:申告書の作成と提出・納税(死亡から7〜10ヶ月目)
遺産分割協議書の内容に基づき相続税申告書を作成し、被相続人の住所地を管轄する税務署へ提出します。申告書の提出と同時に、金融機関等の窓口または電子納税(e-Tax)にて納税を完了させます。
【相続税の申告】に関するよくある質問(FAQ)
Q1:遺産総額が基礎控除以下であることが確実な場合、税務署への連絡や届出は必要ですか?
A1:遺産総額が基礎控除額以下であり、かつ「小規模宅地等の特例」などの申告要件付きの特例を使わないのであれば、税務署に対する申告書の提出や事前の連絡は一切不要です。ただし、税務署から「相続税についてのお尋ね」というおみくじ形式の封書が届いた場合は、基礎控除以下である内訳を記入して返送する必要があります。
Q2:申告期限の10ヶ月以内に遺産分割協議がまとまらない場合はどうすればよいですか?
A2:期限までに分割がまとまらない場合でも、10ヶ月の申告期限自体は延長できません。この場合、いったん「法定相続分通りに分割した」と仮定して申告と納税を行う(未分割申告)必要があります。その際、「申告期限後3年以内の分割見込書」をあわせて提出しておくことで、後日正式に遺産分割が成立した段階で配偶者控除や小規模宅地等の特例を遡って適用し、払いすぎた税金の還付を受けることが可能です。
Q3:生前贈与された財産は、何年前のものまで相続財産に加算して申告する必要がありますか?
A3:税制改正により、相続開始前における生前贈与の加算期間は見直されています。従来は「死亡前3年以内」の贈与が加算対象でしたが、段階的に延長され、最終的に死亡前7年以内の贈与財産が相続税の課税対象へと組み込まれます(延長された4年間に受けた贈与については合計100万円まで控除される経過措置あり)。過去の通帳記録を確認し、暦年贈与の申告漏れがないよう十分な確認が必要です。
まとめ:失敗しないための判断基準
相続税の申告は、一生のうちに何度も経験するものではありません。しかし、ルールを知らないまま放置したり、見よう見まねで不正確な申告を行ったりすると、本来活用できたはずの特例を逃して大損するばかりか、過酷な追徴課税という手痛いしっぺ返しを受けることになります。
判断に迷った際は、まずは「遺産総額と基礎控除の差額」および「不動産の有無」を冷静に整理してください。少しでも自力申告に不安や複雑さを感じる場合は、初回無料相談などを実施している相続税専門の税理士に早めにコンタクトを取り、客観的な意見を仰ぐことが、結果として大切な遺産と家族の平穏を守る最短ルートとなります。 (出典: 相続 税 の 申告(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。