ブラックリスト確認方法と信用情報開示の手順|消えるまでの期間を解説
クレジットカードの新規発行を断られたり、スマートフォンの分割購入審査に通らなかったりした際、「もしかして自分はブラックリストに載っているのではないか」と強い不安を抱く方は少なくありません。大きな買い物や住宅ローンの申請を控えている時期であれば、審査落ちのショックは計り知れないものです。
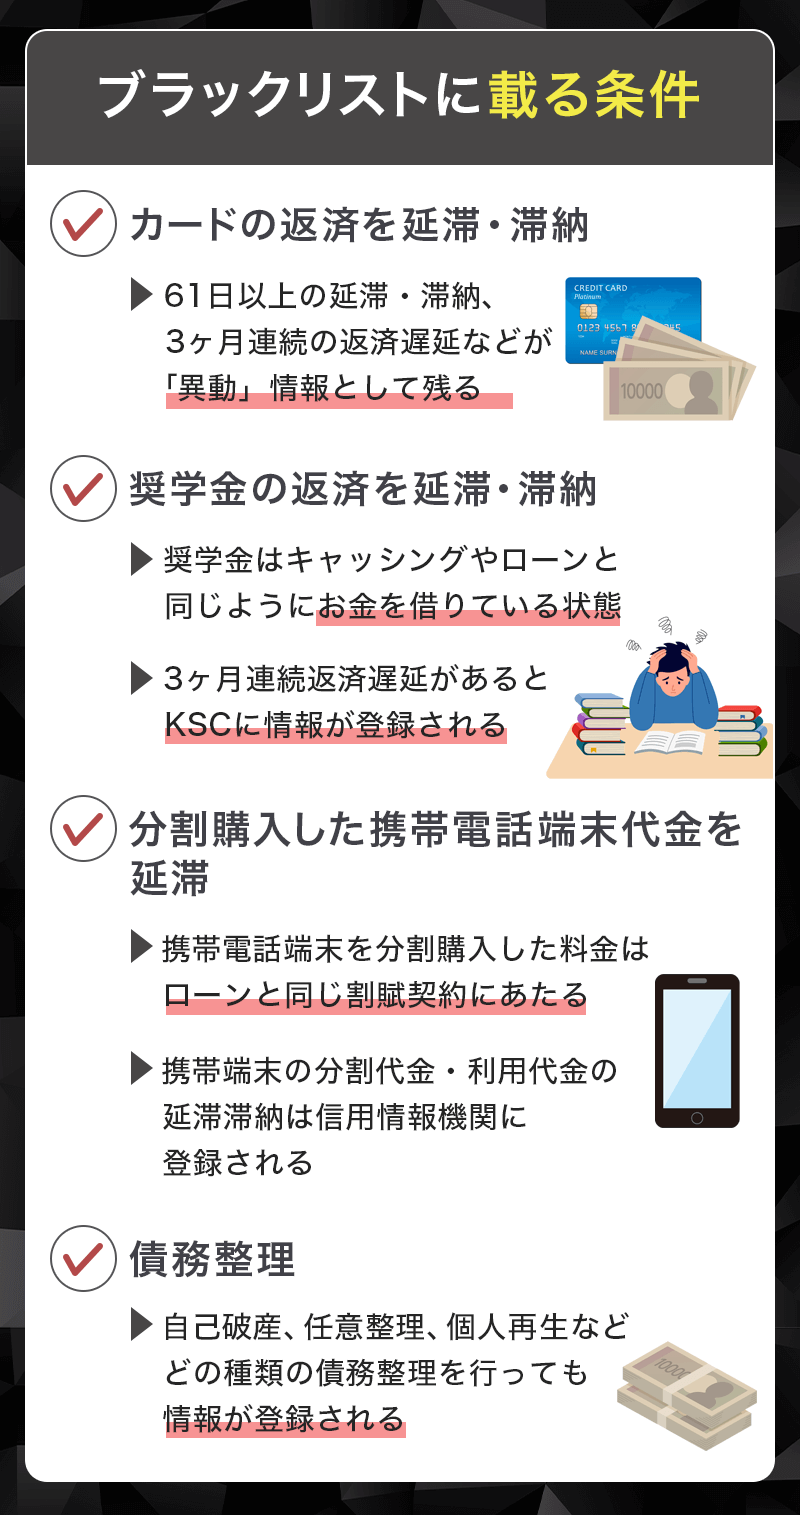
公的な金融システムにおいて「ブラックリスト」という名称の名簿が物理的に存在するわけではありません。実際には、個人信用情報機関に支払いの遅延や債務整理などの事故情報(異動情報)が登録された状態を指します。自身の信用情報に傷がついているかどうかは、スマートフォン等から簡単な手続きを行うだけで、誰でも即座に確認できます。
📌 【この記事の重要ポイントまとめ】
- 要点1:「ブラックリスト」の正体は信用情報機関に記録される「異動情報」であり、CIC・JICC・KSCの3機関へ開示請求を行うことで現在の登録状況を完全に把握できる。
- 要点2:スマホからの開示請求を活用すれば最短即日で確認可能だが、完全無料での開示手段は存在せず、500円〜1,000円程度の手数料が発生する。
- 要点3:延滞や債務整理の情報は完済・契約終了から原則5年(自己破産のKSC情報は最長7年)で自動的に消去され、計画的なクレヒス作りで信用回復が可能。
【真相解明】「ブラックリスト」の正体とは?信用情報機関の仕組みと「異動」の真意
金融機関や貸金業者が審査時に参照する「信用情報」は、個人のローン利用履歴や返済実績を客観的に記録したデータです。日本の金融インフラは、主に役割の異なる3つの指定信用情報機関によって支えられています。
割賦販売やクレジットカード取引を中心に取り扱う「CIC(シー・アイ・シー)」、消費者金融や信販会社の加盟が多い「JICC(日本信用情報機構)」、そして都市銀行・地方銀行・信用金庫などが加盟する「全国銀行個人信用情報センター(KSC)」です。これら3機関は「CRIN(クリン)」と呼ばれるネットワークを通じて延滞情報や代位弁済情報を相互に共有しているため、1社で生じた金融事故は業界全体に波及します。
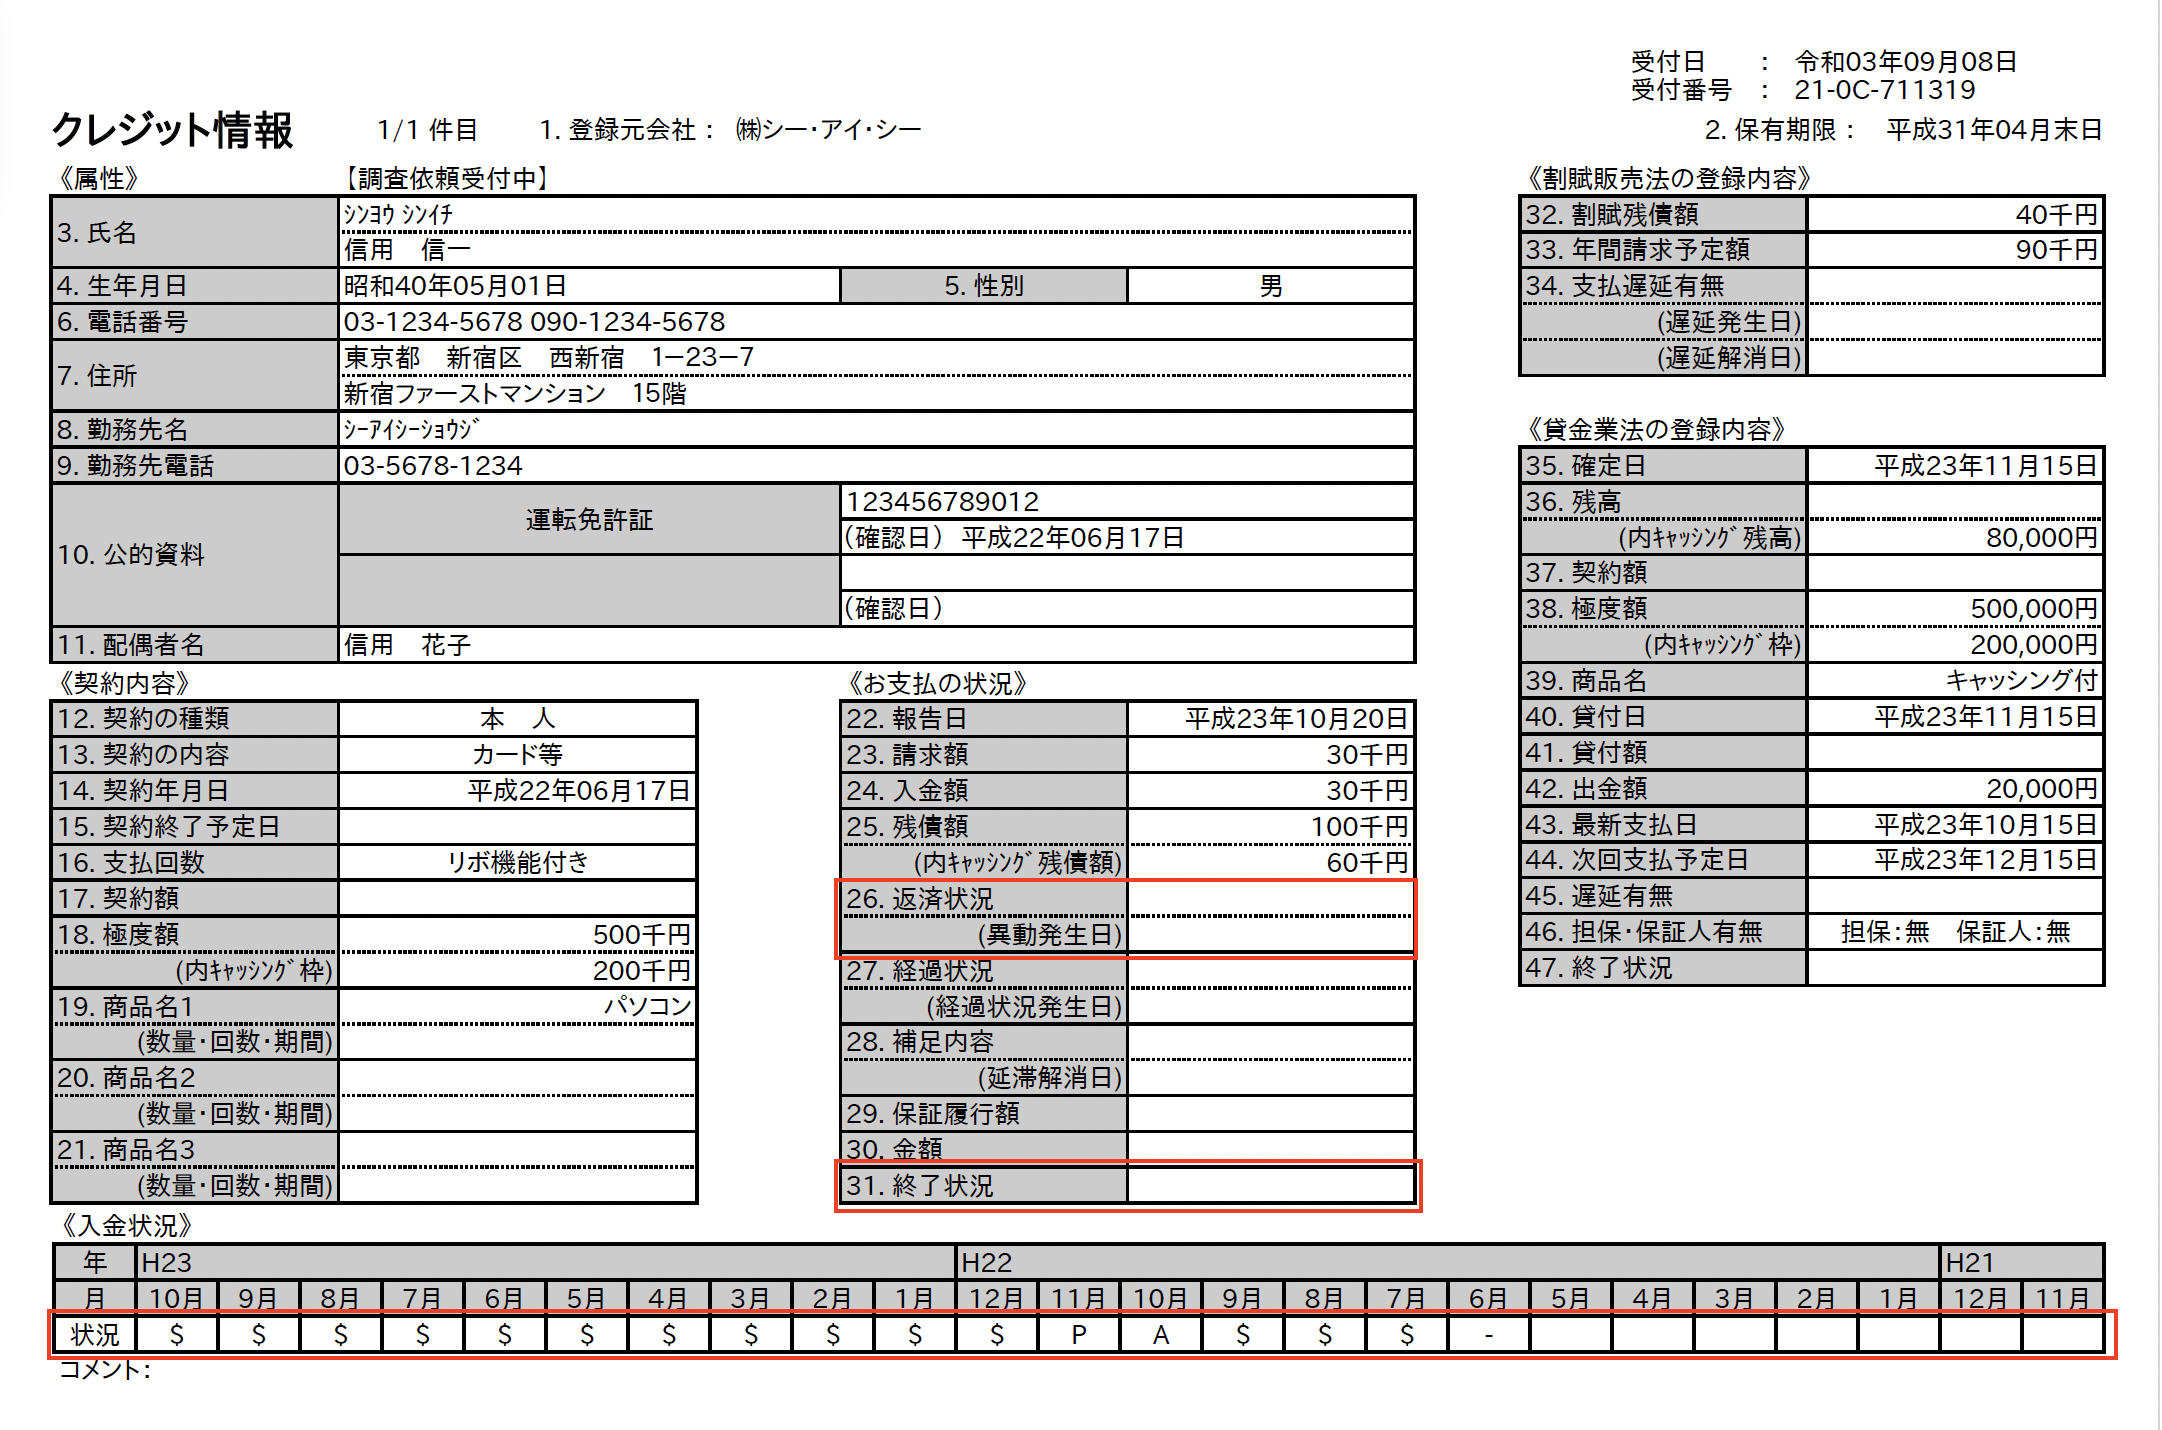
開示報告書を取得した際に最も注視すべき項目が「返済状況」の欄です。ここに「異動」という文字が記載されている状態が、いわゆるブラックリスト入りの決定的な証拠となります。信用情報における異動の意味は、約定返済日から61日以上または3ヶ月以上の長期延滞が発生したこと、あるいは保証会社による代位弁済、破産申立などが行われた重大な契約不履行の事実を指します。異動が記録されている間は、新規のクレジットカード発行や各種ローンの審査通過は極めて困難になります。
【主要3機関を比較】CIC・JICC・KSCの開示方法・費用・特徴一覧
自身の信用状況を調べるには、過去に利用した金融商品の種類に応じて適切な機関へ開示請求を行う必要があります。各機関の取り扱いデータや開示手段、手数料の違いを整理しました。
| 項目 | CIC(シー・アイ・シー) | JICC(日本信用情報機構) | 全国銀行個人信用情報センター(KSC) |
|---|---|---|---|
| 主な加盟企業 | 信販会社、クレジットカード会社、携帯キャリア | 消費者金融、信販会社、流通系カード会社 | 都市銀行、地方銀行、ネット銀行、農協、信金 |
| 確認できる主な情報 | カード利用残高、携帯端末割賦、割賦販売履歴 | キャッシング残高、消費者ローン借入履歴 | 銀行カードローン、住宅ローン、マイカーローン |
| スマホ開示の手数料 | 500円(税込) | 1,000円(税込) | 1,000円(税込) |
| 即日開示の可否 | 対応(即時PDF表示) | 対応(アプリ内で即時確認) | 対応(オンラインで即時開示) |
| 本人確認手段 | キャリア認証、クレジットカード決済 | スマホ認証アプリ(マイナンバー等) | マイナンバーカード+専用アプリ |
| 編集部の見解・評価 | クレカやスマホ分割の審査落ちなら最優先で確認必須 | 借入件数が多い場合やキャッシングの確認に最適 | 住宅ローンや銀行融資を控えているなら照会必須 |
「ブラックリストに載っているか無料で確認したい」と考える方は多いですが、信用情報機関への正式な開示請求に無料枠は用意されていません。過去には一部の窓口で安価に請求できる体制もありましたが、現在は不正利用防止と厳格な本人確認の観点からオンライン開示または郵送開示に一本化されており、所定の手数料決済が必須です。
【2026年最新手順】スマホで即日確認!3大機関の信用情報開示請求ガイド
現在、主要3機関はいずれもスマートフォンからのオンライン開示に対応しており、郵送を待つことなくその場で審査用レポート(信用情報開示報告書)を入手できます。各機関の具体的な開示手順を解説します。
1. CICで信用情報を開示する手順(スマホ即日対応)
クレジットカードやスマートフォンの割賦契約状況を確認したい場合、CICの公式サイトから「インターネット開示」を選択します。受付時間は午前8時から午後9時45分まで(年末年始含む年中無休)です。
指定の電話番号(クレジットカード契約時に登録した電話番号)から発信して受付番号を取得する方式、またはキャリア決済・クレジットカード決済を介した本人確認を行い、画面上に表示されるPDFファイルをダウンロードします。開示報告書には過去24ヶ月分の入金状況が「$(正常入金)」「P(一部入金)」「A(お客様都合の未入金)」などの記号で一覧表示されます。
2. JICCで信用情報を開示する手順
消費者金融からの借り入れやリボ払いの状況を調べるには、JICCの公式アプリ「スマホ申込」を利用します。App StoreまたはGoogle Playから専用アプリをインストールし、運転免許証やマイナンバーカードなどの本人確認書類をカメラで読み取ります。
必要事項を入力後、クレジットカードやPay-easy、コンビニ決済で手数料を支払うと、アプリ内で開示結果通知書を即時に閲覧・保存できます。
3. KSC(全国銀行個人信用情報センター)の開示手順
住宅ローンや銀行カードローンの履歴を調べるKSCの「本人開示手続き」は、インターネットから行えます。マイナンバーカードと署名用電子証明書用暗証番号(6〜16桁)、NFC対応スマートフォンを準備し、専用サイトから本人認証を行います。
手数料の支払いはクレジットカードや各種キャリア決済が利用可能で、手続き完了後にマイページからPDF形式の開示報告書をダウンロードして確認できます。
【実態検証】クレジットカード審査落ちと携帯料金滞納のリアルな影響
「支払いが少し遅れた程度で本当に審査に落ちるのか」という疑問に対し、金融機関の審査現場における実態を検証します。
一般的に、クレジットカードの審査落ち理由として最も盲点になりやすいのが「携帯電話・スマートフォンの端末代金分割払い(割賦契約)の滞納」です。毎月の通信料金と端末代金を合算して支払っている場合、支払いが口座残高不足などで引き落とせないと、単なる通信費の未払いではなく「割賦代金の延滞」としてCICに傷がつきます。
取材データや金融業界の与信管理基準によると、わずか1回・数日程度の引き落とし遅れであれば、即座に「異動」がつくわけではありません。しかし、入金状況欄に未払いを示す「A」マークが直近2年間に複数個並ぶだけで、自動スコアリング審査によってクレジットカードの新規発行や利用可能枠の増枠が機械的に否決されるケースが多発しています。
また、住宅ローンの本審査直前に信用情報を開示して初めて発覚するトラブルも後を絶ちません。「昔使っていたクレジットカードの年会費(数千円)の引き落とし不能が放置されていた」「スマートフォンの機種変更時に残債の一括精算が漏れていた」といった少額の未払いが原因で、数千万円単位の住宅ローン審査が即時否決となる事例が現場で頻繁に報告されています。
一般に知られていない盲点とネットの誤解|過払い金請求や債務整理の真実
インターネット上には信用情報に関する誤解や不正確な情報が氾濫しています。特に多くの方が混乱しやすい論点を正しく整理します。
まず、過去の借入に対する「過払い金請求」を行った場合、信用情報に傷がつくかどうかは手続きのタイミングによって明確に分かれます。借金を完全に完済した後に過払い金返還請求を行った場合は、信用情報に事故情報は一切記録されません。一方で、借金が残っている状態で返済額を減らす目的で手続きを始めると、一時的に「債務整理(任意整理)」として扱われ、事故情報が登録されるリスクが生じます。
また、ネット上で散見される「信用情報の傷を裏ワザで消去する」「費用を払えばブラックリストから名前を消せる」と謳うサービスは、100%悪質な詐欺です。信用情報機関に登録された客観的事実は、金融機関からの正規の訂正依頼(誤登録の修正など)がない限り、何人たりとも人為的に消去・改ざんすることはできません。甘い勧誘に応じて手数料を騙し取られたり、個人情報を悪用されたりする二次被害に巻き込まれないよう厳重な注意が必要です。
信用情報は「何年で消える」のか?掲載期間と信用回復の正しいロードマップ
一度登録されてしまった事故情報は、一定の保有期間が経過すると自動的に抹消されます。各事由における情報の掲載期間は以下の通りです。
- 長期延滞(異動):延滞している元金・利息を完全に支払った(完済した)日から5年間
- 任意整理・個人再生:弁済が完了した日、または契約終了日から5年間
- 自己破産(免責確定):CICおよびJICCでは免責確定から5年間、KSCでは官報情報掲載から最長7年間
ここで極めて重要な注意点は、「滞納したまま放置しても年数はカウントされない」という事実です。信用情報の消去期間がスタートするのは、あくまで「借入残高を全額完済した日」または「法的に免責が確定した日」からです。返済を放置している限り、異動情報は永遠に消えることはありません。
事故情報が抹消された直後の状態は、信用情報機関に一切の利用履歴が存在しない「スーパーホワイト」と呼ばれます。30代〜40代以上で履歴が完全に空白の場合、金融機関から「過去に金融事故を起こして喪明けした人物ではないか」と警戒され、審査で不利に働くことがあります。
信用を確実に回復させるには、まず審査基準が比較的柔軟な「デポジット型クレジットカード」や「スマホ端末の少額分割購入」などを利用し、毎月期日通りに返済を繰り返して良好な利用実績(クレヒス)を地道に積み上げ直していくアプローチが最適です。
【プロの結論】今すぐ開示請求すべき人・見送るべき人の特徴
信用情報の開示請求を行うべきかどうかは、直近のライフプランや現状の課題によって判断が分かれます。
【今すぐ開示請求を行うべき人】
- 近い将来(1年以内)に住宅ローン、マイカーローン、教育ローンの本審査を予定している方
- 身に覚えのないクレジットカードの審査落ちが連続し、根本的な原因を特定したい方
- 過去に延滞や債務整理を経験し、所定の期間(5〜7年)が経過して「喪明け」したか正確に確かめたい方
【開示請求が不要・見送るべき人】
- 現在すべての引き落としが正常に行われており、新規のカード発行や借入予定もない方
- 現在進行形で返済を延滞・滞納中であり、まだ完済の見通しが立っていない方(開示しても異動の記載が確定しているため)
【ブラック リスト 確認】に関するよくある質問(FAQ)
Q1:自分がブラックリストに載っているか完全無料で確認する方法はありますか?
A1:指定信用情報機関(CIC・JICC・KSC)を通じて公的な報告書を取得する以上、完全無料の方法はありません。インターネット開示・郵送開示ともに500円〜1,000円程度の手数料が発生します。無料を謳う非公式チェッカーや外部サイトに個人情報を入力することは詐欺被害のリスクがあるため避けてください。
Q2:携帯料金の口座振替が残高不足で1回だけ落ちなかったのですが、ブラックリストに入りますか?
A2:1回のみの引き落とし不能ですぐに再振込等で精算した場合、いわゆる「異動」などの重度なブラックリスト扱いにはなりません。ただし、端末代金の分割払いを含む請求である場合、数日〜数週間の遅延であっても信用情報に「A(未入金)」マークがつく可能性はあります。再請求の期日までに速やかに支払うことが肝要です。
Q3:掲載期間が過ぎて事故情報が消えたら、信用情報機関から通知書などが届きますか?
A3:情報が消去された旨の通知が届くことは一切ありません。保有期間(5年〜7年)の満了に伴い、システム上で機械的に自動抹消されます。消去されたかどうかを確実に確かめたい場合は、抹消予定時期を過ぎたタイミングで改めて自身で開示請求を行う必要があります。
Q4:自分で信用情報の開示請求を行った事実自体が、その後のカード審査に悪影響を与えますか?
A4:本人による信用情報開示の履歴は、金融機関が審査時に照会するデータとは完全に区別されています。本人が開示請求を行った履歴が原因でクレジットカードやローンの審査が不利になることは構造上あり得ませんので、安心して確認してください。
まとめ:正確な信用情報の把握が金融トラブル回避の第一歩
「ブラックリスト」への懸念や漠然とした審査への不安は、信用情報機関への開示請求を行うことで白黒をはっきりさせることができます。自身の信用状況が客観的な数値・記号として可視化されれば、審査落ちの原因を特定し、住宅ローンの申し込みタイミングを見極めるなど、具体的な対策を講じることが可能です。
もし過去の延滞などで異動情報が残っていたとしても、完済から5年が経過すれば情報は確実にリセットされます。現状を正しく直視し、期日通りの確実な返済とクレヒスの再構築を積み重ねていくことが、将来の金融的な自由度を取り戻すための最短ルートとなります。 (出典: ブラック リスト 確認(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。