みなし相続財産とは?生命保険や退職金の非課税枠と落とし穴をプロが解説
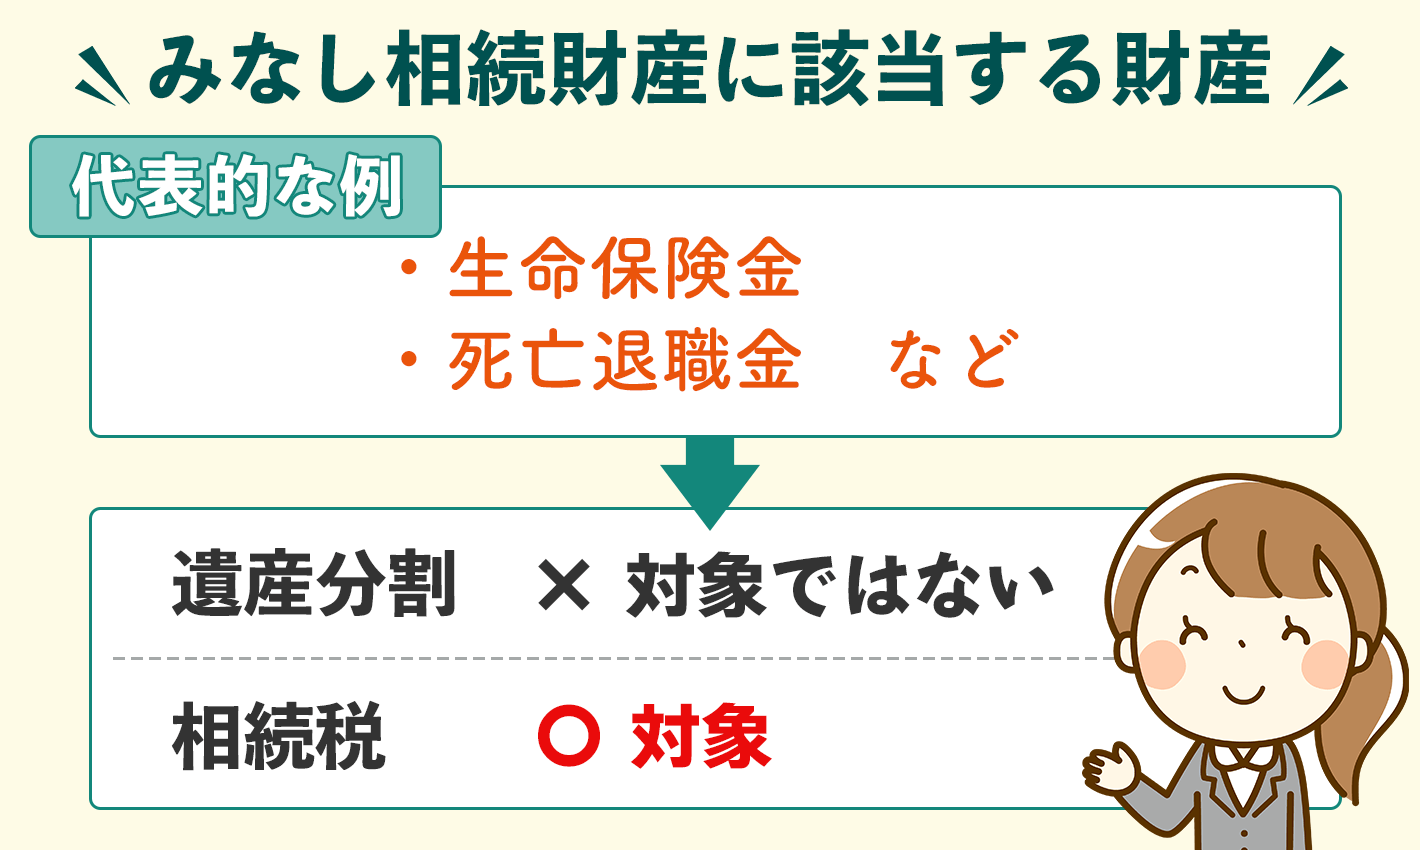
家族が亡くなった際、遺族の手元に入る「生命保険金(死亡保険金)」や「死亡退職金」。これらは亡くなった方の名義の預貯金や不動産とは異なり、民法上は受取人固有の財産として扱われます。ところが、税務の世界では「みなし相続財産」として扱われ、相続税の課税対象へと姿を変えます。「遺産分けの話し合い(遺産分割協議)には含まれないのに、税務署には申告しなければならない」という二重構造が、多くの相続現場で深刻な混乱を招いています。
税務調査の現場でも申告漏れが多発するこの領域について、税制改正の潮流を踏まえながら、実務的な計算ルール、思わぬ落とし穴、そして家族間トラブルを防ぐ実践的な防衛策を徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:みなし相続財産は民法上の遺産ではないため遺産分割協議の対象外だが、相続税法第3条により相続税の課税対象になる。
- 要点2:生命保険金と死亡退職金にはそれぞれ「500万円 × 法定相続人の数」の非課税枠が用意されている(相続放棄者は適用外)。
- 要点3:受取人固有の財産であるため原則として遺留分侵害額請求の対象外だが、遺産総額に対して保険金が過大すぎる場合は例外措置のリスクがある。
【決定版】みなし相続財産とは?生命保険や死亡退職金が該当する法的な仕組み
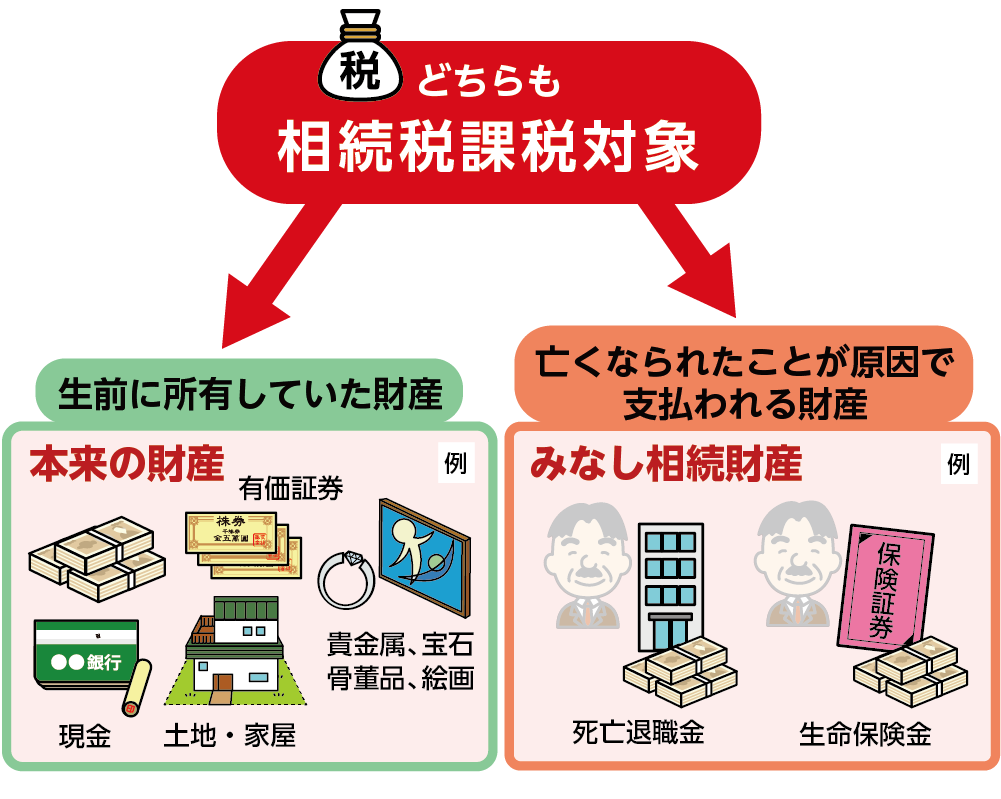
みなし相続財産を正しく把握するためには、まず「民法」と「税法(相続税法)」の根本的なズレを整理する必要があります。民法において、亡くなった人(被相続人)の財産とは「死亡時に所有していた財産」を指します。一方、生命保険金は「被相続人の死亡をきっかけに、保険会社と受取人の契約に基づいて発生する権利」であるため、故人の持ち物ではなく「受取人固有の財産」と位置づけられます。
しかし、これを完全に非課税にしてしまうと、生前に預貯金をすべて生命保険の一時払い商品などに変えるだけで、誰でも容易に相続税逃れができてしまいます。そこで税務当局は相続税法第3条を定め、「実質的に被相続人の財産によって得られた経済的利益」をピックアップし、税金計算上は相続財産と「みなして」合算する仕組みを敷いています。
代表的なみなし相続財産には、以下のものが該当します。
- 生命保険金(死亡保険金):被相続人が保険料を負担していた契約で、死亡によって支払われる保険金。
- 死亡退職金・功労金:被相続人の死亡に伴い、勤務先から遺族に対して支給される退職手当金。
- 定期金に関する権利:個人年金保険などで、年金支給期間中に被相続人が死亡し、遺族が引き継ぐ年金受給権。
- 弔慰金の一部:実質的な退職手当金とみなされる過大な金額。
- 生命保険契約に関する権利:被相続人が保険料を支払っていたが、まだ解約も死亡もしていない(他人が被保険者の)契約。
【徹底比較】みなし相続財産と本来の相続財産の違い|課税・遺産分割の一覧表
両者の違いを曖昧にしたまま手続きを進めると、遺族間での感情的な衝突や、税務署からの追徴課税を招く要因となります。法的な扱いと実務上の相違点を比較表にまとめました。
| 項目 | 本来の相続財産(預貯金・不動産など) | みなし相続財産(生命保険金・死亡退職金など) | 実務上の留意点と編集部の見解 |
|---|---|---|---|
| 法的性質(民法上の位置づけ) | 被相続人が生前に所有していた財産そのもの | 受取人固有の財産(契約に基づく権利) | みなし財産は故人の財布から出たものではなく、受取人の権利として確定する。 |
| 遺産分割協議の対象か | 対象となる(全員の合意が必要) | 遺産分割協議対象外(受取人が単独で取得) | 他の相続人の同意や印鑑証明なしに、受取人が単独で請求・換金できる。 |
| 相続税の課税対象か | 課税対象(基礎控除のみ適用) | 相続税法第3条により課税対象(独自非課税枠あり) | 民法上は遺産でなくとも、税務上は合算して申告要否を判定する。 |
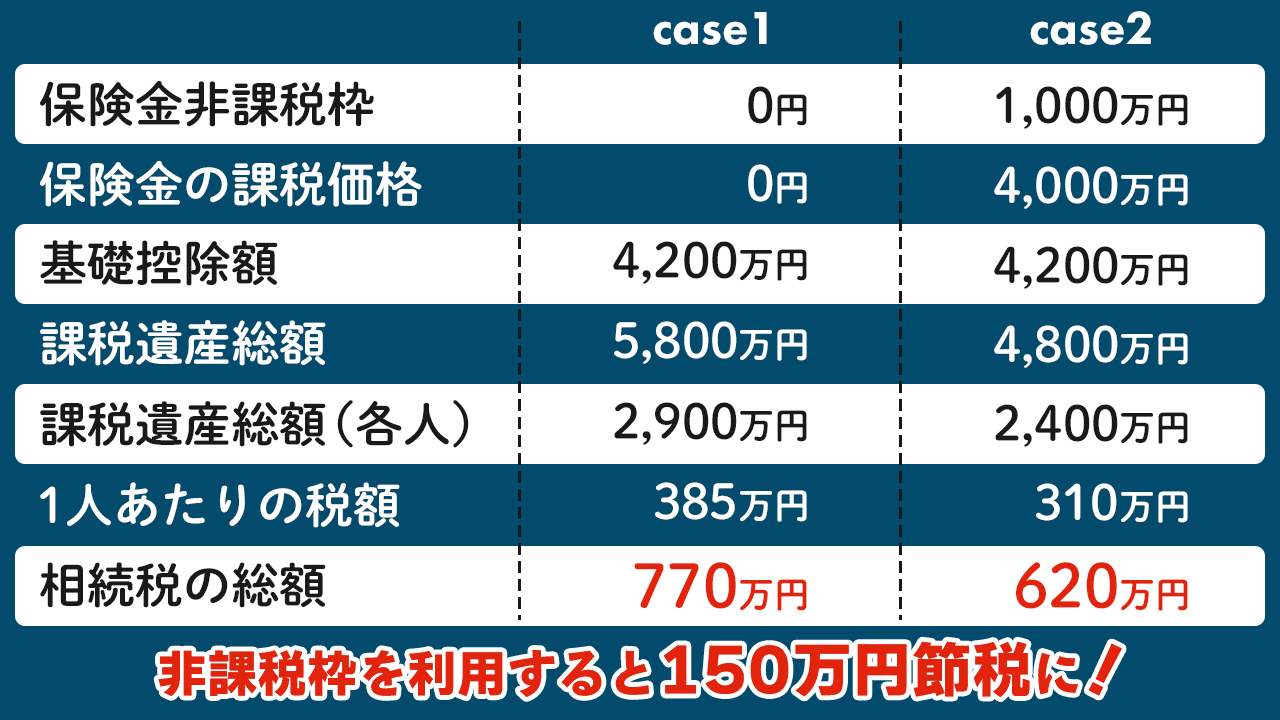
| 非課税枠の有無 | なし(基礎控除:3000万円+600万円×法定相続人数) | 500万円 × 法定相続人の数(保険金・退職金それぞれ) | 法定相続人が3人いれば、各1,500万円(計3,000万円)の非課税控除枠が生まれる。 |
| 相続放棄した場合の受取 | 受け取れない(放棄の効力により権利喪失) | そのまま受け取れる | 借金を理由に相続放棄しても保険金は全額受領可能。ただし非課税枠は失う。 |
| 遺留分侵害額請求の対象か | 原則として対象となる | 原則として遺留分侵害額請求対象外(著しい偏りを除く) | 遺留分対策として極めて有効だが、資産の大半を保険に集中させると裁判リスクが残る。 |
【非課税枠の計算式】「500万円×法定相続人の数」を正しく使いこなす現場ノウハウ
みなし相続財産において最大のメリットとなるのが、国税庁が認めている「死亡保険金非課税限度額」および「死亡退職金非課税枠」です。この非課税枠は、遺族の生活保障という政策的意図から設けられています。
基本的な計算式は以下の通りです。
非課税限度額 = 500万円 × 法定相続人の数
ここで実務上、絶対に間違えてはならないのが「法定相続人の数」のカウントルールです。
1. 相続放棄者がいる場合の計算例
法定相続人が「配偶者、長男、次男」の3人で、次男が相続放棄をした場合を想定します。民法上、次男は最初から相続人ではなかったことになりますが、相続税法上の「法定相続人の数」には放棄した次男も含めてカウントします。したがって、非課税枠は「500万円 × 3人 = 1,500万円」のまま変わりません。
ただし、非課税枠を使えるのは「相続を放棄していない相続人」だけです。次男自身が受け取った保険金には1円も非課税枠を適用できず、全額が課税価格に算入されます。
2. 弔慰金に対する課税ライン
会社から支給される弔慰金についても注意が欠かせません。実質的な退職金とみなされない限り、以下の基準内であれば非課税として扱われます。
- 業務上の死亡:被相続人の死亡当時の普通給与の3年分(36ヶ月分)に相当する額まで非課税
- 業務外の死亡:被相続人の死亡当時の普通給与の半年分(6ヶ月分)に相当する額まで非課税
この基準を超える過大な弔慰金は相続税の対象(退職手当金等)としてみなし相続財産に組み込まれます。
【実態検証】「遺産分割協議の対象外」が引き起こす家族トラブルのリアル
「生命保険金は遺産分割協議の対象外だから、話し合いで揉める心配がない」というセールストークを鵜呑みにした結果、泥沼の親族トラブルに発展する事例が後を絶ちません。都内の税理士法人の相談窓口には、以下のような悲痛な相談が寄せられています。
「父が亡くなり、遺産である実家の土地(評価額2,000万円)と預貯金(500万円)を兄弟2人で分けることになりました。ところが、長男である兄が受取人になっていた生命保険金が3,000万円あったことが判明。兄は『保険金は俺の固有の財産だから分ける必要はない。預貯金と実家は法律通り半分ずつ分けよう』と主張し、弟側が猛反発しています」
法的に兄の主張は正しいものの、感情的な亀裂は修復不可能です。さらに注意すべきは、最高裁判所(平成16年10月29日決定)の判例です。最高裁は「保険金受取人と他の共同相続人との間に生ずる不公平が、民法第903条(特別受益)の趣旨に照らし、到底是認することができないほど著しいものであると評価すべき特段の事情がある場合」には、保険金を実質的な遺産の前渡し(特別受益)に準じて持ち戻しの対象とし、遺留分侵害額請求の対象となり得ると判示しています。
「遺産の9割以上が生命保険金に偏っている」といった極端なケースでは、受取人固有の財産であっても裁判で争われるリスクが現実味を帯びます。
一般に知られていない盲点とネットの誤解|相続放棄・定期金の権利
ネット上のQ&AサイトやSNSでは、みなし相続財産に関する断片的な知識が誤った解釈で拡散されているケースが見受けられます。特に警戒すべき2つの盲点を解説します。
誤解1:「相続放棄をすれば、すべての税金手続きから解放される」の嘘
故人に多額の借金があり家庭裁判所で相続放棄の手続きを完了しても、被相続人が保険料を支払っていた生命保険金を受け取った瞬間、「相続税申告要否」の判定義務が発生します。
借金の督促からは逃れられますが、受け取った保険金はみなし相続財産です。他の相続財産や保険金の合計が基礎控除額(3,000万円+600万円×法定相続人の数)を超えている場合、放棄した本人であっても税務署へ相続税の申告書を提出し、納税する法的義務があります。「放棄したから税務署も関係ない」と放置すると、後から無申告加算税や延滞税が容赦なく課されます。
誤解2:見落とされがちな「定期金に関する権利」の評価
被相続人が自分を契約者・被保険者として個人年金保険を積み立て、10年確定年金などの受給期間中に死亡した場合、残りの年金受取権は遺族に移転します。この定期金に関する権利は、現金のように口座へ一括で振り込まれないため、申告から漏れやすい典型例です。
税法上、「解約返戻金の額」「一時金として受け取れる額」「予定利率等を基に算出した額」のいずれか高い額で評価され、一度に多額のみなし相続財産として課税されます。さらに、実際に年金を受け取る年ごとに「所得税(雑所得)」の対象にもなる二重課税調整の計算が必要となり、専門家なしでの申告は極めて困難です。
【プロの結論】生命保険を活用すべき家庭・見送るべき家庭の明確な境界線
みなし相続財産となる生命保険の契約は、目的を履き違えると余計な摩擦を生みます。現場目線で導き出した判断基準は以下の通りです。
- 活用すべき家庭:
- 基礎控除を超える資産があり、非課税枠(500万円×人数)を使い切っていない家庭。
- 納税資金(現金)が不足しており、不動産を売却せずに即座に納税用キャッシュを用意したい家庭。
- 家業を継ぐ長男など、特定の相続人へ遺産分割協議を経ずに確実に資金を渡したい家庭。
- 見送るべき(慎重になるべき)家庭:
- 資産の大半が自宅不動産だけで、預貯金のすべてを特定の受取人の保険に変えてしまうと他の兄弟の遺留分を著しく侵害する家庭。
- 受取人を法定相続人以外(孫や愛人など)に指定し、2割加算や非課税枠不適用による税負担増のシミュレーションができていない家庭。
【みなし相続財産】に関するよくある質問(FAQ)
Q1:相続放棄をしても生命保険金は受け取れますか?税金はどうなりますか?
A1:受け取ることができます。生命保険金は民法上の受取人固有の権利であるため、家庭裁判所で相続放棄を受理されていても全額受領可能です。ただし税法上、相続放棄者は「500万円 × 法定相続人の数」の非課税枠を適用できません。基礎控除を超える場合は全額が課税対象となり、相続税の申告・納税が必要です。
Q2:弔慰金はいくらまでなら相続税がかかりませんか?
A2:被相続人の死亡理由によって基準が異なります。業務上の死亡であれば「普通給与の3年分(36ヶ月分)」、業務外(病気やプライベートの事故など)の死亡であれば「普通給与の半年分(6ヶ月分)」まで非課税です。これを超える金額は、実質的な死亡退職金としてみなし相続財産に合算されます。
Q3:みなし相続財産だけで基礎控除を超える場合、相続税申告は必要ですか?
A3:申告が必要です。例えば、預貯金や不動産がゼロであっても、生命保険金から非課税枠を引いた残額が遺族全体の基礎控除額(3,000万円+600万円×法定相続人の数)を1円でも超えていれば、被相続人の死亡を知った日の翌日から10ヶ月以内に相続税の申告と納税を行わなければなりません。
まとめ:2026年からの相続税対策で失敗しないための判断基準
みなし相続財産は、民法と税法のルールが交差する特殊な領域です。非課税枠を正しく活用すれば、相続税の大幅な圧縮と迅速な納税資金の確保を同時に達成できる強力なツールとなります。しかし一方で、「受取人固有の財産」という法的性質に甘え、遺産全体のバランスを無視した偏った資金配分を行うと、残された遺族に修復不可能な対立と法的な係争を残すことになります。
税務署は生命保険会社や支払調書を通じて、保険金の支払い事実を完全に把握しています。申告漏れは確実に指摘されるものと認識し、非課税枠の計算から遺留分への配慮まで、事前に税理士や専門機関と連携しながら綿密な設計を進めることが、家族の資産と絆を守る確実な防衛策です。 (出典: みなし 相続 財産(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。