投資の基本「現物」とは?信用取引との決定的な違いと初心者の鉄則
新NISAの定着や資産形成への関心の高まりに伴い、投資の第一歩を踏み出す人が急増しています。その中で、証券会社の口座開設や取引画面で必ず目にするのが「現物(げんぶつ)」という言葉です。なんとなく「普通の買い方」と理解していても、信用取引や先物取引といった他の取引手法と何が根本的に異なるのか、どのようなリスクやメリットが潜んでいるのかを正確に把握できている人は決して多くありません。
投資の世界において「現物」の仕組みを正しく把握することは、予期せぬ損失を防ぎ、手元の資産を堅実に育てるための絶対的な基礎知識です。本稿では、株式投資の現物買いから暗号資産(ビットコイン)の現物取引、信用取引やレバレッジ取引との構造的な違いに至るまで、金融のプロフェッショナル視点から分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「現物取引」は手持ちの自己資金の範囲内で実際の資産を売買する取引であり、投資額以上の損失(借金)が発生しない安全性の高さが最大の特徴。
- 要点2:信用取引や先物取引のように手元資金以上の倍率をかける「レバレッジ」や「空売り(売りから入る取引)」はできず、資産価値の下落リスク(塩漬けなど)には自ら備える必要がある。
- 要点3:主要ネット証券での日本株売買手数料ゼロ化が進む一方、長期保有に伴う銘柄選定と徹底したリスク管理が資産形成の成否を分ける。
【徹底解剖】投資で頻出する「現物」とは?自己資金で資産を保有する基本構造
金融市場における「現物取引(げんぶつとりひき)」とは、市場に存在する実体のある資産(株式、債券、金、暗号資産など)と現金をその場で直接交換する取引を指します。日常の買い物で例えるなら、100円を支払って手元に1本の缶ジュースを受け取る行為と全く同じ仕組みです。
株式投資における「株式投資 現物買い」を行った場合、投資家はその企業の正真正銘の「株主」となり、株主名簿に名前が記載されます。これにより、企業の成長による株価上昇益(キャピタルゲイン)だけでなく、定期的な配当金の受け取りや、企業が提供する株主優待を受け取る正当な権利を保有できます。
証券会社で「証券会社 現物口座」を開設して取引する場合、購入できる金額の上限は「事前に口座へ入金した資金(買付余力)」までに厳密に制限されます。10万円の預金があれば10万円分の株式しか購入できません。一見当たり前のように思えますが、この「自己資金の枠組みから一歩も出ない」というシンプルな制約こそが、後述する信用取引と一線を画す安全装置となっています。
さらに近年では、個別株だけでなく「現物ETF(上場投資信託)」や「ビットコイン 現物取引」など、現物を裏付けとする多様な金融商品が個人投資家の選択肢として定着しています。いずれも「購入した分だけ実物の資産や裏付け資産を保有する」という根本原則は共通しています。
【決定的な差】現物取引と信用取引・レバレッジ取引・先物取引の違い
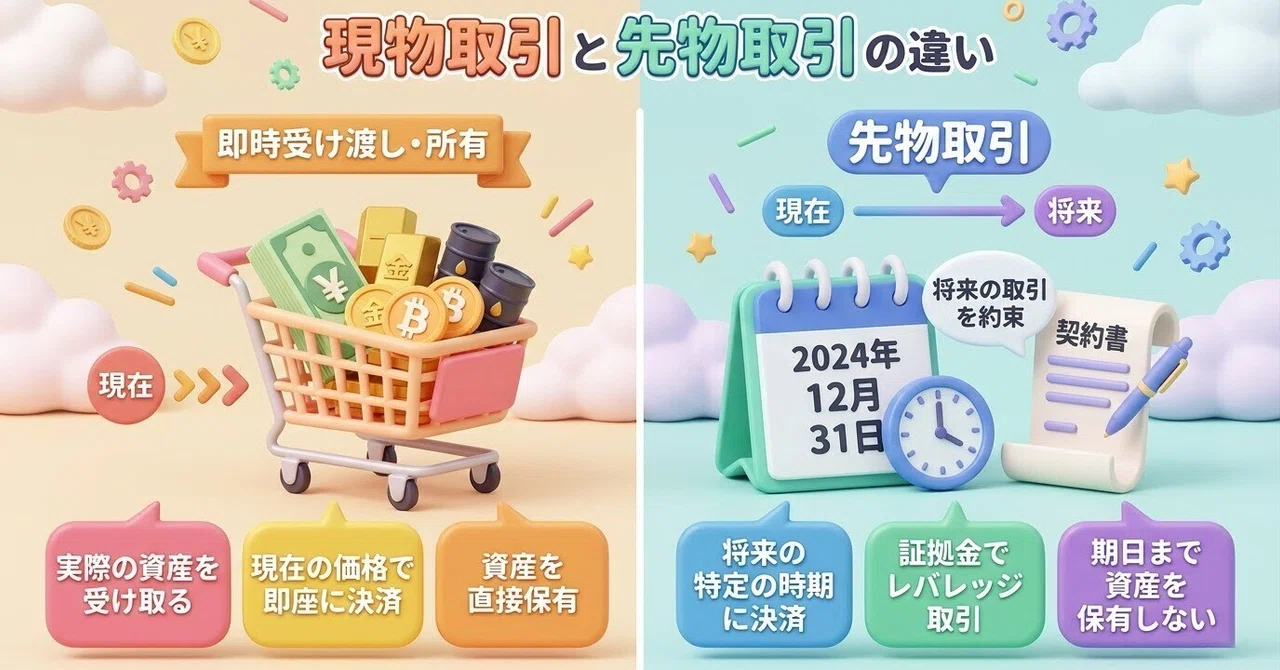
投資初心者が最も混乱しやすいのが、現物取引とその他の取引手法(信用取引、レバレッジ取引、先物取引)の境界線です。これらを分ける決定的な要素は「担保を差し入れて資金や商品を借りているかどうか」および「決済期日が存在するかどうか」の2点に集約されます。
「信用取引」や「レバレッジ取引」は、証券会社や取引所に一定の保証金(証拠金)を担保として差し入れ、手元資金の約3.3倍(国内株式の場合)や2倍(暗号資産の場合)といった金額を動かす仕組みです。手持ち資金が30万円でも約100万円分の取引が可能になるため、資金効率を劇的に高められる半面、相場が逆行した際には担保以上の損失が発生し、追加で資金を差し入れなければならない「追証(おいしょう)」のリスクが常につきまといます。
また、「先物取引」は「将来の特定の期日に、あらかじめ決めた価格で売買することを約束する取引」であり、必ず最終決済日(限月)が到来します。これに対し、現物取引には保有期限が一切存在しません。自身が売却を決断するか、購入した企業が上場廃止・倒産しない限り、10年でも20年でも保有し続けることが可能です。
| 取引種別 | 元手に対する取引可能額 | 保有期限(決済期日) | 最大損失リスク | 編集部の見解・リスク判定 |
|---|---|---|---|---|
| 現物取引 | 手持ち資金の1倍(等倍のみ) | 無期限(自由に長期保有可) | 投資した資金分のみ(借金リスクなし) | ★☆☆(低リスク・初心者向け) |
| 信用取引 | 約3.3倍(保証金の範囲内) | 制度信用は原則6ヶ月(無期限もあり) | 元本を超過する損失・追証の発生あり | ★★★(中〜高リスク・経験者向け) |
| 先物取引 | 約10〜20倍以上(商品による) | 定められた期日(限月)で強制決済 | 元本を大幅に超える多額の追証リスク | ★★★★(超高リスク・プロ向け) |
加えて、信用取引では株価が下落する局面で利益を狙う「空売り(信用売り)」が可能ですが、現物取引では「安く買って高く売る」という片方向の取引しか行えません。この制約があるからこそ、現物取引は仕組みが直感的で、致命的な失敗を回避しやすい設計になっています。
【実態検証】利用者の生の声と現場目線で見えたメリット・デメリット
実際の取引現場において、現物取引を利用する投資家はどのような実感を持っているのでしょうか。SNSや投資コミュニティ、大手掲示板等に寄せられたリアルな声を分析すると、現物取引ならではの明確な利点と、初心者が陥りがちなデメリットが浮かび上がってきます。
現物取引最大の強みとして圧倒的多数が挙げるのが、「心理的プレッシャーの少なさ」です。相場が一時的に急落しても、強制的に反対売買(ロスカット)されたり追証を請求されたりすることがないため、「夜も安心して眠れる」「日中の値動きに仕事中振り回されずに済む」という意見が目立ちます。また、配当金や株主優待を目的とした長期インカムゲイン投資との相性は抜群です。
一方で、手元資金が少ない初期段階では「資金の増えるスピードが非常に遅い」という不満や、下落相場で手も足も出なくなる「資金拘束(塩漬け)」に悩む声も散見されます。
現物取引の主なメリット
- 借金リスクの完全排除:損失は最大でも購入金額までに限定され、追加の請求(追証)が発生しない。
- 無期限での長期保有:金利や貸株料などの維持管理コスト(保管料)がかからず、長期的な複利効果を狙える。
- 株主権利の完全享受:配当金や株主優待を100%受け取ることができ、株主総会での議決権も行使できる。
- 税制優遇(新NISA)の適用:新NISAの成長投資枠や日米の現物株式・現物ETF投資を活用し、利益を非課税にできる。
現物取引の主なデメリット
- 下落相場での利益追求が困難:「買い」からしか入れないため、相場全体が冷え込む局面では静観を余儀なくされる。
- 資金効率の限界:レバレッジが使えないため、短期間で元手を数倍に急成長させるような短期売買には向かない。
- 塩漬け株の発生リスク:「売らなければ損ではない」という心理的バイアスが働き、業績悪化銘柄を長年抱え込んで資金効率を著しく落とす恐れがある。
一般に知られていない盲点とネットの誤解|「現物ならノーリスク」の罠
ネット上の情報や投資初心者同士の会話で頻繁に見られる最大の誤解が、「現物取引なら借金にならないから実質ノーリスクである」という極端な言説です。追証が発生しないという意味では資金管理上の安全性は高いものの、投資リスクそのものが消滅したわけではありません。
最も警戒すべき盲点は、投資先企業の経営破綻(倒産)や上場廃止です。購入した株式の発行元が倒産した場合、株価は理論上0円になり、投じた元本は全額消失します。「現物だから放っておけばいつか戻る」という過信は、ビジネスモデルが崩壊した企業や不正会計を起こした銘柄に対しては通用しません。
また、市場の取引制度における「現物渡し(品渡し)」についての誤解も存在します。現物渡しとは、信用取引で売建て(空売り)していた株式を買い戻す代わりに、手元に保有している同銘柄の現物株式を差し出して決済する手続きを指します。つなぎ売り(クロス取引)などで株主優待を手数料を抑えて獲得する際などに用いられる高度な手法ですが、仕組みを正しく理解せずに操作すると、想定外の受渡日ズレや余計なコストを招く要因になります。
さらに、コスト構造の観点も見逃せません。現在、SBI証券や楽天証券をはじめとする国内主要ネット証券では「現物株 手数料 比較」においてオンライン取引手数料の完全無料化(ゼロ革命)が定着しています。しかし、単元未満株(1株単位)の取引時におけるスプレッド(買値と売値の実質的な価格差)や、米国株・ビットコイン現物取引における為替手数料・スプレッドなどの「見えにくいコスト」は依然として存在します。「売買手数料無料」という言葉の裏にある実質コストの把握は不可欠です。
【実践ガイド】現物取引の始め方と失敗しないリスク管理の鉄則
これから現物取引をスタートする初心者が、着実に第一歩を踏み出すための具体的なプロセスと、資産を守りながら増やすための「現物取引 リスク管理」の鉄則を整理します。
現物取引の基本ステップ
- 証券会社の選定と口座開設:売買手数料が無料化されており、少額投資(単元未満株取引)に対応した大手ネット証券(SBI証券、楽天証券、マネックス証券など)を選択し、口座を開設する。
- 購入余力の入金:まずは生活防衛資金(生活費の半年〜1年分)を確保した上で、失っても当面の生活に支障のない余裕資金のみを証券口座へ入金する。
- 銘柄の選定と注文:企業の業績、財務健全性(自己資本比率など)、配当利回りを精査し、銘柄を決定する。初心者であれば、広く分散されたインデックス型の現物ETFから入るのも賢明な選択肢。
- 注文方法の選択:市場の気配値を見ながら「指値(購入希望価格を指定)」または「成行(価格を指定せず即座に成立)」で注文を執行する。
資産を守るリスク管理の3原則
- 時間と銘柄の分散:1つの銘柄や1回のタイミングに全資金を集中させず、複数の業種に分け、時期をずらして買い付ける(積立投資の活用)。
- 事前の損切り基準の設定:購入前に「業績予想の下方修正があった場合」や「購入価格から15%下落した場合」など、客観的な撤退基準を明確に定めておく。
- 生活資金と投資資金の完全分離:日々の生活費や近い将来に使う予定のある現金を口座に入れないことで、相場急落時にも焦って底値で投げ売りする事態を防ぐ。
【プロの結論】現物取引が向いている人・見送るべき人の特徴
現物取引を選ぶべき人:
- 日々の値動きにストレスを感じず、数年〜数十年単位で中長期的に資産を増やしたい人
- 新NISA制度をフル活用し、非課税メリットを最大限に享受したい人
- 企業の配当金や株主優待を楽しみながら、コツコツとインカムゲインを積み上げたい人
- 投資に回せる時間が限られており、本業やプライベートに集中したい兼業投資家
現物取引だけでは物足りない(他の手法を検討すべき)人:
- 数分〜数日単位のデイトレード・スイングトレードで、下落局面も含めて短期利幅を取りたい専業トレーダー
- 極めて高いリスクを許容し、少ない元手からレバレッジをかけて一気に大金を築きたいハイリスク志向者
【現物取引(現物)】に関するよくある質問(FAQ)
Q1:株式投資の現物取引で借金(追証)を抱える可能性は本当にゼロですか?
A1:完全にゼロです。現物取引はあらかじめ入金した自己資金の範囲内でのみ購入するため、株価がどれだけ暴落しても損失額は「投資した金額」にとどまります。証券会社から追加でお金を請求されることは一切ありません。
Q2:暗号資産(ビットコイン)の現物取引とレバレッジ取引の違いは何ですか?
A2:ビットコインの現物取引は、購入した暗号資産そのものを自分のウォレットに保有・送金できる取引です。一方のレバレッジ取引(暗号資産CFD等)は、証拠金を担保にして価格差のみをやり取りする差金決済取引であり、元本以上の損失が発生して追加証拠金を求められるリスクがあります。
Q3:株式を現物で買ったら、保有し続けるだけで手数料(維持費)がかかりますか?
A3:原則として、国内の上場株式や現物ETFを証券口座で保有し続けるだけであれば、口座維持手数料や管理料といった固定費用はかかりません(※一部の対面型証券会社や特殊な保管サービスを除く)。購入時の手数料さえ払えば、無期限で保有が可能です。
Q4:新NISA口座で信用取引を行うことはできますか?
A4:できません。新NISA制度(つみたて投資枠・成長投資枠)の対象となるのは、現物の株式、公募株式投資信託、現物ETF等に限られており、信用取引や先物取引などのデリバティブ取引は制度上利用できない仕組みになっています。
まとめ:今後の動向と失敗しないための判断基準
「現物取引」は、すべての投資手法の根幹をなす最もピュアで強固な売買形態です。手持ちの自己資金を超えないという安全な制約があるからこそ、市場の短期的な乱高下に心をすり減らすことなく、長期的な企業価値の向上や世界経済の成長の果実を享受できます。
証券各社による売買手数料の無料化や新NISAの普及により、現物投資を行う環境はかつてないほど整いました。しかし、制度がどれほど便利になろうとも、「どのような価値を持つ資産を、いくらで購入し、どのようなリスク管理を行うか」という本質は変わりません。現物の持つ「追証なし・長期保有可能」という強みを最大限に活かし、目先の情報に惑わされない着実な資産形成を実践していきましょう。 (出典: 現物 と は(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。