宝くじ当選で翌年の税金はどうなる?住民税の噂と贈与税の落とし穴
年末ジャンボやロト7などで「もし数億円が当たったら、翌年の税金で破産するのではないか」と不安を口にする人は後を絶ちません。ネット掲示板やSNSでは「翌年の住民税が億単位で請求される」「国民健康保険料が跳ね上がって手元に残らない」といった真偽不明の言説が定期的に拡散されています。
実際のところ、宝くじの高額当せん金にはどのような税制が適用されるのでしょうか。答えを端的に言えば、当せん金そのものに所得税や住民税は1円もかかりません。しかし、換金時の手続きやその後の資金移動を誤ると、税務署から巨額の「贈与税」を追徴される致命的な落とし穴が待ち構えています。根拠法令からみずほ銀行での換金実務、税務調査を回避する防衛策まで、現場の最新事情を交えて詳細に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:当せん金付証票法に基づき宝くじ当せん金は全額非課税であり、翌年の住民税や国民健康保険料が跳ね上がる噂は完全な誤り。
- 要点2:家族への分配や共同購入の精算を安易に行うと、最高税率55%の贈与税が課されるため、受取時の「当せん証明書」の分割発行が必須。
- 要点3:翌年の確定申告は不要だが、不動産の現金購入などで税務署の資金調査が入るため、非課税原資を証明する公的書類の保管が欠かせない。
【噂の真相】宝くじ当選で翌年の住民税が跳ね上がる説は本当か?
「宝くじで10億円当たったら、翌年に約1億円の住民税が請求されて生活が破綻する」という噂は、税法上の根拠が一切ない完全なデマです。
地方税法および所得税法の規定により、宝くじの当せん金は課税対象外所得(非課税所得)として扱われます。日本の住民税は前年の「総所得金額等」をベースに一律約10%(標準税率)で算出されますが、宝くじの当せん金はこの総所得金額の計算にそもそも参入されません。したがって、どれほど天文学的な金額が口座に振り込まれようとも、宝くじ当選に伴う住民税の増額はゼロです。
同様の理屈から、自営業者やフリーランスが加入する国民健康保険料への影響も全くありません。国民健康保険料(税)の所得割額も前年の総所得金額などを基準に算定されるため、宝くじが当たったからといって翌年度の保険料が上限(2026年度賦課限度額基準)に張り付くような事態は起こり得ない仕組みになっています。
それにもかかわらず、なぜ「翌年に税金が跳ね上がる」という誤解が根強く残っているのでしょうか。その最大の理由は、競馬・競輪などの公営ギャンブルやスポーツくじ(toto・BIG)など、他の臨時収入との混同にあります。
一時所得との違い|公営競技や懸賞金との決定的な格差
競馬の払戻金やクイズの懸賞金、カジノの勝ち金などは税法上「一時所得」に分類されます。一時所得は年間50万円の特別控除を差し引いた後、残額の2分の1を給与所得などと合算して総合課税されるため、高額な払戻しを受けた翌年は所得税と住民税が跳ね上がります。
一方、宝くじは後述する特別法によって一時所得の枠組みから完全に除外されています。各種臨時収入における課税関係の違いを一覧表で整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 宝くじ(ジャンボ・ロト等) | 当せん金全額が完全非課税(所得税・住民税0%) | 当せん金付証票法第13条適用 | 税制面では最強。確定申告も原則として不要で翌年の税金負担は皆無。 |
| スポーツくじ(toto・BIG) | 当せん金全額が完全非課税(所得税・住民税0%) | スポーツ振興投票の実施等に関する法律第16条 | 宝くじと同様の非課税設計。翌年の住民税や保険料に影響なし。 |
| 競馬・競輪・競艇・オートレース | 「一時所得」として課税(特別控除50万円超の1/2) | 最高税率55%(所得税45%+住民税10%) | 外れ馬券の経費算入を巡る裁判が多発。翌年に多額の納税義務が発生する。 |
| 暗号資産・海外FXの利益 | 「雑所得」として総合課税 | 最高税率55%(累進課税) | 翌年の住民税・保険料が法定上限まで跳ね上がる典型例。資金の残金管理が必須。 |
このように、公営競技や仮想通貨の感覚で「翌年の税金が危険だ」と語られる言説が、宝くじにも当てはまると勘違いされて広まったのが噂の正体です。
なぜ宝くじは非課税なのか?当せん金付証票法に見る税制の仕組み
なぜ宝くじだけが、これほどまでに手厚い非課税特権を与えられているのでしょうか。そこには「すでに購入時点で税金を先払いしている」という構造的な理由が存在します。
宝くじ非課税の理由は、法律の明文規定にあります。根拠法である当せん金付証票法第13条には、次のように明確に記されています。
「当せん金付証票の当せん金品については、所得税を課さない。」
総務省が公表している宝くじの売上配分データを検証すると、そのからくりがよく分かります。宝くじの売上金のうち、当せん者に還元される当せん金は約46〜47%前後に過ぎません。印刷経費や販売手数料などを差し引いた残りの約40%は「収益金」として発売元の全国都道府県および20指定都市へ全額納付されています。
この納付された収益金は、道路整備や学校施設の改修、公園の整備など、地方自治体の公共事業財源として使われています。つまり、購入者は300円の宝くじ券を1枚買った時点で、約120円を地方自治体へ実質的に前納(寄託)しているわけです。購入時に約40%もの重い「間接税」を徴収しておきながら、当たった後にさらに所得税や住民税を課せば「完全な二重課税」になってしまいます。これこそが、当せん金が全額非課税と定められている決定的な理由です。
【最大の罠】家族への分配で発生する「宝くじ贈与税の落とし穴」
「宝くじは非課税だから何に使っても自由だ」と油断していると、人生を破滅させかねない致命的な事態に直面します。それこそが宝くじ贈与税の落とし穴です。
非課税の特権が与えられているのは、あくまで「当せん金を受け取った本人」に限られます。手に入れた資金を善意や好意で家族や親戚に配った瞬間、その資金移動は通常の個人間取引とみなされ、日本の税制で最も税率が高い部類に入る贈与税の課税対象へと変貌します。
家族への分配と贈与税の過酷なシミュレーション
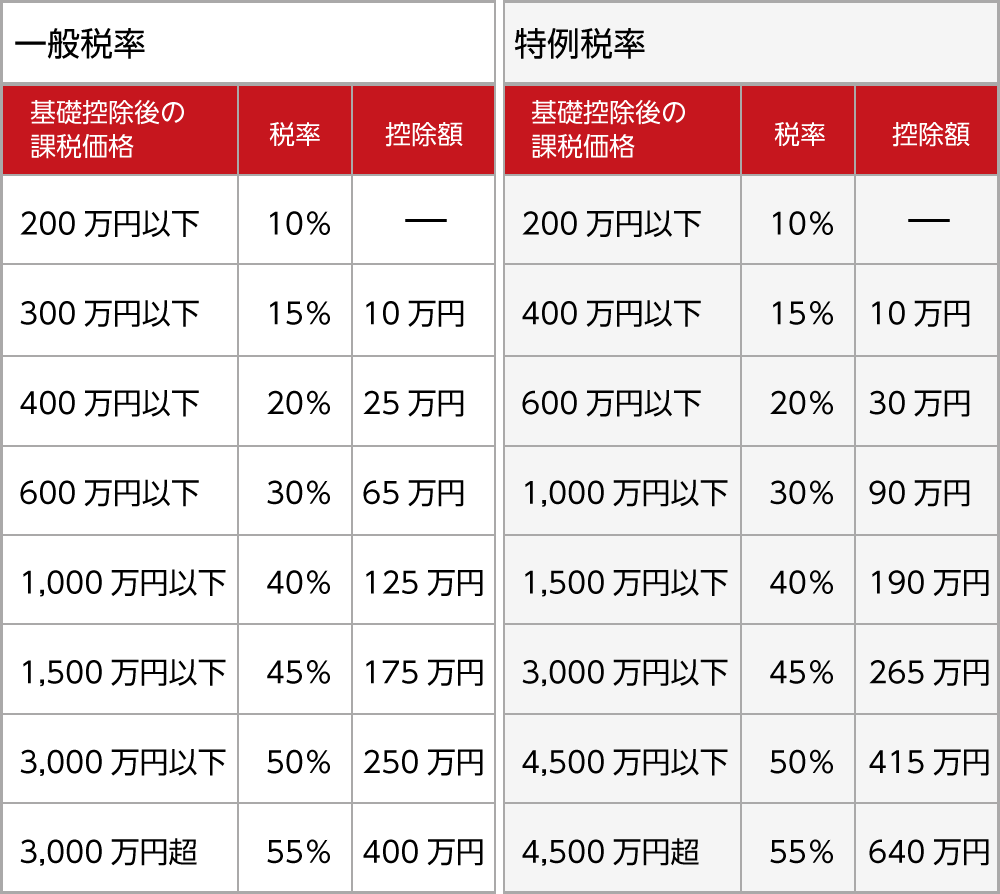
仮にジャンボ宝くじで7億円に当せんした人物が、感謝の気持ちとして配偶者や子どもに現金を配った場合の課税関係を試算してみましょう。日本の贈与税は、基礎控除110万円を超えた部分に対して累進課税が適用されます。
- 配偶者に1億円を分配した場合:基礎控除後の課税価格9,890万円に対し、一般税率55%(控除額400万円)が適用され、贈与税額は5,039万5,000円に達します。手元に残るのは半分以下です。
- 成人した子どもに3,000万円を分配した場合:特例税率45%(控除額265万円)が適用され、納めるべき贈与税額は1,035万5,000円となります。
良かれと思って「当たったから分けるね」と銀行口座へポンと振り込んだ結果、翌年春に税務署から多額の追徴課税を突きつけられるケースは実在します。住宅ローンの残債を親の金で肩代わりして完済した場合も「みなし贈与」として課税対象になるため、安易な資金移動は厳禁です。
共同購入の税務上の注意点|代表者1人での受け取りは破滅の元
職場の同僚や友人グループ、あるいは夫婦で共同出資して購入するケースでも、悲惨な税務トラブルが頻発しています。
共同購入の税務上の注意点として最も重要なのは、「代表者1人が窓口へ行って全額を受け取り、後から仲間に現金を分配してはならない」という点です。税務当局から見れば、受取口座に全額を入金した代表者が「真の当せん者」であり、後日他人の口座へ送金されたお金はすべて「代表者からの贈与」と判断されます。いくら事前に「みんなで出し合って買った」と口頭で主張しても、客観的な証拠がなければ贈与税の追徴を免れることは困難です。
みずほ銀行受取手続きと「当せん証明書」の発行手順
贈与税トラブルを法的に100%回避する唯一の手段が、受取時に行う厳格な手続きと当せん証明書の発行方法の把握です。
高額当選者のみずほ銀行受取手続きの流れ
1口あたりの当せん金額が50万円以上(100万円以上の場合も含む)に達した場合、宝くじ売り場店頭での即日換金はできません。全国のみずほ銀行本支店(一部出張所を除く)の窓口で手続きを行う必要があります。数億円規模の最高等当せんの場合、次のようなステップを踏みます。
- 窓口への持参物:当せん券、本人確認書類(マイナンバーカードや運転免許証など)、印鑑を持参します。高額の場合は事前連絡を入れておくと個室への案内がスムーズです。
- 真券鑑定と本部照会:機械による当せん券の鑑定およびみずほ銀行本部との厳格なデータ照合作業が行われます。確認作業には通常1週間〜10日程度の日数を要します。
- 口座への入金:指定した金融機関の預金口座へ振込が行われます。現金で数億円をトランクに詰めて持ち帰るような運用は防犯上推奨されません。
「当せん証明書」の共同名義発行が家族を守る
換金手続きの際、必ず銀行窓口で発行を申請しなければならない書類が「当せん証明書(別名:宝くじ当せん金受取証明書)」です。この書類には、いつ、誰が、いくらの当せん金を受け取ったのかが公的に記録されます。
共同購入や家族へ正当にお金を分配したい場合、換金手続きの段階で受取人全員がみずほ銀行の窓口へ出頭する必要があります(事情により出頭できない場合は正式な委任状が必要)。そして、あらかじめ決めておいた配分比率(例:夫50%、妻50%など)を申告し、全員それぞれの名義で個別に当せん証明書を発行してもらい、各自の口座へ直接振り込んでもらうのです。
最初から各自が自分の当せん金として受け取っている状態を作れば、当せん金付証票法第13条の非課税規定が購入者全員に個別に適用され、贈与税は一切発生しません。後からやり直すことは絶対にできないため、この手続き手順は何があっても遵守しなければなりません。
【実態検証】高額当選者のリアルな資金管理と税務署の調査現場
「確定申告がいらないなら、税務署にはバレないのではないか」と考えるのは極めて危険です。国税庁の監視システムは一般の想像を遥かに超える精度で稼働しています。
税務署の資金調査はなぜ入るのか?
国税庁は国税総合管理(KSK)システムと呼ばれる巨大なデータベースを運用しており、全国の不動産登記情報、金融機関の出入金データ、有価証券の取引記録などを網羅的に把握しています。当せん金の受取情報自体が銀行から直接税務署へ通知されるわけではありませんが、調査の引き金は「その後の資金の使途」によって確実に引かれます。
例えば、年収500万円の会社員が突然、都心に2億円のタワーマンションを住宅ローンなしの現金一括で購入したり、高級外車を買い漁ったり、親族の口座へ数千万円単位の送金を行ったりした場合、登記所や銀行の異動データからシステム上で即座にフラグが立ちます。
数ヶ月から1年後、税務署から届くのが「お尋ね」と呼ばれる「資産の買い入れに関するお伺い」の文書です。ここで「購入資金の出所」を明確に釈明できなければ、所得隠しや無申告贈与の疑いで実地調査へ発展します。この時、前述の「当せん証明書」の原本を提示できれば、税務署の資金調査は一瞬で終了し、正当な非課税資金であることが証明されます。証明書がない場合、資金の出所を立証するのに多大な労力と精神的負担を強いられることになります。
高額当選者の確定申告|不要なケースと必要なケースの境界線
基本ルールとして、高額当選者の確定申告は当せん金そのものに関しては一切不要です。会社員であれば年末調整だけで完結し、確定申告書を提出する必要はありません。
ただし、翌年以降に「確定申告が必要になるケース」が確実に存在します。それは、当せん金を使って資産運用を開始した局面です。
- 株式・投資信託を購入した場合:配当金や売却益が発生すれば、申告分離課税などの確定申告(または特定口座での源泉徴収)が必要になります。
- 収益不動産(アパート・マンション等)を購入した場合:家賃収入は「不動産所得」となるため、翌年以降は毎年の確定申告が義務付けられます。
- 多額の利息が発生した場合:当せん金を普通預金や定期預金に預けて得られる利息は源泉分離課税(20.315%)で完結しますが、海外口座へ資金を移管して利息を得た場合は総合課税での申告が必要になります。
お金が増えたことによって生じる「二次的な果実」には通常通りの課税が及ぶため、資産運用を行う際は税理士などの専門家をブレーンに付けるのが鉄則です。
【プロの判断基準】トラブルを防ぐ安全な資産防衛チェックリスト
宝くじの当選は人生の大きな転機ですが、資金管理の初動を誤ると親族関係の崩壊や税務署との摩擦を招きます。トラブルを確実に防ぐための行動基準を整理しました。
絶対にやってはいけないNG行動
- 代表者1人の口座へ全額プールした後の家族間送金:金額に応じて最大55%の贈与税が課税されます。
- 当せん証明書を発行せずに破棄・紛失すること:将来の不動産購入や相続発生時に資金の出所を証明できなくなります。
- 当選直後に仕事を辞めて全額を散財すること:住民税は「前年の給与所得」に対して翌年課税されるため、会社を辞めた直後に届く前年分の住民税通知書を支払えなくなる罠に陥ります。
取るべき安全な行動手順
- 共同出資なら、受け取り当日に全員でみずほ銀行へ行き、持分比率に応じた当せん証明書を各自の名前で個別発行してもらうこと。
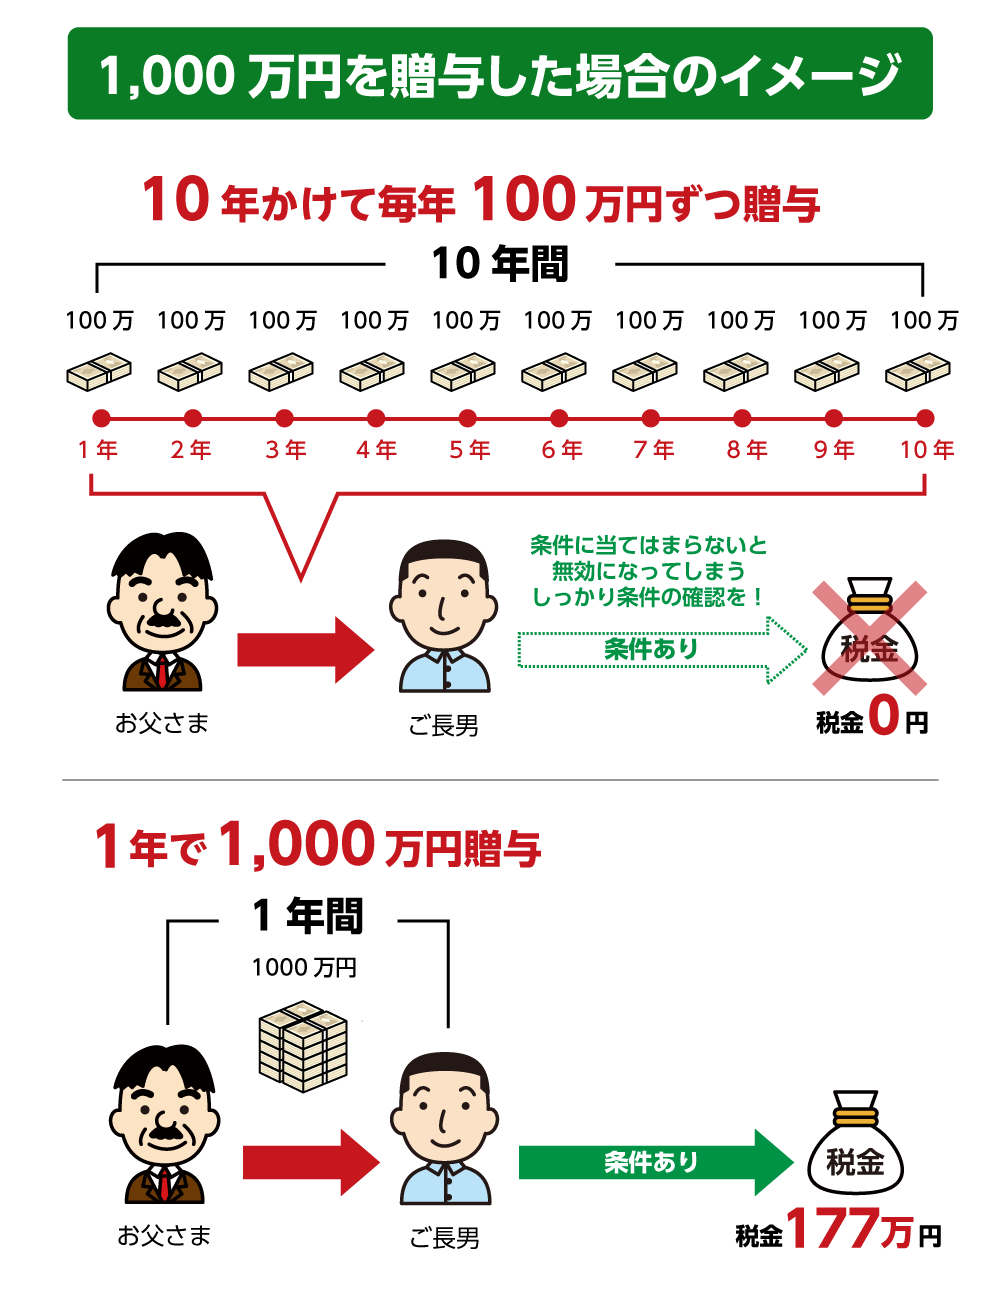
- 家族に資金を残したい場合は、1人あたり年間110万円以内の基礎控除枠を活用した「暦年贈与」を数年計画で行うこと(贈与契約書を都度作成すること)。
- 不動産の一括購入や大型投資を行う前に、必ず当せん証明書を銀行の貸金庫などに厳重保管しておくこと。
【宝くじ 税金 翌年】に関するよくある質問(FAQ)
Q1:宝くじが当たったことは、翌年の住民税の特別徴収で勤務先にバレますか?
A1:絶対にバレません。当せん金は非課税所得であり、市区町村へ送られる課税データに一切反映されないため、会社の給与から天引きされる住民税額が変動することはありません。会社に知られる原因があるとすれば、当せん者本人が同僚に話してしまう「口外」や、急激な生活水準の変化によるものだけです。
Q2:当選金を使って親の住宅ローンを一括返済してあげたいのですが、税金はかかりますか?
A2:多額の贈与税がかかります。子どもが親の債務を肩代わりして返済する行為は、税法上「債務免除益」または「親への現金贈与」とみなされます。返済額から基礎控除110万円を引いた残額に対して累進税率で贈与税が課されるため、事前に税理士へ相談の上、別の法的手法を検討してください。
Q3:海外の宝くじ(パワーボール等)をネットで購入して当たった場合も非課税ですか?
A3:非課税にはなりません。当せん金付証票法が適用されるのは「日本の地方自治体が発行した正規の宝くじ」のみです。海外の宝くじの当せん金は税法上「一時所得」として日本国内で総合課税の対象となり、確定申告が必須です。さらに言えば、日本国内から海外の宝くじを購入する行為自体が刑法第187条(富くじ発売等)に抵触する違法行為となるため、絶対に関わってはいけません。
まとめ:今後の動向と失敗しないための判断基準
宝くじの高額当選において「翌年に住民税が跳ね上がる」「健康保険料が破綻する」といった心配は、制度上完全に杞憂です。当せん金付証票法に守られた当せん金は、額面の100%がそのまま手元に残ります。
しかし、真の危険は「翌年の税金」ではなく、換金時と換金後の「無防備な資金移動」にあります。共同購入の分配ミスや家族への安易な送金は、最高税率55%という過酷な贈与税のトリガーを引くことになります。高額当選を果たした際は、浮かれる気持ちを抑えてみずほ銀行での手続きを冷静に進め、受取人全員分の「当せん証明書」を確実に確保してください。正しい税務知識こそが、手に入れた巨額の資産と人生の平穏を守る最強の防壁となります。 (出典: 宝くじ 税金 翌年(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。