退職金はいくら貰える?相場と手取り計算・格差の実態【2026】
セカンドライフの資金計画や転職・独立を検討する際、誰もが直面するのが「自分の退職金は一体いくら貰えるのか」という切実な疑問です。少子高齢化が進み、公的年金の受給開始年齢の引き上げやインフレが議論される日本社会において、退職金は生活基盤を左右する最大の資金源と言っても過言ではありません。しかし、退職金の金額は勤務先の規模や勤続年数、さらには退職理由によって数倍もの開きが生じます。
「定年まで勤め上げれば安心」と漠然と考えていたものの、いざ試算してみると想定を大きく下回っていたというケースは少なくありません。最新の公的統計データをもとに、企業規模別の平均相場から勤続年数ごとの目安、自己都合退職における減額のからくり、そして手取り額を最大化する税金対策までを徹底的に解明していきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:大卒定年退職金の平均相場は大企業で約2,000万〜2,500万円、中小企業で約1,000万〜1,200万円と約2倍の開きが存在する。
- 要点2:自己都合退職は定年や会社都合に比べて3〜5割程度減額される傾向があり、勤続年数の短さも支給率に直結する。
- 要点3:手取りを減らさないためには「退職所得の受給に関する申告書」の提出と、手厚い退職所得控除の仕組みの把握が必須となる。
【2026年最新】退職金の平均相場|大企業・中小企業・公務員の決定的格差
退職金の支給額を決定づける最大の要因は「企業規模」と「雇用形態・身分」です。厚生労働省が実施する「就労条件総合調査」や中央労働委員会、東京都産業労働局などの最新統計を分析すると、日本における退職金格差の実態が浮き彫りになります。
大学を卒業して定年(勤続35〜38年程度)まで勤め上げた場合のモデル退職金を見ると、資本金や従業員規模によって明確な階層構造が存在します。大手上場企業を中心とする大企業の定年退職金相場は約2,000万〜2,500万円で推移しているのに対し、従業員300人未満の中小企業の平均相場は約1,000万〜1,200万円にとどまります。勤続1年あたりの換算額で比較すると、大企業が年間約60万円前後であるのに対し、中小企業は年間約30万円前後と、ほぼ2倍の格差が構造的に固定化しています。
さらに、国家公務員の退職手当(定年退職・大卒等)の平均支給額は約2,100万〜2,200万円となっており、地方公務員もほぼ同水準で推移しています。公務員や大企業正社員は手厚い退職金制度に守られている一方、民間全体を見渡すと厳しい現実も見えてきます。
注目すべきは、退職金制度が存在しない企業の割合です。厚生労働省の調査によると、退職給付制度を持つ企業は全体の約75%前後であり、残る約25%の企業には退職金制度そのものがありません。特に飲食・宿泊業やITスタートアップ、従業員30人未満の小規模事業所では、退職金なしの割合が40%を超える業界も存在します。自社に退職金制度があるかどうかは、就業規則や退職金規程を早期に確認しておく必要があります。

勤続年数別の支給額早見表|5年・10年・20年・30年でいくら変わる?
退職金は勤続年数の長さに比例して直線的に増えるわけではありません。一般的に、勤続年数が浅い初期は算定率が低く抑えられ、勤続20年や定年間近になると算定率が急上昇する「累進型」のカーブを描く企業が主流です。
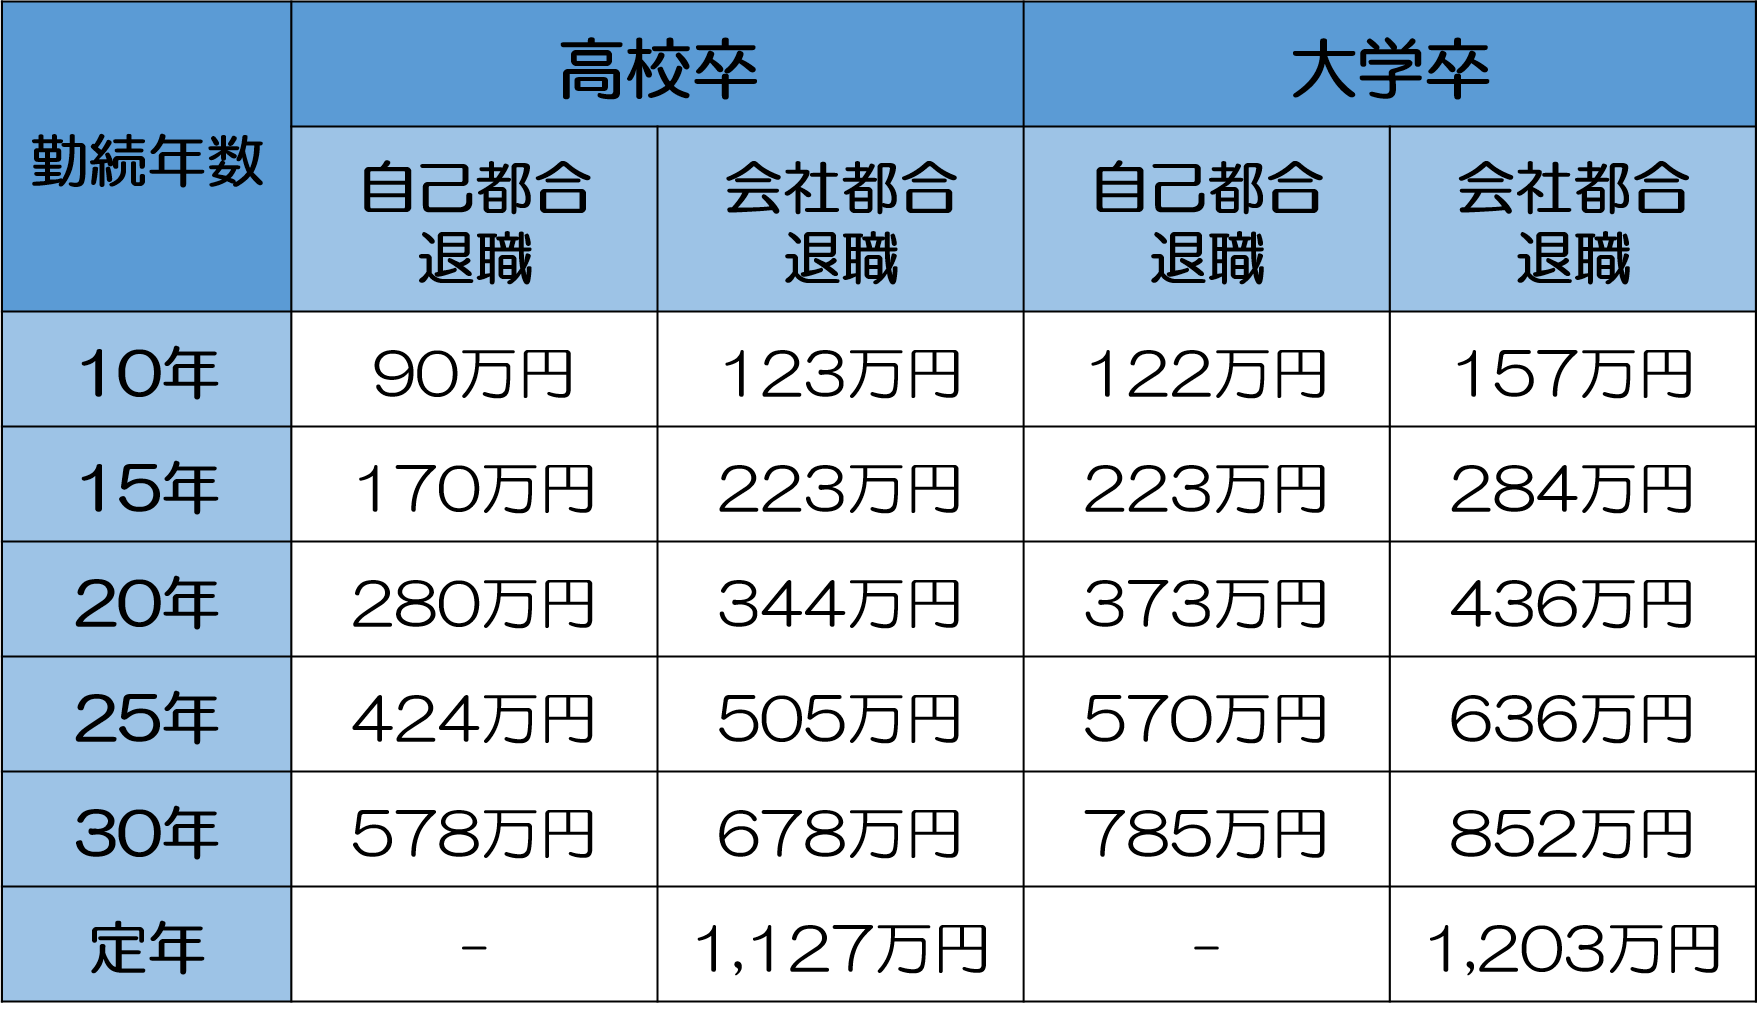
以下は、厚生労働省および東京都産業労働局の公的データ、各業界のモデル賃金をもとに作成した、大卒社員における企業規模・退職理由別の退職金相場早見表です。
| 勤続年数 | 大企業(自己都合) | 大企業(会社都合) | 中小企業(自己都合) | 中小企業(会社都合) |
|---|---|---|---|---|
| 勤続3年 | 約30万〜50万円 | 約50万〜80万円 | 約15万〜30万円 | 約25万〜45万円 |
| 勤続5年 | 約80万〜120万円 | 約120万〜180万円 | 約40万〜70万円 | 約60万〜100万円 |
| 勤続10年 | 約200万〜300万円 | 約300万〜450万円 | 約120万〜180万円 | 約180万〜250万円 |
| 勤続20年 | 約600万〜850万円 | 約850万〜1,200万円 | 約350万〜500万円 | 約450万〜650万円 |
| 勤続30年 | 約1,400万〜1,800万円 | 約1,700万〜2,200万円 | 約700万〜950万円 | 約850万〜1,100万円 |
| 定年退職時 | 約2,000万〜2,500万円 | 約1,000万〜1,200万円 |
データが示す通り、勤続年数が10年未満の段階では、中小企業における自己都合退職金の額は100万円に満たないケースが珍しくありません。終身雇用を前提とした従来の日本型雇用慣行では、長期勤続者ほど優遇される設計になっており、短中期での転職時にはこの支給差を織り込んだキャリア設計が求められます。
自己都合退職での減額の真相|なぜ満額支給されないのか?
転職や個人の事情で会社を辞める「自己都合退職」の場合、定年退職や倒産・リストラ等の「会社都合退職」と比べて受給額が大幅に減額されます。多くの企業では、退職金規程において「自己都合退職減額係数」が設定されているためです。
一般的な支給割合の目安は以下の通りです。
- 勤続3年未満:支給ゼロ(0%)とする企業が多数
- 勤続3〜5年:会社都合基準の約40〜50%
- 勤続10年前後:会社都合基準の約60〜70%
- 勤続20年以上:会社都合基準の約80〜90%(定年に近づくにつれ差が縮小)
企業側が自己都合退職にペナルティ的な減額率を設ける背景には、長年かけて育成した中核人材の流出を防ぎ、定年まで囲い込みたいという人事戦略があります。同じ勤続15年であっても、会社の経営破綻や早期希望退職募集に応募した場合は満額(または割増)支給されるのに対し、自ら申し出て転職する場合は数百万円単位の差が生まれます。
ただし、40代〜50代を対象とした「早期退職優遇制度(選択定年制度)」を利用する場合は話が異なります。企業が構造改革の一環として募集する早期退職では、通常の自己都合退職とは異なり、会社都合と同等以上の基本退職金に加え、月給の12〜36ヶ月分に相当する「割増退職金(加算金)」が上乗せされるケースが一般的です。条件によっては数千万円規模の優遇となる場合もありますが、その後の再就職の難易度や生涯年収の減少リスクとの慎重な比較衡量が必要です。

退職金の手取り計算シミュレーション|税金を劇的に抑える退職所得控除の仕組み
退職金が手元に振り込まれる際、額面から所得税・住民税が差し引かれます。ただし、退職金は長年の勤労への報償と老後保障の性格を持つため、給与所得に比べて税制上、極めて強力な優遇措置(退職所得控除および1/2課税)が設けられています。
退職所得控除の計算式
退職金にかかる課税対象額(退職所得)は、以下の計算式で求められます。
退職所得の金額 =(退職金の額面 - 退職所得控除額)× 1/2
差し引くことができる「退職所得控除額」は、勤続年数によって明確に区分されています。
- 勤続年数が20年以下の場合:40万円 × 勤続年数(※最低保証額は80万円)
- 勤続年数が20年を超える場合:800万円 + 70万円 ×(勤続年数 - 20年)
※勤続年数に1年未満の端数がある場合は、たとえ1日であっても「切り上げて1年」として計算します(例:勤続10年1ヶ月なら勤続11年と判定)。
手取り額の具体例シミュレーション
勤続年数と額面ごとの実際の手取り額を検証してみましょう。
【ケース1:勤続15年・退職金500万円(自己都合転職)】
控除額:40万円 × 15年 = 600万円
退職金500万円に対し控除額が600万円となるため、課税対象額は0円です。したがって、税金は引かれず、500万円全額がそのまま手取りとなります。
【ケース2:勤続35年・退職金2,000万円(定年退職)】
控除額:800万円 + 70万円 ×(35年 - 20年)= 1,850万円
課税対象額:(2,000万円 - 1,850万円)× 1/2 = 75万円
この75万円に対して所得税(復興特別所得税含む)および住民税が課税されます。税額の合計は約11万5,000円程度にとどまり、手取り額は約1,988万5,000円(手取り率約99.4%)となります。
「退職所得の受給に関する申告書」を出さないと大損する罠
退職手続きにおいて最も注意すべき実務上のトラップが、勤務先から渡される「退職所得の受給に関する申告書」の提出です。この書類を提出しないと、手厚い退職所得控除や1/2課税が一切適用されず、一律20.42%の所得税・復興特別所得税が源泉徴収されてしまいます。
例えば退職金2,000万円の場合、申告書を提出していれば約11万円の税金で済むところが、未提出だと一気に約408万円が差し引かれて振り込まれます。翌年に確定申告を行えば過大に引かれた分は還付されますが、一時的に多額の手元資金を失うリスクを避けるためにも、必ず退職時までに勤務先へ提出を完了させてください。
【実態検証】退職金はいつもらえる?振込時期と現場の生々しい声
退職金は退職日の当日や最後の給与振込日に即時支給されるわけではありません。経理処理や退職所得の税額算定、社外の積立機関(企業年金基金や中小企業退職金共済=中退共など)との連携が必要となるため、タイムラグが発生します。
一般的な振込スケジュールの目安は以下の通りです。
- 自社積立の退職一時金: 退職日の翌月〜2ヶ月以内
- 中退共や確定給付企業年金(DB): 手続き完了後、1ヶ月〜3ヶ月程度
- 確定拠出年金(企業型DC): 運営管理機関での受取手続きから1〜2ヶ月
- 国家・地方公務員: 退職月の翌月、または翌々月の所定支給日
転職やリタイア直後は無収入の期間が生じやすいため、退職金が入金されるまでの生活防衛資金を事前に確保しておくことが重要です。
知恵袋・SNSに寄せられた退職金受取者のリアルな声
大手ネット掲示板やSNS、Q&Aサイトを調査すると、退職金を受け取った当事者たちの切実な体験談や思わぬ誤算が数多く語られています。
「20年勤めた会社を辞めた際、会社の業績低迷に伴う規程改定で、入社時に聞いていた金額の半分近くまで基本給連動テーブルが削られていた。就業規則をずっとチェックしていなかった自分の落ち度だがショックだった」(40代後半・元製造業)
「定年退職金で約1,800万円が振り込まれたが、浮かれて住宅ローンの残債1,200万円を一括返済してしまった。手元の現金が一気に減り、その後の再雇用時の給与激減と重なって日々のキャッシュフローが厳しくなった。もう少し現金を残しておくべきだった」(60代前半・再雇用社員)
「退職金の受取申告書を出し忘れ、振り込み明細を見て手取りの少なさに青ざめた。税務署へ確定申告して戻ってきたものの、入金まで数ヶ月待たされて本当に焦った」(50代前半・転職経験者)
数字の計算だけでなく、実際の給付スケジュールや受取後の資金配分において、予期せぬ落とし穴に直面する利用者が多いことが分かります。
一般に知られていない退職金の落とし穴とネットの誤解
退職金に関してインターネット上で頻繁に飛び交う情報の中には、制度の誤解や法的な盲点が含まれています。失敗を未然に防ぐため、3つの主要な誤解を是正します。
誤解1:「退職金は法律上、必ず支払われる義務がある」
労働基準法において、企業に退職金の支払いを義務付ける条文は存在しません。退職金はあくまで各企業が就業規則等で任意に定める「任意の制度」です。退職金規程が存在しない会社であれば、どれだけ長く勤務して貢献しても退職金を一切請求することは法的にできません。
誤解2:「一時金受取と年金受取(分割)は分割の方が得」
退職金を年金形式(分割)で受け取る場合、据置期間中に利息が付くため額面総額は増えます。しかし、年金受取分は「雑所得」として公的年金等控除の対象となり、毎年所得税・住民税が課税されるだけでなく、国民健康保険料や介護保険料の算定基準を引き上げてしまうという大きなデメリットがあります。一方、一括受取なら前述の手厚い退職所得控除が適用され、社会保険料の算定対象からも外れます。額面だけでなく、税金と社会保険料を差し引いた実質手取りで比較検討しなければなりません。
誤解3:「iDeCoの一時金と退職金を同じ年に受け取っても控除枠はフル活用できる」
個人型確定拠出年金(iDeCo)の老齢一時金と会社の退職金を同一年に受け取る場合、退職所得控除の枠は合算され、重複する勤続(加入)期間分は控除額が削られるルールになっています。受取時期を何年間空けるかによって適用される控除枠が大きく変動するため、受取順序の緻密なシミュレーションが不可欠です。
【プロの結論】キャリア転換・定年時に後悔しないための受取術と判断基準
退職金というまとまった資産をどのように扱い、どのようなタイミングでキャリアの決断を下すべきか。判断の指針となる基準を整理します。
早期退職・転職を選択して良い人の条件
- 市場価値の高い専門スキルを有している: 退職金の一時的な減額分を、転職先での年収アップや長期的な生涯賃金で十分にカバーできる見込みがある。
- 割増退職金が手厚い: 会社の早期希望退職募集において、年収1〜2年分以上の特別加算金が提示されており、次のキャリアへの移行資金が確保されている。
- 退職後の生活防衛資金が別枠で存在する: 退職金に手を付けなくても半年から1年程度生活できる預貯金をすでに保有している。
自己都合退職や早期リタイアを慎重に見直すべき人の条件
- 勤続年数が15〜19年の中途半端な時期にある: あと数年で勤続20年の大台に乗り、退職所得控除が年40万円から年70万円へ跳ね上がるタイミングで辞めてしまうのは税制上不利。
- 退職金を住宅ローン返済や生活費補填に全額充てる予定: 退職後に再雇用や転職で収入が大幅に減少した場合、手元資金が枯渇して生活破綻に陥るリスクが高い。
- 退職金の全額を不慣れな高リスク投資に回そうとしている: 退職金の受取直後に金融機関から勧められる複雑な仕組債や高手数料の投資信託に一括投資し、元本を大きく毀損させる事例が後を絶ちません。
退職金は単なる「過去の精算」ではなく、「未来の生活を支える防波堤」です。まずは自社の退職金規程を隅々まで確認し、現時点での見込み額と控除額を把握することから始めてください。
【退職 金 いくら】に関するよくある質問(FAQ)
Q1:勤続3年未満で自己都合退職した場合、退職金はまったく貰えませんか?
A1:多くの企業では、就業規則により退職金の最低勤続年数を「3年以上」と定めているため、3年未満の自己都合退職では不支給となるケースが一般的です。ただし、退職金規程で「1年以上」と設定されている企業や、中小企業退職金共済(中退共)に加入していて1年以上納付実績がある場合は、少額であっても支給されることがあります。
Q2:退職金から健康保険料や厚生年金保険料などの社会保険料は引かれますか?
A2:引かれません。退職金(退職手当)は社会保険料の算定基礎となる「報酬」や「賞与」には該当しないため、健康保険料や厚生年金保険料、雇用保険料が差し引かれることはありません。引かれるのは所得税(復興特別所得税含む)と住民税のみです。
Q3:会社が倒産した場合、未払いの退職金はどうなりますか?
A3:国の救済制度である「未払賃金立替払制度(労働者健康安全機構)」を利用することで、一定の限度額内で未払い退職金の一部(定期給与と合わせて未払い額の8割、上限年齢別で88万〜296万円)を国が立替払いしてくれます。また、中小企業退職金共済や確定拠出年金など、社外に積立・保全されている外部拠出型の退職金であれば、会社の倒産に関わらず全額が直接本人へ支払われます。
まとめ:最新動向を踏まえた賢い退職金対策
退職金は、企業規模や勤続年数、退職理由によって数百万円から一千万円以上の格差が生じるシビアな制度です。大企業と中小企業の間には歴然とした相場の違いがあり、自己都合退職における減額ルールや勤続年数ごとの算定カーブも受取額を大きく左右します。
一方で、退職所得控除や1/2課税といった強力な税制優遇が存在するため、正しい知識を持って「退職所得の受給に関する申告書」を提出すれば、手取り額を最大限に残すことができます。まずは自社の就業規則を取り寄せて現在の算定基準を把握し、iDeCoや新NISAなど他の資産形成制度と組み合わせながら、盤石なリタイアメントプランを組み立てていきましょう。 (出典: 退職 金 いくら(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。