国保と任意継続はどっちが安い?退職後の保険料比較と損しない選択基準
退職を控えたビジネスパーソンやキャリアの転換期を迎えた方にとって、退職直後の生活費にダイレクトに跳ね返ってくるのが「健康保険料」の負担です。在職中は会社が保険料の半分を負担(労使折半)してくれていたものの、退職後は「国民健康保険(国保)」に加入するか、従来の健康保険を「任意継続」するかの選択を自ら下さなければなりません。
「とりあえず任意継続にしておけば安心」「国保のほうが安いと聞いた」といった断片的な情報だけで決めてしまうと、年間で十数万円以上の大損をしてしまうケースが珍しくありません。実は、どちらが安くなるかは前年の年収・扶養家族の人数・退職理由という3つの要素で完全に分かれます。2026年最新の制度設計に基づき、損をしないための判断基準と具体的なシミュレーションを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:単身で前年年収が500万円以上、または扶養家族がいる場合は「任意継続」が安くなるケースが大半を占める
- 要点2:会社都合退職(倒産・解雇など)に該当する場合は、国保の法定軽減措置により「国保」が圧倒的に安くなる
- 要点3:2022年以降は任意継続から国保への途中切り替えが可能になったため、1年目と2年目で保険を使い分ける戦略が最も賢い選択肢となる
【2026年最新】退職後の健康保険は国保と任意継続どっちが得?決定的な違い
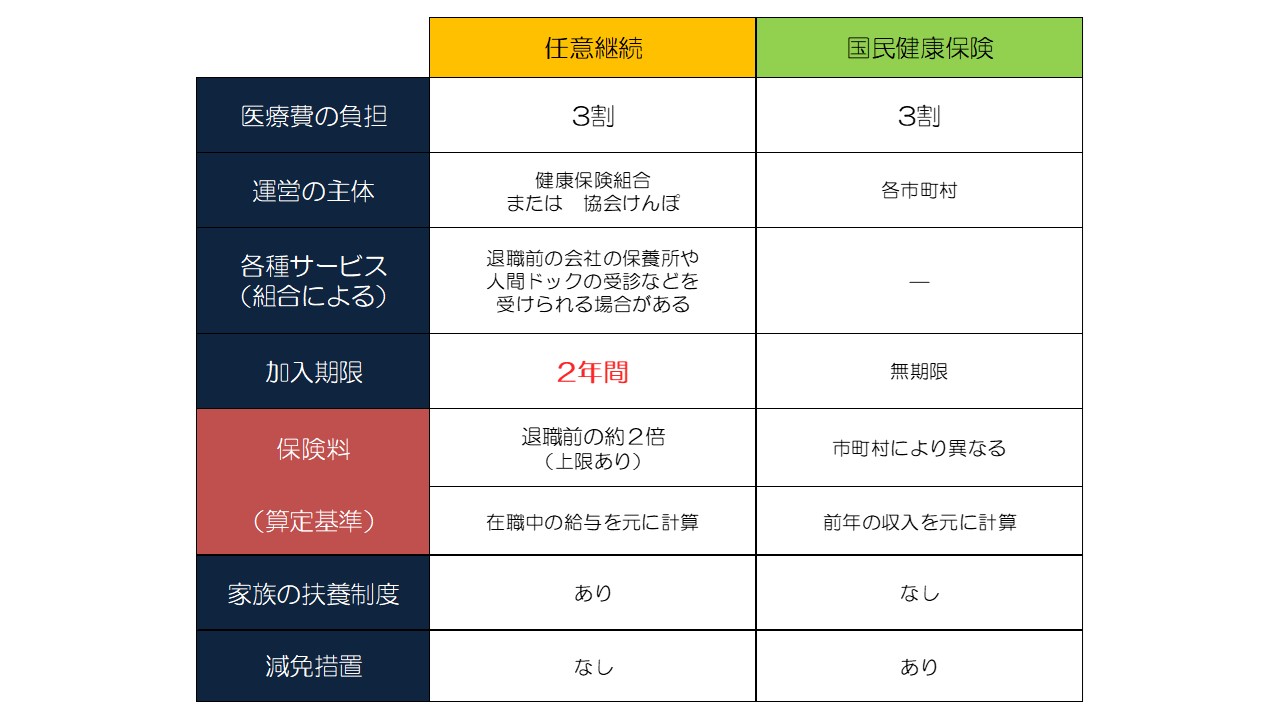
退職後に選択できる健康保険は、主に「国民健康保険(国保)」と「健康保険任意継続(任意継続)」の2種類です。両者の最大の違いは、「保険料の計算ロジック」と「扶養家族の扱い」にあります。
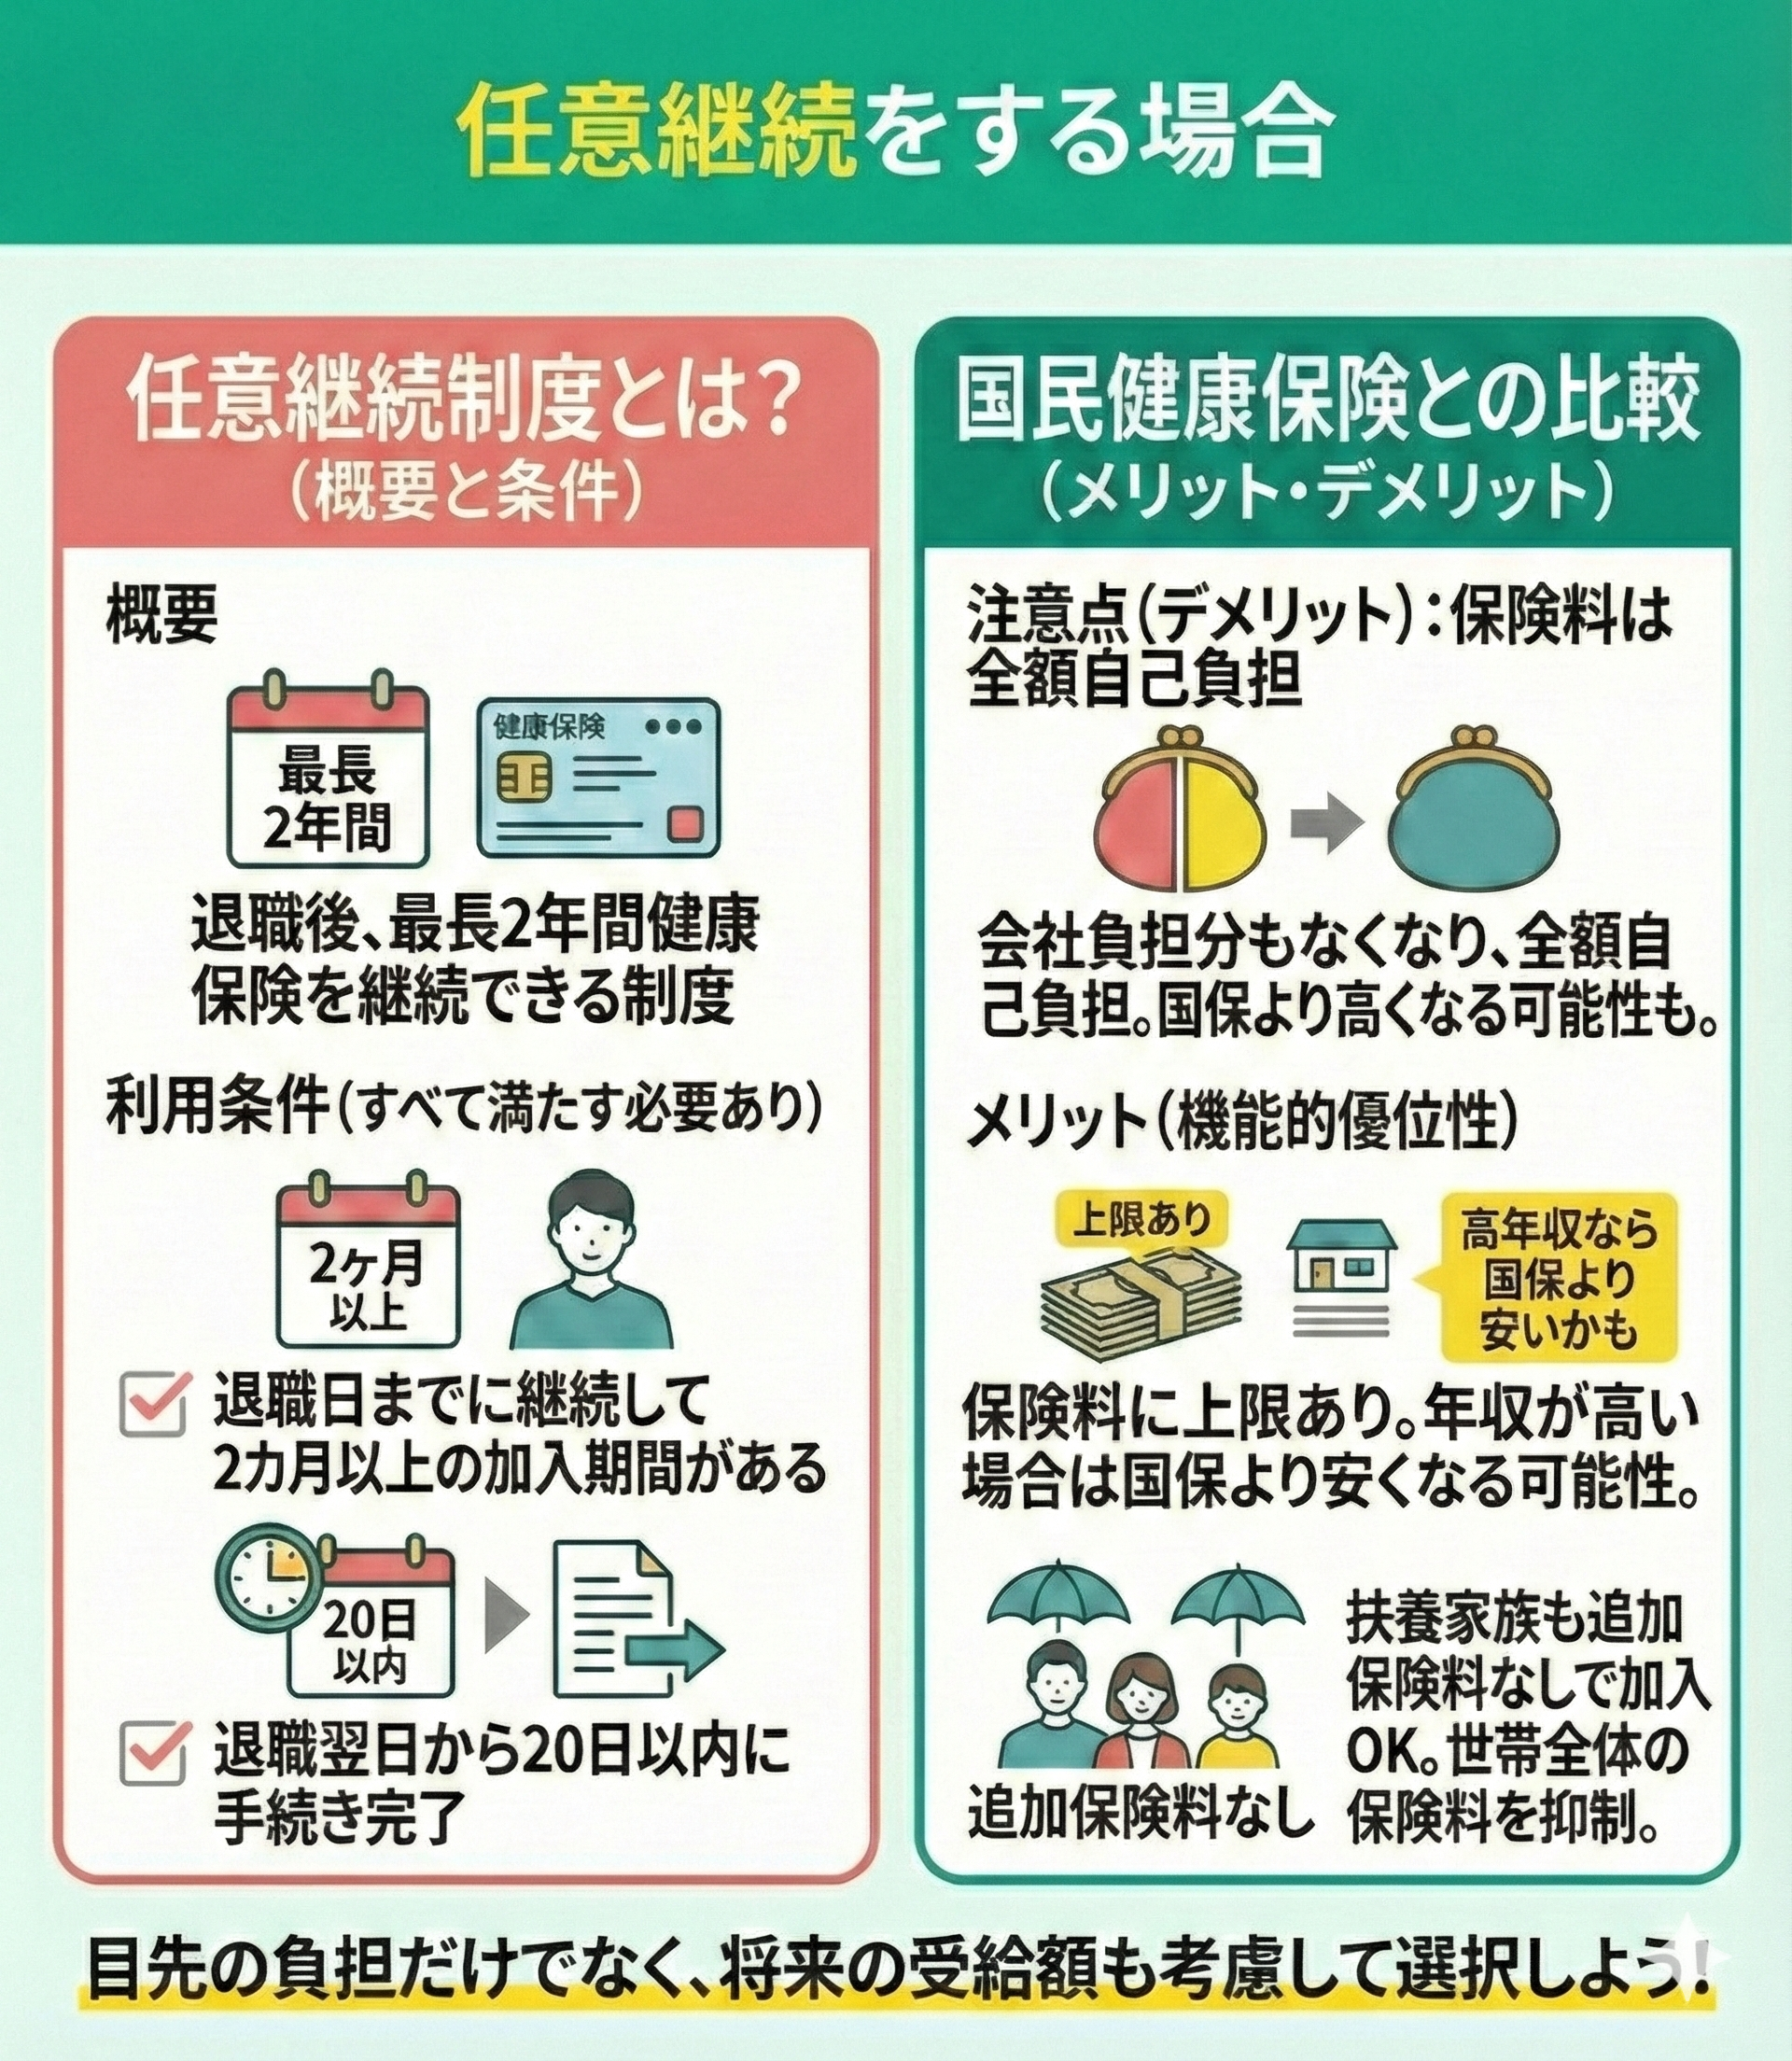
任意継続は、退職前の健康保険(協会けんぽや健康保険組合)を最長2年間継続できる制度です。在職時の労使折半がなくなり全額自己負担(従来の約2倍)となるものの、保険料には上限額(協会けんぽの場合、標準報酬月額30万円相当)が設定されています。さらに、どれだけ扶養家族がいても追加の保険料は一切発生しません。
一方の国保は、前年所得と居住する市区町村の料率によって保険料が決まります。国保には「扶養」という概念が存在しないため、家族の人数分だけ「均等割」が加算され、世帯全体の保険料が跳ね上がる構造になっています。
【徹底シミュレーション】年収別・世帯構成別の退職後社会保険料比較2026
実際にどちらが得なのか、東京都内の自治体(協会けんぽ東京支部および標準的な特別区の国保料率)をモデルケースとして、年収別・世帯構成別に比較したデータが以下の通りです。
| 世帯構成・年収条件 | 国民健康保険(年額目安) | 任意継続(年額目安) | 編集部の見解・評価 |
|---|---|---|---|
| 単身・前年年収350万円(30代) | 約26万円〜29万円 | 約32万円〜35万円 | 国保が有利(年収が低めなら国保が安い) |
| 単身・前年年収550万円(40代・介護保険対象) | 約46万円〜50万円 | 約42万円(上限適用) | 任意継続が有利(上限額の効果で逆転) |
| 単身・前年年収800万円(40代・介護保険対象) | 約72万円〜78万円 | 約42万円(上限適用) | 任意継続が圧倒的有利(年間30万円以上の差) |
| 夫婦+子2人(4人世帯)・前年年収600万円 | 約62万円〜68万円 | 約42万円(上限適用) | 任意継続が圧倒的有利(国保の均等割加算が痛手に) |
| 会社都合退職・前年年収500万円(単身) | 約14万円〜17万円(軽減適用後) | 約42万円(上限適用) | 国保が圧倒的有利(特例7割軽減が発動するため) |
比較データから明らかなように、「高年収であるほど」「扶養家族が多いほど」任意継続のコストパフォーマンスが劇的に向上します。逆に、年収300万円台前半以下の単身者であれば、国保のほうが負担を抑えやすくなります。
【実態検証】退職理由で180度変わる!会社都合退職の国保軽減措置と減免制度
保険料の試算において最も見落とされがちなのが、退職理由による国保の軽減措置です。倒産、解雇、雇い止め、あるいは心身の障害や病気による退職(特定受給資格者および特定理由離職者)の場合、自治体の非自発的失業者に対する国民健康保険料軽減制度が適用されます。
この特例が適用されると、前年の給与所得を「100分の30(実質7割引き)」として保険料が算定されます。この軽減措置が発動した場合、どれだけ在職時の年収が高くても、任意継続より国保のほうが圧倒的に安くなります。
ハローワークで交付される雇用保険受給資格者証(または受給資格通知)の「離職理由コード」が以下の番号に該当する方は、迷わず国保の軽減申請を行うべきです。
- 特定受給資格者(倒産・解雇など):11, 12, 21, 22, 31, 32
- 特定理由離職者(雇い止め・病気・介護など):23, 33, 34
【制度の落とし穴】社会保険任意継続のメリット・デメリットと2年目の保険料
任意継続を選択する際には、初年度の安さだけでなく「2年目の保険料」と「制度の縛り」に注意を払う必要があります。
任意継続の保険料は、退職時の標準報酬月額をベースに2年間固定(または改定時の上限連動)されます。しかし、退職後に無職期間が続いたり収入が大幅に減少した場合、2年目の国保料は「前年所得ゼロ」を基準に計算されるため、劇的に下がります。その結果、「1年目は任意継続が安かったが、2年目は国保のほうが圧倒的に安い」という現象が確実に発生します。
かつては任意継続を自己都合で途中で辞めることは認められていませんでしたが、法改正により、現在は「被保険者からの申し出」によっていつでも任意継続をやめ、国保へ切り替えることが可能になりました。1年目は任意継続で固定費を抑え、所得が激減した2年目のタイミングで国保へ移行するのが、最も合理的な節約ルートです。
一般に知られていない盲点とネットの誤解
ネット上やSNSでは「退職したらとりあえず任意継続にしておけば間違いない」というアドバイスが散見されますが、これは半分正解で半分間違いです。
盲点となるのが「自治体独自の減免制度」の存在です。会社都合退職に該当しなくても、前年比で世帯所得が半減した世帯や生活困窮に陥った世帯に対し、自治体ごとに独自の国民健康保険料減免基準が設けられています。自己都合退職であっても、事業の休廃止や著しい減収が証明できれば国保が安くなる余地があります。
また、任意継続は「保険料の納付期日を1日でも過ぎると即日資格喪失する」という非常にシビアなルールが存在します。自動引き落としの手続きが完了する前の初期納付でうっかり未納にしてしまい、強制的に国保へ移行させられるトラブルが後を絶ちません。
【プロの結論】おすすめできる人・見送るべき人の特徴
健康保険の選択において、迷った際の明確な判断基準は以下の通りです。
▼「任意継続」を選ぶべき人
- 退職前の年収が概ね500万円以上で、自己都合退職する単身者
- 健康保険上の扶養に入っている配偶者や子どもがいる世帯
- 会社の健保組合独自の付加給付(高額療養費の上乗せ給付など)や人間ドック補助の手厚い恩恵を受け続けたい人
▼「国保」を選ぶべき人(任意継続を見送るべき人)
- 倒産、解雇、病気、契約満了など「会社都合(非自発的離職)」で退職する人
- 退職前の年収が300万円台以下で、扶養家族がいない単身者
- 家族の健康保険(配偶者や親の社保)の扶養に入れる見込みがある人(保険料が0円になるため最優先)
失敗しない協会けんぽ任意継続手続きと切り替えの黄金スケジュール
退職後の健康保険手続きには厳格なタイムリミットが設定されています。任意継続の申請期限は「退職日の翌日から20日以内」必着です。この期限を過ぎると、いかなる理由があっても任意継続には加入できません。
失敗を防ぐためのベストプラクティスは、退職直後に以下のステップを迅速に行うことです。
- 退職前に源泉徴収票または直近の給与明細を用意する。
- 居住地の市区町村役場(国保年金課)の窓口、または電話・WEBシミュレーターで「退職後の国保年間保険料」を試算してもらう。
- 協会けんぽや健保組合の「任意継続保険料額」と金額を比較する。
- 任意継続が安ければ20日以内に健保へ申請書を提出、国保が安ければ役所で国保加入手続きを行う。
【国保 任意継続 どっちが安い】に関するよくある質問(FAQ)
Q1:任意継続の途中で国民健康保険へ切り替えることはできますか?
A1:はい、可能です。健康保険法の改正により、現在は加入者本人が「任意継続被保険者資格喪失申出書」を保険者(協会けんぽ等)へ提出することで、理由を問わずいつでも任意継続をやめて国保へ切り替えることができます。申出書が受理された日の属する月の翌月1日付けで脱退となります。
Q2:扶養家族がいる場合、なぜ国保にすると保険料が高くなるのですか?
A2:国民健康保険には会社員のような「扶養」の概念がなく、世帯主だけでなく家族一人ひとりに対して「均等割(1人あたり年3万〜5万円程度)」が課されるためです。一方、任意継続であれば家族が何人扶養に入っていても保険料は本人の標準報酬月額ベースの定額で変わりません。
Q3:退職後1年目は任意継続のほうが安かったのですが、2年目はどうなりますか?
A3:2年目は国保のほうが大幅に安くなる可能性が極めて高いです。退職後に無職や再就職で年収が下がった場合、2年目の国保料は激減した前年所得を基に計算されるためです。2年目の春に市区町村で国保料を試算し、安くなっていれば任意継続から国保へ切り替えるのが定石です。
Q4:家族の社会保険の扶養に入る条件は何ですか?
A4:退職後の年間収入見込みが130万円未満(60歳以上または障害者は180万円未満)であり、被保険者(扶養者)の年収の2分の1未満である場合、家族の扶養に入ることができます。扶養に入れば自身の保険料負担は「0円」となるため、条件を満たすなら国保や任意継続よりも最優先で検討すべきです。ただし、失業保険(基本手当)の日額が3,612円以上ある受給期間中は扶養に入れない点に注意が必要です。
まとめ:退職後の健康保険選びで後悔しないための判断手順
退職後の健康保険は、「国保か任意継続か」を一概に決めつけるのではなく、自身の前年所得・扶養家族の有無・離職票の理由コードを照らし合わせて客観的に判断することが鉄則です。
自己都合退職で年収が高く扶養家族がいるなら「任意継続」、会社都合退職や前年年収が低めなら「国保」が基本方針となります。まずは退職後すぐに市区町村窓口で国保の概算金額を算出し、任意継続の上限額と比較した上で、退職後20日という期限内に最適な選択を下してください。 (出典: 国保 任意継続 どっちが安い(Yahoo!ニュース))

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。