40代年収中央値の真実!平均との格差や手取り・貯蓄の実態【2026年】
人生の折り返し地点を迎え、住宅ローンの返済や子どもの教育費、親の介護、そして老後資金の準備といった重責が一気に押し寄せる40代。企業の現場では管理職への登用やスペシャリストとしての成果が求められる一方、「同年代のビジネスパーソンは一体どれくらいの給与をもらっているのか」という疑問は多くの人が抱える切実なテーマです。
公的機関から発表される「平均年収」の数値を眺めて「自分の給与は少なすぎるのではないか」と焦りを感じるケースは少なくありません。しかし、一部の高所得層が数値を大きく引き上げる平均値と、実態に即した「中央値」には驚くほどの開きが存在します。国税庁の統計資料や各種民間調査をもとに、2026年の最新給与事情、男女別の手取り額、独身・既婚世帯のリアルな貯蓄格差まで、その深層を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:40代全体の年収中央値は約430万〜450万円であり、平均値(約500万〜530万円)とは約80万〜100万円近くの乖離が存在する。
- 要点2:手取り額は年収の約75〜80%にとどまり、40代男性の中央値は約480万円、女性は約330万円と男女間・雇用形態間の格差が顕著である。
- 要点3:教育費や住宅費のピークが重なる時期であり、貯蓄額中央値は世帯構成で激変、転職相場でも「専門スキル」と「マネジメント力」の有無で二極化が加速している。
【2026年最新】40代の年収中央値と平均値のリアルな格差
給与の実態を正確に把握する上で、まず理解しておくべきは「平均値」と「中央値」の決定的な違いです。平均値は全対象者の合計額を人数で割った数値であるため、年収1,000万円超や数千万円規模を稼ぐ一部の高額所得者によって数値全体が大きく引き上げられます。一方の中央値は、データを昇順に並べた際にちょうど真ん中に位置する数値を指し、生活者の実感値に極めて近い指標となります。
国税庁民間給与実態統計調査および厚生労働省の賃金構造基本統計調査の最新傾向を統合分析すると、2026年現在における40代全体の年収中央値は約430万〜450万円前後に位置しています。これに対し、40代年収平均値は約500万〜530万円超を記録しており、両者の間には実に約80万〜100万円もの開きが生じています。
さらに年代を細分化して検証すると、キャリアの分岐点による変化が鮮明になります。40代前半年収中央値(40〜44歳)は約410万〜430万円であるのに対し、役職定着や昇給の積み上がりが見られる40代後半年収中央値(45〜49歳)は約450万〜480万円へと推移します。インフレに伴う企業の賃上げ傾向が報じられる2026年最新給与実態においても、ベースアップの恩恵を受けられる大企業層と、原材料高やコスト増に苦しむ中小企業勤務層との間で、中央値の伸びには明確な温度差が生じています。

男女別・年代別の手取り額と格差が生じる決定的な背景
額面年収以上に生活へ直結するのが、税金(所得税・住民税)や社会保険料(健康保険・厚生年金・雇用保険)、さらには40歳から徴収が始まる介護保険料を差し引いた「手取り額」です。40代手取り額の目安は額面年収の約75〜80%となり、額面450万円の場合、年間の実質手取りは約340万〜360万円、月額換算ではボーナスを除くと約23万〜25万円程度という計算になります。
男女別の構造を見ると、その差は一層際立ちます。40代男性年収中央値は約470万〜500万円(手取り約360万〜390万円)に達する一方、40代女性年収中央値は約320万〜350万円(手取り約250万〜275万円)にとどまっています。
こうした40代年収格差理由の根底には、日本型雇用慣行の歴史的背景と就職氷河期世代特有のキャリア構造が存在します。出産・育児に伴うキャリアの中断から非正規雇用にとどまる女性が多い点に加え、40代後半は就職難の直撃を受けた世代であり、新卒時の採用ルートの違いが40代になった現在も昇進スピードや生涯賃金の差として重くのしかかっています。加えて、産業構造の転換によってIT・専門職と一般事務・サービス業との間で報酬水準の乖離が拡大していることも格差を固定化させる一因です。
【比較データ表】40代の年収・手取り・世帯年収・貯蓄額一覧
40代の金銭事情を多角的に把握するため、個人の年収区分から世帯年収、貯蓄水準までの重要データを一覧表に整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 40代全体 年収中央値 | 約430万〜450万円 | 平均値(約510万円)より約70万〜80万円低い | 実生活の実感を反映した最も現実的な基準値 |
| 40代前半(40〜44歳)中央値 | 約410万〜430万円 | 手取り月額:約22万〜24万円+賞与 | 役職就任の有無で年収の伸びに差が出始める時期 |
| 40代後半(45〜49歳)中央値 | 約450万〜480万円 | 手取り月額:約25万〜27万円+賞与 | 企業内での昇進上限や頭打ち感が顕在化する分岐点 |
| 40代男性 年収中央値 | 約470万〜500万円 | 手取り年額:約360万〜390万円 | 正社員比率の高さと管理職手当が反映されている |
| 40代女性 年収中央値 | 約320万〜350万円 | 手取り年額:約250万〜275万円 | パート・契約社員等の非正規雇用の割合が影響 |
| 40代既婚世帯 年収中央値 | 約650万〜720万円 | 共働き率が約7割に達する実態 | 共働き(正社員×正社員/パート)で大きく変動 |
| 40代貯蓄額中央値(単身/二人以上) | 単身:約50万〜100万円 二人以上:約200万〜300万円 | 平均値(700万〜900万円)との乖離大 | 貯蓄ゼロ世帯が約25〜30%存在し二極化が深刻 |
【実態検証】独身・既婚で激変する生活水準とリアルな貯蓄格差
給与水準だけでなく、資産形成の状況においても40代は最も格差が表面化する世代です。金融広報中央委員会(知るぽると)の各種調査データを紐解くと、40代貯蓄額中央値は単身世帯で約50万〜100万円、二人以上世帯でも約200万〜300万円にとどまっています。平均値の約700万〜900万円という数字とはかけ離れており、実際には40代世帯の約3割が「金融資産非保有(貯蓄ゼロ)」という厳しい現実に直面しています。
SNSやコミュニティ掲示板で交わされるリアルな声や、ファイナンシャルプランナーへの相談事例を検証すると、ライフステージごとの異なる圧迫要因が浮かび上がってきます。
「40代に入って役職手当がついたものの、社会保険料の負担増と物価高で手取りの伸びは実感できない。中学生と高校生の子どもの教育費や塾代が毎月10万円を超え、ボーナスも住宅ローン返済と学費で右から左へ消えていく」(都内メーカー勤務・44歳男性)
「独身で年収420万円。自由には暮らせているが、将来への不安から投資を始めたものの、親の医療・介護費用が発生し始め、月々の貯蓄ペースが完全に鈍化してしまった」(地方都市勤務・42歳女性)
40代既婚世帯年収の中央値は約650万〜720万円となっており、家計の安定にはパートナーの収入が不可欠な時代です。しかし、共働きであっても子どもの大学進学準備費用や住宅ローンの固定金利上昇リスクが重なり、「稼いでも手元に残らない」というキャッシュフローの圧迫が現場のリアルな悲鳴となっています。
一般に知られていない盲点とネットの誤解|「年収600万は普通」の罠
ネット上の就職・転職関連掲示板やSNSでは、「40代なら年収600万円〜700万円は普通」「年収500万円未満は負け組」といった極端な言説が飛び交うことがあります。しかし、公的統計が示す分布図を見れば、この言説が一部の大手上場企業や都心部の高給職種を基準にした偏った見方であることは明白です。
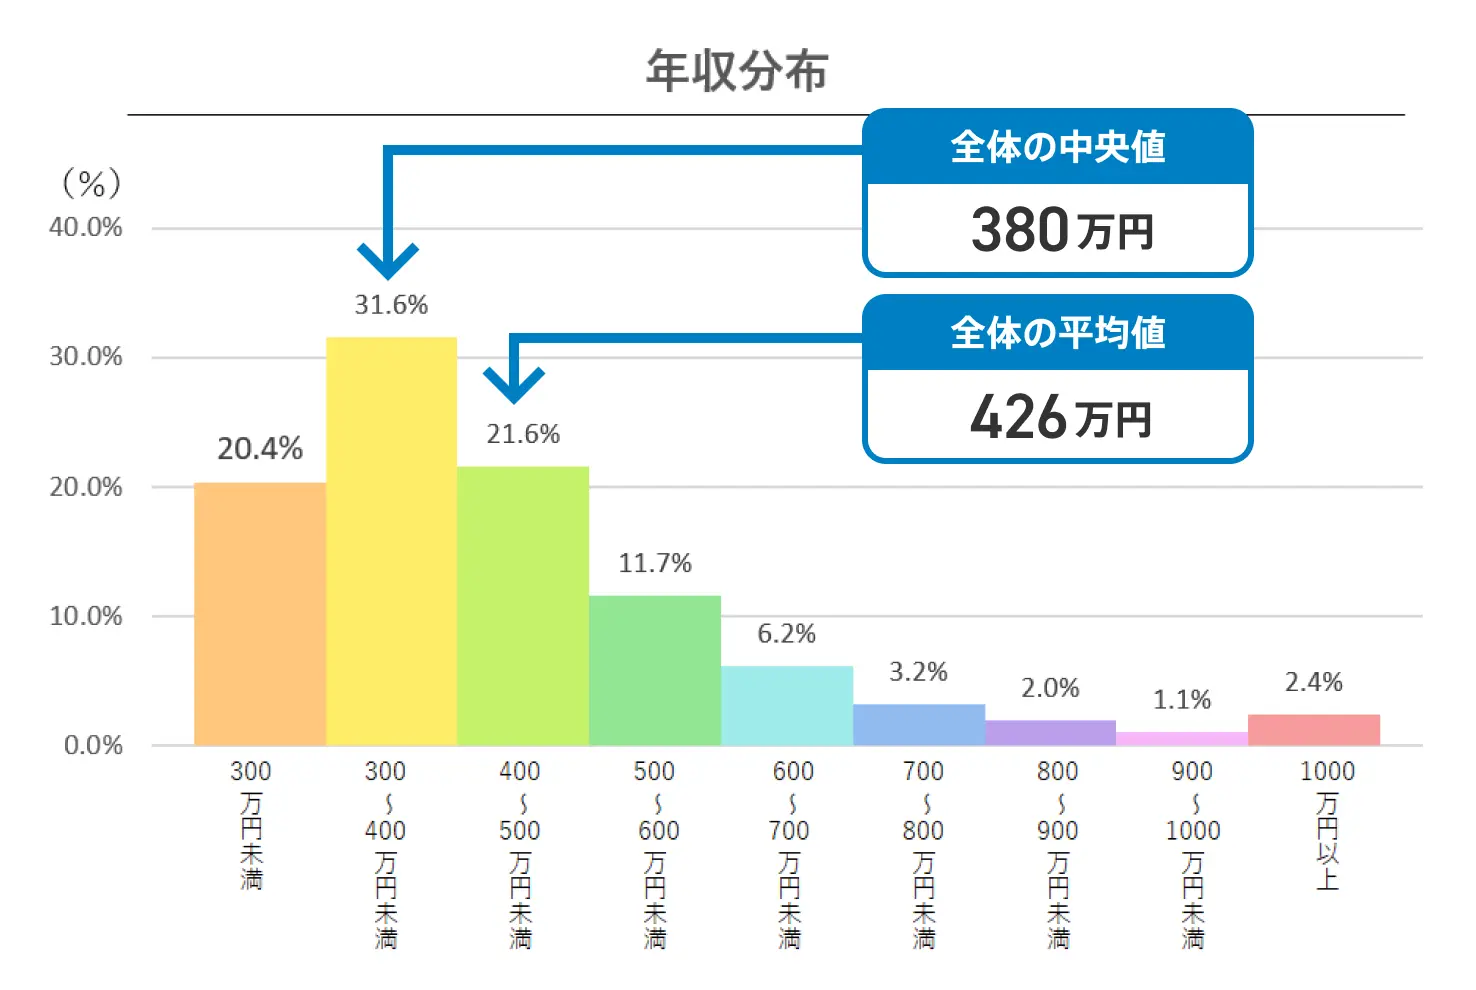
実際の分布において、40代で年収600万円を超えている層は全体の上位約20〜25%に過ぎません。4人に3人は年収600万円未満で生活しており、年収400万円台が最大のボリュームゾーンを形成しています。ネット上の過剰な期待値に引きずられて自己評価を不当に下げたり、家計計画を見誤ったりすることは極めて危険です。
また、40代転職年収相場においても誤解が少なくありません。「経験を積んだ40代なら転職で年収アップが当たり前」と捉えられがちですが、実態は明確な二極化を見せています。即戦力となる特定の専門技術(DX推進、高度ITエンジニア、財務・M&A実務など)や、具体的な変革実績を持つマネジメント人材は100万〜200万円以上の年収アップを勝ち取る一方、汎用的な事務職や管理経験のみの転職では、前職より年収が10〜20%下がるケースも珍しくありません。企業が求める「ピンポイントな専門性」と本人のスキルセットの一致度がすべてを左右します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
40代という節目において、現状の年収に満足せずキャリアや資産形成を見直すべき人と、現状維持を選択すべき人の基準はどこにあるのか。人材市場の動向と社会学的視点から、その判断基準を整理しました。
【現状維持・社内での立ち回り強化が推奨される人】
- 現在の企業で退職金制度や企業年金が手厚い人:退職金カーブは40代以降に急激に上昇する設計が多く、安易な転職は生涯賃金を大きく毀損するリスクがあります。
- 汎用的なマネジメントスキルが主体の人:他社で再現性が証明しにくい「社内調整力」に依存している場合、社内政治での昇進を狙う方が手取り増加の確実性が高いと言えます。
【積極的な転職・リスキリング・副業へ舵を切るべき人】
- 業界全体の賃金水準が構造的に低い分野にいる人:個人の努力では年収の上限が決まっているため、異業界へのスキル転用(例:製造業からIT・SaaSの業界特化営業へ)を検討すべき段階です。
- 明確な専門性やポータブルスキルを持つ人:40代を対象としたスカウト市場では、即戦力のスペシャリストに対するプレミアム評価が進んでおり、年収アップの好機となります。

【40代の年収中央値】に関するよくある質問(FAQ)
Q1:40代で年収400万円というのは低い水準なのでしょうか?
A1:決して「低すぎる」わけではありません。40代全体の年収中央値は約430万〜450万円であり、年収400万円前後は最大のボリュームゾーンに位置しています。地方在住か都心部勤務か、あるいは業種によっても基準は変動します。無理に周囲と比較するのではなく、手取り額に対する固定費の比率を適正に保つことが肝要です。
Q2:40代既婚で世帯年収700万円の場合、生活に余裕はありますか?
A2:世帯年収700万円は40代既婚世帯の中央値に近い堅実な水準ですが、「子どもの人数」と「住居費」によって生活の実感は激変します。子どもが2人以上いて私立進学や大学進学が重なる時期は、教育費のピークに伴い貯蓄を取り崩す世帯も少なくありません。手取りベースでのキャッシュフロー管理が極めて重要です。
Q3:40代未経験からでも年収アップを狙った異業種転職は可能ですか?
A3:未経験職種への完全なキャリアチェンジによる年収アップは極めて難易度が高いのが現実です。ただし、「職種はそのまま(例:経理・人事・営業)で高収益業界へ移る」あるいは「培った業界知見を活かしてコンサルティングやITツールベンダーへ移る」といった「軸ずらし転職」であれば、40代からでも年収を大きく伸ばせるチャンスは十分にあります。
まとめ:今後の動向と失敗しないための判断基準
40代の給料事情を紐解くと、平均値という数字の陰に隠れていた「年収中央値430万〜450万円」という生々しい実態が浮き彫りになります。税金や社会保険料の上昇によって額面と手取り額の乖離が広がる中、単に他人の年収と比較して一喜一憂することは意味を持ちません。
重要なのは、自身の手取り額をベースとした冷静なライフプランの再構築です。教育費や住宅ローンのピークを見据えた固定費の見直し、新NISA等を活用した着実な資産形成、そして自身の市場価値を客観視したキャリアの棚卸し。客観的なデータに基づき、現実的な一歩を踏み出すことが、40代以降の人生を豊かにするための決定的な分岐点となります。 (出典: 40 代 年収 中央 値(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。