4000ドルは日本円でいくら?最新レート換算と損しない両替術
海外旅行の予算組みやアメリカからの送金受け取り、越境ECでの決済、外貨資産の整理など、まとまった金額である「4000ドル」を日本円に換算する機会は少なくありません。為替市場のボラティリティが続く局面において、わずか1円のレート変動が4,000円、数円の変動であれば1万円以上の手取り差となってダイレクトに家計や事業資金に響きます。
本記事では、4000ドルが現在日本円でいくらに相当するのかというリアルタイムな換算目安をはじめ、銀行や両替所、海外送金サービス各社が提示する手数料の隠れた実態、手取り額を最大化するための実践的なノウハウを徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:4000ドルは基準レート1ドル=158円台の場合、日本円換算で約63万3,000円〜63万4,000円前後が目安となります。
- 要点2:両替窓口や送金ルートの選び方次第で、発生する為替手数料に1万5,000円〜3万円以上の手取り差が生じます。
- 要点3:外貨両替のTTS/TTBレート差やクレジットカードの海外事務手数料、円転時の為替差益にかかる確定申告ルールを事前に把握することが損失回避の鉄則です。
【2026年最新】4000ドルは日本円で今いくら?リアルタイム為替レート換算表
米ドル日本円リアルタイムレートが1ドル=158.40円前後で推移している局面において、4000ドルいくら日本円換算になるかを正確に計算すると、基準額は約63万3,600円(4,000 × 158.40)となります。金融市場におけるインターバンク市場のミッドマーケットレート(仲値)をベースにした場合、4000ドルという金額は日本の平均的な会社員の給与2〜3カ月分に相当する大きな資産価値を持ちます。
為替相場は日々刻々と変動するため、レート別の4000USDJPY計算早見表を把握しておくことで、現在の相場位置と換算額のインパクトを一目で把握できます。
【為替レート別・4000ドルの日本円換算目安】
・1ドル=150.00円の場合:600,000円
・1ドル=154.00円の場合:616,000円
・1ドル=158.00円の場合:632,000円
・1ドル=158.40円の場合:633,600円(市場基準値)
・1ドル=160.00円の場合:640,000円
・1ドル=165.00円の場合:660,000円
わずか5円の為替変動で、4000ドルの換算額は2万円も変動します。そのため、資金移動を行うタイミングと利用する金融インフラの選択が極めて重要になります。
為替レート最新推移とドル円相場チャートから読み解く円安ドル高の影響
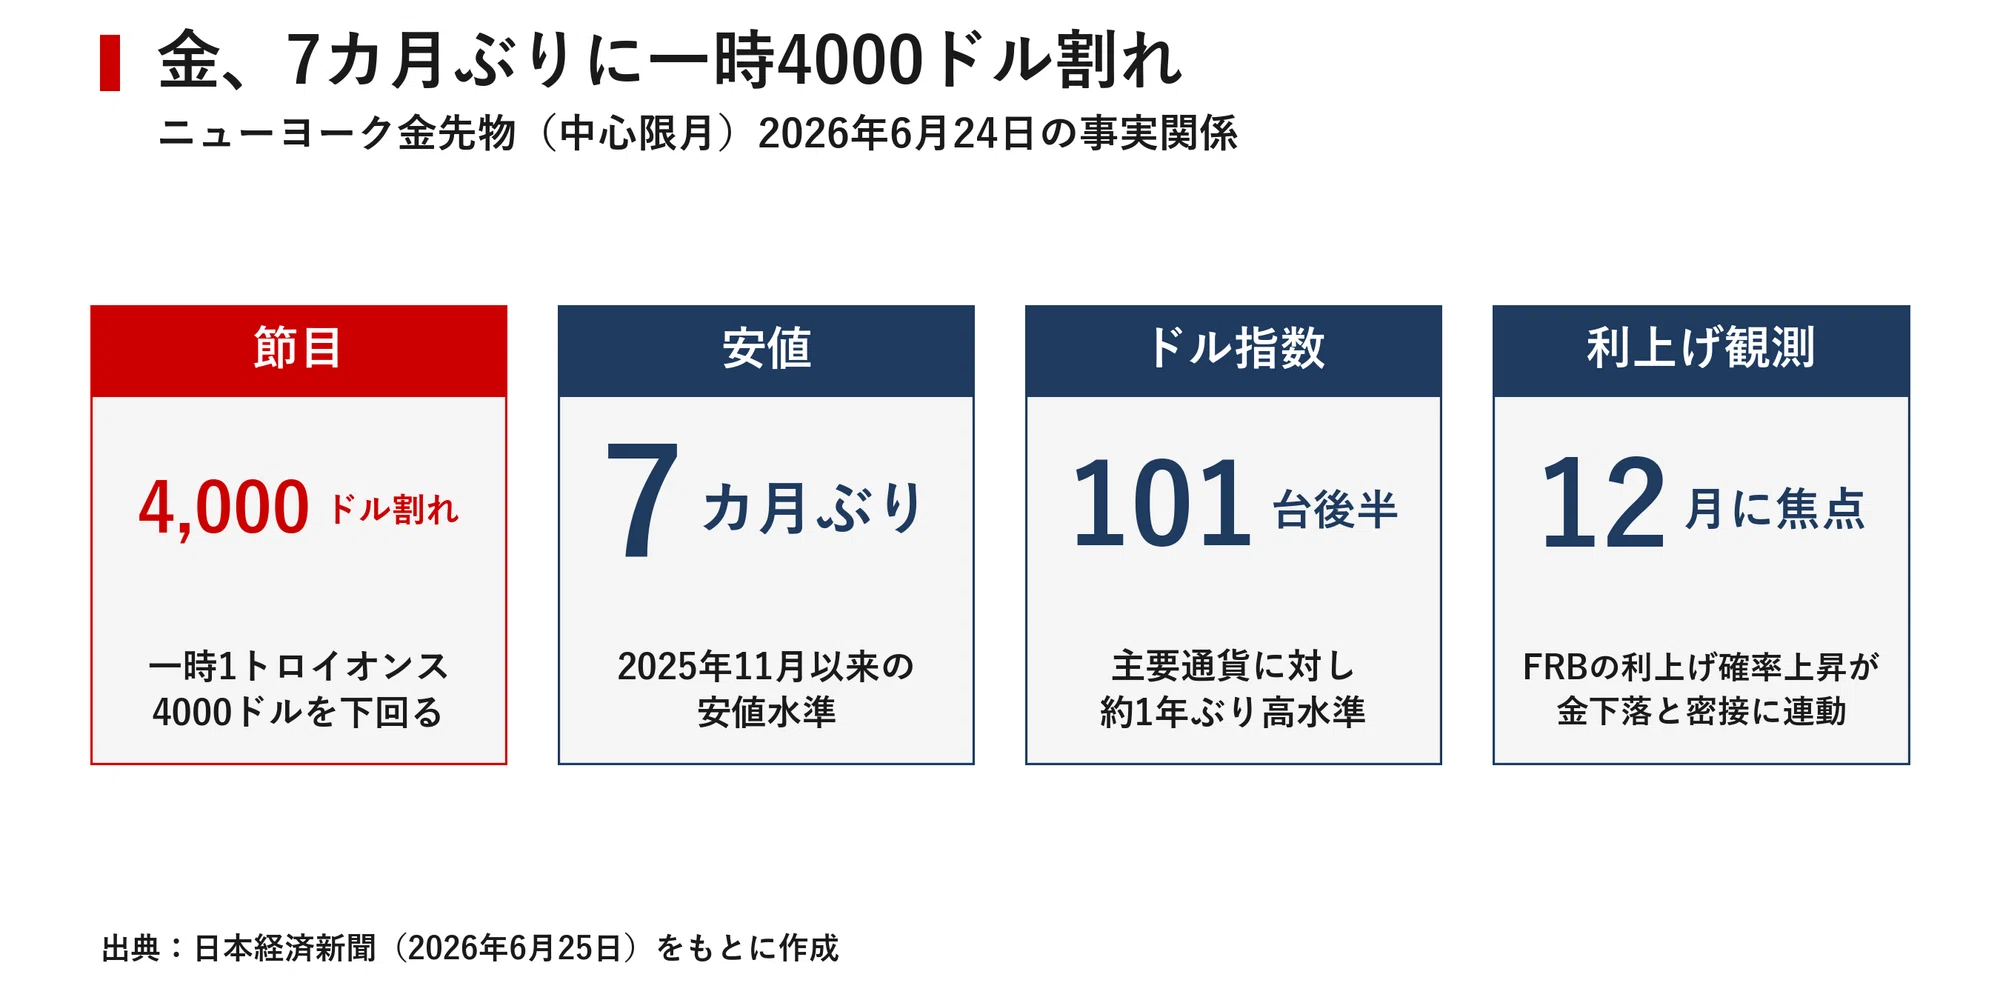
近年の為替レート最新推移を振り返ると、日米の金融政策の方向性の違いや金利差を背景に、歴史的な水準での推移が継続しています。過去のドル円相場チャートを分析すると、かつての1ドル=100円〜110円時代において4000ドルは「約40万円〜44万円」の価値でしたが、現在の158円前後の環境下では「約63万円超」へと跳ね上がっており、名目上の日本円価値は約1.5倍に膨らんでいます。
この円安ドル高現在の影響は、立場によって完全に明暗を分けます。アメリカ市場向けのビジネスでドル建て売上を得ている事業者や、過去に購入したドル建て資産を保有している個人にとっては、円換算時の資産額が大幅に増加する追い風となっています。一方で、米国留学の学費支払い、海外旅行時の現地滞在費、輸入商品の仕入れを行う側にとっては、同一の4000ドルを調達するために支払う日本円が20万円以上余分に必要となる重い負担となっています。
【外貨両替手数料比較】4000ドルを日本円にする主要ルート一覧
4000ドルを実際に日本円へ換算して手元に引き出す、あるいは日本円から4000ドルを調達する場合、利用する金融機関によって適用レートに含まれる「スプレッド(為替手数料)」と「送金・取扱手数料」が全く異なります。主要な換算・送金ルートの手数料構造を比較検証しました。
| 換算・両替ルート | 4000ドルの実質手数料コスト | 為替レートの適用基準 | 編集部の見解・評価 |
|---|---|---|---|
| 空港・銀行の現金両替窓口 | 約1万2,000円〜1万6,000円(1ドルあたり3〜4円上乗せ) | 独自設定レート(店頭TTS/TTB) | 即時性は高いがコストが最も重く、まとまった金額には非推奨 |
| メガバンク窓口・海外電信送金 | 約8,000円〜1万5,000円(為替スプレッド+リフティングチャージ) | 公示仲値+為替スプレッド(1円) | 中継銀行手数料や着金手数料が二重に発生しやすい点に注意 |
| クレジットカード海外決済 | 約1万4,000円〜1万8,000円(事務手数料2.20%〜3.00%前後) | 国際ブランド基準レート+事務手数料 | ポイント還元はあるが、近年の手数料改定で割高化が進む |
| Wise(ワイズ)等の資金移動業者 | 約3,500円〜4,500円(送金手数料約0.6%〜0.7%のみ) | ミッドマーケットレート(上乗せなし) | 海外送金お得な方法として最優秀。手取り額の差が最大化 |
| 主要ネット銀行の外貨普通預金 | 約160円〜2,000円(1ドルあたり4銭〜50銭) | 市場連動レート+極小スプレッド | 預金口座内での円転・ドル転であれば極めて低コスト |
【実態検証】利用者の生の声と現場目線で見えた両替・送金のリアル
実際に4000ドル規模の資金移動や両替を行ったユーザーの声を調査すると、表面的な「手数料無料」という宣伝文句や窓口の誘導によって、思わぬ損失を被っているケースが多発しています。
「米国の取引先から4000ドルの報酬を大手銀行の口座宛てに電信送金してもらった際、事前の試算では63万円以上になるはずが、着金後に口座を確認すると約61万2,000円しか残っていなかった。送金元側の銀行手数料、中継銀行手数料、受取手数料(リフティングチャージ)、さらに銀行独自の割高な為替レートが二重三重に引かれていたことに後から気づいた」(30代・越境フリーランス)
「成田空港の出発ロビーで4000ドル分の現金を日本円から両替したところ、電光掲示板の仲値よりも1ドルあたり約3円高いレートが適用されており、実質的に約1万2,000円以上の手数料を支払っていた。Wiseデビットカードや現地のATM引き出しサービスを併用していれば防げたコストだった」(40代・米国視察渡航者)
このように、為替レートの知識を持たずに旧来の窓口取引や一般的な国際電信送金を利用すると、実質2万円前後の見えないコストが差し引かれてしまうのが現場の実態です。
一般に知られていない盲点とネットの誤解|TTS・TTBと確定申告リスク
外貨を扱う上で最も頻繁に誤解されるのが「為替レートの種別」と「税務上の取り扱い」です。
米ドル円TTSとTTBの構造的トラップ
銀行で提示される為替レートには、TTS(Telegraphic Transfer Selling:対顧客電信売相場)とTTB(Telegraphic Transfer Buying:対顧客電信買相場)が存在します。
・TTS:日本円を米ドルに換えるときに適用されるレート(銀行がドルを売るレート)
・TTB:米ドルを日本円に換えるときに適用されるレート(銀行がドルを買い取るレート)
公示仲値が158.40円の場合、大手銀行ではTTSが159.40円、TTBが157.40円のように1円ずつのスプレッドが設定されます。4000ドルを円に戻す場合、自動的に157.40円が適用され、仲値ベースよりも4,000円目減りします。現金両替(Cash TTS/TTB)の場合はこの差が3円〜4円に広がり、1万6,000円近く削られる仕組みです。
外貨預金為替リスクと為替差益確定申告の落とし穴
外貨預金やドル建て債券で運用していた4000ドルを円転して利益が出た場合、税務上の申告漏れに注意しなければなりません。
過去に1ドル=120円(48万円)で購入した4000ドルを、1ドル=158円(63万2,000円)で日本円に戻した場合、差額の15万2,000円は「為替差益」として雑所得に分類されます。給与所得者の場合、他の副収入や雑所得と合算して年間20万円を超えると為替差益確定申告の義務が生じます。また、20万円以下であっても住民税の申告は別途必要となるため、税理士や税務署の窓口で事前確認を行うことが賢明です。

【プロの結論】おすすめできる人・慎重になるべき人の判断基準
4000ドルというまとまった外貨を現在保有している、あるいはこれから調達するにあたり、どのような行動を選択すべきか。資産防衛および金融合理性の観点からプロの判断基準を提示します。
【今すぐ日本円に換算(円転)すべき人】
・1ドル=110円〜130円台の円高期にドルを取得しており、確実に利益を確定(利確)させたい人
・近々日本国内での住宅購入頭金、教育資金、事業投資など明確な円資金の使い道が決まっている人
・今後の日米金利差縮小や円高方向への相場反転による資産減少リスクを回避したい人
【ドルのまま保有・運用を継続すべき人】
・米国株投資、外貨建てMMF、高金利の外貨普通預金など、ドル建てで年利数%のインカムゲインを得ている人
・将来的に米国渡航、海外留学、海外不動産購入など、外貨のまま直接支出する予定が確定している人
・日本円のみの資産保有に不安を感じ、インフレ・通貨下落対策として通貨分散を行いたい人
【4000 ドル 日本 円】に関するよくある質問(FAQ)
Q1:4000ドル分の現金を日本に持ち込む、または海外へ持ち出す際に税関への申告は必要ですか?
A1:日本の税関規定では、現金・有価証券の合計額が「100万円相当額」を超える場合に「支払手段等の携帯輸出・輸入申告書」の提出が必要です。4000ドルは1ドル=158円換算で約63万円となるため、単体であれば税関申告の基準である100万円には達せず申告不要です。ただし、他の現金(日本円等)と合わせて100万円を超える場合は申告義務が生じます。
Q2:クレジットカードで4000ドルの海外ショッピングをした場合、いつのレートが適用されますか?
A2:買い物した当日のレートではなく、加盟店からカード会社(Visa、Mastercard等)の決済センターに「売上データが到着した日」のレートが適用されます。さらに、カード会社所定のクレジットカード為替手数料(各社約2.20%〜3.00%程度)が上乗せされるため、実際の請求額は市場レートよりも1万5,000円前後高くなります。
Q3:銀行窓口に行かずに4000ドルを最も安く日本円に換算して受け取る方法は?
A3:Wise(ワイズ)やRevolutなどの認可資金移動業者を利用し、実勢レート(ミッドマーケットレート)で円転した上で国内銀行口座に出金する方法が最も手数料を抑えられます。銀行窓口と比較して1万円以上のコスト削減が可能です。
まとめ:今後の相場動向と賢い為替コントロール
4000ドルは1ドル=158円前後の相場において約63万3,000円〜63万4,000円という極めて大きな価値を持ちます。しかし、選択する両替窓口や送金サービスの手数料設定、為替スプレッドの違いによって、手元に残る実質額は大きく変動します。
無駄なコストを支払わないためには、表面上の「両替手数料ゼロ」という表示に惑わされず、TTS/TTBのスプレッド幅や送金手数料、カード決済事務手数料を含めた「トータルコスト」で比較することが不可欠です。日米の金利動向や経済指標を注視しつつ、低コストなフィンテックサービスやネット銀行を賢く活用して、手取り額を最大化させてください。 (出典: 4000 ドル 日本 円(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。