健康保険の扶養外れるとどうなる?2026年最新ルールと年収の壁を徹底解説
📌 【この記事の重要ポイントまとめ】
- 要点1:健康保険の扶養から外れると、自身で健康保険・厚生年金(または国民健康保険・国民年金)へ加入することになり、年間約15万〜30万円前後の保険料負担が生じる。
- 要点2:税金と健康保険では「年収」の定義が異なり、健康保険の扶養(130万円の壁)では「非課税通勤手当(交通費)」や「失業手当」も収入として合算される。
- 要点3:2026年の制度改正動向を踏まえ、一時的な増収の特例措置を活用しつつ、年間150万〜160万円以上稼いで手取りの壁を突破するか、130万円未満に抑えるかの明確な線引きが必要となる。
【2026年最新】健康保険の扶養から外れるとどうなる?手取り急減の現実と判定基準
健康保険の扶養から外れた場合、扶養者(配偶者や親など)が加入する健康保険の保険料は変わりませんが、外れた本人に新たな保険料の支払い義務が発生します。これが「手取りがガクッと減る」最大の原因です。 外れた後の選択肢は主に2つあります。パート先で勤務時間や日数を増やして勤務先の「健康保険・厚生年金」に加入するか、加入条件を満たさない場合は自治体の「国民健康保険・国民年金」に自費で加入しなければなりません。例えば、協会けんぽ加入の企業で働く配偶者の扶養から外れ、自身で国民健康保険・国民年金に加入した場合、月額およそ2万〜2万5,000円、年間で約25万〜30万円の負担増となります。年収130万円をわずか数万円超えただけでこの保険料がまるまる引かれるため、年収150万円程度まで稼がないと「扶養内にいた頃の手取り額」を下回る逆転現象(働き損ゾーン)が生じます。
健康保険の扶養から外れる基準には、大きく分けて「年収106万円の壁」と「年収130万円の壁」の2段階が存在します。2026年現在は従業員数に関わらず社会保険の適用対象が広がっており、週の所定労働時間が20時間以上かつ月額賃金8.8万円(年収約106万円)以上を満たすと、勤務先で社会保険へ強制加入となるケースが増加しています。
徹底比較|税法上の扶養と健康保険の扶養はどう違う?交通費・通勤手当の落とし穴
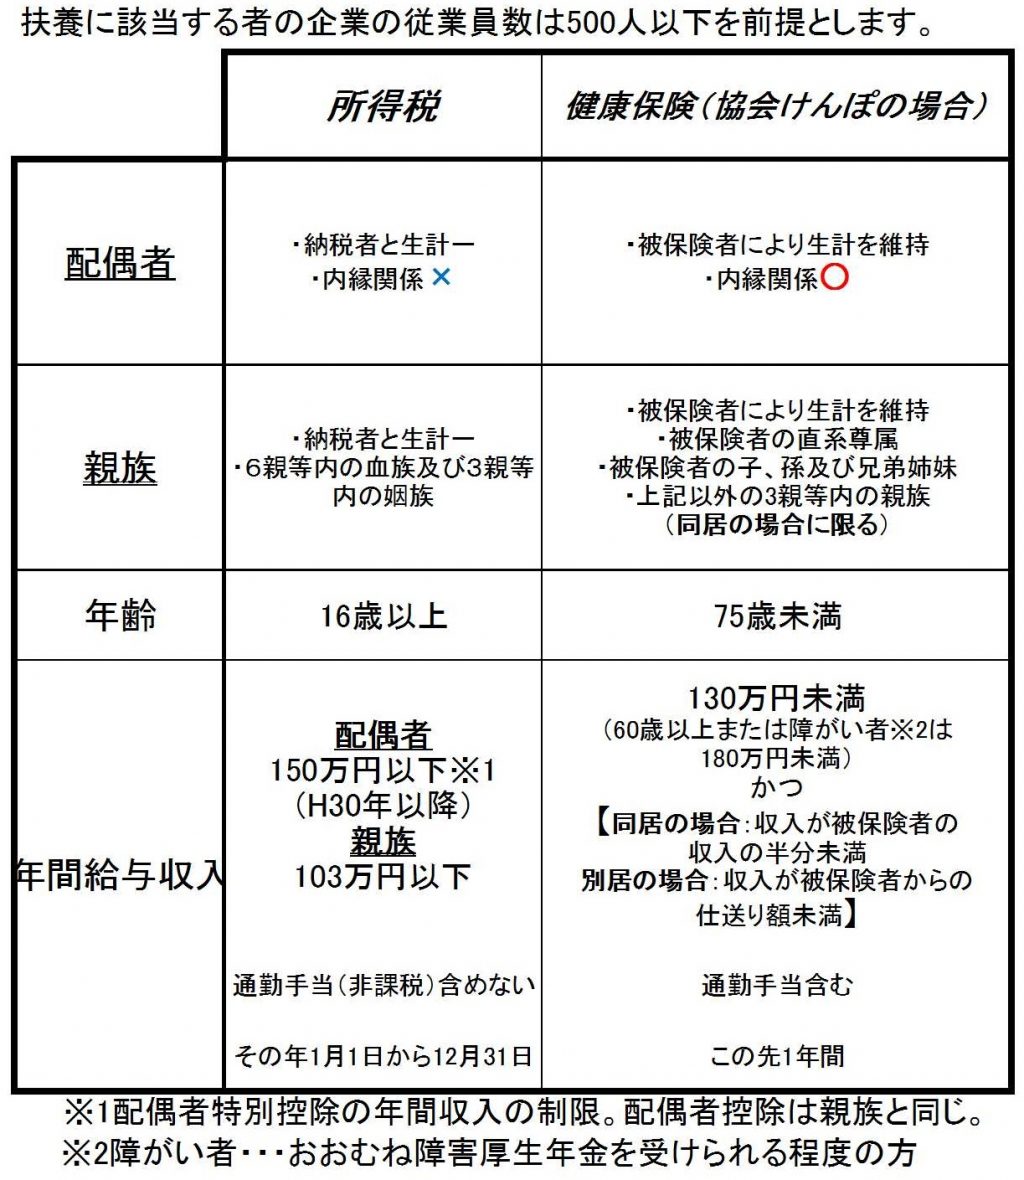
多くの人が混同しやすいのが「税金上の扶養(所得税・住民税)」と「社会保険(健康保険)の扶養」のルールです。判定基準となる年収の計算方法や対象期間が根本的に異なります。| 比較項目 | 健康保険の扶養(社会保険) | 税法上の扶養(所得税・配偶者控除) | 編集部の見解・注意点 |
|---|---|---|---|
| 年収の判定基準 | 年収130万円未満(月額108,334円未満) | 年収103万円以下(基礎控除等・配偶者控除満額) | 健康保険は「将来の見込み」、税金は「過去1年間(1〜12月)」で判定する。 |
| 通勤手当(交通費) | 収入に含まれる(非課税分も合算) | 収入に含まれない(月15万円まで非課税) | 交通費が高額な人は、給与が低くても社保の壁を超えやすいため要注意。 |
| 失業等給付・傷病手当金 | 収入に含まれる(日額3,612円未満が条件) | 収入に含まれない(全額非課税) | 失業保険受給中は健康保険の扶養から外れる手続きが必須になるケースが多い。 |
| 外れた際の影響 | 健康保険料・年金保険料が発生(年間約15万〜30万円) | 本人の所得税・住民税が発生(年間数千円〜数万円程度) | 家計への打撃は税金よりも健康保険の喪失のほうが圧倒的に大きい。 |
特に見落としがちなのがパート収入と交通費の合算ルールです。税制上は非課税となる通勤手当であっても、健康保険の扶養判定では「すべての経常的な収入」とみなされるため、全額がカウントされます。時給換算で年収125万円に収まっていても、遠方勤務で月1万円(年12万円)の交通費が支給されている場合、合計年収は137万円となり、協会けんぽ等の扶養基準をオーバーしてしまいます。
さらに、退職後にハローワークから受け取る失業手当受給中の扶養にも警戒が必要です。基本手当日額が「3,612円(130万円÷360日)」以上の場合、受給期間中は健康保険の扶養に入れず、一旦国民健康保険に切り替える手続きが必要になります。
【実態検証】パート現場の生の声と2026年社会保険最新改正がもたらす地殻変動
2026年の社会保険制度改革では、短時間労働者への適用拡大に向けた制度の見直しが進んでいます。厚生労働省の審議会や各種調査データが示す通り、企業規模要件の段階的撤廃や賃金要件の見直しが進む中、現場ではシフト調整をめぐる混乱が続いています。 SNSやコミュニティサイトでは、「106万円の壁を意識して11月・12月に急遽シフトを減らされた」「人手不足なのに働けない」といったパートタイマーの悲鳴が目立ちます。一方で、企業側も繁忙期にスタッフを稼働させられないジレンマに直面しています。政府が導入した「年収の壁・支援強化パッケージ」による一時的な収入変動への特例(事業主が一時的な増収である旨を証明することで連続2年まで130万円の扶養内に留まれる仕組み)は浸透しつつあるものの、現場の労務担当者からは「証明書の発行手続きが煩雑」「恒久的な残業や基本給アップには適用できないため使いどころが難しい」という声が上がっています。
単に「130万円未満に抑える」という消極的な選択だけでは、インフレ下での実質賃金目減りに対応しきれません。扶養を外れて厚生年金に加入することで、将来の年金受給額(老齢厚生年金)を増やし、傷病手当金や出産手当金といった手厚い保障を自ら確保するという前向きな捉え方も現場で広がり始めています。
一般に知られていない盲点とネットの誤解|同居別居の生計維持・協会けんぽ扶養基準
健康保険の被扶養者認定において、ネット上の誤った情報に惑わされやすいのが「生計維持の要件」と「被扶養者の範囲」です。 協会けんぽをはじめとする各健康保険組合の規約では、被扶養者となる家族の居住状況によって明確な基準が定められています。- 同居の場合:対象者の年収が130万円未満(60歳以上または障害者は180万円未満)かつ、扶養者の年収の2分の1未満であること。
- 別居の場合(単身赴任中の家族、仕送りをしている親・子など):対象者の年収が130万円未満かつ、扶養者からの仕送り額(送金額)より少ないこと。
別居している親や子どもを扶養に入れている場合、「毎月定期的に、銀行振込など客観的な証拠が残る形で仕送りを行っているか」が厳格にチェックされます。手渡しでの生活費補助は原則として認められず、仕送り額が対象者の月収を下回っていると、生計を維持しているとは認められず扶養から抹消されます。
また、協会けんぽ扶養基準における年収130万円とは、「過去の確定申告や源泉徴収票の額」ではありません。「認定された時点から将来に向かって向こう1年間の見込み年収」を指します。つまり、年の途中で時給が上がったり勤務日数が増えたりして月収が10万8,334円(130万円÷12か月)を恒常的に超える見通しが立った時点で、扶養から外れる条件を満たしてしまう点に注意が必要です。
突然の資格喪失を防ぐ「健康保険被扶養者異動届」と「被扶養者現況確認(検認)」の厳格化
健康保険の扶養認定は、一度認められれば永久に続くわけではありません。毎年秋口から冬にかけて行われる被扶養者現況確認(いわゆる検認)において、基準を満たしていないことが発覚し、トラブルになる事例が急増しています。検認では、扶養に入っている家族の課税証明書や直近数か月分の給与明細、別居の場合は振込送金控帳などの提出が求められます。ここで収入オーバーが判明した場合、その時点で外れるだけでなく、「基準を超えた時点まで遡って資格を剥奪(遡及取消)」されるリスクがあります。
遡及して扶養を外されると、過去に健康保険を使って受診した医療費の7割分(保険給付分)を健保組合へ一括返還しなければなりません。さらに、過去の期間に遡って国民健康保険へ加入し直し、過去分の保険料を一括請求されるため、数十万円規模の突発的な出費を強いられることになります。
もしパート先の増給や労働条件の変更で扶養基準を超過することが確定した場合は、速やかに扶養者の勤務先を通じて健康保険被扶養者異動届(減員)を提出し、正規の脱退手続きを進めることが自己防衛につながります。
【プロの結論】扶養内にとどまるべき人・思い切って外れて働くべき人の明確な境界線
2026年現在の社会保険制度・税制環境において、損をしないための最適な働き方はライフスタイルや家庭環境によって二極化します。扶養内(年収130万円未満)にとどまるべき人の特徴
- 月間の労働時間を週20時間未満に抑えたい人:育児や介護、学業との両立が最優先で、シフトを大幅に増やせない環境にある場合。
- 交通費の支給額が高い人:遠方から通勤しており、交通費を合算するとすぐに130万円を超えてしまう場合。
- 配偶者の勤務先から手厚い家族手当・扶養手当が支給されている人:「配偶者が健康保険の扶養内であること」が手当の支給要件(月2万〜3万円など)になっている場合、外れると世帯全体の年収が大きく下がるリスクがあります。
思い切って扶養を外れ、社会保険に自ら加入して働くべき人の特徴
- 年間160万円以上の収入を目指してシフトを増やせる人:手取りの逆転現象を完全に抜け出し、世帯の手取り実額を確実に増やせる水準です。
- 将来受け取る年金額を増やしたい人:厚生年金に加入することで、将来の老齢基礎年金に「老齢厚生年金」が上乗せされます。
- 病気や怪我、出産時の公的保障を確保したい人:自身が被保険者となれば、休職時に給与の約3分の2が支給される「傷病手当金」や「出産手当金」の受給権利が得られます。
【健康保険の扶養】に関するよくある質問(FAQ)
Q1:繁忙期で一時的に月収が10万8,334円を超えてしまいました。すぐに健康保険の扶養から外れますか?
A1:一時的な残業や繁忙期のシフト増であれば、直ちに外れるわけではありません。勤務先から「一時的な収入変動である」という事業主証明書を発行してもらい、健保組合へ提出することで、引き続き扶養内に留まれる特例措置(年収の壁・支援強化パッケージ)が適用される場合があります。ただし、恒久的な時給アップや契約時間の変更による増収は対象外です。
Q2:パート代とは別にフリマアプリや副業で収入があります。これも健康保険の扶養判定に含まれますか?
A2:含まれます。健康保険の扶養判定における収入は、給与所得だけでなく、副業収入(売上から必要経費を引いた額)、不動産収入、投資の配当金、年金などもすべて合算されます。副業で継続的な利益が出ている場合は合算額で年間130万円未満に収まっているか確認が必要です。
Q3:年収106万円の壁と130万円の壁は、どちらが優先して適用されますか?
A3:勤務先の条件を満たしていれば「年収106万円の壁(勤務先での社会保険加入)」が優先されます。週20時間以上勤務・月額賃金8.8万円以上などの要件に該当した場合、配偶者の扶養(130万円基準)に関係なく、本人が勤務先の健康保険に加入することになります。
Q4:失業保険(基本手当)の手続きをしました。受給開始前なら扶養に入れますか?
A4:自己都合退職などによる「給付制限期間(待期期間満了後から受給開始まで)」の間は、実際に給付金が支払われていないため、健康保険の扶養に入ることが可能です。ただし、実際の受給が始まったタイミングで基本手当日額が3,612円以上であれば、速やかに扶養を外れる手続きを行わなければなりません。 (出典: 健康 保険 扶養(Yahoo!ニュース))
まとめ:今後の動向と失敗しないための判断基準
社会保険の扶養制度は、単に「税金が安くなるかどうか」という問題ではなく、毎月の手取り額と将来の生活保障に直結する重要なルールです。「130万円を超えたらどうなるか分からないから何となくシフトをセーブする」という場当たり的な対応は、インフレが進む現代において機会損失につながります。 まずは自身の直近の給与明細を確認し、「通勤手当を含めた月収」「週の所定労働時間」「配偶者の勤務先の手当要件」を正確に洗い出してください。扶養内に留まって家庭時間を確保するのか、あるいは年収160万円以上を目指して社会保険のメリットをフル活用するのか、明確な基準を持って働き方を選択していきましょう。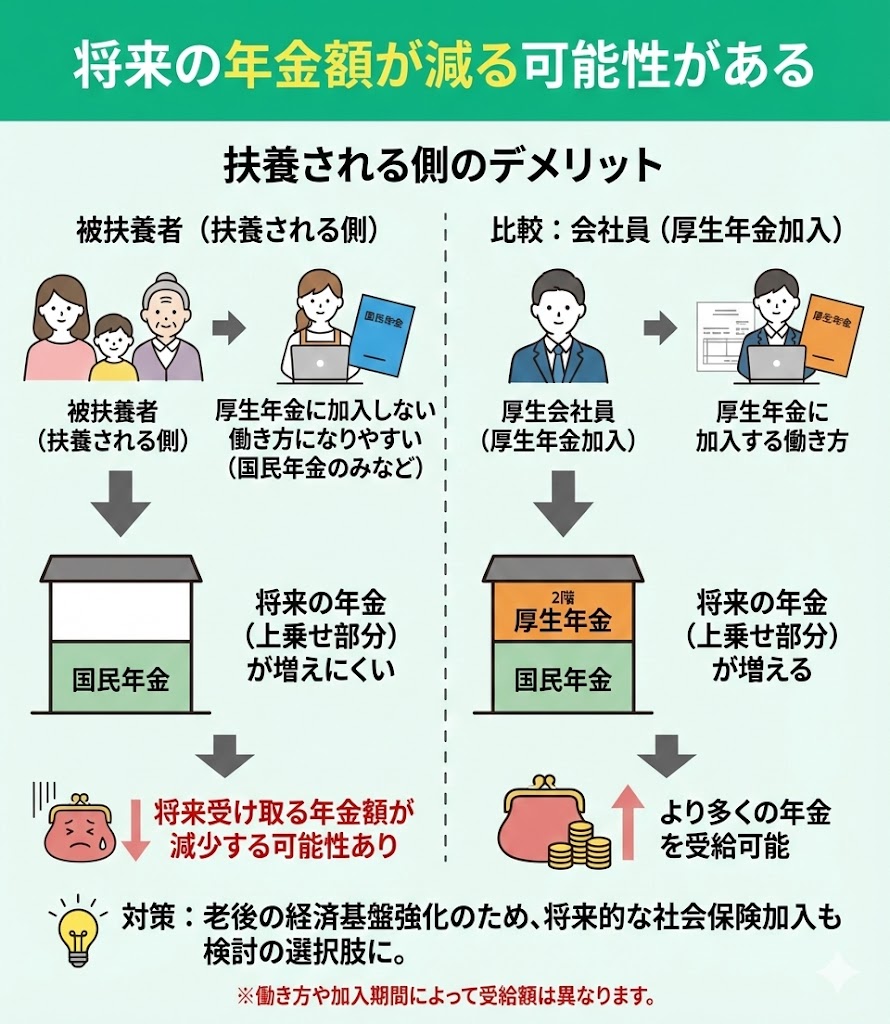

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。