SBI確定拠出年金で失敗しない運用術!手数料の真実とおすすめ商品
公的年金への不安や物価上昇が続く中、将来の資産形成ツールとして確定拠出年金(iDeCo)の存在感はかつてないほど高まっています。なかでも業界トップクラスの口座数を誇るSBI証券は、低コストな運用商品や充実したサービス体制から、多くの投資家から最初の選択肢として選ばれ続けています。
しかし、制度の仕組みやプランの選択、商品の組み合わせを正しく理解しないまま加入すると、「思わぬ手数料で損をした」「受取時の税金対策を考えていなかった」といった落とし穴にはまるリスクも少なくありません。本稿では、SBI確定拠出年金で後悔しないための重要ポイントや実践的な活用法を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:運営管理手数料は無条件で完全無料。低コスト商品が揃う「セレクトプラン」の選択が運用の大前提。
- 要点2:「eMAXIS Slim」シリーズを中心に据えることで、業界最安水準の信託報酬で長期複利効果を最大化できる。
- 要点3:60歳までの資金拘束や受取時の課税ルールなど、出口戦略まで見据えたポートフォリオ設計が不可欠。
【2026年最新】SBI確定拠出年金で失敗しないための鉄則と基本知識
個人型確定拠出年金(iDeCo)をスタートする際、まず押さえておきたいのがコスト構造です。SBI証券の大きな強みは、金融機関に支払う運営管理手数料が無条件で0円に設定されている点にあります。加入時や移換時には国民年金基金連合会への初期費用(2,829円)が発生し、加入中も毎月171円(国民年金基金連合会+信託銀行分)の固定費用はかかりますが、SBI証券側へ支払う余計な中間マージンは一切発生しません。
一方で、加入者が注意すべきSBI確定拠出年金のデメリットも明確に存在します。原則として60歳まで資産を引き出せない資金拘束がある点や、特別法人税(現在は課税凍結中)のリスク、元本変動商品を選んだ際の価格下落リスクなどが挙げられます。ネット上の評判を調査しても、「手元資金の余裕を見誤って掛金を高く設定しすぎた」という後悔の声が散見されます。家計を圧迫しない無理のない掛金設定こそが、長期運用を継続するための生命線です。
セレクトプランVSオリジナルプラン|旧プラン変更の手順と選び方
SBI証券のiDeCoには、2018年に新設された「セレクトプラン」と、サービス開始当初から提供されていた「オリジナルプラン(旧プラン)」の2種類が存在します。現在、新規で口座開設を行う場合は自動的にSBI確定拠出年金 セレクトプランが適用されますが、過去から加入している方は自身のプランを確認しておく必要があります。
セレクトプランは、低コストインデックスファンドの代表格である「eMAXIS Slimシリーズ」などを網羅した全36本の精鋭ラインナップで構成されています。一方のオリジナルプランは、信託報酬が相対的に高めのファンドが多く含まれています。現在オリジナルプランに加入している場合、プラン変更の手続きを行うことでセレクトプランへ移行可能です。
ただし、プラン変更を行う際には、保有している資産を一度すべて売却(現金化)した上で移管される点に注意が必要です。移換完了までに約2〜3ヶ月程度の期間を要し、その間は市場の変動リスクを受けやすくなります。それでも、今後10年、20年と運用を続ける前提であれば、信託報酬の差が将来のリターンに直結するため、早めの切り替えを検討する価値は十分にあります。
資産形成を加速させるSBI証券iDeCoのおすすめ商品と選び方
セレクトプランで選べる商品は多岐にわたりますが、資産形成の中心となるのは信託報酬が極めて低いインデックスファンドです。失敗しない商品選びの基本は「低コスト」「分散投資」「成長性の高い市場」の3条件を満たす銘柄に絞り込むことです。
投資先として特に高い支持を集めているのが、以下の主力銘柄です。
・eMAXIS Slim 全世界株式(オール・カントリー)
日本を含む先進国・新興国市場へ幅広く分散投資ができる王道ファンド。これ1本で世界経済の成長果実を享受できます。
・eMAXIS Slim 米国株式(S&P500)
米国の主要500社に連動するファンド。力強い経済成長と企業競争力を背景に、高いリターンを狙いたい投資家に選ばれています。
・eMAXIS Slim 先進国株式インデックス
日本を除く先進国の株式市場に投資するファンド。手数料が極めて低く抑えられており、長年にわたり安定した人気を誇ります。
リスク許容度に応じて、国内債券ファンドや元本確保型の「あおぞらDC定期(1年)」を一部組み入れる選択肢もありますが、20代〜40代で運用期間を長く確保できる世代であれば、株式比率を高めに設定して複利効果を最大化させるアプローチが合理的です。
口座開設から転職時の企業型移換・配分変更まで徹底ガイド
SBI証券でiDeCoを始める手続きは、WEBサイトからの資料請求またはオンライン申込からスタートします。本人確認書類の提出後、国民年金基金連合会による審査が行われ、申込から約1〜2ヶ月程度で口座開設が完了します。審査完了後に郵送される「加入者番号」とパスワードを使って管理サイトへログインすれば、いつでも運用状況の確認や各種手続きが可能です。
転職や退職に伴い、前職の企業型確定拠出年金(企業型DC)から資産を移す「企業型移換」の手続きも忘れてはなりません。資格喪失から6ヶ月以内に手続きを行わないと、資産が自動的に国民年金基金連合会へ「自動移換」され、利息がつかない上に無駄な管理手数料が毎月差し引かれる事態に陥ります。
また、市場の変動や年齢の変化に応じて掛金の投資先割合を変える配分変更や、すでに保有している商品を売却して別の商品に買い替える「スイッチング」も、会員ページから手数料無料で簡単に行えます。年に一度は運用パフォーマンスと資産配分(アセットアロケーション)を点検する習慣を身につけましょう。
税制メリットを最大化する年末調整と将来の出口戦略・受取方法
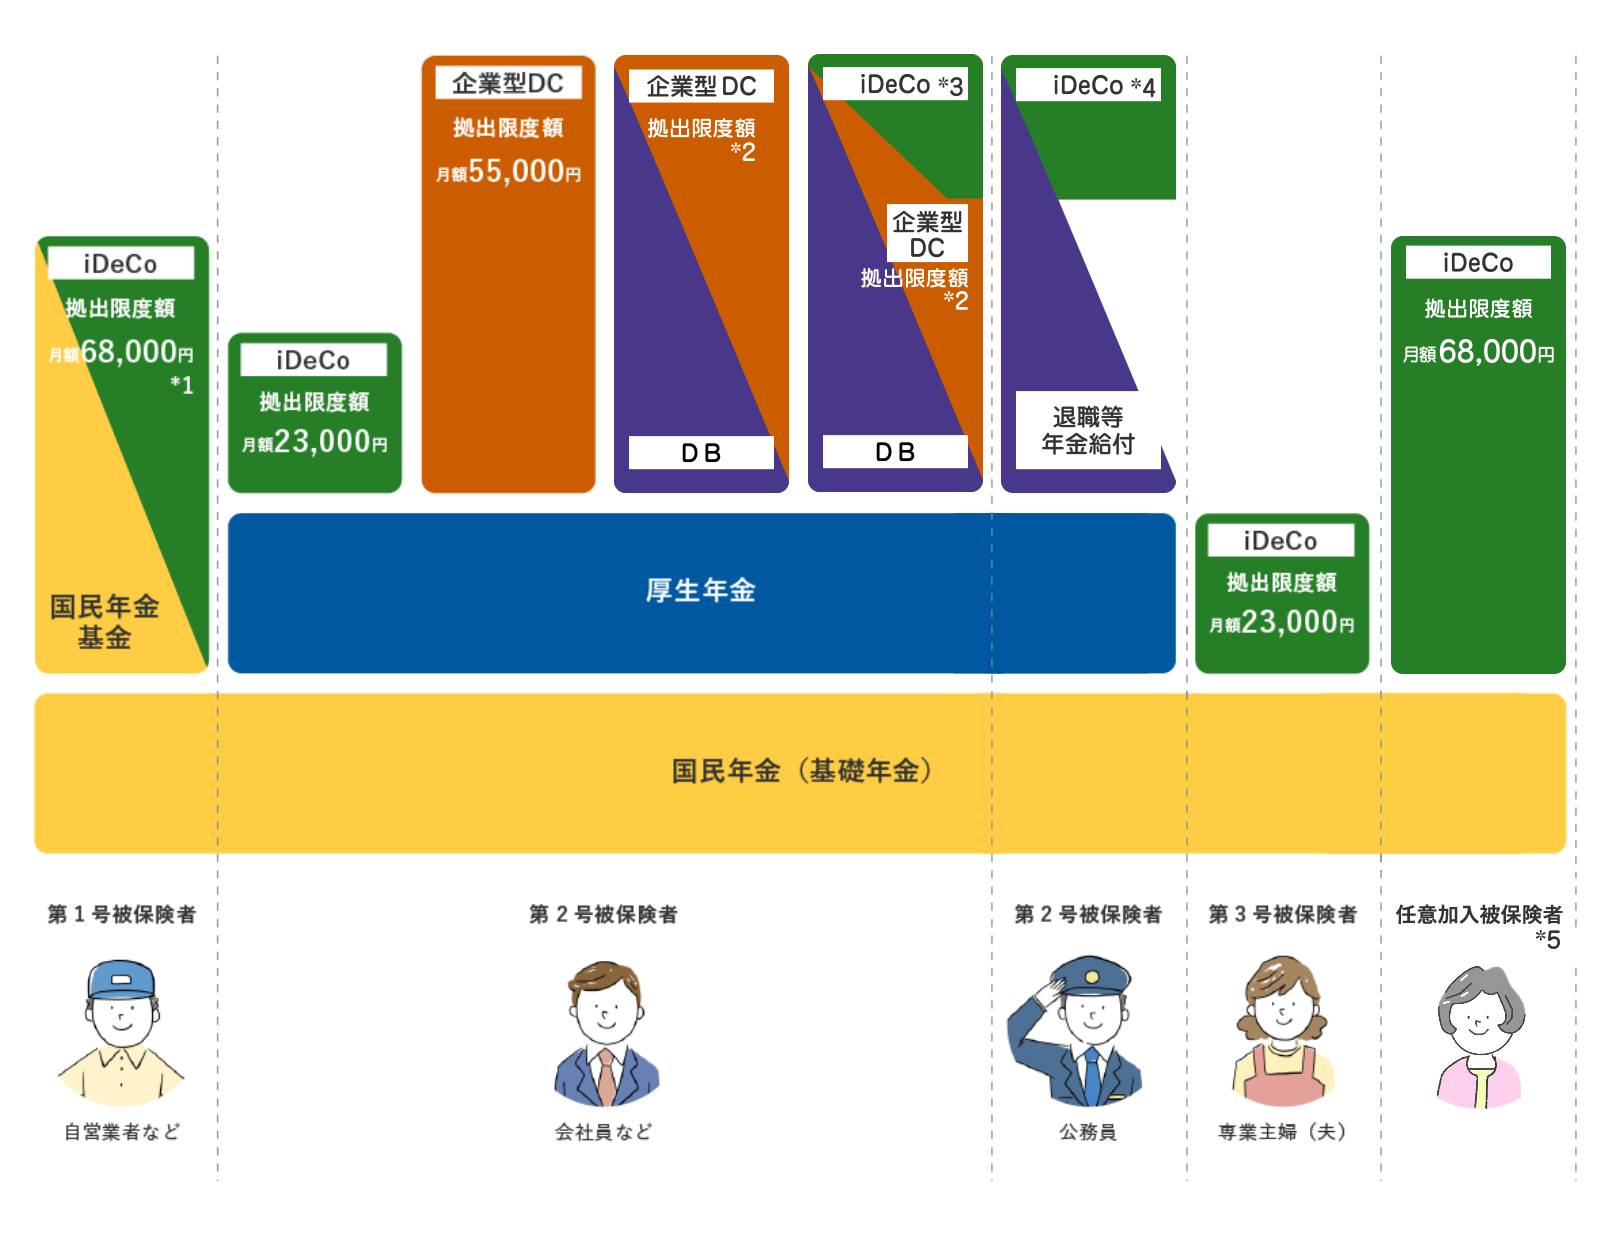
iDeCoの最大の魅力は、強力な3つの税制優遇(掛金の全額所得控除・運用益の非課税・受取時の控除適用)にあります。会社員や公務員の場合、毎年秋頃に送付される「小規模企業共済等掛金払込証明書」を勤務先の年末調整書類に添付して提出することで、所得税の還付と翌年の住民税軽減を受けられます。書類の提出を忘れてしまった場合でも、年明けに自身で確定申告を行えば控除を適用できます。
運用期間が終わった後の「出口戦略」も極めて重要です。SBI確定拠出年金では、満60歳以降に以下の3つの受取方法から選択できます。
・一時金(一括受取):「退職所得控除」が適用され、勤続(加入)年数に応じた大きな非課税枠を活用できます。
・年金(分割受取):「公的年金等控除」が適用され、定期的な収入として生活費に充当できます。
・一時金と年金の併用:一部をまとまった資金として受け取り、残りを分割で受け取る柔軟な設計が可能です。
退職金制度の有無や他の年金受給額によって、最も税制面で有利になる受取方法は異なります。受給開始年齢(60歳から75歳までの間で選択可能)も含め、将来の税負担をシミュレーションしながら戦略的に受け取ることが重要です。
【SBI確定拠出年金】に関するよくある質問(FAQ)
Q1:口座開設の申し込みをしてから実際に投資が始まるまでどのくらいかかりますか?
A1:国民年金基金連合会による加入資格の審査があるため、申込書類の提出から口座開設完了・初回引落まで通常1〜2ヶ月程度を要します。ログイン情報が届いたら、事前に初回引落時の商品配分設定を済ませておきましょう。
Q2:年末調整の控除証明書を紛失してしまった場合はどうすればいいですか?
A2:SBI証券のiDeCoサポートデスクまたは記録関連運営管理機関(JIS&T等)のWEBサイトから再発行手続きが可能です。手元に届くまでに一定の時間がかかるため、年末調整の社内締切に間に合わない場合は、確定申告で対応してください。
Q3:掛金の金額や購入する商品は後から自由に変更できますか?
A3:毎月の掛金引き落としで購入する商品の比率(配分変更)や、既存資産の預け替え(スイッチング)はいつでも何回でも手数料無料で変更できます。また、毎月の掛金自体の増額・減額手続きは、年に1回行うことができます。
まとめ:今後の展望と注目ポイント
公的年金制度の改正や私的年金の拡充が進む中、確定拠出年金を活用した自助努力の重要性は増す一方です。SBI証券のiDeCoは、完全無料の運営管理手数料と業界最安水準の信託報酬を誇る「セレクトプラン」を備えており、長期で資産を育てるための理想的な環境が整っています。
制度の特性上、手数料の差や選ぶファンドの質が20年後、30年後の資産額に数百万円単位の差となって現れます。まずは自身のライフプランに合った掛金を設定し、低コストな優良インデックスファンドを軸にした着実な資産形成へ一歩を踏み出してみてはいかがでしょうか。 (出典: sbi 確定 拠出 年金(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。