貯蓄と貯金の違いとは?預金との差や年代別平均・賢い資産形成術を解説
日常の会話やニュースで当たり前のように使われている「貯金」と「貯蓄」。どちらもお金を蓄える行為を指す言葉として混同されがちですが、金融の定義においては含まれる対象の広さに明確な境界線が存在します。
長引く物価上昇や将来不安を背景に、ただ現金を口座に眠らせておくだけでは資産を守りきれない局面が増えてきました。自分のお金を正しく守り、効率的に育てていくためには、両者の言葉の意味を整理し、目的に応じた適切な使い分けを理解しておくことが欠かせません。
📌 【この記事の重要ポイントまとめ】
- 要点1:「貯金」は現金や口座にお金を蓄える行為を指し、「貯蓄」は株式や投資信託、保険なども含めた金融資産全体の総称である。
- 要点2:インフレ下では貯金(預貯金)だけに依存すると実質的な購買力が低下するため、資産形成に向けた貯蓄へのシフトが不可欠となる。
- 要点3:まずは「生活防衛資金」を預金で固め、余剰資金を用途や期間に応じて投資信託などに分散する家計管理が最も手堅い。
【決定的な差】貯蓄と貯金と預金の違いとは?含まれる金融資産の範囲
「貯金」「預金」「貯蓄」の3つは、カバーしている金融資産の範囲と預託先に決定的な違いがあります。それぞれの関係性をシンプルに整理すると、「貯蓄という大きな枠組みの中に、貯金や預金、投資商品が含まれている」という包含関係になります。
まず「貯金」は、手元の現金箱にお金を貯める行為や、ゆうちょ銀行、JAバンク(農業協同組合)、JFマリンバンク(漁業協同組合)などにお金を預ける行為を指します。歴史的な経緯から、旧郵便貯金や農水産業協同組合にお金を預けることが「貯金」と定義されてきました。
一方の「預金」は、都市銀行、地方銀行、信託銀行、信用金庫、信用組合といった民間の金融機関にお金を預ける行為です。日常会話では両者をまとめて「預貯金」と呼び、どちらも元本保証のある安全性の高い資金管理手段として扱われます。
これらに対して「貯蓄」は、家計が保有するすべての金融資産を指す包括的な概念です。具体的には以下のすべてが貯蓄に該当します。
- 預貯金:普通預金、定期預金、通常貯金、定期貯金など
- 有価証券:株式投資、投資信託、国債、社債など
- 貯蓄性保険:終身保険、養老保険、個人年金保険、学資保険などの解約返戻金相当額
- その他:金(ゴールド)の積み立て、確定拠出年金(iDeCo・企業型DC)の資産残高など
つまり、「貯金がいくらあるか?」と問われたら口座の現金残高を答えるのが適切ですが、「貯蓄がいくらあるか?」と問われた場合は、保有している投資信託や保険の解約返戻金なども合算した総額を指すことになります。
【年代別平均貯蓄額】2026年の最新データから読み解く家計のリアル
金融広報中央委員会(知るぽると)が公表する各種統計調査から、日本の各年代における年代別平均貯蓄額の実態を確認します。貯蓄額を見る際は、一部の富裕層が数値を引き上げる「平均値」だけでなく、より実態に近い「中央値」に注目することが大切です。
| 年代 | 二人以上世帯(平均値) | 二人以上世帯(中央値) | 単身世帯(中央値) |
|---|---|---|---|
| 20代 | 約250万〜300万円 | 約120万〜150万円 | 約30万〜50万円 |
| 30代 | 約650万〜750万円 | 約300万〜400万円 | 約100万〜150万円 |
| 40代 | 約900万〜1,000万円 | 約400万〜500万円 | 約150万〜250万円 |
| 50代 | 約1,200万〜1,400万円 | 約550万〜700万円 | 約300万〜450万円 |
| 60代 | 約1,800万〜2,000万円 | 約900万〜1,100万円 | 約500万〜700万円 |
データを見ると分かる通り、いずれの年代でも平均値と中央値には大きな開きがあります。20代・30代は住宅購入や子育てなどのライフイベントに伴う支出が多く、貯蓄形成の過渡期にあります。
40代以降になると子どもの独立やキャリアの円熟期に伴い蓄えが増加する傾向にありますが、世帯間での金融資産の二極化も進んでいます。単に口座残高を眺めるだけでなく、同世代の基準値と照らし合わせながら自らの資産配分を見直す姿勢が求められます。
金利とインフレ対策の現実|「貯金だけ」では資産が目減りする理由
日本国内でも金利のある世界が戻りつつありますが、銀行の預金金利が物価上昇率(インフレ率)を大きく上回る状況は依然として期待できません。ここに「貯金だけしていれば安心」という従来の価値観が通用しなくなった背景があります。
例えば、年間のインフレ率が2〜3%で推移している環境下で、普通預金の金利が0.1〜0.2%程度にとどまる場合、口座の数字そのものは減らなくても、購入できるモノやサービスの量は確実に減っていきます。これが現金の「実質的な目減り」です。
100万円で買えていた商品が10年後に120万円へ値上がりした場合、預金利息で102万円にしかならなければ、実質的な購買力は18万円分失われたことになります。将来のインフレに対抗するためには、預貯金という狭い枠組みにとどまらず、物価上昇と連動して価値が上がりやすい株式投資や投資信託を組み合わせた資産形成の視点が欠かせません。
失敗しない家計管理と使い分けのコツ|生活防衛資金と攻めの投資
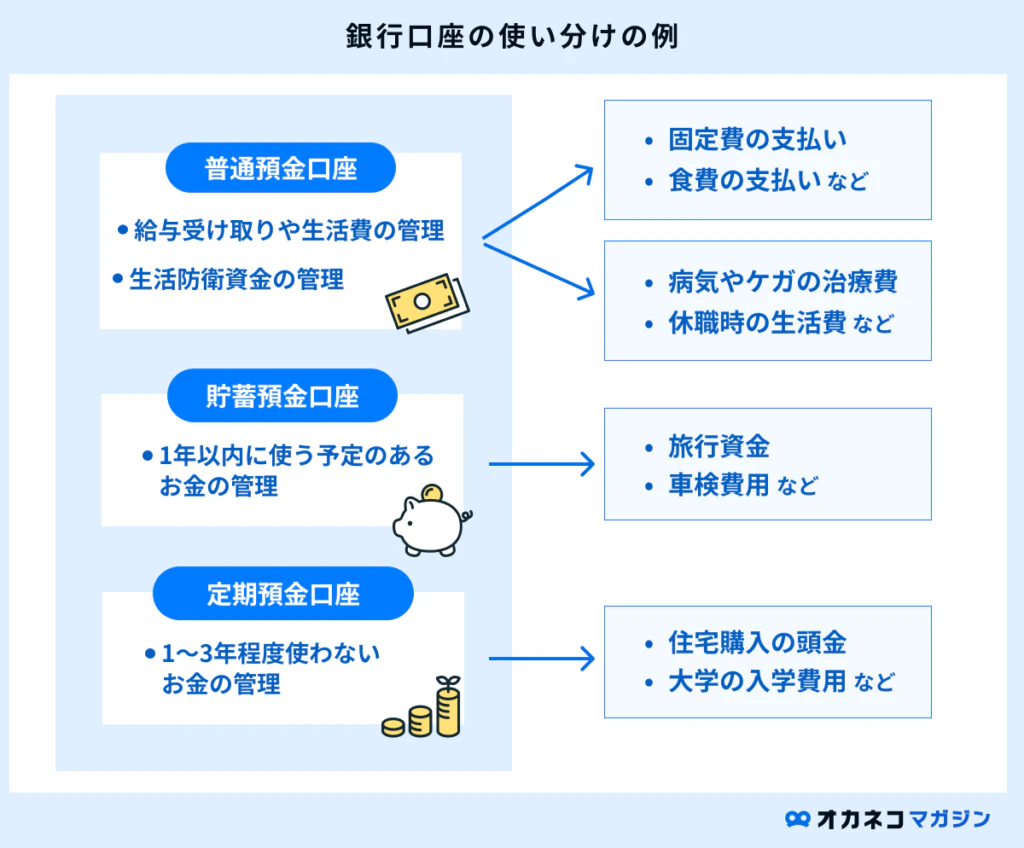
貯蓄と貯金の関係を理解した上で実践したいのが、保有資金を目的別に3分割する家計管理のルールです。すべての資金を投資に回すのは危険であり、かといってすべてを預金にしておくのも効率的ではありません。
【資金の3つの色分け】
- 日常生活費(使うお金):毎月の生活費や近い将来に支払う予定のお金。普通預金で管理。
- 生活防衛資金(守るお金):病気、ケガ、失業などの不測の事態に備える資金。普通預金や定期預金など、すぐに引き出せる元本保証の預貯金で確保。
- 将来のための資金(増やすお金):5年〜10年以上使う予定のない余剰資金。投資信託や株式投資、貯蓄性保険などを活用して運用。
ここで軸となるのが生活防衛資金の金額設定です。会社員や公務員であれば生活費の3カ月〜6カ月分、個人事業主やフリーランスであれば生活費の6カ月〜1年分を目安に貯金口座へプールしておきます。この「守りの基盤」を確実に築いた上で、残りの余剰資金を「増やす貯蓄(投資)」へと回していくのが、最もリスクを抑えた使い分けのコツです。
初心者向け資産運用の始め方|貯金体質から貯蓄体質へシフトする3ステップ
お金を預金口座に置くだけの「貯金体質」から、資産全体を総合的に増やす「貯蓄体質」へ移行するための具体的な実践手順を解説します。
ステップ1:固定費の削減と余剰資金の可視化
まずは家計簿アプリなどを活用して毎月の収支を把握します。通信費、サブスクリプション、不要な民間保険の保障内容を見直し、毎月一定額の「浮いたお金」を強制的に生み出す仕組みを整えます。
ステップ2:先取り貯金で生活防衛資金を最速で貯める
給与が入った当日に、生活防衛資金専用の口座へ自動送金される「先取り貯金」を設定します。「余ったら貯める」というスタンスでは支出が膨らみやすいため、最初から使えない状態を作ることが成功の鍵です。
ステップ3:新NISAを活用したインデックス投資の積立開始
生活防衛資金の目処が立ったら、税制優遇制度である新NISA(つみたて投資枠など)を活用し、全世界株式や米国株式(S&P500)に連動する低コストの投資信託を少額から積み立て始めます。毎月数千円からでも時間を味方につけて長期・積立・分散投資を継続することで、複利効果の恩恵を最大限に享受できます。
【貯蓄と貯金の違い】に関するよくある質問(FAQ)
Q1:家計管理において、「貯金」と「貯蓄」はどちらの数値を重視すべきですか?
A1:最終的に追うべきは「貯蓄(金融資産全体)」の推移ですが、短期的な安定には「貯金(預貯金額)」が必須です。まずは日々の生活を支える生活防衛資金としての貯金を確立し、その後に総資産である貯蓄の最大化を目指すのが王道のアプローチです。
Q2:投資性商品(投資信託や株式)は元本割れが心配です。すべて預金にしておくのは間違いですか?
A2:間違いではありませんが、インフレ局面では現金の実質価値が目減りするリスクを抱えることになります。元本割れリスクを抑えるためには、生活防衛資金を確保した上で、10年以上の長期スパンで世界中に分散投資を行う手法が有効です。
Q3:貯蓄性保険(学資保険や終身保険など)は貯蓄に含まれますか?
A3:はい、貯蓄性保険の解約返戻金相当額は金融資産の一部として「貯蓄」に含まれます。ただし、掛け捨て型保険に比べて保険料が割高になる傾向があるため、保障と運用のどちらを目的にしているかを明確に切り分けて選ぶ必要があります。
まとめ:貯蓄と貯金を正しく理解し、時代に即した資産形成を
「貯金」は現金を確実に保管し、日々の生活や不測の事態から身を守るための重要な防壁です。一方の「貯蓄」は、預貯金を含めたあらゆる金融資産を活用し、将来の生活基盤やインフレに対抗するための総合力を指します。
どちらか一方だけに偏るのではなく、「貯金で足元を固め、貯蓄全体で将来に備えて育てる」というバランス感覚が家計管理の基本です。まずは自身の保有資産を預貯金と投資資産に棚卸しし、時代に合わせた最適なポートフォリオを構築してみてはいかがでしょうか。 (出典: 貯蓄 と 貯金 の 違い(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。