生命保険は月いくら払う?年代別の平均相場と払いすぎを防ぐ適正額
毎月の固定費として口座から自動で引き落とされる生命保険料。「周りは月いくら払っているのか」「自分は払いすぎではないか」と疑問を抱く場面は多いはずです。物価高や社会保険料の負担増が家計を圧迫するなか、聖域になりがちな保険料を適正化して手取りを確保したいという需要は急速に高まっています。
生命保険文化センターの最新実態調査データを紐解くと、日本人が支払っている保険料の平均値と、実際にリスクへ備えるために必要な「適正額」には大きな乖離が存在します。年代別・家族構成別のリアルな相場から、FPが推奨する理想の支出割合、そして多くの世帯が無自覚に陥っている「払いすぎのカラクリ」まで徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:20代〜50代の生命保険料の平均相場は月額約1.5万〜3.5万円だが、独身か子持ちかによって本来必要な保障額は桁違いに異なる。
- 要点2:家計を守る手取りに対する保険料の理想割合は「5〜8%以内」であり、貯蓄型保険の過信や手厚い公的医療保険の軽視が「払いすぎ」の主因である。
- 要点3:不要な特約を削り、掛け捨て型の死亡保険や医療保険へ見直すだけで、保障水準を落とさずに年間10万〜20万円単位の固定費削減が実現できる。
【年代別・世帯別相場】生命保険の平均月額データと現実のギャップ
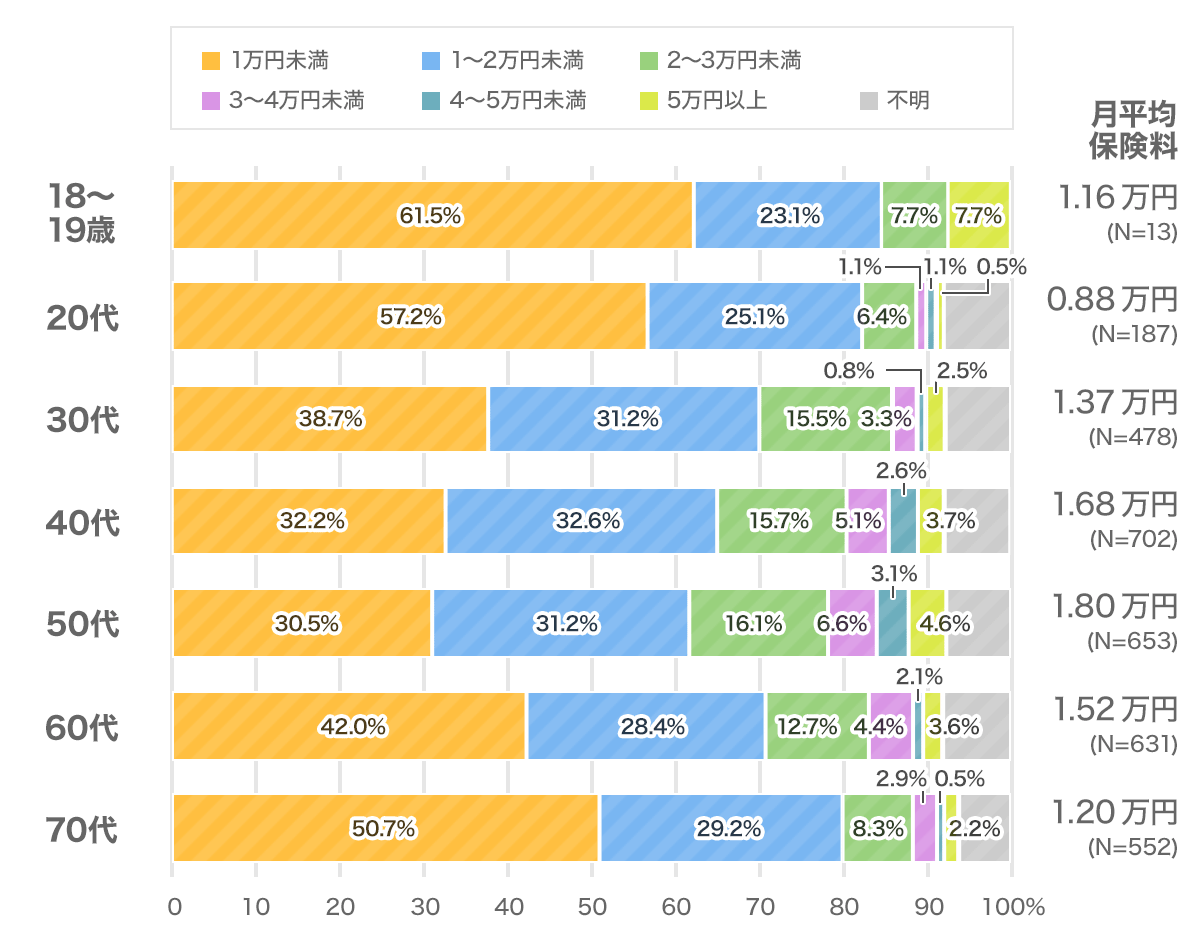
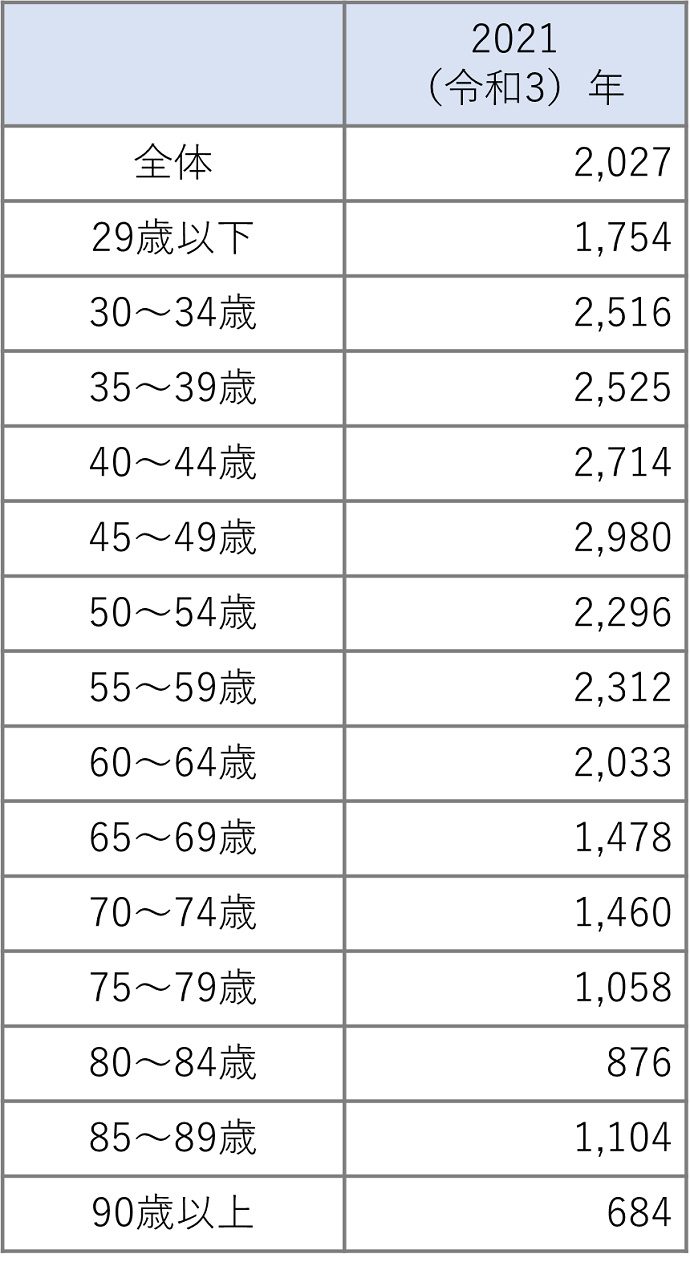
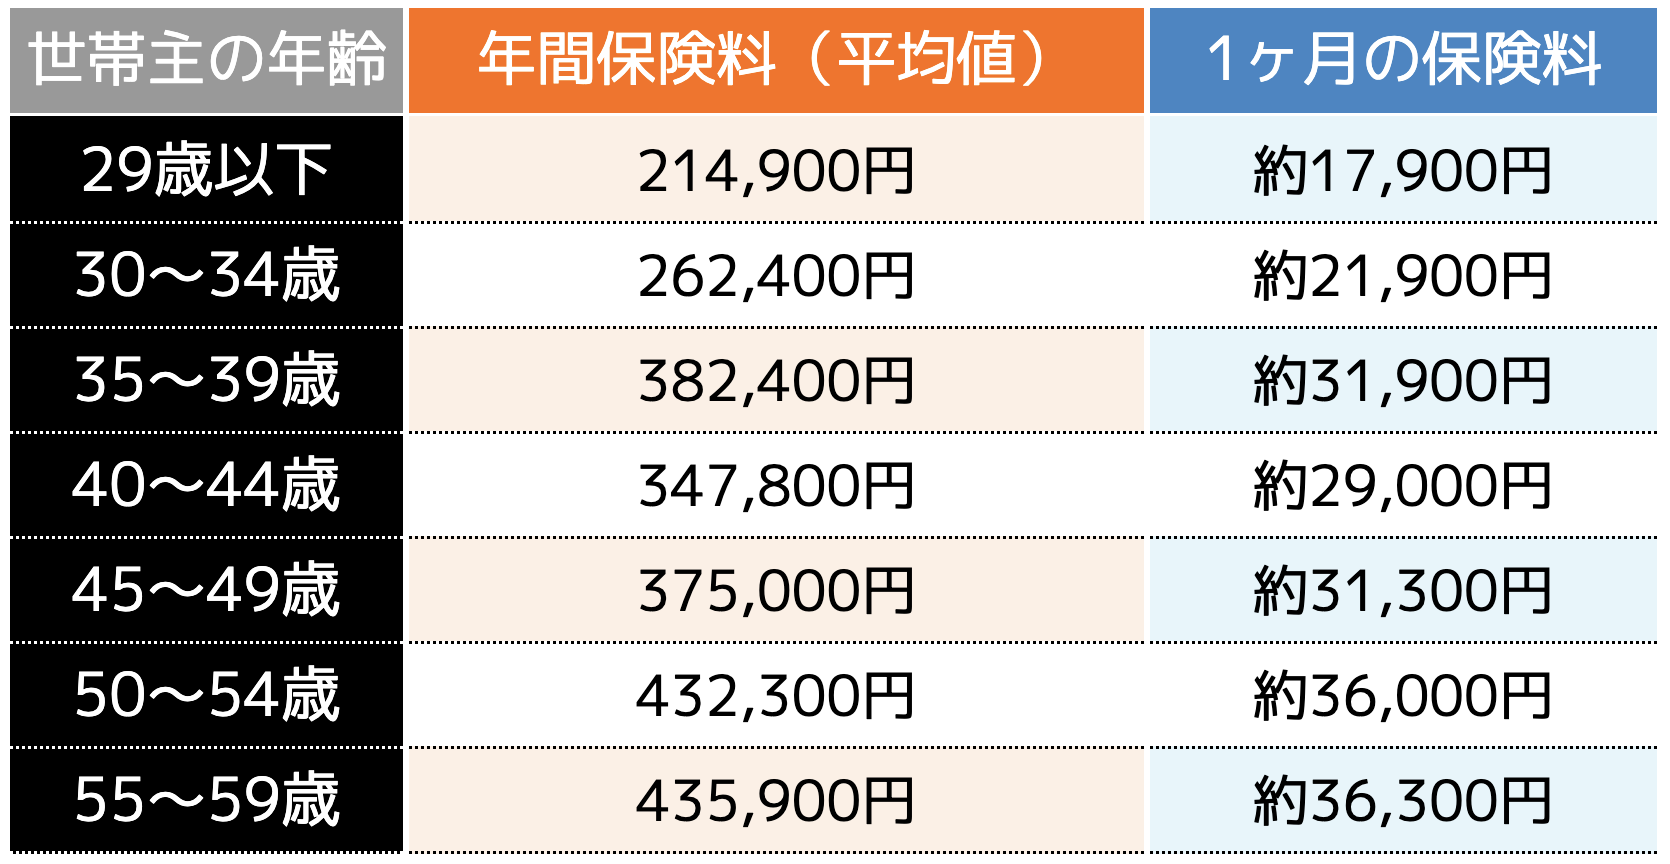
生命保険文化センターが公表している調査データによると、個人が支払っている生命保険の月額平均は約3万2,000円(年間約38万2,000円)に達します。ただし、この数値には貯蓄型の終身保険や個人年金保険なども含まれているため、年代や世帯構成ごとの実態を細かく切り分けて把握することが不可欠です。
年齢を重ねるにつれて病気のリスクが高まり、扶養家族が増える30代から50代にかけて支払額のピークを迎えます。年代ごとの平均値と、純粋な保障を得るための実質的な目安額を比較したデータが以下の通りです。
| 年代・区分 | 詳細・数値データ(月額平均) | 一般的な基準・相場(目安) | 編集部の見解・評価 |
|---|---|---|---|
| 20代(独身・単身) | 男性:約1.5万円 女性:約1.3万円 | 3,000円〜5,000円 | 死亡保障は不要なケースが大半。最低限の医療保障のみで十分抑えられる。 |
| 30代(子育て世帯) | 男性:約2.8万円 女性:約1.9万円 | 1.0万円〜1.8万円 | 子どもの教育費リスクに備える時期。掛け捨ての定期・収入保障保険が最適解。 |
| 40代(責任世代) | 男性:約3.5万円 女性:約2.3万円 | 1.5万円〜2.2万円 | 病気罹患率が上昇。過去に加入した特約付きパッケージ保険の更新で高額化しやすい。 |
| 50代(独立前・老後前) | 男性:約3.8万円 女性:約2.6万円 | 1.2万円〜2.0万円 | 子どもの独立後は高額な死亡保障を削り、医療・がん保障へシフトすべき転換期。 |
| 医療保険(単体) | 全年代平均:約4,000円〜6,000円 | 2,000円〜4,000円 | 日額5,000円+一時金特約のシンプルな掛け捨て型なら月3,000円前後で充足。 |
データを見ると、20代の生命保険は月いくら払うべきかという疑問に対して、実際の平均値は1万円台半ばとなっていますが、扶養家族がいない独身であれば月額3,000円〜5,000円程度の医療保険だけで十分なケースがほとんどです。
一方で30代の生命保険の平均月額は約2万〜3万円へと跳ね上がります。結婚や住宅購入、子どもの誕生を機に保障を手厚くする世帯が増えるためです。しかし、高額な終身保険を選んで家計を圧迫させているケースも目立ちます。40代の生命保険相場は月3万円を超え、50代の生命保険料の目安も定年を前に高止まりする傾向が見て取れます。
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSや大手知恵袋などのコミュニティ、家計相談の現場をリサーチすると、毎月の保険料に対する切実な悩みや後悔の声が数多く見受けられます。
「社会人になったタイミングで親や親戚の勧めるままに月2万5,000円の積立型保険に入ったが、手取り20万円台前半の給与では貯金すらままならない」「子どもが生まれた際に組んだパッケージ型の定期付終身保険が40代で更新を迎え、保険料が月4万円を超えると通知されて青ざめた」といったリアルな証言は後を絶ちません。
現場のファイナンシャルプランナーへの取材でも、独身の生命保険にいくら払うべきか分からず月2万円以上払っている若手会社員や、既婚子持ちの保険料相場を気にするあまり夫婦合算で月5万〜6万円を拠出している世帯が目立ちます。多くの人が「安心を買うため」と言いながら、実際には過剰な保障内容を把握しないまま口座引き落としを放置しているのが実情です。
なぜ日本人は保険料を払いすぎるのか?構造的な3つの盲点
多くの世帯で保険料が適正水準を超えて膨らんでしまう背景には、日本の医療・社会保障制度の誤解と、保険商品の販売構造に起因する明確な理由が存在します。
1. 「高額療養費制度」をはじめとする公的保障の過小評価
日本は世界でもトップクラスに手厚い公的医療保険制度を有しています。会社員や公務員であれば、大きな病気やケガで1ヶ月に100万円の医療費がかかったとしても、高額療養費制度によって一般的な年収帯(約370万〜770万円)の自己負担限度額は月額約8万〜9万円程度で済みます。
さらに会社員には、病気で長期休職した際に給与の約3分の2が最長1年6ヶ月間支給される「傷病手当金」も用意されています。こうした公的セーフティネットの存在を知らないまま、「万が一の治療費に数百万円かかる」という営業トークを鵜呑みにして民間の医療保険を手厚くしすぎることが、払いすぎの第一の要因です。
2. 低金利下における「貯蓄型保険」への過信
「掛け捨てはもったいない」「貯蓄代わりになる」という理由で終身保険や養老保険、学資保険を選ぶ人は依然として多いです。しかし、超低金利が続いた日本の金融環境において、保険商品を通じた貯蓄は手数料コストが高く、資金効率が決して良いとは言えません。途中で解約すると元本割れするリスクを抱えながら、高い保険料で毎月の家計が縛られる本末転倒な事態に陥っています。
3. 不要な特約がてんこ盛りのパッケージ契約
大手漢字生保などが主力としてきた「定期保険特約付終身保険」は、わずかな終身保険をベースに、定期保険や医療特約、三大疾病特約などが複雑に組み合わされています。10年や15年ごとの更新時に保険料が跳ね上がる構造になっており、内容を理解しないまま更新を繰り返すことで、家計への負担が雪だるま式に増加します。
家計を守る適正額|手取りに対する保険料の理想割合
無理のない家計管理を続ける上で、手取りに対する保険料の理想の割合は「5%〜8%以内」が黄金律とされています。どんなに手厚く備えたい場合でも、上限は10%未満に抑えるのが鉄則です。
例えば、世帯の手取り月収別の適正額の目安は以下の通りです。
- 手取り月収20万円(単身世帯など):月額10,000円〜16,000円(医療保険+少額の就労不能保障等で月5,000円前後がベスト)
- 手取り月収30万円(共働き・子1人):月額15,000円〜24,000円(夫婦の医療保険+世帯主の掛け捨て死亡保険)
- 手取り月収45万円(子2人のファミリー):月額22,500円〜36,000円(万が一の生活費をカバーする収入保障保険を軸に設計)
手取り30万円の家庭が月5万円(手取りの16%以上)を保険に費やしている場合、明らかな「保険貧乏」状態です。保険はあくまで「滅多に起きないが、起きたら人生が破綻するレベルの大損失」に限定して掛け捨てで備え、日々の生活費や教育費のベースは流動性の高い現金預金やNISAなどの資産運用で確保するのが合理的な資産防衛策です。
【プロの結論】見直すべき人とそのまま継続してよい人の明確な境界線
現在の保険契約をすぐに解約・見直すべきなのか、それとも維持すべきなのか、判断の境界線を整理します。
今すぐ見直すべき人の特徴
- 毎月の保険料が手取り月収の10%を超えており、貯金ができていない人
- 独身であるにもかかわらず、1,000万円以上の高額な死亡保障がついた保険に入っている人
- 10年以上前に加入したパッケージ型保険で、近々「更新」を迎えて保険料が上がる予定の人
- 「掛け捨ては損だから」という理由だけで、毎月数万円の個人年金やドル建て終身保険を払っている人
そのまま継続しても問題ない人の特徴
- 1990年代〜2000年代初頭に加入した「お宝保険」(予定利率が高く、持っているだけで有利な貯蓄型保険)を保有している人
- 持病や過去の病歴があり、今解約すると新しい医療保険に加入できない可能性が高い人
- 住宅ローンを組んでおらず、万が一の際に遺族が生活に困窮する明確なリスクがある子育て世帯(適正な掛け捨てに入っている場合)
生命保険の見直しタイミングとして最適なのは、「結婚」「出産」「住宅購入(団体信用生命保険への加入)」「子どもの独立」「定年退職」といったライフステージの変化時です。特に住宅を購入して団信に加入した際は、団信が実質的な死亡保障の役割を果たすため、既存の死亡保険を大幅に減額できる最大のチャンスとなります。
【生命保険は月いくら払うべき?】に関するよくある質問(FAQ)
Q1:独身なら生命保険はまったく入らなくても問題ないですか?
A1:死亡保障に関しては、遺族を養う責任がないため原則として不要です。ただし、突発的な入院や手術による一時的な出費に備えるため、月額2,000円〜3,000円程度のシンプルな掛け捨て医療保険に入っておくか、自己資金で50万〜100万円の生活防衛資金を口座に確保しておくのが賢明な防衛策です。
Q2:医療保険の月額平均はいくらですか?いくらあれば足りますか?
A2:全年代の平均月額は約4,000円〜6,000円ですが、ネット系生保の掛け捨てプランを活用すれば月額2,000円〜3,500円程度で十分な保障が手に入ります。短期入院が増えている現代の医療事情を考慮すると、入院日額5,000円+手術給付金+先進医療特約(月100円程度)をベースに設計するのがコストパフォーマンスに優れています。
Q3:ネット生保と対面型保険で月々の支払額はどのくらい違いますか?
A3:同じ保障内容(30代男性・死亡保障2,000万円・60歳満了)で比較した場合、人件費や店舗維持コストがかからないネット生保のほうが、月額で30%〜50%ほど保険料が安くなるケースが一般的です。年間で数万円、支払総額では100万円以上の差になることも珍しくありません。
まとめ:無駄な固定費を削り手元資金を最大化する判断を
生命保険は「安心」という目に見えない商品だからこそ、不安に駆られて過剰な契約を結びがちです。しかし、月々の平均相場に惑わされることなく、国の公的保障と自己資金のバランスを見極めれば、保険料は月数千円から1万円台にまで無理なくシェイプアップできます。
手取りに対する理想割合である「5〜8%以内」を目安に、現在の保障内容を棚卸ししてみてください。浮いた毎月1万〜2万円の固定費を新NISAなどでの将来投資や生活防衛資金に回すことこそが、予測困難な時代において最も確実で強固な家計防衛につながります。 (出典: 生命 保険 月 いくら(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。