監査役会設置会社とは?設置義務と人数要件・他形態との違いを徹底解説
日本企業において長年ガバナンスの中心として機能してきた「監査役会設置会社」。東京証券取引所の再編やコーポレートガバナンス・コードの改訂が進む現在でも、プライム・スタンダード市場上場企業の過半数がこの伝統的な形態を採用し続けています。しかし、経営の迅速化や監督機能の強化を理由に「監査等委員会設置会社」へ移行する動きも年々増加しており、自社に最適な機関設計をどう選択すべきか悩む経営陣や法務担当者は少なくありません。
本記事では、会社法上の明確な設置義務や人数要件から、監査等委員会・指名委員会等設置会社との本質的な違い、さらには現場でしか見えない実務摩擦や最新の移行トレンドまで、余すところなく徹底分析します。
📌 【この記事の重要ポイントまとめ】
- 要点1:監査役会設置会社は「監査役3名以上・半数以上が社外・常勤1名以上」の設置が義務付けられる日本の伝統的機関設計。
- 要点2:監査役は取締役会から独立した強い「業務監査・会計監査権」を持ち、違法行為の差し止めや代表訴訟の提起が可能。
- 要点3:近年は任意の指名・報酬委員会を併設する「ハイブリッド型」が主流化しており、事業規模や経営スピードに応じた見極めが必須。
【基本解説】監査役会設置会社とは?設置義務が生じる条件と人数要件
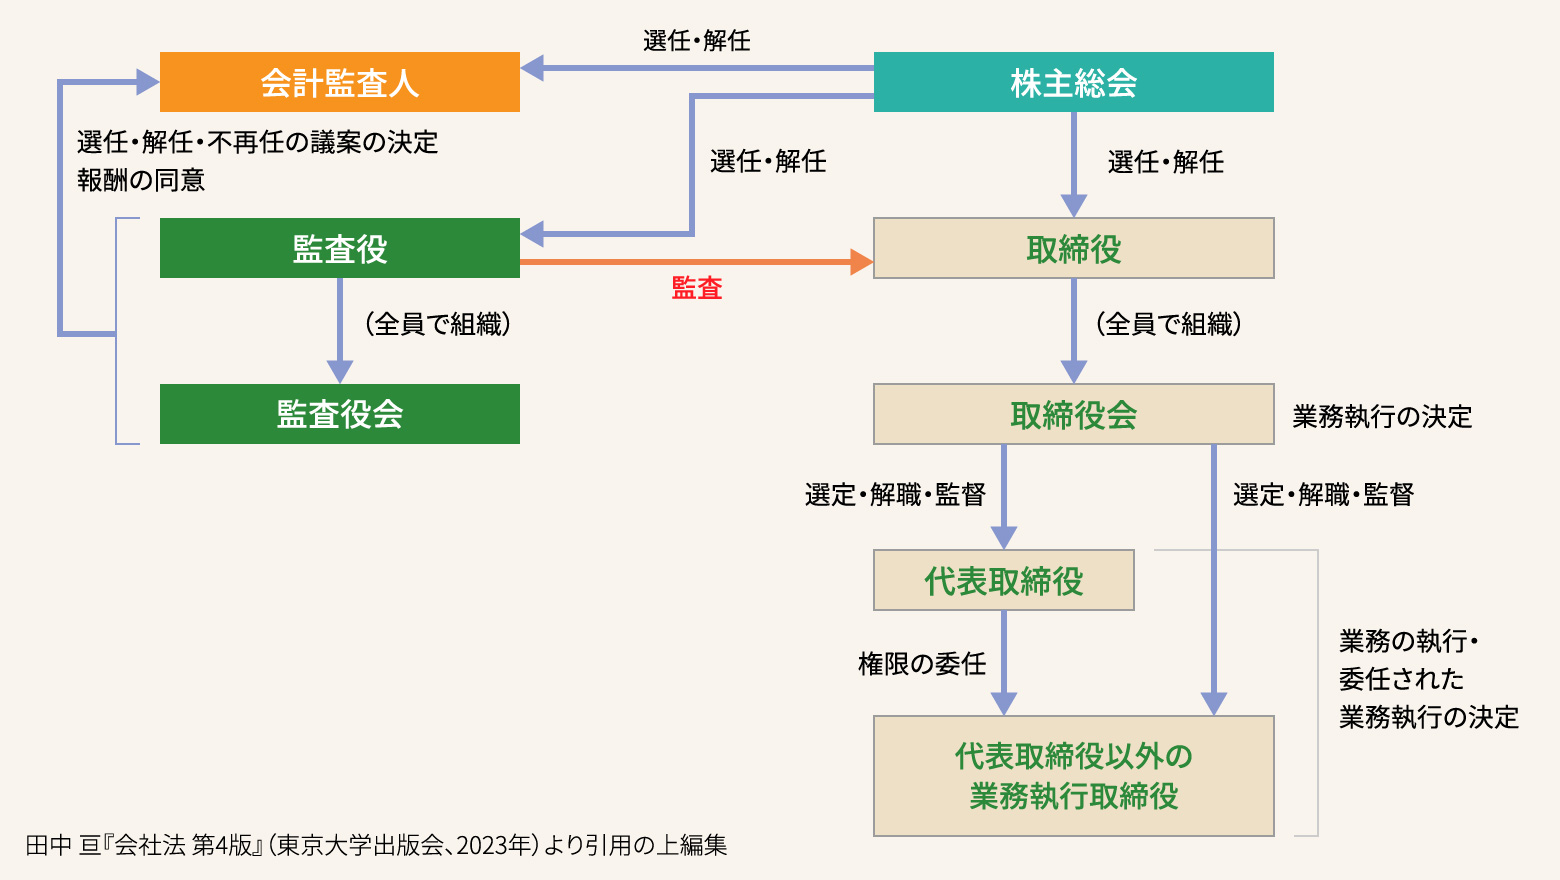
監査役会設置会社とは、取締役の職務執行を監査する独立機関として「監査役会」を置く株式会社を指します。株式会社の機関設計において、取締役会と並列する形で監査役会が配置され、取締役会に対する強い監督・監査機能を果たす構造です。
すべての会社に設置義務があるわけではなく、会社法によって明確な基準が定められています。具体的に設置が義務付けられるのは、主に「大会社かつ公開会社」に該当する場合です。ここでいう大会社とは、「資本金5億円以上」または「負債総額200億円以上」の企業を指し、株式の全部または一部に譲渡制限を設けていない「公開会社」である場合、監査等委員会設置会社や指名委員会等設置会社を選択しない限り、監査役会の設置が法的に必須となります。
監査役会の構成には、会社法第335条および第352条により以下の厳格な人数・属性ルールが課されています。
- 監査役は3名以上で構成しなければならない
- そのうち半数以上(3名なら2名以上)は社外監査役でなければならない
- 監査役の中から1名以上の「常勤監査役」を選定しなければならない
また、監査役会設置会社では「取締役会設置会社」であることが大前提となるため、取締役3名以上+監査役3名以上の合計最低6名の役員体制が必要不可欠です。この人的コストとガバナンス基準の高さこそが、中小企業と上場・大企業を分ける大きな境界線となっています。
【権限の全貌】業務監査と会計監査|独立機関としての監査役の強み
監査役が持つ権限は、単なる「決算書のチェック」にとどまりません。監査役の権限は大きく分けて「会計監査」と「業務監査」の2つが存在します。
特に重要なのが業務監査権限です。監査役は、取締役が法令や定款を遵守して職務を執行しているか(適法性監査)を厳格に調査します。これには取締役会への出席・意見陳述義務だけでなく、いつでも取締役や使用人に対して事業の報告を求め、会社の業務および財産の状況を調査できる強力な権限(調査権)が含まれます。
さらに、取締役が不正行為を行ったり法令・定款違反の恐れがある場合には、その行為をやめさせるよう請求できる「違法行為差止請求権」や、会社を代表して取締役の責任を追及する「代表訴訟提起権」など、取締役会から完全に独立した強い法的権限を行使できます。監査等委員会や指名委員会等の社外取締役が「取締役会内部」での議決権行使を主とするのに対し、監査役は「取締役会の外部」から独立した独任制の機関として妥協のない監査を行える点が決定的な強みです。
【徹底比較】3つの機関設計の違い|監査等委員会・指名委員会等との決定的な差
2015年の会社法改正で導入された「監査等委員会設置会社」を含め、現在日本の会社法が認める上場企業の主要な機関設計は3種類存在します。それぞれの特徴、役員構成、コスト、監督と執行の分離度を客観的データとともに整理しました。
| 比較項目 | 監査役会設置会社 | 監査等委員会設置会社 | 指名委員会等設置会社 |
|---|---|---|---|
| 基本構造 | 取締役会 + 独立した監査役会 | 取締役会内部に「監査等委員会」を設置 | 取締役会内部に「指名・報酬・監査」の3委員会 |
| 役員構成・最少人数 | 取締役3名+監査役3名(社外2名・常勤1名)=計6名以上 | 取締役(監査等委員以外)+監査等委員3名(社外2名)=計4名以上 | 取締役3名+各委員会3名以上(社外過半数)+執行役=計11名以上(兼務可) |
| 業務執行の決定権限 | 原則として取締役会が決議(重要な財産処分等) | 定款等の定めにより重要な業務執行を取締役に大幅委任可能 | 原則として執行役に全面委任(取締役会は監督に特化) |
| 監査役/監査委員の議決権 | 取締役会での議決権なし(意見陳述権のみ) | 取締役会での議決権あり(取締役として参加) | 取締役会での議決権あり(取締役として参加) |
| 上場企業採用率(東証概況) | 約55%〜60%(依然として最多) | 約35%〜40%(近年急増) | 約2%〜3%(大企業・グローバル企業中心) |
| 編集部の見解・評価 | 独立した強い監査が可能。伝統的な安定経営に適するが、決議事項が多く迅速性に課題 | 役員総数をスリム化でき、意思決定が迅速。社外取の議決権行使による攻めの統治 | 監督と執行が完全分離。グローバル水準の透明性だが運用負荷・コストは極めて重い |
東証のガバナンスデータが示す通り、監査等委員会設置会社への移行数は年々増えているものの、依然として過半数の企業が監査役会設置会社にとどまっています。その背景には、制度移行に伴う定款変更の手間だけでなく、「独立した監査役による牽制機能」を高く評価するステークホルダーの存在があります。
【なぜ選ばれるのか】日本企業が監査役会設置会社を選び続ける構造的理由
欧米型のコーポレートガバナンスでは「取締役会の中に委員会を置く」形態が一般的であるにもかかわらず、なぜ日本を代表する多くのトップ企業は監査役会設置会社を選択し続けるのでしょうか。そこには3つの構造的なメリットが存在します。
1. 取締役会から独立した「二重のチェック機能」
監査等委員会設置会社では、監査等委員である社外取締役自身が取締役会で議決権を行使します。これは「自らが賛成した経営判断を自ら監査する」という利益相反の構造を内包するリスクがあります。一方、監査役会設置会社における監査役は取締役会の議決権を持たないため、一切の利害関係を排した客観的・中立的な立場から経営の適法性を追及できます。
2. 常勤監査役による圧倒的な情報収集力と現場密着度
監査役会設置会社には「常勤監査役」の設置義務があります。社内事情に精通した元役員や現場出身者が常勤監査役に着任することで、経営会議への常時出席、社内稟議書の全件閲覧、拠点・工場への実査といった泥臭い情報収集が可能になります。月数回の取締役会にしか出席しない社外取締役だけでは見抜けない「現場の不正の兆候」を早期に察知できるのは、常勤監査役制度の最大の恩恵です。
3. 「任意委員会」の設置によるハイブリッドガバナンスの確立
近年、東京証券取引所のコーポレートガバナンス・コード改訂により、独立社外取締役の関与が強く求められるようになりました。これに対し多くの監査役会設置会社は、法的な機関設計は変えずに、取締役会の下に任意の「指名委員会」「報酬委員会」を設置するハイブリッド戦略をとっています。これにより、経営陣幹部の選任や報酬決定の透明性を担保しつつ、独立監査役による厳格な監査体制を維持するという「いいとこ取り」を実現しています。
【実態検証】現場の実務と運用摩擦|議事録・決議要件と社外監査役のリアル
制度としては完成されている監査役会設置会社ですが、実際の企業運営の現場ではどのような実務が行われ、どんな摩擦が生じているのでしょうか。法務・監査実務の観点からリアルな運用実態を検証します。
監査役会の決議要件と議事録作成の実務
監査役会の決議は、原則として「監査役の過半数」をもって行われます(会社法第369条)。取締役会と異なり、定款で決議要件を加重することはできません。監査役会で決議すべき代表的な事項には、以下のようなものがあります。
- 監査方針および業務・財産状況の調査方針の策定
- 監査報告の作成(株主総会への提出書類)
- 常勤監査役の選定および解任
- 会計監査人の選任・解任・不再任に関する株主総会議案の決定
- 会計監査人の報酬等の決定に対する同意
また、監査役会を開催した際は「監査役会議事録」の作成が義務付けられており、出席した監査役全員の署名または記名押印(電子署名含む)が必要です。この議事録は本社に10年間備え置く義務があり、法務局への登記申請や株主代表訴訟の証拠資料としても極めて重要な意味を持ちます。
「社外監査役」と「社内出身常勤監査役」の情報格差という壁
現場で最も頻繁に課題となるのが、社外監査役と常勤監査役の間の「情報格差(情報の非対称性)」です。現場で監査を担当する実務関係者へのヒアリング取材でも、以下のようなリアルな摩擦が浮き彫りになっています。
「常勤監査役は毎日社内におり、役員間の人間関係や事業リスクを肌感覚で把握している。しかし弁護士や公認会計士である社外監査役は月1〜2回しか来社しないため、常勤監査役が適切に情報をトリアージして渡さないと、監査役会が単なる形式的な追認の場に形骸化してしまう」(東証スタンダード上場企業・法務部長)
社外監査役が真に機能するためには、常勤監査役が事務局(監査役会スタッフ)と連携し、経営の生々しい重要情報をタイムリーに共有する体制が不可欠です。
【一般に知られていない盲点】機関設計にまつわるネットの誤解と真実
ネット上の言説や一部のビジネス解説記事では、機関設計に関して実務と乖離したステレオタイプが散見されます。ここで代表的な3つの誤解を是正します。
誤解1:「監査等委員会設置会社の方がガバナンスが優れている」という嘘
「委員会」という名前の響きから、監査等委員会設置会社の方が先進的で優れた統治形態であると誤認されがちです。しかし実際には、単に「取締役の人数を削減して役員報酬コストを圧縮したい」「社外取締役のなり手を確保するのが難しい」という消極的理由で移行する中堅上場企業も少なくありません。機関設計の優劣ではなく、自社の事業リスク構造とモニタリング体制に合致しているかどうかが本質です。
誤解2:「監査役は経営判断の妥当性まで口を出せる」という誤解
監査役の権限はあくまで「適法性監査」であり、取締役の経営判断が法令や定款に違反していないかを審査するものです。「この新規事業は利益が出そうにないから中止すべき」といった純粋な「妥当性監査」に介入する権限は原則としてありません(経営判断原則の逸脱など著しい善管注意義務違反を除く)。経営戦略そのものの妥当性を深く議論したい場合は、議決権を持つ社外取締役の登用や取締役会改革で対応すべき領域です。
【プロの結論】監査役会設置会社を選ぶべき企業・見直すべき企業の判断基準
自社は監査役会設置会社を維持すべきか、あるいは他形態への移行を検討すべきか。判断に迷う経営陣のために、明確な選定基準を提示します。
✅ 監査役会設置会社を「選ぶべき企業」の条件
- 現場の不正リスク・コンプライアンス違反を徹底的に防ぎたい企業(製造業、インフラ、金融など安全・品質管理が命の業界)
- 社内事情に精通した常勤監査役の機動力を活用したい企業
- IPO(新規上場)を目指している成長企業(東証の審査実務上、実績豊富で運用フローが確立している監査役会設置会社が最も手堅く推奨される)
- 任意の指名・報酬委員会を併設する余力がある大企業
⚠️ 機関設計の見直し(監査等委員会等への移行)を「検討すべき企業」の条件
- スピーディーな経営判断と権限委譲が死活問題のテック・スタートアップ・急成長企業(取締役会決議事項を減らし、執行役員へ大幅委任したい企業)
- 役員候補となる独立社外人材の確保が難しく、役員総数をスリム化したい企業
- 社外取締役の取締役会での議決権を活かし、「攻めのガバナンス」を全面に打ち出したい企業
【監査役会設置会社】に関するよくある質問(FAQ)
Q1:非公開の中小企業でも監査役会を設置することはできますか?
A1:定款に定めることで非公開会社でも監査役会を任意で設置することは可能です。ただし、監査役3名以上(半数以上社外・常勤1名以上)および取締役3名以上が必要となるため、年間数百万円〜数千万円の役員報酬や運営コストが発生します。大会社・公開会社でない限り、実務上中小企業が監査役会を設置するメリットはほぼありません。
Q2:監査役の任期は何年ですか?短縮することは可能ですか?
A2:会社法第336条により、監査役の任期は原則「就任後4年以内に終了する事業年度のうち最終のものに関する定時株主総会の終結の時まで」と定められています。取締役のように定款で任期を1〜2年に短縮することはできません(非公開会社であっても最長10年まで伸長できるのみで短縮は不可)。これは経営陣からの不当な早期解任を防ぎ、監査の独立性を担保するための法的な保護措置です。
Q3:社外監査役になれる人の条件・資格要件とは?
A3:過去10年間、その会社または子会社の取締役・会計参与・執行役・使用人(従業員)でなかったことが基本要件となります(会社法第2条16号)。公認会計士や弁護士などの国家資格保有者が選ばれるケースが多いですが、法律上の資格要件は定められておらず、他社の経営経験者や財務・税務の専門家など、独立した立場から客観的な監査ができる人材であれば就任可能です。
Q4:監査役会と取締役会は同日に開催しなければならないのですか?
A4:同日開催の義務はありません。実務上は、取締役会が開催される直前または直後に監査役会を開催するスケジュールを組む企業が多いですが、監査役会は独自の判断でいつでも招集・開催することができます。通常は月1回程度の定期開催に加え、決算期や臨時事案発生時に随時開催されます。
まとめ:今後の動向と失敗しないための判断基準
監査役会設置会社は、独立した強い調査権を持つ監査役と、常勤監査役による現場密着型の情報収集という、日本固有の強みを持った優れた機関設計です。決して「時代遅れの形態」ではなく、任意の指名・報酬委員会と組み合わせることで、世界水準のコーポレートガバナンスにも十分対応できます。
重要なのは、世間の流行や形式的な見栄えだけで機関設計を選ばないことです。自社のビジネスモデルが「守りのコンプライアンス」を最優先すべきフェーズにあるのか、それとも「攻めの意思決定スピード」を求めているのか。自社の成長ステージとリスク環境を冷徹に見極めた上で、最適な機関設計を選択・運用していくことが求められます。 (出典: 監査 役 会 設置 会社(Yahoo!ニュース))

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。