株式会社と有限会社の違いを徹底比較!存続理由と移行の損得
街中や取引先の名刺で、今も日常的に目にする「有限会社」。法改正によって新たな設立ができなくなってから長い年月が経ちますが、全国には依然として多くの有限会社が第一線で事業を継続しています。なぜ有限会社は新設できなくなったのか、そしてなぜ現在も多くの企業があえて有限会社のまま残り続けているのでしょうか。
株式会社への移行を検討している経営者や、取引先の法人形態による違いを知りたいビジネスパーソンに向けて、資本金・役員任期・決算公告などの制度的相違点から、株式会社へ移行する際のメリット・登記費用までを構造的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2006年の新会社法施行で有限会社の新設は廃止されたが、既存の会社は「特例有限会社」として存続期間の制限なく存続できる。
- 要点2:最大の相違点は「役員任期の有無」と「決算公告義務」であり、有限会社には役員の重任登記コストが恒久的に不要という強烈な実利がある。
- 要点3:株式会社への変更は登録免許税6万円などで可能だが、維持コスト増や管理負担が増えるため、事業戦略に応じた冷静な判断が求められる。
【根本解説】なぜ有限会社は新設できないのか?法改正の背景と「特例有限会社」の正体
有限会社が新たに設立できなくなった発端は、2006年5月1日に施行された「新会社法」にあります。それ以前の日本の法制度では、比較的大規模な事業を想定した「株式会社(最低資本金1,000万円・取締役3名以上・監査役1名以上)」と、中小企業や家族経営を想定した「有限会社(最低資本金300万円・取締役1名以上)」という明確な棲み分けが存在していました。
しかし、起業を促進し経済を活性化させる目的で会社法が抜本的に改正され、「資本金1円」からでも取締役1名のみで株式会社を設立できる制度へと大幅に規制緩和されました。株式会社の設立ハードルが有限会社と同等以下に下がった結果、法制上、あえて有限会社という区分を独立して残す意義が失われ、有限会社法そのものが廃止されたという経緯があります。
では、当時すでに存在していた全国百数十万社の有限会社はどうなったのでしょうか。国はこれらを強制的に解散・変更させるのではなく、「会社法の施行に伴う関係法律の整備等に関する法律(整備法)」を制定しました。これにより、従来の有限会社は会社法上の株式会社の一種である「特例有限会社」という位置づけになり、現在も有効な法人として存続が認められています。存続期限などの縛りは一切なく、手続きをしない限り恒久的に有限会社の商号のまま事業を続けられます。
【徹底比較】株式会社・特例有限会社・合同会社の決定的な違い一覧
ビジネスの現場でよく比較される「特例有限会社」「株式会社」「合同会社」の主要項目を対比すると、制度設計上の特徴が鮮明に浮かび上がります。
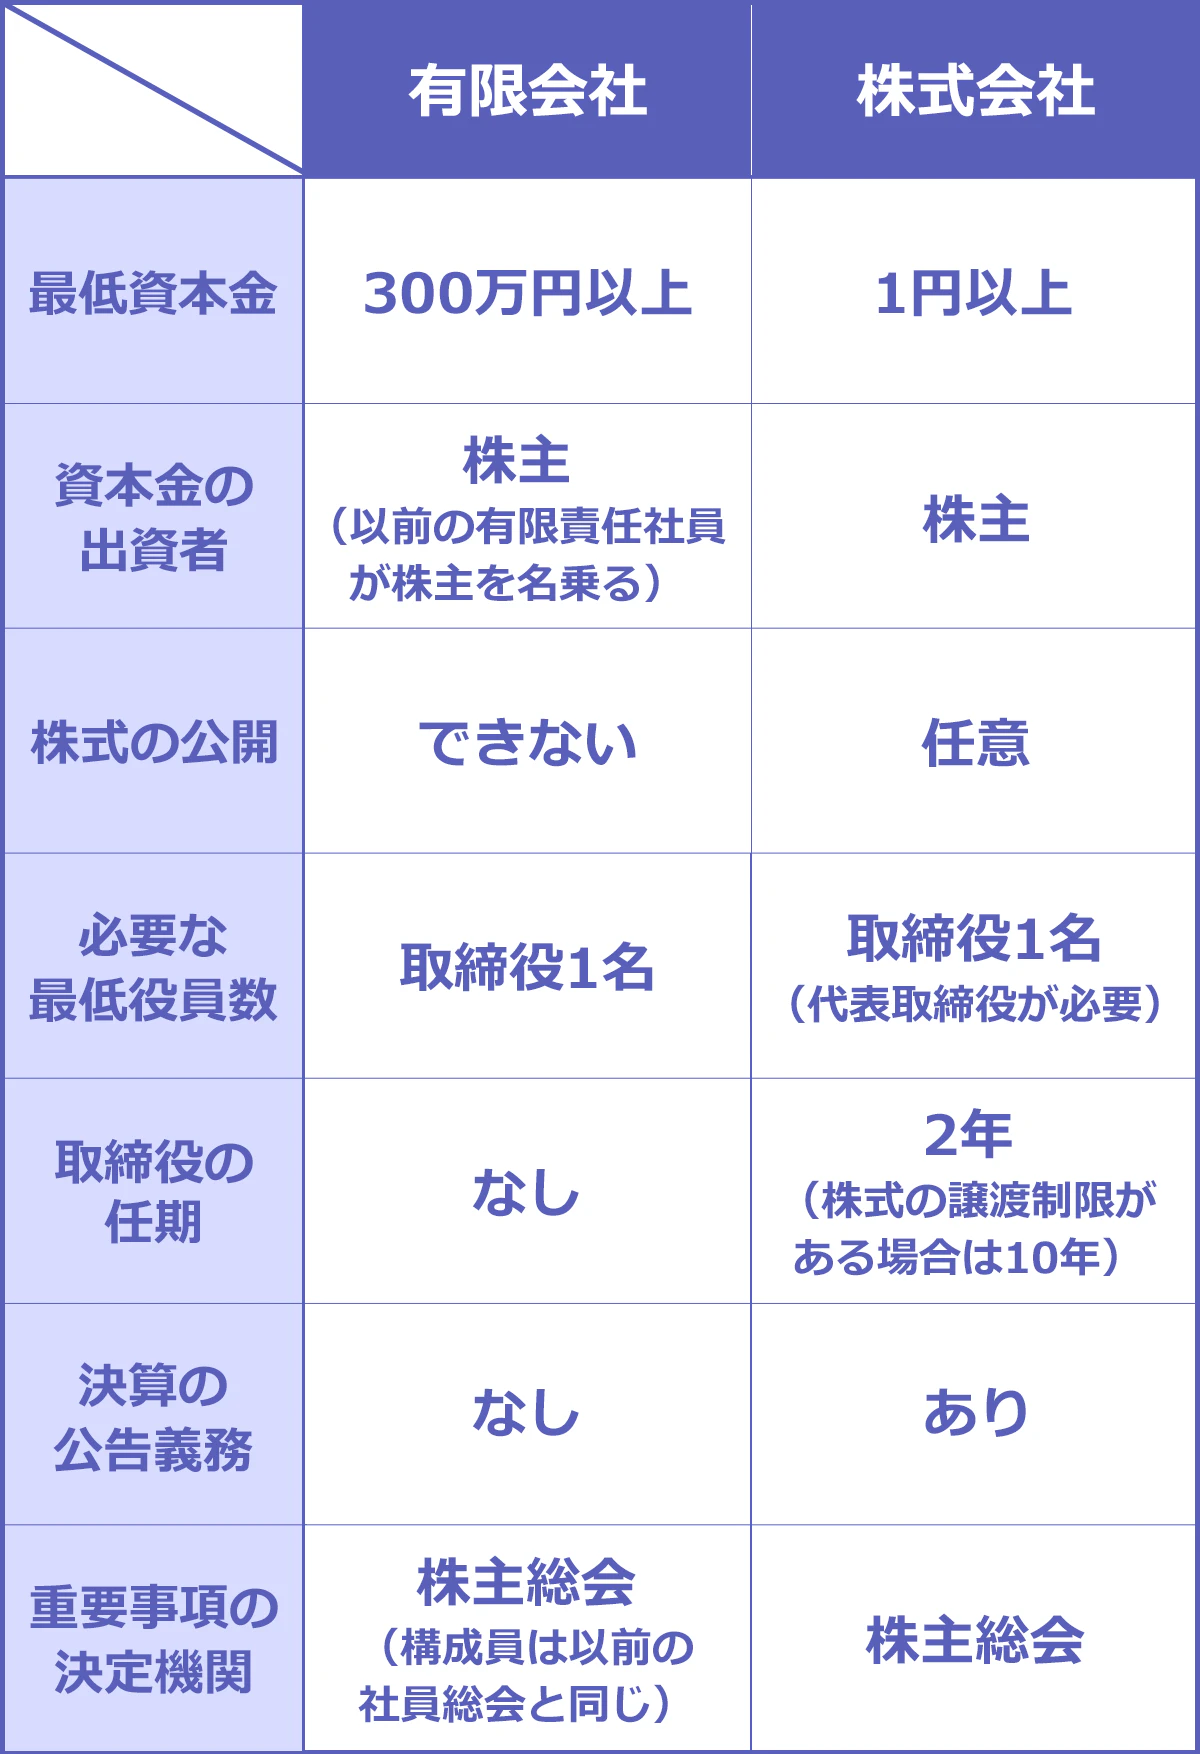
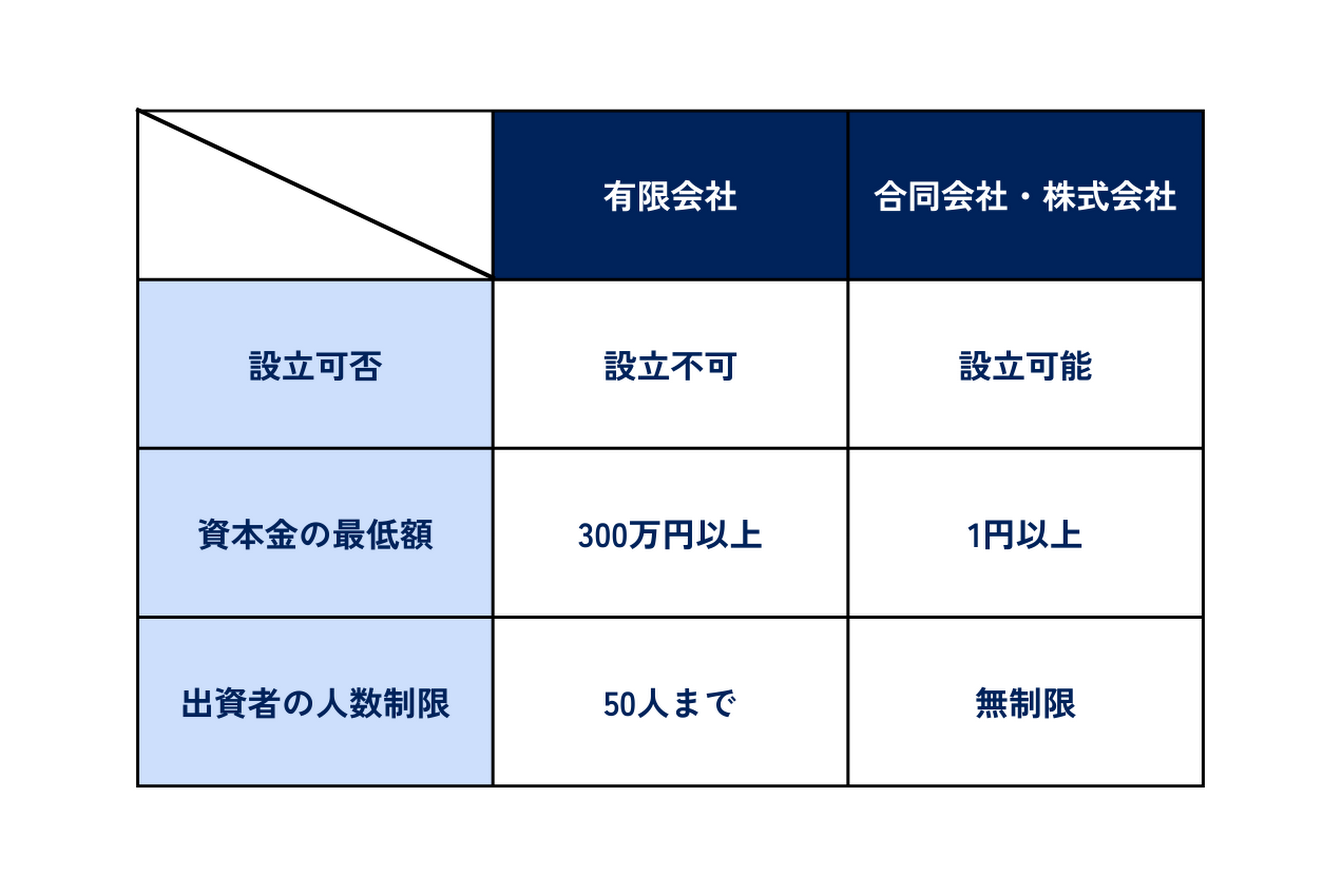
| 比較項目 | 特例有限会社 | 株式会社(非公開・中小) | 合同会社(LLC) | 編集部の見解・実務上の着眼点 |
|---|---|---|---|---|
| 新規設立の可否 | 不可(2006年5月に廃止) | 可能(資本金1円〜) | 可能(資本金1円〜) | 有限会社は現存する会社のみの「希少な形態」 |
| 役員の任期 | 制限なし(永久就任可能) | 原則2年(非公開会社は最長10年) | 制限なし(社員=出資者) | 有限会社は役員更新の登記費用・手間が完全にゼロ |
| 役員の最低人数 | 取締役1名以上(監査役は任意) | 取締役1名以上(監査役は任意) | 社員1名以上 | いずれも1名から単独運営が可能 |
| 決算公告の義務 | なし | あり(官報やWEBでの開示義務) | なし | 株式会社は年約7.5万円の官報掲載費またはWEB開示が必要 |
| 株式の譲渡制限 | 譲渡制限が法律上必須(定款規定) | 定款で自由に設計可能(公開も可) | 持分譲渡には原則総社員の同意 | 有限会社は乗っ取りリスクが極めて低い |
| 株式の公開(上場) | 不可 | 可能(要件を満たせばIPO可能) | 不可 | IPOを目指すなら株式会社への移行が必須 |
| 設立・移行の法定費用 | 新設不可(株式会社化は登録免許税6万円) | 設立時:登録免許税15万円〜+定款認証代 | 設立時:登録免許税6万円(定款認証不要) | 有限会社から株式会社への移行は比較的安価 |
知られざる強みと落とし穴|特例有限会社のメリット・デメリットを解剖
特例有限会社には、現代の一般的な株式会社にはない際立った実務上の強みと、事業規模拡大における制約の双方が存在します。
特例有限会社の4大メリット
- 役員の任期制限がなく、重任登記の費用が一切かからない:株式会社は最長でも10年ごとに役員の改選(重任)登記が必要であり、その都度登録免許税(1万〜3万円)や司法書士報酬が発生します。有限会社は役員の変更がない限り、何十年経過しても登記更新のコストがゼロです。
- 決算公告の義務が免除されている:株式会社には毎期決算を公告する義務(会社法第440条)がありますが、特例有限会社は整備法により決算公告義務が適用除外とされています。財務情報を公表したくない企業にとって強力な防壁です。
- 会社乗っ取りや敵対的買収のリスクが極めて低い:法律上、すべての株式に譲渡制限が付されているため、第三者に勝手に株式を買い集められる危険がありません。
- 「業歴20年以上」の証拠となり、一定の安心感を与える:2006年以前から事業が継続している証明となるため、地域社会や古くからの取引先に対して老舗としての信頼性を担保します。
特例有限会社の3大デメリット
- 株式公開(上場)や大規模な資金調達ができない:市場からの出資受入れやストックオプションの発行など、高度な資本政策は打てません。
- 組織再編(会社分割や株式交換など)に制約がある:事業承継やM&Aを行う際、特例有限会社特有の手続き制限に直面するケースがあります。
- 若年層の採用活動で「古い体質」と誤認されるリスク:制度を知らない若い世代から「旧時代の会社形態」と受け取られ、求人応募の初動で敬遠される場面が現場で散見されます。
【実態検証】「有限会社は信用力で劣る」は本当か?現場目線で見えたリアル
インターネット上では「有限会社は株式会社より格下に見られる」という言説が散見されますが、実際のビジネスや金融の現場における実態は大きく異なります。
金融機関の融資担当者や信用調査会社の評価において、「有限会社だから」という理由で審査が不利になることはまずありません。むしろ金融機関の実務では、「有限会社=2006年以前から20年以上も倒産せずに生き残ってきた黒字企業・堅実企業」というポジティブなスクリーニングが働く場面も少なくありません。審査で問われるのは形態ではなく、キャッシュフロー、自己資本比率、事業の継続性です。
一方で、BtoC(一般消費者向け)のWEBビジネスや、大手IT企業との直接口座開設、若手エンジニアの採用現場などでは、「株式会社」という名称が持つ現代的な響きが好まれる傾向が確かに存在します。自社が対峙する市場やターゲットがどこにあるかによって、有限会社という看板の持つ意味合いは180度変わります。
一般に知られていない盲点とネットの誤解|株式会社への変更手続きと費用
「有限会社はいずれ廃止されるので株式会社に変えなければならない」と思い込んでいる経営者もいますが、これは完全な誤解です。現行法上、特例有限会社に存続期限はなく、将来にわたって株式会社への移行を強制される規定もありません。
もし株式会社へ移行する場合の手続きは、新たな会社の設立と解散を法務局で同時に行う「商号変更による設立登記」の形式を取ります。
株式会社への移行手続きと実費内訳
手続き自体は株主総会の特別決議で定款を変更し、登記申請を行うシンプルな流れです。新規設立時のような公証人役場での定款認証は不要であるため、手続きのハードルは低く設定されています。
- 登録免許税:特例有限会社の解散登記に3万円 + 株式会社の設立登記に3万円(資本金の1,000分の7、最低3万円)= 合計6万円
- 司法書士への代行報酬相場:約5万円〜10万円前後
- 社印・銀行口座・許認可の変更諸経費:実費(印鑑作成代、各種変更届出費用)
ここで見落としてはならない最大の盲点が、「一度株式会社に変更すると、二度と特例有限会社には戻せない」という不可逆性です。株式会社化した瞬間から、最長10年ごとの役員重任登記の手間と費用、決算公告の義務が永久に発生します。「なんとなく格好が良いから」という安易な理由だけで商号変更を行うと、後々のランニングコストと管理負担で後悔することになりかねません。
【プロの決断基準】有限会社を残すべき会社・株式会社へ移行すべき会社の条件
自社が有限会社のまま維持すべきか、費用を払ってでも株式会社へ移行すべきか迷った際は、以下の明確な判定基準を参考にしてください。
有限会社を残すべき企業(現状維持が最適なケース)
- 親族経営や小規模なビジネス:外部からの役員登用や大規模な出資受入れの予定がない。
- 定期的な登記コスト・管理の手間を徹底的に削減したい:役員の任期切れによる登記忘れ(放置によるみなし解散や過料リスク)を完全に排除したい。
- 地域密着型で古くからの取引先が多い:「創業数十年の老舗」としての信用が営業上の武器になっている。
株式会社へ移行すべき企業(変更を推奨するケース)
- 第三者への事業承継やM&A(会社売却)を視野に入れている:買い手企業にとって株式会社のほうがデューデリジェンスや組織統合を進めやすい。
- 新規取引の開拓で大手企業の社内規定(株式会社指定)に直面している:取引口座開設の基準をクリアする必要がある。
- 若手人材の採用を強化したい:求人媒体での見栄えや第一印象を重視し、採用競争力を高めたい。
- 将来的な上場(IPO)やベンチャーキャピタルからの出資を計画している:多様な資金調達手法を組み込む必要がある。
【株式会社と有限会社の違い】に関するよくある質問(FAQ)
Q1:有限会社から株式会社に変更した場合、創業年数はリセットされてしまいますか?
A1:リセットされません。株式会社への移行は法的な法人格の同一性を保ったまま「商号変更」する手続きであるため、会社の設立年月日、許認可の主体、銀行口座の債権債務、税務上の繰越欠損金なども原則としてそのまま引き継がれます。社歴を途切れさせることなく株式会社を名乗ることが可能です。
Q2:特例有限会社の取締役が1名だけの場合、その人が亡くなったらどうなりますか?
A2:取締役が1名のみでその方が死亡した場合、会社を代表する役員が不在となるため、速やかに残された株主によって株主総会を開催し、新たな取締役を選任して就任登記を行う必要があります。相続が発生して株式が分散すると手続きが難航するため、事前に遺言書の作成や後継者への株式移転を進めておくことが極めて重要です。
Q3:特例有限会社において「監査役」を置くことは可能ですか?
A3:可能です。ただし特例有限会社の監査役は、株式会社と異なり「会計監査権限」のみを持つものとして法律上位置づけられます(業務監査権限は持ちません)。また、監査役についても取締役と同様に任期の制限がありません。
まとめ:自社のビジネスモデルに合わせた最適な組織形態の選択を
「株式会社」と「有限会社(特例有限会社)」の違いは、単なる名称の差にとどまらず、役員任期の有無や決算公告義務といった日々の管理コスト・制度設計の根幹に関わっています。有限会社が新設できなくなった今、特例有限会社は「余計な登記維持費がかからない堅牢な法人形態」としての価値を秘めています。
外部からの投資受入れや大規模採用、M&Aを加速させる成長戦略を描くのであれば株式会社への移行が有力な選択肢となりますが、堅実な家族経営や地域密着型ビジネスを継続するのであれば、有限会社のまま維持するメリットは計り知れません。目先のイメージだけに惑わされず、自社の5年後・10年後の経営戦略を見据えて最適な形態を選択してください。 (出典: 株式 会社 と 有限 会社 の 違い(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。