市民税と住民税の違いとは?二重払いの真相と2026年最新の計算方法
給料明細を見たときや、役所から届いた納税通知書を手にした際、「市民税と住民税って何が違うのか」「もしかして二重で請求されているのではないか」と疑問を抱いた経験はないでしょうか。特に転職や退職のタイミング、あるいは副業を始めた年には、予期せぬタイミングで納付書が届き、家計に大きなプレッシャーを与えるケースが少なくありません。
結論から言えば、市民税と住民税は別々の税金ではなく、密接に連動した同一の枠組みの中にあります。税制の構造や納付の仕組みを正しく把握していないと、「払わなくてもいい税金を払っているのでは」「控除の手続きを忘れて損をしているのでは」といった不安が膨らみがちです。本稿では、市民税と住民税の根本的な違いや内訳、年収ごとの計算ロジック、非課税世帯の境界線に至るまで、現場の取材データと最新の税制基準をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「市民税」は「住民税」の一部であり、住民税は都道府県民税と市町村民税を合算した総称であるため二重課税ではない。
- 要点2:給与天引き(特別徴収)と納付書払い(普通徴収)の切り替え時期や退職時のズレが、「二重払い」と錯覚する最大の原因。
- 要点3:住民税は前年(1月1日〜12月31日)の所得に対して一律約10%が課税され、年収100万円前後が課税と非課税の大きな分岐点となる。
【真相解明】市民税と住民税は何が違う?「二重に取られている」錯覚の正体
給与明細に「住民税」と書かれている月もあれば、自宅に「市民税・県民税 納税通知書」という名称の書類が届くこともあります。この表記の揺れが、「市民税と住民税の違い」に関する混乱を生む最大の要因です。
行政上の定義として、私たちが日常的に呼ぶ「住民税」とは、都道府県民税と市町村民税(東京23区の場合は特別区民税・都民税)の2つを合わせた総称です。つまり、市に住んでいる人にとっては「市民税+県民税=住民税」となります。税務署ではなく市区町村が一括して窓口となり、都道府県の分も合わせて徴収しているため、ひとつの納付書にまとまって記載されます。
住民税の金額は、主に以下の2つの要素で構成されています。
- 所得割(一律10%):前年の課税所得金額に応じて負担する税額(標準税率:市民税6% + 県民税4%)。一部の政令指定都市では市民税8%・県民税2%に配分されますが、合計負担率は原則10%で変わりません。
- 均等割(定額負担):地域社会の共通経費を広く分担するため、所得に関わらず定額で課される税額(年間およそ5,000円〜6,000円程度。2024年度から導入された森林環境税1,000円を含みます)。
したがって、「市民税を取られた上に住民税も引かれている」ということは構造上あり得ません。名称の使い分けによって別個の税金に見えているだけであり、実際は所得割と均等割の内訳を合算した地方税を納めているのが実態です。
【実態検証】「住民税が二重払いになっている?」現場で多発する誤解と切り替えトラブル
ネット上の相談窓口や税務課の窓口で後を絶たないのが、「会社で給与から引かれているのに、自宅にも納付書が届いた。住民税が二重払いになる理由は何なのか」という問い合わせです。税理士や行政担当者へのヒアリングから見えてきた、誤解が生じる3大パターンを整理します。
最も多いのが、特別徴収と普通徴収の仕組みの切り替わりによるタイムラグです。会社員は毎月の給与から天引きされる「特別徴収」(6月から翌年5月までの12分割)で納めます。一方、個人事業主やフリーランス、退職した人は自治体から送られてくる納付書で直接納める「普通徴収」(年4回:6月・8月・10月・翌年1月)で納付します。
例えば、3月末で会社を退職した場合、4月・5月分の住民税が一括徴収されないまま普通徴収に切り替わり、6月に自宅へ新年度の納付書が届きます。さらに次の就職先で再び特別徴収が始まると、天引きと手元の納付書の時期が重なり、心理的に二重課税されたように感じてしまうのです。
また、新社会人が直面する「2年目の壁」も典型例です。住民税は「前年の所得」に対して課税される後払いシステムのため、社会人1年目の5月までは住民税が引かれません。2年目の6月から前年(1年目)の所得に応じた課税が一気に始まるため、「手取りが急に減った」「余計な税金が引かれた」と誤認するケースが頻発しています。
【データ比較】年収別の住民税額シミュレーションと課税基準
住民税が具体的にいくら発生するのか、年収別の概算および所得税との違いを比較表にまとめました。住民税の計算方法は、額面年収から「給与所得控除」を引き、さらに基礎控除や社会保険料控除などの「所得控除」を差し引いた課税所得に税率10%を掛け、最後に均等割を加算します。
| 年収目安(単身者) | 年間住民税額の目安 | 所得税額の目安 | 編集部の見解・手取りへの影響 |
|---|---|---|---|
| 100万円以下 | 0円(非課税) | 0円 | パート主婦や学生の非課税ライン。手取り満額を維持可能。 |
| 150万円 | 約3.5万〜4.0万円 | 約1.2万〜1.5万円 | 均等割・所得割ともに発生。月額約3,000円強の負担感。 |
| 300万円 | 約11.5万〜12.5万円 | 約5.0万〜5.5万円 | 月あたり約1万円の天引き。家計固定費として計画的配分が必要。 |
| 500万円 | 約24.0万〜25.5万円 | 約13.5万〜14.5万円 | 所得税よりも住民税負担が上回るゾーン。控除の活用が必須。 |
| 700万円 | 約38.0万〜40.0万円 | 約30.0万〜32.0万円 | ふるさと納税の控除上限額が大きくなり、対策の有無で差が出る。 |
多くの自治体において、住民税はいくらから発生するのかという境界線は「年収100万円」です(地域区分により93万円〜100万円と若干の差異があります)。所得税が103万円から発生するのに対し、住民税は100万円を超えた時点で均等割が課税され始めるため、いわゆる「100万円の壁」が存在します。
パート主婦の扶養内と住民税を考える際、「103万円までは税金がかからない」と思い込んでいると、100万円を超えた時点で自治体から数千円の住民税納付書が届いて驚くことになります。手取りの最大化を狙うなら、所得税だけでなく住民税の課税ラインも正確に把握しておく必要があります。
【境界線の真実】住民税非課税世帯の年収条件と見落としがちな恩恵
物価高対策の給付金や各種行政支援の基準として注目されるのが「住民税非課税世帯」です。世帯全員の住民税(均等割・所得割)が非課税である世帯を指しますが、その判定条件は世帯構成や自治体の級地区分(生活費水準に応じた1級地〜3級地)によって細かく規定されています。
一般的な住民税非課税世帯の年収条件の目安は以下の通りです。
- 単身者(独身・配偶者なし):給与年収100万円以下(課税所得45万円以下)
- 夫婦2人世帯(配偶者を扶養):給与年収約156万円以下
- 夫婦+子ども1人世帯(扶養2人):給与年収約205万円以下
- 障害者・未成年者・ひとり親:前年の合計所得金額が135万円以下(給与年収約204.4万円未満)であれば非課税
住民税非課税世帯に該当すると、単に税金の支払いがゼロになるだけでなく、国民健康保険料の減免、高額療養費制度における自己負担限度額の引き下げ、幼児教育・保育の無償化枠の拡大、高等教育の修学支援(大学無償化)など、極めて手厚いセーフティネットが適用されます。
ただし、無理に収入を抑えて非課税世帯にとどまる選択は、将来受け取る厚生年金額の減少やキャリア形成の停滞といった長期的なデメリットを伴います。目先の税制・社会保障優遇と中長期的な稼ぐ力を見極める冷静な視点が欠かせません。
【損を防ぐ防衛策】ふるさと納税と申告漏れリスクの完全回避
住民税の負担を軽減し、手取りを賢く防衛する上で絶対に外せない制度がふるさと納税と住民税控除です。ふるさと納税で寄付した金額のうち、自己負担額2,000円を除いた全額が、翌年度の住民税(および所得税)から控除されます。
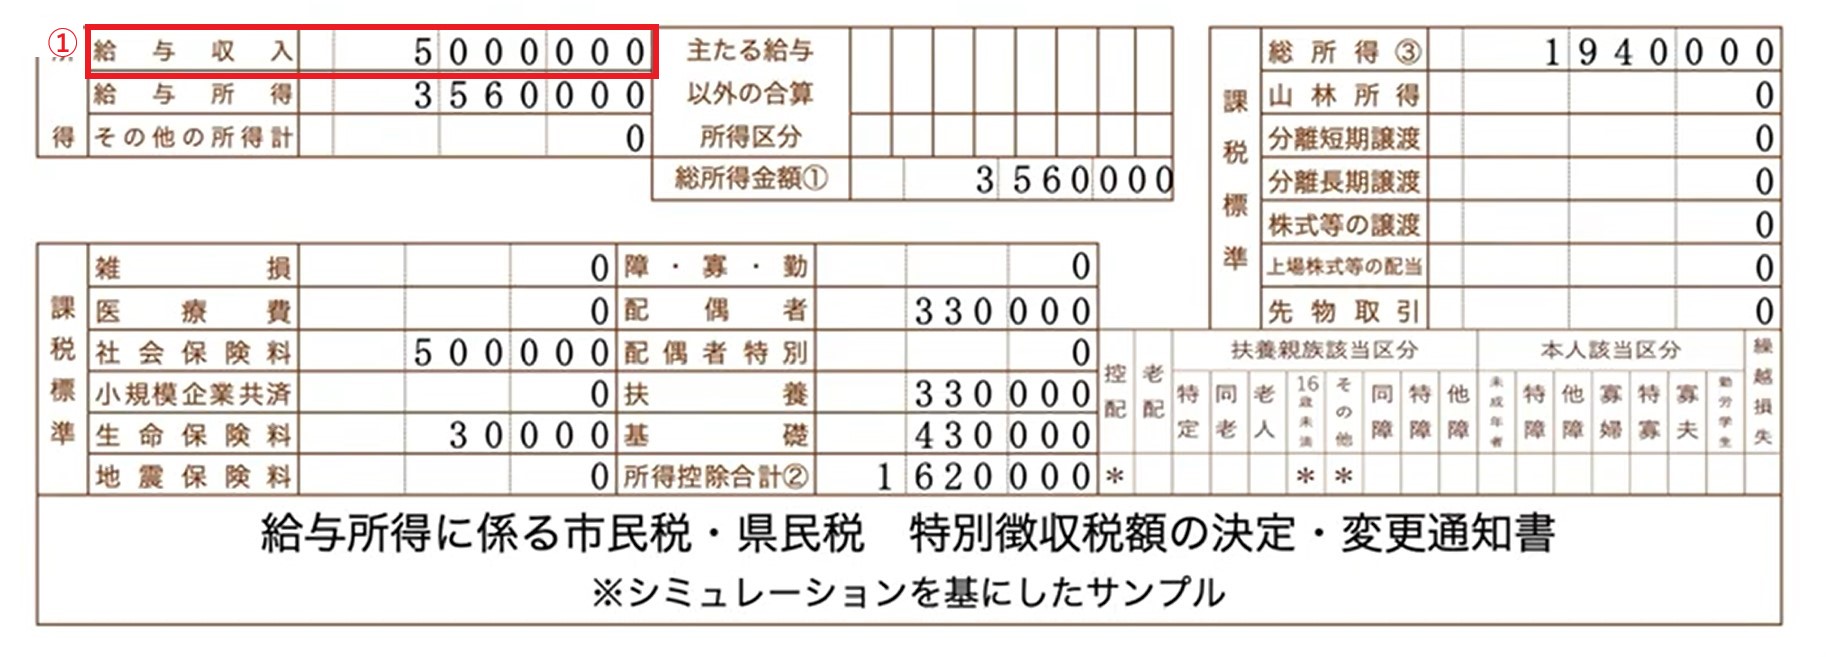
ここで重要なのは、「控除が正しく適用されているか」の確認作業です。毎年5月〜6月に勤務先から配布される「給与所得等に係る市民税・県民税・森林環境税 特別徴収税額の決定・変更通知書」の「税額控除額」欄を必ず点検してください。ふるさと納税の控除額が反映されていない場合、ワンストップ特例申請書の不着や、確定申告時の記載漏れが疑われます。
また、見落としがちな盲点が確定申告と住民税申告の必要性の違いです。所得税のルールでは「副業の所得が年間20万円以下であれば確定申告は不要」とされていますが、これは国の所得税に限った特例です。地方税である住民税には「20万円以下なら免除」というルールは存在しません。
したがって、副業収入が年間数万円であっても、所得税の確定申告を行わない場合は、お住まいの市役所・区役所で「住民税の申告」を行わなければ申告漏れ(脱税状態)となってしまいます。後から延滞金を含めて請求されるリスクを避けるためにも、副業収入がある方は確実な申告手続きが求められます。
【プロの判断指針】状況別・住民税対策で見落としてはならない重要チェックリスト
住民税のトラブルを未然に防ぎ、家計を健全に保つための具体的なアクションプランを属性別に提示します。
退職・転職を控えている人
退職時期によって住民税の納付時期と納付書の取り扱いが大きく変わります。1月〜5月に退職する場合は、5月までの残余税額が最後の給与や退職金から一括天引きされるのが原則です。一方、6月〜12月に退職する場合は、普通徴収への切り替えか、希望して一括徴収するかを選択できます。手元のキャッシュが一時的に大きく減る可能性があるため、あらかじめ数か月分の住民税相当額を口座に確保しておくことが必須です。
副業を行っている会社員
会社に副業を知られたくない場合、住民税申告書や確定申告書の第二表にある「住民税の徴収方法の選択」で、副業分の所得に対する住民税を「自分で納付(普通徴収)」にチェックします。これにより副業分の納付書が自宅に届き、本業の給与から合算されて天引きされるのを防ぐことができます(ただし自治体や所得の種類により普通徴収が認められない場合もあります)。
パート・アルバイトで働く主婦・学生
年収が100万円を超えると住民税(均等割)がかかり、103万円を超えると所得税がかかり始めます。さらに企業の規模によっては106万円または130万円で社会保険の扶養から外れる「社会保険の壁」が控えています。「税金の壁」による数百円〜数千円の負担増よりも、「社会保険の壁」による数万円の手取り減の方が家計への影響は甚大です。年収コントロールを行う際は、住民税単体ではなく社会保険料を含めたトータルコストで判断してください。
【市民税・住民税】に関するよくある質問(FAQ)
Q1:市民税と住民税の納付書が別々に届くことはありますか?
A1:別々に届くことはありません。「市民税」は住民税を構成する内訳のひとつであり、市町村民税と都道府県民税は合算されて「市民税・県民税 納税通知書」として1通で届きます。もし複数の納付書が届いている場合は、年度が異なるもの(過去の未納分や過年度調整)か、本業と副業で分かれている可能性があります。
Q2:年の途中で他の市区町村へ引っ越した場合、住民税はどちらに納めますか?
A2:住民税は「その年の1月1日時点で住民票があった自治体」に、その年度の全額を納めるルールになっています。例えば3月にA市からB市へ引っ越した場合でも、その年の6月から翌年5月までに納める住民税はすべて転居前のA市に納付します。新住所のB市から請求が来ることはありません。
Q3:手元に届いた納付書の支払いを放置・滞納するとどうなりますか?
A3:納期限を過ぎると督促状が届き、年利数%〜十数%の延滞金が加算されます。督促状の送付から一定期間が経過しても納付や相談がない場合、法律に基づき給与や銀行預金、不動産などの財産が差し押さえられます。支払いが困難な場合は、放置せず速やかに自治体の税務窓口に分割納付などの相談を行ってください。
Q4:ふるさと納税をしたのに住民税が安くなっていない気がします。なぜですか?
A4:ふるさと納税の控除は「寄付した翌年の6月以降の住民税」から差し引かれます。即座に減税されるわけではありません。また、確定申告を行った場合は一部が所得税から還付金として口座に振り込まれ、残りが住民税から控除されます。6月に届く住民税決定通知書の「寄附金税額控除」欄で控除実績を確認できます。
まとめ:住民税の仕組みを正しく把握し家計の余力を最大化する
市民税と住民税は別異の税金ではなく、同一の枠組みで課税される地方税です。「二重払い」と感じる現象のほとんどは、徴収方式(特別徴収と普通徴収)の切り替えや、前年課税というタイムラグに起因するものです。
住民税は課税所得に対して一律約10%と、家計に占める割合が非常に高い税金です。だからこそ、100万円・103万円といった年収の境界線を正しく理解し、ふるさと納税や各種所得控除の申請漏れを防ぐことが、最も確実な家計防衛につながります。手元にある給与明細や納税通知書を一度じっくり見直し、ご自身の税負担が適正にコントロールされているか点検してみることを強く推奨します。 (出典: 市民 税 住民 税(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。