三井住友カード支払い遅れの結末!利用停止から復活・信用情報まで完全解説
口座の残高不足に気づいた瞬間、背筋が凍るような思いをした経験はないでしょうか。三井住友カードの引き落とし日に支払いが間に合わなかった場合、「すぐにカードが使えなくなるのか」「信用情報に傷がついてブラックリスト入りするのか」と不安が募るのは当然です。キャッシュレス決済やOliveの普及により、日常の決済を三井住友カードに一本化している方にとって、カードの一時停止は死活問題と言えます。
支払い遅れが発生した際、初動のスピードと正しい対処法を知っていれば、最悪のペナルティを回避することは十分に可能です。本記事では、2026年現在の最新オペレーションに基づき、利用停止になるタイミングや復活までの日数、再引き落とし・指定口座への振込手順から、遅延損害金の計算、CIC信用情報への影響まで徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:支払い遅れが発生すると最短で引き落とし日の翌日からカードが利用停止になり、解消後の復活には入金確認後1〜3営業日を要します。
- 要点2:三井住友銀行などの一部金融機関では自動再引き落としが行われますが、非対応の銀行ではVpassから振込先口座を確認して即時入金する必要があります。
- 要点3:1〜2日の軽微な遅れなら信用情報への致命傷は避けられますが、61日以上の延滞放置はCICに「異動」情報が記録され、強制解約と長期ブラックリスト化を招きます。
【2026年最新】三井住友カード支払い遅れのタイムライン|利用停止と復活日はいつ?
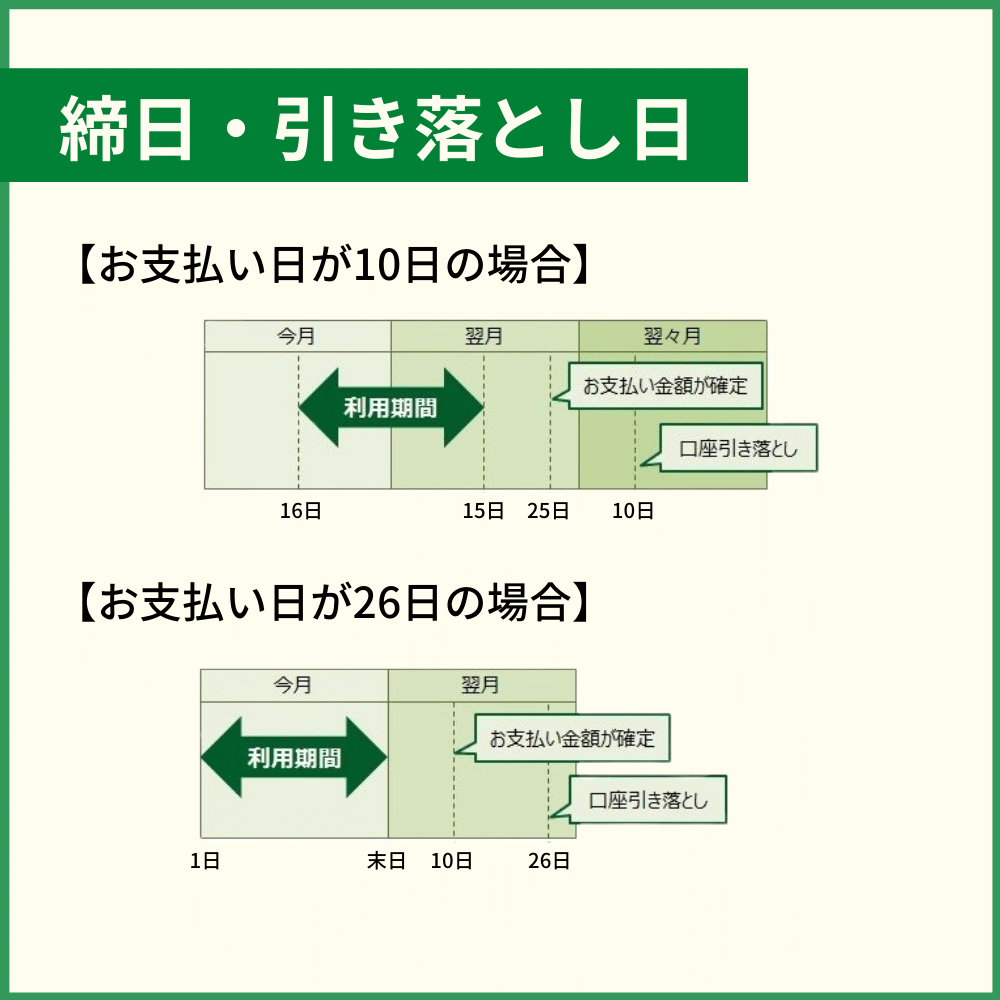
三井住友カードの引き落とし日は、契約時に設定した毎月10日または26日(土日祝の場合は翌営業日)です。この期日に入金が間に合わなかった場合、カード会社側のシステムでどのような処理が行われるのか、時系列で把握しておくことが不可欠です。
まず最も気になる「カードの利用停止」ですが、早ければ引き落とし日の翌日〜数日中に決済機能が止まります。店頭での買い物はもちろん、公共料金やサブスクリプションの自動決済、Apple PayやiDなどのスマホ決済も一斉にエラーとなります。引き落とし結果の確定データが金融機関から三井住友カード側へ届くタイミングに依存するため、10日引き落としなら11日〜13日頃、26日引き落としなら27日〜月末頃には利用停止状態へ移行するのが一般的です。
では、支払いを済ませた後に「いつカードが復活するのか」という点ですが、入金完了から通常1〜3営業日かかります。支払いが完了した瞬間にリアルタイムで枠が戻るわけではありません。三井住友カード側が入金を確認し、社内システムで利用再開フラグを立てるまでのタイムラグが存在します。金曜日の夕方や休日に振込を行った場合は金融機関の翌営業日扱いとなり、利用再開が週明けの火曜日や水曜日にずれ込むケースもあるため注意が必要です。
支払い遅れに気づいたら即実行!再引き落としと振込先確認の手順
支払いが遅れてしまった場合、設定している引き落とし口座の金融機関によって「自動で再引き落としがかかるか否か」が明確に分かれます。自身の口座に応じた正しいリカバリー手順を踏まなければ、未払い状態が長引く原因になります。
1. 自動再引き落としに対応している主な金融機関
三井住友銀行をはじめ、みずほ銀行、三菱UFJ銀行、りそな銀行、ゆうちょ銀行など主要なメガバンクや一部の地方銀行では、引き落とし日の翌日以降も毎営業日または指定日に自動再引き落としを実施しています(平日のみ)。たとえば三井住友銀行を引き落とし口座に設定している場合、当月月末(10日払いなら当月11日〜月末、26日払いなら翌月前日頃まで)の平日に口座へ必要資金を入金しておけば、夕方のバッチ処理で自動的に引き落とされます。
2. 再引き落とし非対応の口座や急ぎの場合:Vpassでの振込手続き
ネット銀行(住信SBIネット銀行、楽天銀行、PayPay銀行など)や一部の信用金庫・地方銀行では、期日を過ぎた後の自動再引き落としに対応していません。この場合は、自身で専用口座へ振り込む必要があります。
最も迅速かつ確実なのが、会員専用アプリ「Vpass」を利用した手続きです。アプリ内のメニューから「お支払い遅れのお手続き」または「お振込先口座のご案内」へ進むと、利用者ごとに個別に割り当てられた専用の振込先口座番号と、遅延損害金を含めた正確な支払金額が表示されます。表示された口座へインターネットバンキングやATMから直接振り込みを行うことで、最短ルートで入金確認が行われます。
【実態検証】支払い遅れペナルティの真実|遅延損害金計算とCIC信用情報への影響
三井住友カードの支払いを遅延させた場合、単にカードが止まるだけでなく、法的な金銭ペナルティや信用情報機関への履歴登録といった重大な不利益が生じます。延滞期間が延びるにつれてリスクは段階的に跳ね上がります。
| 経過期間・ステージ | 詳細・ペナルティ内容 | 一般的な基準・法的数値 | 編集部の見解・評価 |
|---|---|---|---|
| 1日〜数日の遅れ(初期) | ・カードの一時利用停止 ・遅延損害金の発生 | ショッピング年14.6% キャッシング年20.0% | うっかり忘れの段階。即座に振込を行えば信用情報への致命的な傷は回避可能。 |
| 2週間〜1ヶ月(中期) | ・督促状(ハガキ)の送付 ・登録電話番号への連絡 | 社内管理データの悪化 限度額の減額リスク | 信用情報に「P(請求)」や「A(未入金)」マークがつく境界線。即時対応が必須。 |
| 61日以上または3ヶ月(末期) | ・カードの強制解約 ・残債の一括請求 ・CIC「異動」情報登録 | 信用情報機関CICへの事故登録(最長5年間保有) | いわゆる「ブラックリスト入り」。住宅ローンや新規クレカ審査が完全に絶望的になる。 |
遅延損害金の計算ロジック
支払期日の翌日から完済した当日までの日数に応じて、日割り計算で遅延損害金が加算されます。三井住友カードの規約における標準的な年率は以下の通りです。
- ショッピング枠の遅延損害金:年14.6%(元金 × 0.146 ÷ 365日 × 延滞日数)
- キャッシング枠の遅延損害金:年20.0%(元金 × 0.200 ÷ 365日 × 延滞日数)
例えばショッピング枠で10万円を30日間滞納した場合、約1,200円の遅延損害金が発生します。少額に見えても、未払い元金が大きく延滞期間が長引くほど負担は確実に重くなります。
信用情報機関(CIC)への登録と「異動」の恐怖
クレジットカード各社は、信用情報機関である株式会社シー・アイ・シー(CIC)に毎月の支払い状況を報告しています。1日〜数日程度の遅れで直ちに「ブラックリスト」になるわけではありませんが、未払いのまま翌月の請求日を迎えるなど入金が確認できない状態が続くと、入金状況欄に未入金を示す「A」マークが刻印されます。
さらに支払期日から61日以上または3ヶ月以上滞納が続いた場合、信用情報に「異動」という文字が登録されます。これが世間一般で言われる「ブラックリスト入り」の正体です。一度「異動」情報が記録されると、完済してから最長5年間は記録が残り続け、他社を含めたクレジットカードの新規発行、スマートフォンの分割購入、住宅ローンやマイカーローンの審査がことごとく否決される致命的な制裁を受けることになります。
一般に知られていない盲点とネットの誤解|OliveやVポイントへの波及
ネット上のQ&AサイトやSNSでは、「数日遅れただけですぐにブラックリストに入る」「遅れても電話連絡さえ無視すれば督促状で済む」といった極端な誤解が散見されます。しかし、現場の運用と金融システムの実態は異なります。
盲点1:Oliveフレキシブルペイ利用者は「全モード」停止の危機
三井住友フィナンシャルグループが強力に推進している「Oliveフレキシブルペイ」を利用している場合、クレジットモードの支払いを遅延させると、デビットモードやポイント払いモードを含めたアカウント全体の機能に制限がかかる可能性があります。さらに、三井住友銀行口座の優遇プログラムや各種特典ランクのダウンにも直結するため、一般カード以上の影響範囲が生じます。
盲点2:ETCカード・家族カード・光熱費の一斉決済エラー
本カードが利用停止になると、付帯しているETCカードや家族カードも同時に利用不能となります。高速道路のETCレーンでバーが開かないという重大なトラブルに発展しかねません。また、携帯電話料金や電気・ガス代の引き落とし先をカード決済にしている場合、決済不能による二次的な延滞が発生し、生活インフラの信用にまで悪影響が連鎖します。
盲点3:電話連絡や督促状を放置した先にある「一括請求と法的手続き」
引き落としが確認できない場合、まずはSMSや自動音声案内、担当部署(三井住友カード信用管理部など)からの電話連絡が入ります。これを「怖いから」と無視し続けると、自宅へ親展の督促ハガキが届き、最終的には「期限の利益の喪失」を告げる内容証明郵便が送付されます。この段階に至ると、分割払いやリボ払いの権利を失い、残債全額の一括返済を求められることになります。
【プロの緊急対策】手元に資金がない場合の処方箋とやってはいけないNG行動
口座の残高不足をあらかじめ予見できている場合や、どうしても支払日までに現金が用意できない場合、決して放置してはなりません。取るべき正当なアクションと、絶対に避けるべきNG行動を整理します。
【推奨】支払日前にできる「あとからリボ・あとから分割」の活用
まだ引き落とし日前であれば、Vpassアプリから支払い方法を「リボ払い」や「分割払い」へ変更するあとからリボ・あとから分割の手続きが可能です。変更受付期間内(金融機関により引き落とし日の数日前に締め切り)であれば、当月の請求額を抑えて延滞を合法的に回避できます。ただし、リボ手数料が発生するため、翌月以降に資金が確保でき次第、繰り上げ返済を行う計画性が前提となります。
【推奨】すでに期日を過ぎている場合はコールセンターへ事前連絡
すでに支払期日を過ぎており、今すぐ全額を用意できない場合は、督促の電話を待つのではなく、カード裏面に記載されたデスクや信用管理部窓口へ自ら連絡を入れましょう。「いつまでに、いくら支払えるのか」という具体的な入金予定日を誠実に伝えることで、一時的に督促の連絡を止められるケースがあります。誠意を持った連絡は、カード会社との致命的な信頼関係破綻を防ぐ唯一の手段です。
【厳禁】やってはいけないNG行動
- 督促電話・着信の完全無視:会社側は連絡が取れない顧客を最も警戒し、強制解約と法的手続きへの移行を早めます。
- 他社クレカや消費者金融からの多重借り入れ(自転車操業):一時しのぎの借入は雪だるま式に利息を膨らませ、多重債務者への転落を招きます。
- SNSの個人間融資や給与ファクタリング:違法な闇金業者による法外な利息や取り立ての標的となり、生活が破綻します。
【三井住友カード 支払い 遅れ】に関するよくある質問(FAQ)
Q1:三井住友カードの引き落とし日に1日だけ遅れてしまいました。信用情報(CIC)に傷はつきますか?
A1:1日程度の遅れですぐに振込や再引き落としで支払いを完了させた場合、通常はCICに致命的な「異動」情報が載ることはありません。ただし、カード会社の社内履歴には遅延の記録が残るため、何度も繰り返すと増枠審査の見送りや更新拒否の原因になります。
Q2:引き落とし口座にお金を入れ忘れていました。三井住友銀行の口座なら今日中に入金すれば間に合いますか?
A2:引き落とし当日の入金タイミングは金融機関の処理バッチによって異なります。三井住友銀行の場合、当日の夕方や夜間に入金しても間に合うケースがありますが、システム処理時刻を過ぎると翌営業日の再引き落とし扱いとなります。確実に当日引き落としを完了させるには、前営業日までの入金が原則です。
Q3:支払い遅れで利用停止になったカードは、入金後いつから使えるようになりますか?
A3:入金確認後、通常1〜3営業日で利用再開されます。三井住友銀行などの口座で再引き落としが行われた場合や、Vpassで案内された専用口座へ振り込んだ場合、カード会社側の入金照合処理が完了した翌営業日以降に順次制限が解除されます。即時復活ではない点にご注意ください。
Q4:振込用紙(払込票)は自宅に届きますか?届かない場合はどうすればいいですか?
A4:ペーパーレス化が進む現在、原則として紙の振込用紙が届くのを待つ必要はありません。Vpassアプリへログインし、「お支払い遅れのお手続き」画面から振込先口座番号を確認して銀行振込を行うのが最速の解決策です。放置すると後日ハガキの督促状が届きますが、それを待つと延滞日数が長引きデメリットが増えます。
Q5:強制解約になった場合、貯まっていたVポイントや残債はどうなりますか?
A5:強制解約が決定した時点で、保有していたVポイントはすべて失効します。また、リボ払いや分割払いを利用中であっても「期限の利益」を喪失し、残債全額の一括返済を請求されます。さらにCICに最長5年間事故情報が残るため、生活面で極めて深刻な制約を受けることになります。
まとめ:支払い遅れの危機を乗り越え信用を守るための鉄則
三井住友カードの支払い遅れは、初期の数日であれば適切なリカバリーによって大きな事故を防ぐことができます。しかし、「数日くらい大丈夫だろう」という油断や放置が、利用停止から強制解約、そして信用情報のブラックリスト化へと発展する最大の要因です。
万が一支払いに遅れてしまった場合は、まずVpassアプリで専用の振込先と正確な金額を確認し、1分でも早く入金を済ませること。そして自力での支払いが困難な場合は、督促を待たずにカード会社へ連絡を入れて入金期日の相談を行うことが、あなたの信用とキャッシュレスライフを守る鉄則です。 (出典: 三井住友カード 支払い 遅れ(Yahoo!ニュース))

Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。