公認会計士と会計士の違いとは?資格の真相と税理士比較・年収を徹底解説
ビジネスの現場やニュース記事で頻繁に耳にする「公認会計士」と「会計士」という言葉。一見すると別の資格や職種のように思えますが、両者の境界線について正確に把握している人は多くありません。
実は、日本の法体系において「会計士」という独立した国家資格は存在しません。日常会話やビジネスで使われる言葉の裏側には、資格制度の仕組みや業務範囲をめぐる明確なルールが隠されています。本稿では、税理士や企業の経理、USCPA(米国公認会計士)との決定的な違いから、最新の年収水準や試験の難易度まで、第一線の視点から徹底的に掘り下げて解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:日本の国家資格として法的に存在するのは「公認会計士」のみであり、「会計士」は公認会計士の略称または通称。
- 要点2:公認会計士の根幹は「財務諸表監査」という独占業務にあり、税務を主軸とする税理士や社内決算を行う経理とは役割が完全に異なる。
- 要点3:三大国家資格の一角として合格率は約7〜10%台で推移し、BIG4監査法人から上場企業CFOまで年収1,000万円超を狙えるキャリアパスが開かれている。
【真相解明】「会計士」という国家資格は存在しない?呼び方のリアル
「会計士と公認会計士はどちらが上なのか」「どのような試験の違いがあるのか」といった疑問を抱く人が後を絶ちません。しかし、日本の資格制度における会計士呼び方真相を明かすと、日本の法律上定められている資格は「公認会計士」ただ一つです。
つまり、「会計士」という独立した公的資格の試験や免許は日本に存在せず、公認会計士を短縮した通称として使われています。医療の現場で「医師」を「お医者さん」や「ドクター」と呼ぶのと同様に、実務上やメディアで単に「会計士」と略して呼んでいるに過ぎません。
ただし、日常会話では一般企業の経理担当者や財務スタッフを漠然と「うちの会計士」と呼んでしまう混同例も見受けられます。公認会計士法第38条では、資格を持たない者が「公認会計士」やこれに類似する紛らわしい名称を使用することを禁じており、法的ステータスとしての会計士は、すべて国家試験を突破した公認会計士を指すのが正確な定義です。
【独占業務と役割】公認会計士にしかできない「財務諸表監査」の圧倒的権限
公認会計士が経済界の最高峰プロフェッショナルとして君臨する最大の理由は、法律で定められた監査法人独占業務にあります。その中心となるのが、上場企業などが作成した決算書の適正性を第三者の立場からチェックする財務諸表監査業務です。
企業が公表する決算書に不正や誤りがないかを厳しく検証し、信頼性を保証する行為は、資本主義市場の公正さを守るインフラそのものといえます。この監査意見を表明できる権限は、難関国家試験に合格し、実務補習と実務経験を経て日本公認会計士協会に登録した公認会計士だけに与えられた特権です。
自社の利益を計算して決算書を作成する企業側のポジションとは異なり、公認会計士は完全に独立した立場から企業の数値を監査します。万が一、粉飾決算や不適切な会計処理が見逃されれば市場の混乱に直結するため、極めて重い社会的責任と裁量権を背負って業務を遂行します。
【公認会計士と税理士の違い】独占資格の領域・クライアント層を完全比較
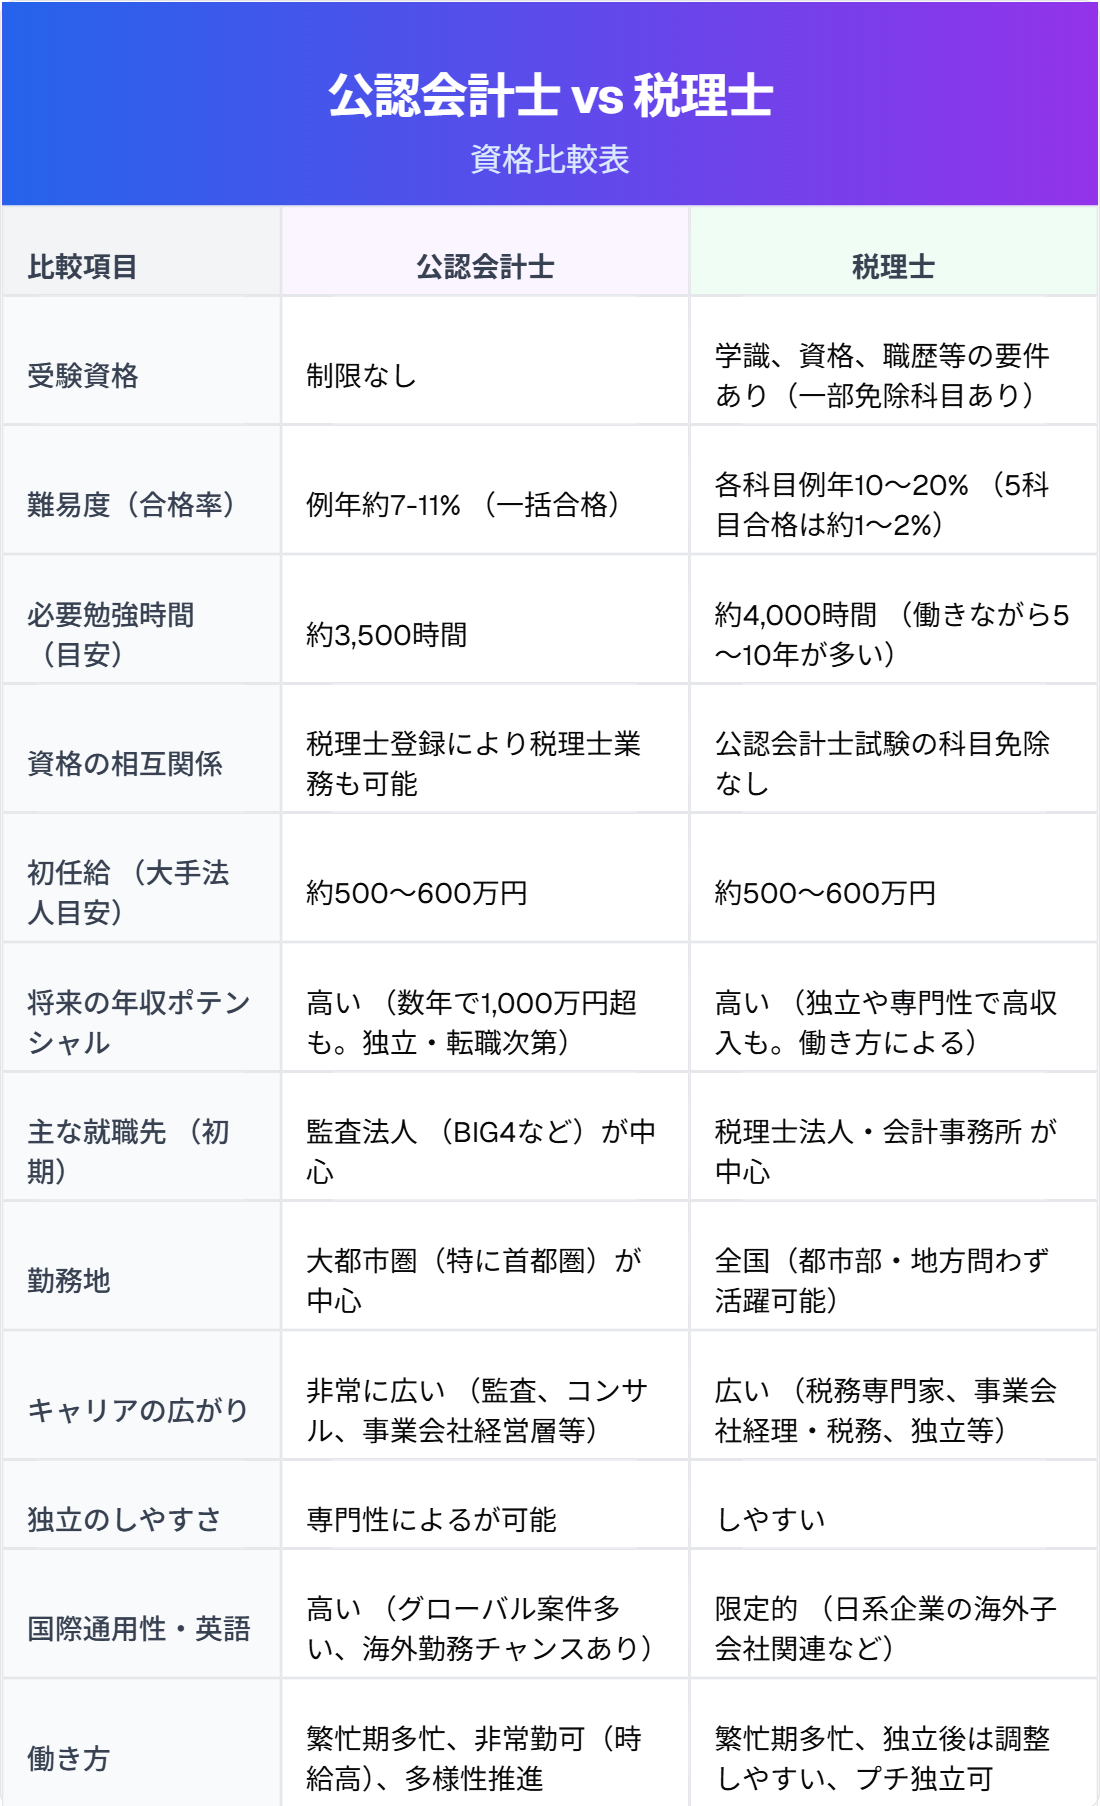
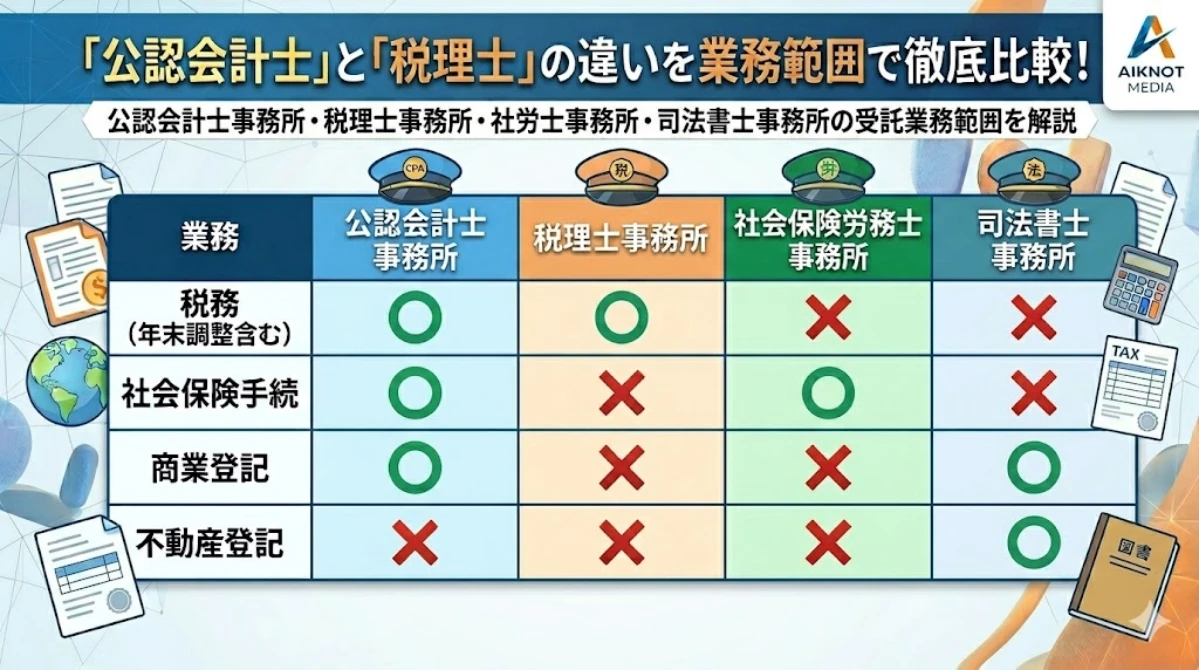
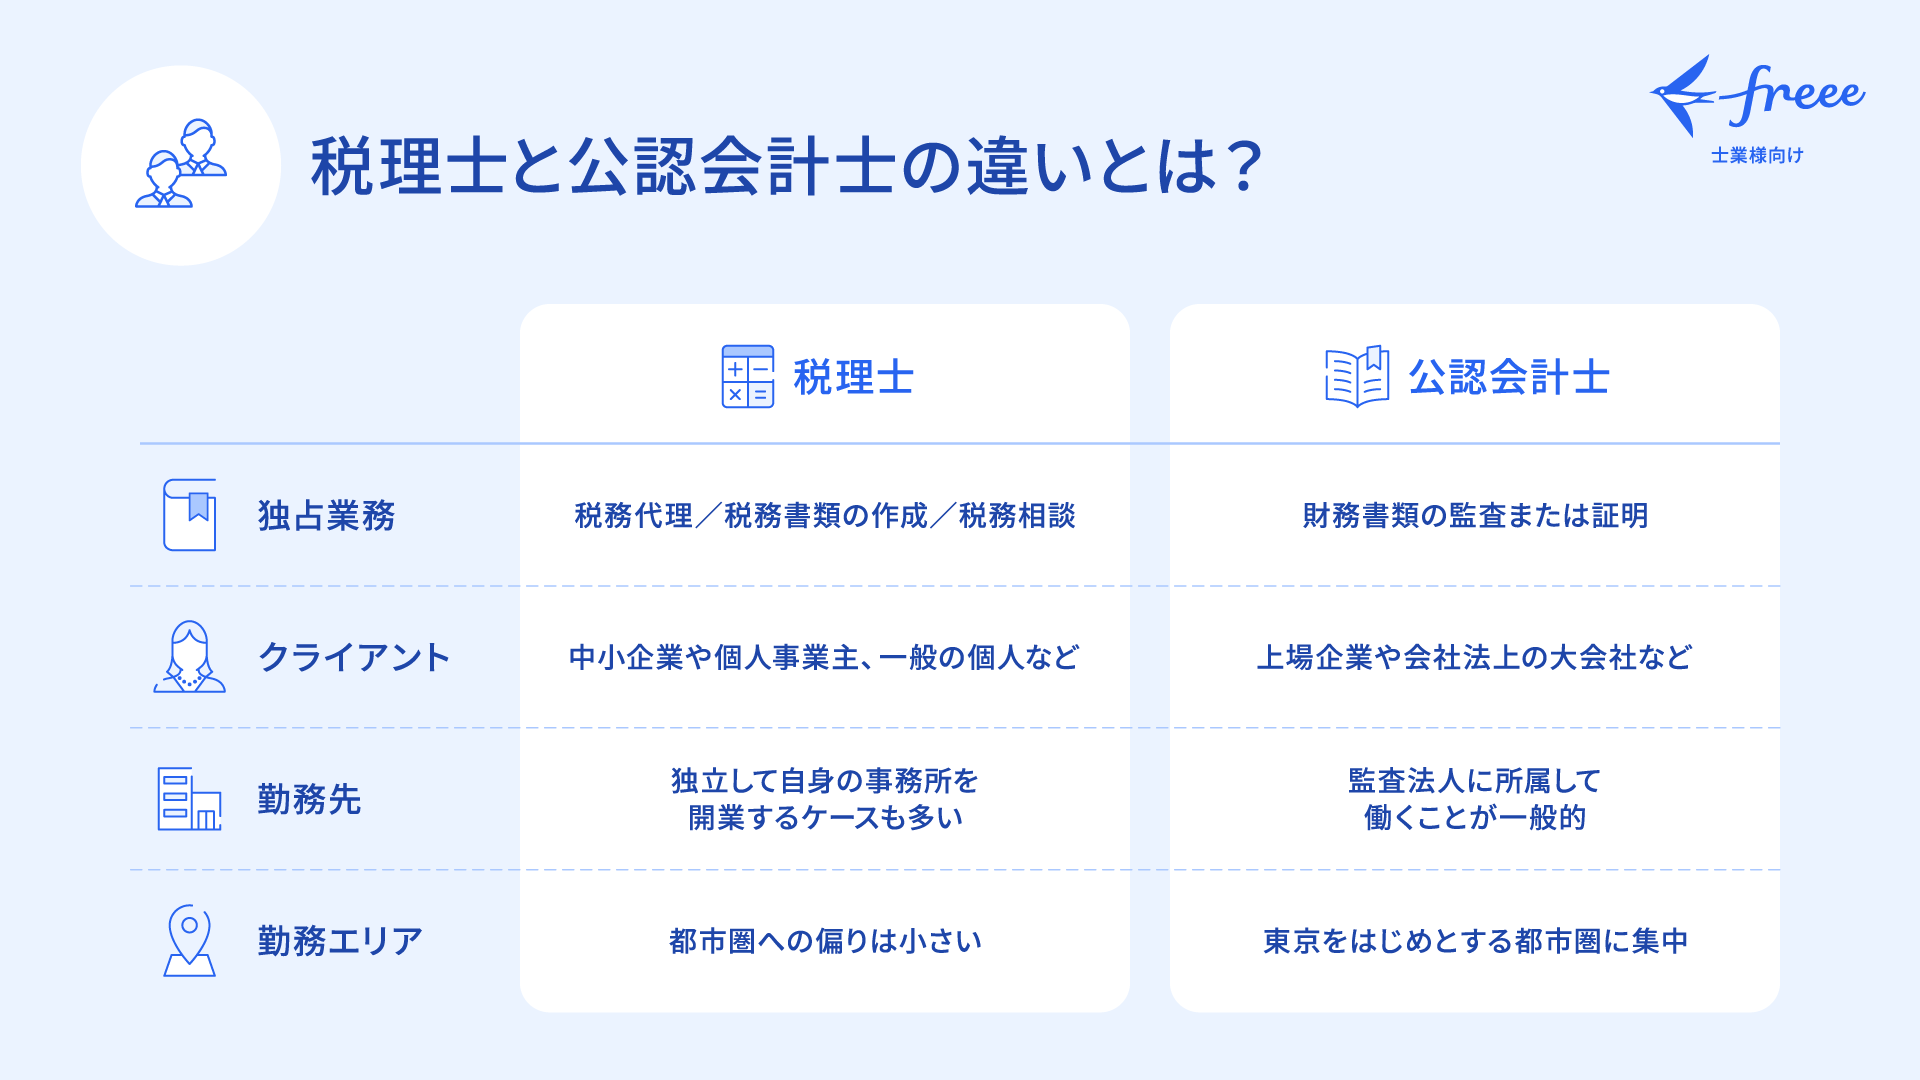
公認会計士と並んで混同されやすいのが税理士です。両者の最大の違いは、法的に保護されている独占業務の対象と、主な顧客ターゲットの規模にあります。公認会計士税理士違いを整理すると、それぞれの専門領域が鮮明になります。
税理士は税理士法に基づく税務業務独占資格であり、税務代理、税務書類の作成、税務相談という3つの無償独占業務を持ちます。主な顧客は中小企業や個人事業主であり、税金を正しく計算・申告するためのサポートを担います。一方で公認会計士の主戦場は、金融商品取引法や会社法に基づく監査が義務付けられている上場企業や大企業です。
特筆すべき点として、公認会計士資格の保有者は、所定の研修や登録手続きを経ることで無試験で税理士登録を行い、税理士業務を行うことが可能です。大企業の監査から中小企業の税務支援までカバーできる守備範囲の広さは、公認会計士という資格が持つ大きなアドバンテージといえます。
【一般企業の経理・USCPAとの決定打】混同されやすいポジションの線引き
ビジネスシーンでは、社内の経理職や海外資格であるUSCPAとの違いについても整理しておく必要があります。経理公認会計士違いの本質は、「当事者として帳簿を作る側」か「外部から適正性を評価する側」かという立ち位置の違いです。
経理部門は自社の日々の取引を記帳し、試算表や決算書を自ら作成する社内の実務部隊です。特殊な国家資格がなくても実務経験や日商簿記検定などの知識があれば業務を担当できます。対して公認会計士は、経理が作った財務諸表を外側から客観的にチェックして保証を与える役割を果たします。
また、グローバル化に伴い注目されるUSCPA米国公認会計士違いについても留意が必要です。USCPAは米国各州が認定する公認会計士資格であり、英語での財務・税務・法務知識が問われます。日本国内での監査報告書にサインする法的独占権はありませんが、米国会計基準(US-GAAP)や国際財務報告基準(IFRS)を扱う多国籍企業、外資系ファームにおいては極めて強力な武器として評価されています。
【2026年最新】公認会計士試験の難易度・合格率推移と平均年収の実態
医師・弁護士と並び「日本三大国家資格」と称されるだけあり、公認会計士試験難易度は国内屈指の難関レベルを誇ります。試験は短答式(マークシート)と論文式の2段階で構成され、合格までに必要な勉強時間は一般的に3,000〜4,000時間と試算されます。
近年の公認会計士合格率推移を見ると、短答式・論文式を通じた最終合格率は約7〜10%前後で推移しています。受験生の多くが大学在学中や予備校専館で膨大な時間を投じており、計算力だけでなく高度な理論的思考力が問われる過酷な関門です。
その難易度に見合うリターンとして、公認会計士年収の高さは魅力的です。厚生労働省の統計や大手監査法人の報酬水準を分析すると、全体の平均年収は約950万〜1,100万円に達します。四大監査法人(BIG4)に入所した場合、20代後半のアソシエイト・シニアスタッフで700万〜900万円、30代でマネージャーに昇格すれば1,000万〜1,300万円超、パートナー(共同経営者)クラスになれば2,000万円を超えるケースも珍しくありません。
【将来性とキャリアパス】監査法人からCFO・独立開業へ広がる選択肢
公認会計士の魅力は、資格取得後の多彩な公認会計士キャリアパスにあります。監査法人での実務経験を積んだ後、同じ組織内で昇進を続ける道はもちろん、経済界の多様なフィールドへキャリアを拡張できます。
近年特に増加しているのが、スタートアップや成長企業へ最高財務責任者(CFO)として参画するルートです。資本政策やIPO(新規株式公開)の準備を主導するキーマンとして、数千万円規模のストックオプションや役員報酬を得る会計士が増えています。さらに、M&Aアドバイザリーを手がけるFAS(フィナンシャル・アドバイザリー・サービス)や戦略コンサルティングファームへの転身、PEファンド(プライベート・エクイティ)での投資業務など、活躍の舞台は監査の枠を大きく超えています。
もちろん、自らの会計事務所を立ち上げて税務顧問やコンサルティングを展開する独立開業の道も根強い人気を誇ります。定年のない生涯資格として、自分の裁量でライフステージに合わせた働き方を実現できる柔軟性も、この資格ならではの強みです。
【公認会計士と会計士の違い】に関するよくある質問(FAQ)
Q1:「会計士補」という資格があると聞きましたが、現在も取得できますか?
A1:かつては公認会計士試験の二次試験合格者を「会計士補」と呼ぶ制度が存在しましたが、2006年の公認会計士法改正に伴い廃止されました。現行制度では、論文式試験合格後に業務補助等の実務経験と実務補習を修了し、修了考査に合格することで正式な「公認会計士」として登録されます。
Q2:公認会計士試験に年齢制限や学歴などの受験資格はありますか?
A2:公認会計士試験には年齢、学歴、国籍などの受験制限は一切ありません。誰でも短答式試験から挑戦することが可能です。そのため、大学在学中の現役合格者や、社会人から勉強を始めてキャリアチェンジを果たす合格者も毎年多数誕生しています。
Q3:USCPA(米国公認会計士)を持っていれば、日本国内で公認会計士と名乗れますか?
A3:名乗ることはできません。日本の公認会計士法上の「公認会計士」は日本の国家試験に合格・登録した者のみに限定されています。USCPA保持者が日本で活動する場合は、名刺やプロフィールに「米国公認会計士」や「USCPA」と明確に記載して区別する必要があります。
まとめ:今後の展望と注目ポイント
「会計士」とは「公認会計士」の通称であり、法的に存在するのは極めて高度な専門性を備えた国家資格・公認会計士です。財務諸表監査という強固な独占業務を土台としつつ、税務、企業財務、M&A、経営コンサルティングに至るまで、その職域は経済活動のあらゆる局面に広がっています。
AIの進化や国際会計基準の改定などにより、単なる計算業務の枠を超え、企業の経営戦略を財務数値から読み解いて方向性を示す「軍師」としての役割が公認会計士には求められています。資格の名称や役割の正しい違いを理解することは、自身のキャリア設計やビジネスにおける専門家の選定において、確かな判断基準となるはずです。 (出典: 公認 会計士 と 会計士 の 違い(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。