休職中の給料はいくら?無給のリアルと傷病手当金・社会保険の落とし穴
心身の不調や突然の病気、メンタルヘルスの悪化によって休職を余儀なくされた際、真っ先に押し寄せるのが「休職期間中の給料はどうなるのか」という強い金銭的不安です。特にうつ病や適応障害といった精神疾患による休職者が増加傾向にある現在、生活を支える収入の仕組みを知っておくことは死活問題といえます。
会社を休めば毎月の給与は支給されるのか、それとも完全に無給なのか。頼みの綱となる公的支援にはどのような基準があるのか。休職に伴う手取り額のシミュレーションから、見落としがちな税金や保険料の負担まで、労働現場のリアルと最新の制度設計をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:休職期間中の給料は労働基準法上「原則無給」だが、健康保険の「傷病手当金」を利用すれば給与の約3分の2が保障される。
- 要点2:無給であっても健康保険・厚生年金などの社会保険料や住民税の支払い義務は継続し、会社へ毎月持ち出しで振り込むケースが多い。
- 要点3:傷病手当金の受給期間は通算1年6か月が上限であり、休職期間満了に伴う退職や解雇のルールを事前に就業規則で確認しておく必要がある。
【原則無給の現実】休職期間中の給料と法律上のルール
労働基準法において、労働者が労務を提供していない時間に対して会社は賃金を支払う義務を負わないという「ノーワーク・ノーペイの原則」が存在します。そのため、労働契約や就業規則に特段の定めがない限り、休職期間中の給料は原則として全額無給となります。
公務員や一部の歴史ある大手企業では、福利厚生の一環として「病気休職開始から数か月間は給与の8割〜全額を支給する」といった独自の規定を設けているケースも見受けられます。しかし、民間企業の大半では休職に入った初日から基本給や各種手当の支給が完全にストップするのが実情です。
「会社を休んでも休職手当いくらもらえるのか」と疑問を持つ方が少なくありませんが、法的に会社側が支払うべき休職手当という枠組みは存在しません。休職中の生活維持は、会社からの給与ではなく、公的な医療保険制度や国のセーフティネットを能動的に活用することが前提となっています。
【給与の約3分の2】傷病手当金の受給条件と具体的な計算方法
私傷病によって働けなくなった会社員の生活を支える中核となるのが、加入している健康保険(協会けんぽや健康保険組合)から支給される傷病手当金です。業務外の病気や怪我で連続して会社を休んだ場合、非課税で手厚い現金給付を受けられます。
傷病手当金受給条件としては、以下の4つの項目をすべて満たす必要があります。
① 業務外の病気やケガの療養のための休業であること
② 今まで行っていた仕事に就くことができない状態(労務不能)であること
③ 連続する3日間の休み(待期期間)を含み、4日以上仕事を休んでいること
④ 休業した期間について、会社から給料の支払いがない(または手当金より少ない)こと
傷病手当金計算方法の基本式はシンプルです。「支給開始日以前の継続した12か月間の各月の標準報酬月額を平均した額 ÷ 30日 × 3分の2」が1日あたりの支給額となります。
例えば、直近1年間の月給(総支給額)の平均が30万円であった場合、1日あたりの支給額はおよそ6,667円となり、1か月(30日換算)で約20万円が支給されます。傷病手当金は所得税や住民税の課税対象にならないため、額面がそのまま手元に入ってくる点が大きな特徴です。
なお、うつ病適応障害休職給料の補填としても傷病手当金は完全に同条件で適用されます。精神疾患であっても精神科や心療内科の医師による「労務不能」の証明があれば、身体的な病気や怪我と何ら変わることなく受給できます。2026年最新公的支援制度においては、受給期間が「支給開始日から通算して1年6か月」と定められており、体調が一時的に回復して復職したものの再度休職した場合でも、残りの期間を無駄なく通算して受給できる仕組みが完全に定着しています。
【思わぬマイナス収支?】休職中の社会保険料支払いと税金の落とし穴
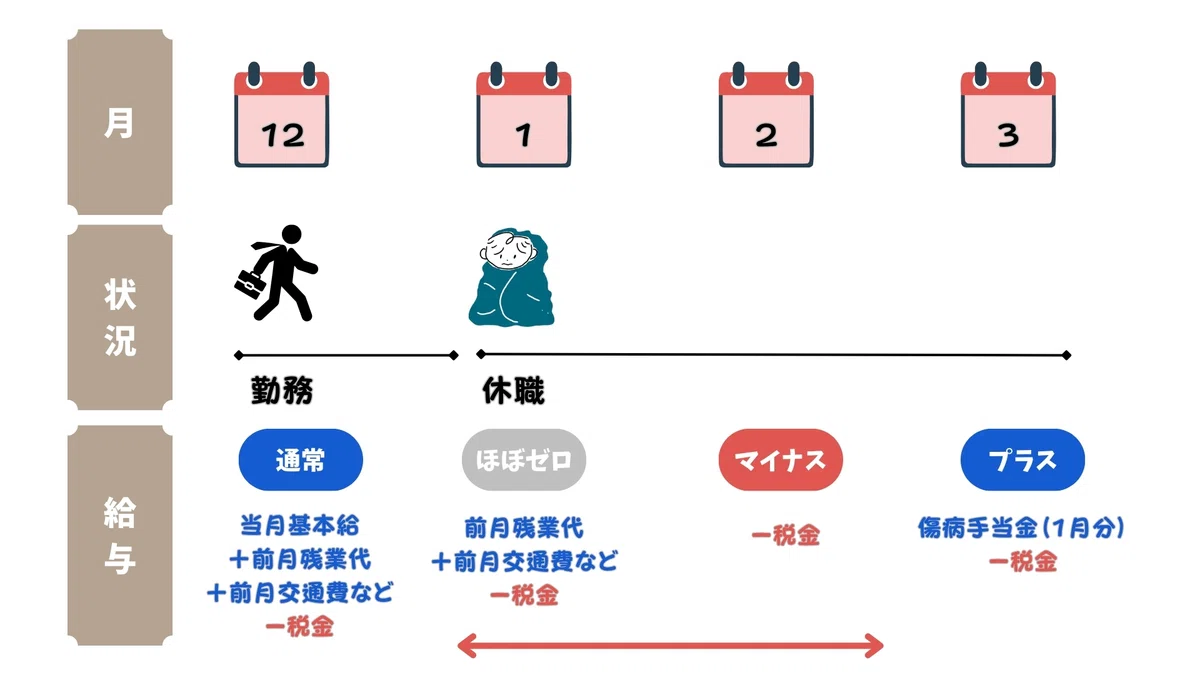
休職生活に入った労働者が最もショックを受けるのが「無給なのに毎月請求書が届く」という社会保険料の壁です。会社から給与が1円も支払われていなくても、休職中社会保険料支払いの義務は一切免除されません。
健康保険料や厚生年金保険料、40歳以上であれば介護保険料は、雇用関係が継続している限り毎月発生します。普段は給与から天引き(特別徴収)されていますが、給与がゼロになると天引きができないため、会社が立て替えた本人負担分を毎月指定口座へ振り込むか、復職後にまとめて精算する手続きが必要になります。
さらに、前年の所得に対して課税される住民税も同様です。給与天引きができなくなると、自治体から自宅へ直接納付書が届く「普通徴収」に切り替わるか、会社経由で納付を求められます。
標準報酬月額30万円の単身者をモデルケースにすると、社会保険料の本人負担額は毎月約4万5,000円、住民税が約1万5,000円、合計で毎月約6万円の固定支出が確実に発生します。傷病手当金として約20万円が入金されても、そこから保険料と税金を支払えば、手元に残る実質的な生活費は約14万円まで目減りします。休職に入る段階で、このキャッシュフローのギャップを綿密に計算しておかなければなりません。
【ボーナスや退職への影響】賞与の支給基準と休職期間の最長年数
休職が長期化するにつれて、賞与(ボーナス)の行方や「いつまで会社に籍を置けるのか」という在籍限界が現実味を帯びてきます。
まず、休職中ボーナス支給基準は各企業の就業規則や賃金規程によって完全に委ねられています。一般的には、ボーナスの査定期間における「実出勤日数」に応じて日割り計算されるケースが多く、査定期間のすべてを休職していた場合は「支給ゼロ(不支給)」となるのが一般的です。一部出勤していた場合でも、評価の引き下げや基本給ベースの減額が行われることが大半です。
また、休職期間最長何年まで認められるのかという点も極めて重要です。休職制度は法律上の義務ではなく企業が任意で設ける制度であるため、上限期間は会社規模や勤続年数によって大きく異なります。
中小企業では「勤続1年未満は休職不可、1年以上で3か月〜6か月」、大企業では「勤続年数に応じて1年〜最長3年」といった設定が標準的です。定められた期間内に復職できなかった場合、就業規則に基づき休職期間満了解雇退職(自然退職または普通解雇)として雇用契約が自動的に終了するリスクを孕んでいます。自身の会社の就業規則に記載された「休職可能期間」と「満了時の取り扱い」は、休職開始と同時に必ず確認しておくべき項目です。
【業務起因の場合】うつ病・適応障害と労災休業補償給付の違い
休職の原因となった病気やメンタル不調が、長時間の過重労働や上司からのパワーハラスメントなど「会社の業務」に起因する場合、健康保険の傷病手当金ではなく、労働者災害補償保険(労災保険)の労災休業補償給付を請求できる可能性があります。
労災保険が適用された場合、生活保障のレベルは格段に跳ね上がります。給付額は給料(給付基礎日額)の実質8割(休業補償給付60%+休業特別支給金20%)となり、治療費自体も自己負担なしの全額無料となります。さらに、労働基準法第19条により「労災による療養期間中およびその後30日間は解雇が法律で禁止される」という極めて強い身分保障が与えられます。
ただし、適応障害やうつ病などの精神疾患で労災認定を勝ち取るハードルは決して低くありません。発症前6か月間に月100時間を超えるような時間外労働があったか、人格を否定するような激しいパワハラがあったかなど、客観的な証拠をもとに労働基準監督署が厳格に審査します。認定までに半年から1年以上の時間を要することも珍しくないため、まずは傷病手当金を受給しながら労災申請を行い、認定が下りた段階で差額を精算・切り替える手法を取るのが実務上の定石です。
【手続き完全ガイド】休職診断書提出から復職までのステップ
休職を開始し、滞りなく給付金を受け取りながら生活を再建するためには、正しい手順で手続きを進める必要があります。
ステップ1:医師による診断書の取得と提出
不調を感じたら速やかに心療内科や専門医を受診し、休養の必要性が明記された診断書を発行してもらいます。この休職診断書提出手続きを経て、人事部や上長と面談(体調に応じてオンラインやメールでも可)を行い、正式に休職命令が発令されます。
ステップ2:初月の有給消化と待期期間の完成
残存している有給休暇がある場合、最初の数日から数週間は有給を消化して「100%の給与」を受け取り、有給が切れた段階から無給休職へ移行するのが経済的に最も有利です。有給期間中でも連続3日間の休みがあれば傷病手当金の待期期間は完成します。
ステップ3:傷病手当金の定期申請
傷病手当金は原則として「1か月単位」で過去の期間に対して申請します。申請書には「本人が記入するページ」「医師が労務不能を証明するページ」「会社が休業と無給を証明するページ」の3つが必要です。受診時に医師へ書類作成を依頼し、会社の人事労務担当者へ送付して保険者へ提出してもらいます。申請から実際の口座入金までは通常2週間〜1か月程度かかります。
ステップ4:産業医面談と段階的復職
主治医から「復職可能」の診断が出た後は、会社の産業医と面談を行い、復職プログラム(リワークや時短勤務、業務内容の軽減)を策定します。焦って復職し再休職に追い込まれるのを防ぐためにも、生活リズムの安定と主治医・会社双方の合意形成が不可欠です。
【休職 期間 給料】に関するよくある質問(FAQ)
Q1:休職中、有給休暇をすべて使い切ってから傷病手当金を申請すべきですか?
A1:経済的な観点から見れば、有給休暇を優先して使用することをおすすめします。有給休暇中は給与が100%支給されるのに対し、傷病手当金は約67%の支給にとどまるためです。ただし、復職直後の通院や体調不良に備えて、有給休暇を数日分残しておく選択も実務上有効です。
Q2:休職中に在宅ワークやクラウドソーシングで副業収入を得ても問題ありませんか?
A2:厳禁です。傷病手当金は「労務不能(働くことができない状態)」であることが支給の絶対条件です。副業によって収入を得ていた事実が発覚した場合、労務可能と判断されて手当金の支給が停止されるだけでなく、過去に受け取った給付金の全額返還を求められるリスクがあります。
Q3:傷病手当金を受給している期間中に退職した場合、支給は打ち切られますか?
A3:退職日までに健康保険の被保険者期間が継続して1年以上あり、退職日時点で労務不能状態にあれば、退職後も引き続き残りの期間(通算最長1年6か月)傷病手当金を受給し続けることができます(資格喪失後の継続給付)。ただし、退職日に出勤して引き継ぎなどを行ってしまうと「労務可能」とみなされ受給資格を失うため、退職日の過ごし方には細心の注意が必要です。
まとめ:生活防衛のための正しい知識とセーフティネットの活用
休職期間中の給料は原則としてゼロになりますが、健康保険の傷病手当金をはじめとする公的なセーフティネットを適切に利用すれば、従前の手取りの約8割に近い生活水準を維持することは十分に可能です。
無給状態であっても社会保険料や税金の支払いが続くという現実に直面すると焦りが生じがちですが、制度の構造をあらかじめ正しく理解していれば、不要なパニックを回避できます。まずは就業規則の休職規定を確認し、主治医や会社の人事担当者、加入している健康保険組合と連携を取りながら、経済的な基盤を固めた上で心身の回復に専念してください。 (出典: 休職 期間 給料(Yahoo!ニュース))


情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。