アフラックがん保険の評判と罠?後悔しない選び方とデメリット徹底検証
日本国内でトップクラスの知名度を誇り、世代を超えて契約されてきたアフラック生命のがん保険。ロングセラーである「生きるためのがん保険Days1」シリーズから、現在の主力である「「生きる」を創るがん保険 WINGS」に至るまで、がん保険といえばまずアフラックを思い浮かべる方が大半かもしれません。しかし、医療技術や治療スタイルが激変した2026年現在、ネット上では「他社と比べて保険料が割高」「昔のプランを放置していて後悔した」といったリアルな声も目立ち始めています。
がん治療の主軸が入院から長期の通院治療へとシフトし、自由診療や高額な先進医療への備えが求められる今、アフラックのがん保険は本当に第一選択として選ぶべき商品なのでしょうか。本記事では、加入者の生々しい口コミや知られざるデメリット、給付金の受け取り基準、そして他社商品との比較を通じ、後悔しないための見直しポイントを中立的な視線から徹底取材しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:アフラックのがん保険は知名度や手厚いサポート体制に定評がある反面、他社ネット系保険と比較すると保障内容に対して保険料がやや高めに設定されている。
- 要点2:古いプラン(Days1以前の契約など)を放置している場合、現在の主流である外来・通院治療や最新の先進医療特約に対応できていないリスクが高い。
- 要点3:診断一時金の複数回受取要件や上皮内新生物の保障範囲を他社と比較し、自身の家計と必要な保障のバランスを見極めて加入・見直しを行うことが不可欠。
【利用者のリアルな評判】アフラックのがん保険に集まるネットの反応と口コミの真相
アフラックのがん保険に関するネットの反応を追っていくと、評価は大きく二分しています。まず肯定的な口コミとして圧倒的に多いのが、ブランド力による安心感と請求手続きのスムーズさです。SNSや大手クチコミサイトでは、「親の代から加入しており、診断確定後の給付金支払いが極めて迅速だった」「専用アプリからの請求が直感的で、闘病中のストレスが少なかった」といった声が目立ちます。全国に展開する相談窓口「よくわかる!ほけん案内」など、対面で対話できるチャネルの多さも中高年層を中心に高く評価されています。
一方で、シビアな意見として散見されるのが「アフラックがん保険の保険料は他社より高いのではないか」という指摘です。特に、30代から40代の現役世代からは「ネット専用のダイレクト系保険と同一条件で相見積もりを取ったところ、月々の支払いに数百円から千円以上の開きがあった」という書き込みが多数見られます。また、保障内容が細分化された特約形式になっているため、「営業担当者に勧められるがまま特約を盛り込んだ結果、想定以上の固定費になってしまった」と後悔するユーザーも少なくありません。
知名度だけで即決するのではなく、提示された設計書が自分にとって本当に必要な保障内容なのか、費用対効果の観点から冷静に精査する姿勢が求められています。
契約前に見落とせない「アフラック がん保険のデメリット」と注意点
手厚い保障設計で知られるアフラックですが、契約前に把握しておくべき明確なデメリットが存在します。第一に挙げられるのが、「診断一時金」をメインに据えたシンプルな設計が組みにくい点です。現在のがん保険市場では、「入院日額や通院日額は削り、まとまった診断一時金だけを安価に確保したい」というニーズが主流となっています。しかしアフラックの主力商品は、治療給付金や基本の保障がパッケージ化されている傾向が強く、特定の保障に絞って保険料を極限まで抑えるカスタマイズ性においては競合他社に譲る場面があります。
第二の注意点は、上皮内新生物(上皮内がん)に対する給付設計です。一般的な悪性黒色腫や胃がんなどの「悪性新生物」と同額の一時金が支払われる設計を選ぶと保険料が跳ね上がり、特約の選択を誤ると「上皮内がんの場合は給付金が半額、あるいは10%程度に削減される」というプランに陥りかねません。大腸ポリープの早期切除や子宮頸部の異形成など、初期段階の早期発見が増加している医療現場において、この保障差は家計への直接的な打撃になり得ます。
さらに、加入時のアフラックがん保険における告知義務の厳格さも意識すべきポイントです。過去5年以内の通院履歴や健康診断の要再検査・要精密検査の指摘を安易に自己判断して申告から漏らすと、いざ給付金を請求する段階で「告知義務違反」と判定され、契約解除や給付金不支給という最悪の事態を招きます。持病や既往歴がある場合は、引受基準緩和型プランの検討も含め、細心の注意を払わなければなりません。
給付金の受取条件を徹底検証|診断一時金と通院保障の落とし穴
アフラックのがん保険を吟味する上で、最も入念に確認しなければならないのががん保険診断一時金の受取条件です。がんは一度の治療で完治するとは限らず、再発や転移のリスクが常に伴います。多くのがん保険では「複数回の一時金支払い」を売りにしていますが、その受取条件には保険会社ごとの明確な格差が隠されています。
アフラックのプランにおいて、複数回支払いの適用間隔が「2年に1回」なのか「1年に1回」なのか、そして2回目以降の支払事由が「入院を伴う治療」に限定されているのか、あるいは「外来・通院による抗がん剤治療」も含まれているのかは死活問題です。近年は入院日数が数日〜1週間程度と極端に短期化し、その後数ヶ月から数年にわたって外来で分子標的薬や抗がん剤の投与を続けるケースが標準化しています。もし2回目の一時金条件に「入院」が必須要件として課されている古い特約のままであれば、通院治療をどれだけ継続していても一時金が下りないという事態が生じます。
給付金を請求する場面で後悔しないためにも、パンフレットの表面的な「何度でも受け取れる」というキャッチコピーを鵜呑みにせず、約款に記された支払いトリガーが現代の通院中心の治療サイクルと合致しているかを必ず読み解く必要があります。
【徹底比較】他社がん保険との決定的な違いとおすすめの選び方
保険選びで失敗を避けるためには、競合他社との立ち位置の違いを明確に理解することが近道です。アフラックとメディケア生命、FWD生命、なないろ生命といった現在人気を集める他社のがん保険を比較した場合、決定的な違いは「実費補償型・一時金重視型への特化度」と「コストパフォーマンス」に現れます。
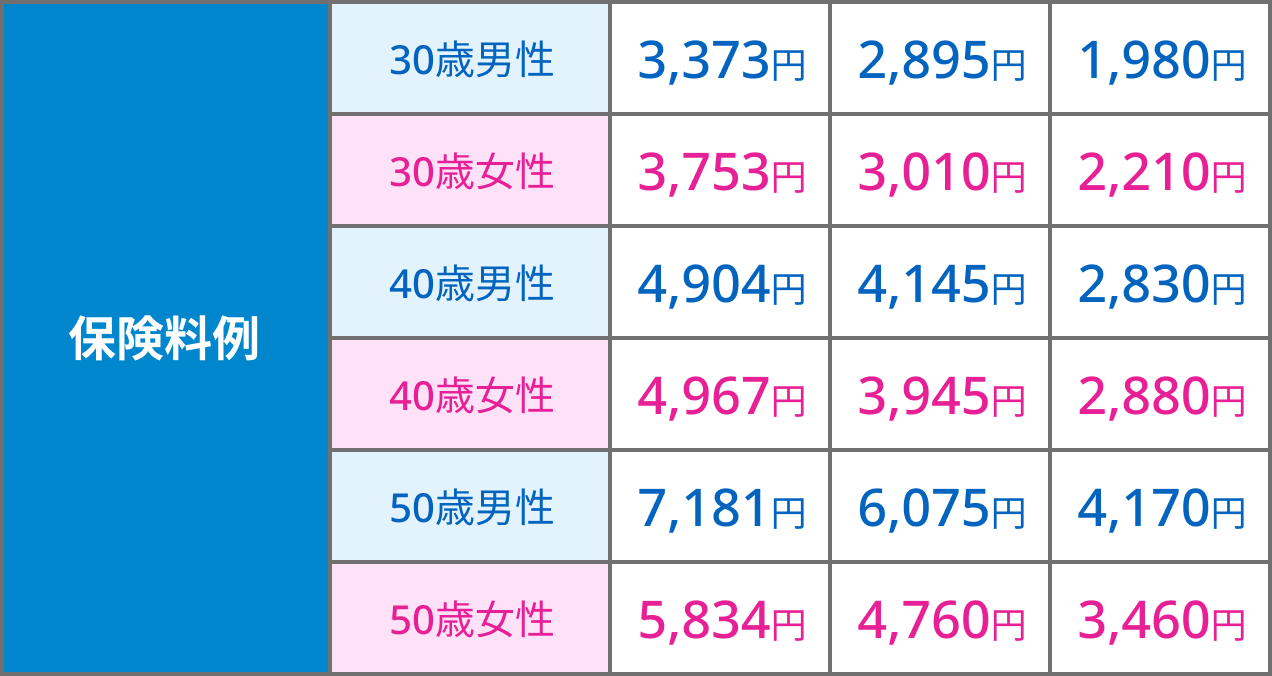
通販型を中心とする新興勢力のがん保険は、店舗や営業員の人件費を削ることで、月額保険料を極限まで引き下げています。たとえば40代男性が「診断一時金100万円+先進医療特約」という最低限かつ強力な保障を組む場合、他社ネット生保であれば月額2,000円前後に抑えられるプランが存在します。これに対してアフラックは、治療保障や相談サポート、就労支援給付金などを重層的に組み込んだ「総合力」で勝負する設計となっており、同じ40代男性で手厚いフルカバーを目指すと月額3,000円台後半から4,000円台に乗るケースが珍しくありません。
したがって、おすすめの選び方は極めて明快です。「何かあったときに担当者に対面で相談したい」「がん罹患時の精神的ケアや就労サポートまでひとつの保険で包括的にカバーしたい」という方はアフラックが有力な選択肢になります。対照的に、「合理的に診断一時金だけを最も安い保険料で確保したい」「公的医療保険の高額療養費制度を前提に、不足分だけをピンポイントで補いたい」と考える層は、他社ネット生保を含めた総合的な比較検討を行うのが賢明です。
古いアフラックのがん保険は今すぐ見直すべき?後悔しない新旧プラン比較
現在多くの方が直面している深刻な問題が、「10年〜20年前に加入したアフラックのがん保険をそのまま持ち続けてよいのか」という見直しの是非です。特に「生きるためのがん保険Days1」以前に販売されていた「21世紀がん保険」や「スーパーがん保険」などの旧世代商品は、当時の医療水準に合わせて作られており、今日の治療環境との間に大きなミスマッチを抱えています。
旧型プランの最大のリスクは、「長期入院」を前提とした保障設計になっている点です。昔のがん治療は1ヶ月以上の入院が当たり前だったため、「入院1日につき1万円」といった日額保障が強力に機能しました。しかし、平均在院日数が激減した現在では、数日の入院で退院となり、受け取れる入院給付金はわずか数万円にとどまります。その一方で、退院後に毎月発生する高額な通院治療費や抗がん剤の薬剤費をカバーする特約が付加されていない場合、家計からの持ち出しが一気に膨らんでしまいます。
さらに注目すべきはアフラックがん保険の先進医療特約の取り扱いです。古い特約では通算支払限度額が「1,000万円」に据え置かれていたり、10年ごとに保険料が更新されて値上がりするタイプが混在しています。最新のプランでは終身保障で限度額「通算2,000万円」が標準となっており、陽子線治療や重粒子線治療といった数百万円単位の自己負担が発生する現場において、古い特約のまま放置することは看過できないリスクとなります。解約して他社に乗り換えるか、アフラックの現行プランへ中途変更(条件変更)するか、プロのFPを交えて早急にシミュレーションを行うべきタイミングです。
2026年最新の医療現場に対応できるか?先進医療特約と告知義務のポイント
2026年の先進医療や自由診療の進展スピードは凄まじく、がん保険の役割も単なる「治療費の穴埋め」から「最先端の治療選択肢を確保するためのパスポート」へと変貌を遂げています。陽子線治療や重粒子線治療に加え、近年急速に臨床現場への導入が進むゲノム医療やプレシジョン・メディシン(精密医療)など、公的保険適用外の治療を選択する患者が増加傾向にあります。
こうした最新医療に対応するため、アフラックの現行ラインナップでは先進医療特約に「先進医療一時対応給付金」を上乗せし、遠方の専門病院へ通うための交通費や宿泊費の負担を軽減する仕組みが取り入れられています。治療費そのものは先進医療特約でカバーできても、家族の付き添い費用や新幹線代などの諸経費がかさみ、経済的に困窮するケースを防ぐ狙いがあります。
ただし、最新の充実したプランに加入し直す際、絶対に軽視できないのがアフラックがん保険の告知義務です。医療の進歩に伴い、人間ドックの検査精度が向上したことで、「自覚症状のないポリープ」や「血液検査のわずかな異常値」がカルテに残る確率が高まっています。過去の診察履歴を「大したことはない」と過小申告して新規加入してしまうと、いざという時の保険金給付調査でカルテが開示され、一切の給付金が支払われないまま契約解除となる事態に直結します。健康状態に少しでも不安がある場合は、告知項目の少ないプランを視野に入れつつ、正確無比な告知を徹底することが不可欠です。
【アフラック がん保険】に関するよくある質問(FAQ)
Q1:アフラックのがん保険は、初期のがん(上皮内がん)でも同額の給付金を受け取れますか?
A1:加入している商品や選択したプランによって大きく異なります。最新のプランでは特約の付加によって悪性新生物と同額を受け取れる設計が可能ですが、基本プランのままでは上皮内新生物の診断給付金が半額、あるいは10%〜20%程度に削減されるケースがあります。契約内容の確認書類(保険証券)で「上皮内新生物に対する保障割合」を必ず再点検してください。
Q2:昔加入したアフラックのがん保険を解約して、他社に乗り換える際の最大の落とし穴は何ですか?
A2:最も注意すべきは「90日間の免責期間(待ち期間)」の空白です。がん保険は原則として契約成立から90日間は保障が開始されません。古い保険を先に解約してしまうと、その間にがんと診断された場合、一切の給付金が受け取れなくなります。見直しの際は、新しい保険の責任開始期が完全に到来するまで旧契約を残しておく「重複期間」を設けるのが鉄則です。
Q3:ネット完結型の申し込みと、代理店窓口での加入で保険料や保障内容に差はありますか?
A3:アフラックの同一商品・同一保障内容であれば、対面窓口で申し込んでもネットから申し込んでも保険料や約款の内容は同一です。ただし、ネット専用商品として販売チャネルが限定されている一部の廉価プランや、窓口でしか細かく相談できないオーダーメイドの特約付加パターンが存在するため、求めている保障の複雑さに応じて相談窓口とネット手続きを使い分けるのが合理的です。
まとめ:今後の展望と後悔しないがん保険選びの極意
アフラックのがん保険は、長年培われた圧倒的な実績と、万が一の際の給付対応力、そして充実した付帯サービスにおいて、現在も業界トップクラスの信頼度を保持しています。対面窓口で親身に相談しながら一生涯の備えを構築したい層にとっては、確固たる安心感を与えてくれる選択肢であることは間違いありません。
しかし、コストパフォーマンスを追求し、現代の医療実態に即した無駄のない診断一時金を確保したいのであれば、アフラック一本に絞り込むのは早計です。他社との保険料比較を行い、保障が重複していないか、通院治療や自由診療への備えが不足していないかを客観的に精査することが、後悔を防ぐ唯一の手段です。ご自身と家族の健康状態、そしてライフプランに最適な一社を見定めるためにも、最新の情報を武器に賢明な比較検討を進めてください。 (出典: アフラック が ん 保険(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。