介護保険料はいつから引かれる?40歳・65歳の徴収時期と仕組み解説
ある日、給料明細を見て「手取りが急に減った」と驚いた経験はないでしょうか。その原因の多くは、40歳を迎えたタイミングでスタートする「介護保険料」の天引きです。日本の社会保障制度において、介護保険は私たちの老後や家族の万が一を支える極めて重要なセーフティネットですが、その徴収が始まる正確な日付や仕組みを正確に把握している人は多くありません。
「40歳の誕生月のはずなのに、なぜか前月から引かれている」「65歳になったら会社からの天引きはどう変わるのか」といった疑問は、制度上の法的な定義や自治体の徴収スケジュールが絡み合っているために生じます。2026年現在の最新制度に基づき、介護保険料がいつから発生し、いつまでいくら支払い続けるのか、知っておくべき必須知識を網羅して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:介護保険料の支払い義務は「40歳に達した日(誕生日の前日)」が属する月から発生し、会社の給与天引きは翌月または当月から開始されます。
- 要点2:65歳になると「第1号被保険者」へ切り替わり、健康保険経由から市区町村による直接徴収(原則として年金天引き)へと移行します。
- 要点3:介護保険料の支払いに終わりはなく生涯にわたって負担が続くため、自治体ごとの金額差や将来の年金手取りへの影響を把握しておく必要があります。
【結論】介護保険料はいつから払う?「40歳到達月」と誕生日前日のカラクリ
介護保険料の徴収がスタートする時期は、法律上「満40歳に達した日が含まれる月(40歳到達月)」と定められています。ここで注意が必要なのは、法律上の「年齢到達」の定義です。
「年齢計算ニ関スル法律」および民法第143条の規定により、人は「誕生日の前日」に1歳年をとるとみなされます。この法的なルールが、介護保険料の開始時期において重要な分岐点となります。
たとえば、10月2日生まれの人の場合、40歳に達するのは「誕生日前日」である10月1日です。したがって、40歳到達月は「10月」となり、10月分からの支払いが義務付けられます。一方で、10月1日生まれの人の場合、40歳に達するのは前日である「9月30日」です。このケースでは40歳到達月が「9月」となり、誕生日を迎える前月である9月分から保険料が発生します。
「1日生まれの人は実質的に前月から引かれる」と言われる理由は、この法律上の年齢計算ルールに基づいています。自身がどちらのパターンに当てはまるのかをあらかじめ確認しておくと、給料明細を見た際の違和感を防ぐことができます。
給与天引きはいつから始まる?会社員と自営業(国保)の徴収タイミング
40歳到達月が決まった後、実際に手取りや口座からお金が引かれるタイミングは、加入している公的医療保険(健康保険組合・協会けんぽ・国民健康保険など)の徴収方式によって異なります。
会社員や公務員の場合、介護保険料は健康保険料に上乗せされる形で「給与天引き」されます。社会保険料の天引きタイミングには、多くの企業が採用している「翌月徴収(前月分の保険料を当月の給与から控除)」と、「当月徴収(当月分の保険料を当月の給与から控除)」の2種類が存在します。
翌月徴収を採用している企業であれば、10月分(40歳到達月)の介護保険料が実際に給与明細上で引かれるのは11月支給の給与からとなります。一方で当月徴収の企業であれば、10月支給の給与から即座に控除が始まります。自社の給与規定がどちらになっているかによって、明細に反映される月が1ヶ月前後します。
一方、自営業やフリーランスなどが加入する国民健康保険の場合、介護保険料は国保の医療分・後期高齢者支援金分と合算され、「国民健康保険料(税)」として世帯主宛てに請求されます。納付書や口座振替による普通徴収となり、年間保険料を自治体の定める納期(通常は年8回〜10回程度)に分割して納付するため、40歳を迎えた月以降の期別納期限に合わせて金額が再計算される仕組みです。
第2号から第1号へ!65歳到達時の切り替えと「年金天引き」の落とし穴
40歳から始まった介護保険料の支払いは、65歳を迎えるタイミングで大きな転換期を迎えます。被保険者の区分が「第2号被保険者(40歳〜64歳)」から「第1号被保険者(65歳以上)」へと切り替わるためです。
65歳到達時も40歳と同様に「誕生日の前日」が基準となります。ただし、65歳以降は会社の健康保険や国民健康保険からの徴収ではなくなり、住民票のある市区町村が個別に徴収する形式へと完全にシフトします。
会社員として65歳以降も継続雇用されて働く場合であっても、会社の健康保険料から介護保険料分が差し引かれることはなくなり、健康保険料そのものは安くなります。その代わり、自治体から直接、介護保険料の納付案内が届くようになります。
ここで多くの人が混乱するのが、徴収方法の移行期間です。65歳以上の介護保険料は、公的年金の受給額が年間18万円以上ある場合、原則として年金からの直接天引き(特別徴収)が行われます。しかし、65歳になってすぐに年金天引きが開始されるわけではありません。日本年金機構と各自治体のデータ連携に半年から1年程度のタイムラグが生じるため、それまでの間は自治体から送られてくる納付書や口座振替(普通徴収)で納める必要があります。
「会社を定年退職したのに納付書が届いた」「年金から引かれているのに納付書も送られてきた」と二重払いを不安視する声が現場では多く見られますが、これは特別徴収へ切り替わるまでの過渡期に発生する正規の手続きです。
2026年最新の計算方法と負担額|全国平均月額や自治体ごとの格差とは?
毎月支払う介護保険料が具体的にいくらになるのかは、年齢区分(第1号か第2号か)や加入している保険者、居住する地域によって大きく異なります。
40歳から64歳までの第2号被保険者の場合、保険料は「給与や賞与の額(標準報酬月額・標準賞与額)」に各医療保険者が定める介護保険料率を掛け合わせて算出されます。大企業の健康保険組合、中小企業が中心の協会けんぽ、公務員の共済組合などで料率は異なり、事業主と被保険者で50%ずつ折半負担します。会社員の月額負担額は平均するとおよそ5,000円〜7,000円程度が一般的なボリュームゾーンです。
一方、65歳以上の第1号被保険者の場合、計算ロジックは根本から変わります。市区町村ごとに3年ごとに策定される「介護保険事業計画」に基づき、地域の高齢者数や必要とされる介護サービス給付費の総額から「基準額」が算出されます。その基準額に対し、本人の所得や世帯の住民税課税状況に応じた段階別の係数(標準13段階など)を掛けて個人の年間保険料が決まります。
2026年時点における第1号被保険者の全国平均保険料は月額6,000円台半ばに達しており、高齢化の進展とともに緩やかな上昇傾向が続いています。さらに重要なのは地域格差です。介護サービス施設が充実し高齢化率が極めて高い過疎地域や離島では月額9,000円を超える自治体が存在する一方、現役世代が多く財政が安定している都市部などでは月額4,000円台に抑えられている地域もあります。どこに住んでいるかによって、老後の固定費負担には明確な差が生じます。
介護保険料はいつまで払う?「生涯払い続ける」実態とサービス利用条件
「介護保険料はいったい何歳まで払えばよいのか」という疑問に対する明確な答えは、「生涯(亡くなるまで)」です。公的年金のように受給開始とともに支払いが終わる性質のものではなく、後期高齢者医療制度と同様に生きている限り納め続ける義務があります。
では、支払った保険料に対して、実際に介護保険サービスを利用できる条件はどのようになっているのでしょうか。ここにも第1号と第2号で明確な違いが存在します。
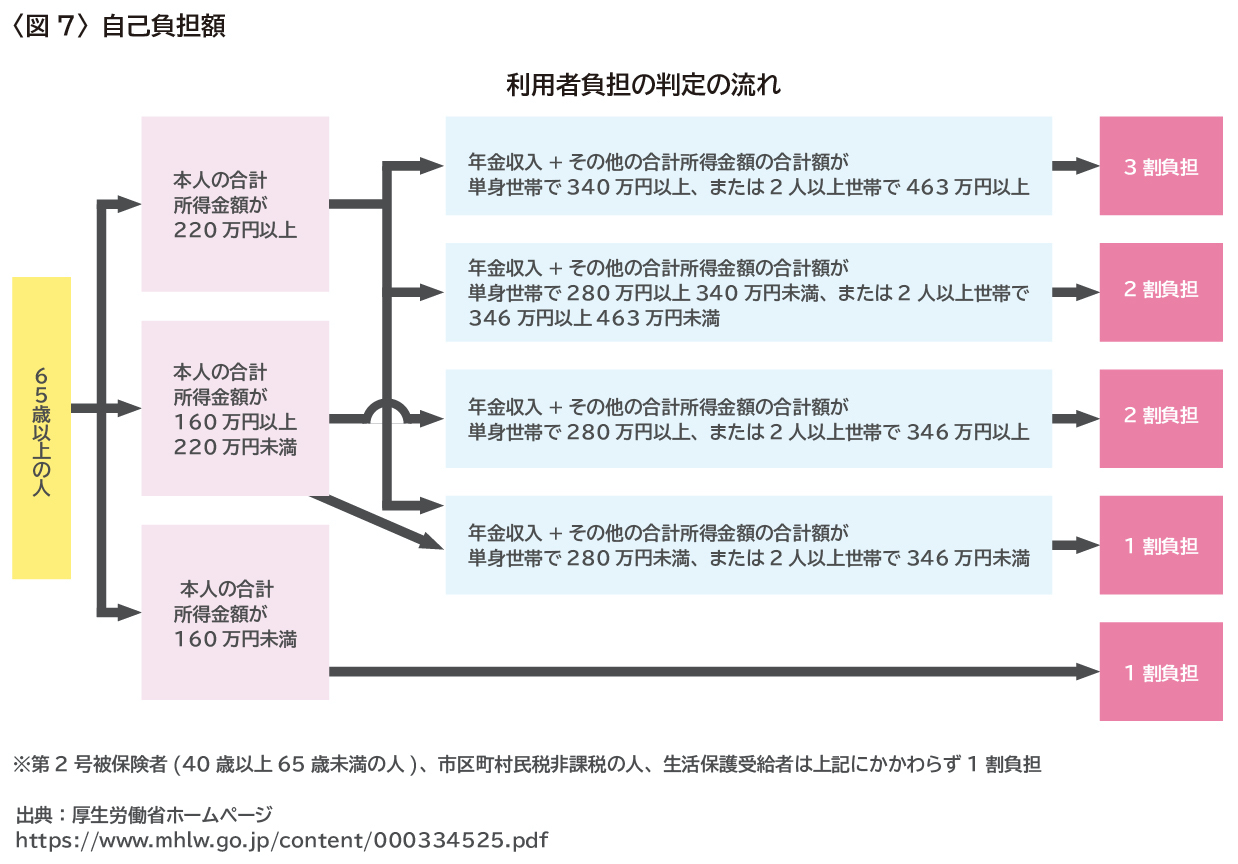
65歳以上の第1号被保険者は、原因を問わず日常生活において介護や支援が必要となった場合に、要介護認定(要支援1〜2、要介護1〜5)を受けることで1割〜3割の自己負担でデイサービスや特別養護老人ホームなどの介護サービスを利用できます。
対して、40歳から64歳までの第2号被保険者は、単に加齢や事故で体が不自由になっただけでは介護保険サービスを利用できません。末期がん、関節リウマチ、若年性認知症、脳血管疾患など、国が指定する16種類の「特定疾病」が原因で要介護・要支援状態になった場合に限定されています。この利用条件の厳しさから「40代・50代は保険料を払うばかりで使えない」と感じる人もいますが、万が一の難病や早期重症化リスクに備える相互扶助の仕組みとして機能しています。
【介護保険料 いつから】に関するよくある質問(FAQ)
Q1:40歳になった月に給与明細を見ましたが、介護保険料が引かれていません。なぜですか?
A1:多くの会社では社会保険料を「翌月徴収(前月分を翌月給与から控除)」しています。そのため、40歳到達月の翌月に支給される給与から天引きが開始されるケースが一般的です。また、誕生日が「2日以降」の場合、その月が40歳到達月となるため、翌月給与の明細から控除されます。
Q2:40歳未満の専業主婦(被扶養者)ですが、配偶者が40歳になったら私の分の保険料も発生しますか?
A2:発生しません。扶養に入っている配偶者自身が40歳未満であれば、介護保険料はかかりません。また、扶養配偶者が40歳に達した場合でも、会社員である配偶者の健康保険全体で一括して介護納付金を拠出するため、扶養配偶者個人に対して個別に保険料が請求されることはありません。
Q3:65歳になって退職した直後に、市役所から高額な納付書が届きました。年金から引かれないのですか?
A3:65歳到達直後や退職直後は、年金天引き(特別徴収)の準備が整うまで一時的に納付書や口座振替(普通徴収)で支払う必要があります。手続きが完了次第、自動的に年金天引きへと切り替わります。二重請求ではありませんが、納付書が届いた分は期日までに納める必要があります。
まとめ:40歳・65歳の節目に知っておくべき家計管理と備え
介護保険料は、「40歳到達日(誕生日前日)の属する月」から生涯にわたって支払い続ける社会保険料です。40歳時の給与天引き開始、そして65歳時の年金天引きや自治体直接徴収への切り替えという2つの大きな節目において、徴収ルールや納付方法がドラスティックに変化します。
少子高齢化が進む日本において、介護保険制度の持続可能性を維持するために保険料率は定期的に見直されています。手取り額の変動に戸惑わないためにも、天引きのスケジュールを正しく把握し、将来の生活設計やライフプランニングにしっかりと組み込んでおくことが賢明な家計防衛につながります。 (出典: 介護 保険 料 いつから(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。